Autres

Posted on

Départ à la retraite d’un couple de dirigeants : quid de l’abattement fiscal ?

Les plus-values réalisées par les dirigeants de PME qui cèdent leurs titres de société à l’occasion de leur départ à la retraite sont, sous certaines conditions, réduites d’un abattement fixe de 500 000 €. Pour en bénéficier, notamment, le cédant doit effectivement exercer au sein de la société dont les titres sont cédés une fonction de direction, normalement rémunérée, pendant les 5 ans qui précèdent la cession, ainsi que cesser toute fonction dans cette société, en principe, dans les 2 années suivant ou précédant la cession.

Dans le cas d’un couple marié (ou de partenaires liés par un Pacs), le respect de ces conditions doit nécessairement s’apprécier au niveau de chaque conjoint pris isolément, vient de rappeler le Conseil d’État, et non au niveau du foyer fiscal, peu importe que les époux soient mariés sous le régime de la communauté légale ou universelle.

Dans cette affaire, un couple avait cédé les actions qu’il détenait dans une société dont ils étaient les dirigeants et réalisé, à cette occasion, une plus-value qu’ils avaient placée sous le bénéfice de l’abattement fiscal. Quelque temps plus tard, l’administration fiscale avait remis en cause cet abattement au motif que le mari était le seul cédant, se fondant sur la liasse fiscale déposée par la société selon laquelle l’époux était propriétaire des titres, et que ce dernier ayant fait valoir ses droits à la retraite 10 ans avant la cession ne remplissait pas l’une des conditions du dispositif.

À tort, selon le Conseil d’État. Pour les juges, l’administration aurait dû tenir compte de l’acte de cession qui désignait les époux comme les deux cédants des actions qu’ils détenaient conjointement dans le cadre de leur mariage sous le régime de la communauté universelle.

À noter : les juges de la cour administrative d’appel de renvoi auront donc à apprécier la qualité de cédante de l’épouse et, le cas échéant, le respect par cette dernière des conditions d’application de l’abattement. À suivre donc…
Conseil d’État, 26 avril 2024, n° 453014

Partager cet article

Posted on

Subvention pour soutenir une action humanitaire internationale : à quelles conditions ?

Les collectivités territoriales (commune, département…) peuvent, dans le respect des engagements internationaux de la France, soutenir des actions internationales de coopération, d’aide au développement ou à caractère humanitaire.

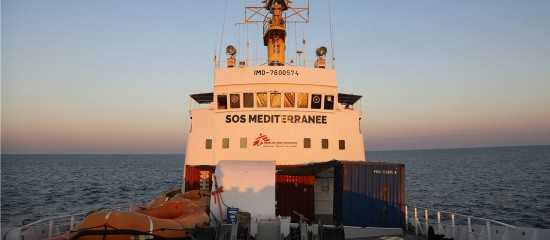
À ce titre, dans trois arrêts rendus le même jour, le Conseil d’État s’est prononcé sur la légalité de trois subventions accordées par la ville de Paris, la ville de Montpellier et le département de l’Hérault à l’association de sauvetage en mer de migrants SOS Méditerranée.

Pas d’action à caractère politique

Le Conseil d’État a rappelé que les actions subventionnées par les collectivités territoriales ne doivent pas interférer avec la conduite par l’État des relations internationales de la France, ni conduire ces collectivités à prendre parti dans un conflit de nature politique. Ainsi, les collectivités territoriales ne peuvent pas apporter leur soutien à une association dont les actions internationales de coopération, d’aide au développement ou à caractère humanitaire constituent, en réalité, des actions à caractère politique, au vu de son objet social, de ses activités et de ses prises de position.

De plus, si les collectivités territoriales peuvent accorder un soutien à une association qui prend des positions dans le débat public, elles doivent néanmoins s’assurer que leur subvention sera exclusivement destinée au financement des actions de coopération, d’aide au développement ou à caractère humanitaire, et ne sera donc pas utilisée pour financer les autres activités de l’association. Ceci peut passer par les conditions qu’elles posent à l’association et par des engagements appropriés de cette dernière.

Deux subventions maintenues et une annulée

Dans ces trois affaires, des contribuables avaient contesté en justice la subvention de 20 000 € du conseil départemental de l’Hérault accordée au titre de l’action sociale générale, celle de 100 000 € du conseil de Paris pour l’affrètement d’un nouveau navire et celle de 15 000 € du conseil municipal de Montpellier.

Le Conseil d’État a constaté que l’association SOS Méditerranée France a notamment pour objet, « dans le respect du droit maritime et des droits humains fondamentaux », de « sauver la vie des personnes en détresse en mer et d’assurer leur accompagnement et leur protection ». Ainsi, dans le cadre de ses activités, l’association affrète des navires pour secourir dans les eaux internationales de la mer Méditerranée des embarcations en détresse sur lesquelles des ressortissants de pays tiers à l’Union européenne (UE) cherchent à gagner l’Europe. De ces éléments, le Conseil d’État a conclu que l’association SOS Méditerranée menait bien une action internationale à caractère humanitaire et non une action à caractère politique et que celle-ci était menée dans le respect des engagements internationaux de la France et n’interférait pas avec la conduite par l’État des relations internationales de la France.

Quant à la légalité des subventions, le Conseil d’État a maintenu celles accordées par le conseil départemental de l’Hérault et le conseil de Paris dans la mesure où elles soutenaient les activités de l’association relevant de l’action humanitaire internationale (financement de l’affrètement d’un nouveau navire, notamment). Pour le Conseil d’État, les prises de position publiques de l’association critiquant le refus opposé par certains États membres de l’UE au débarquement des personnes secourues et les orientations de l’UE incitant à privilégier le débarquement de ces personnes en Libye et plaidant pour une politique de sauvetage en mer plus volontariste et mieux coordonnée de la part de l’UE et de ses États membres n’empêchaient pas les collectivités territoriales de lui verser des subventions.

En revanche, le Conseil d’État a annulé la subvention du conseil municipal de Montpellier au motif que ce dernier ne s’était pas assuré que la subvention serait utilisée exclusivement pour une action de sauvetage en mer, à l’exclusion du financement d’autres activités à caractère politique.


Conseil d’État, 13 mai 2024, n° 474652

Conseil d’État, 13 mai 2024, n° 472155

Conseil d’État, 13 mai 2024, n° 474507

Partager cet article

Posted on

Quand la mention de la faculté de saisir la commission des impôts fait défaut

Lorsque l’administration fiscale rejette les arguments présentés par un contribuable à la suite d’une proposition de redressement, le désaccord peut être soumis, pour avis, à la commission des impôts directs et des taxes sur le chiffre d’affaires, dès lors que ce redressement porte sur une question relevant de sa compétence.

Précision : le contribuable dispose d’un délai de 30 jours à compter de la réception de la réponse de l’administration rejetant ses observations pour demander la saisine de la commission.

Ainsi, dans une affaire récente, une société avait contesté un redressement au motif que le vérificateur avait omis, contrairement à ce que prévoit la charte des droits et obligations du contribuable vérifié, de mentionner, dans la réponse qu’il avait apportée à ses observations, qu’elle avait la possibilité de saisir la commission des impôts.

À noter : avant l’engagement d’une vérification, l’administration doit informer le contribuable que la charte des droits et obligations du contribuable vérifié peut être consultée sur son site internet ou lui être remise sur demande. Les dispositions contenues dans la charte étant opposables à l’administration.

Un argument rejeté par le Conseil d’État, qui a rappelé qu’aucune obligation ne pèse sur l’administration de faire mention, dans la réponse aux observations du contribuable, de la possibilité pour ce dernier de saisir la commission des impôts en cas de désaccord persistant. Selon les juges, cette mention ne constitue pas une garantie dont la méconnaissance entraînerait l’annulation du redressement. En conséquence, pour eux, l’absence de cette mention n’avait pas privé la société du droit de saisir la commission de impôts.


Conseil d’État, 18 juin 2024, n° 472077

Partager cet article

Posted on

Des précisions relatives à l’information sur le prix des produits dont la quantité a diminué

La « shrinkflation » est un procédé commercial qui consiste à vendre, pour un prix identique voire plus élevé, des produits préemballés dont le poids ou le volume ont été réduits. Autrement dit, dans un contexte d’inflation, elle permet aux distributeurs de donner aux consommateurs la sensation que les prix n’ont pas (ou peu) augmenté.

Pour que les consommateurs soient informés de cette pratique, légale au demeurant, mais critiquable, la règlementation oblige, depuis le 1er juillet dernier, les magasins de produits de grande consommation à prédominance alimentaire d’une superficie de plus de 400 m² à afficher, directement sur l’emballage des produits concernés ou sur une étiquette attachée ou placée à proximité du produit, de façon visible et lisible, une mention indiquant : « Pour ce produit, la quantité vendue est passée de xxx à xxx et son prix au (par exemple au kg) a augmenté de xxx % ou de xxxx € ».

Les produits concernés

Plus précisément, sont concernés les denrées alimentaires (paquets de riz, boîtes de conserve, briques de lait…) et les produits non alimentaires de grande consommation (paquets de lessive, shampoing), qui sont commercialisés dans une quantité (poids, volume) constante. Ne sont donc pas concernées les denrées alimentaires préemballées à quantité variable (rayon traiteur, par exemple) et les denrées alimentaires non préemballées (vendues en vrac).

Précision nouvellement apportée : cette obligation s’applique également aux produits composés de plusieurs unités (papier absorbant, rasoirs jetables, serviettes hygiéniques…). Pour ces produits, la mention suivante doit être apposée : « Pour ce produit, la quantité vendue est passée de xxx à xxx unités et son prix ramené à l’unité a augmenté de xxx % ou de xxxx € ».

Cet affichage doit rester visible pendant un délai de deux mois à compter de la date de la mise en vente du produit dans sa quantité réduite.

Attention : le distributeur qui ne respecte pas cette obligation est passible d’une amende administrative dont le montant peut atteindre 3 000 € s’il s’agit d’une personne physique et 15 000 € s’il s’agit d’une société.


Arrêté du 28 juin 2024, JO du 29

Partager cet article

Posted on

Droits d’enregistrement : quand la date du dépôt de l’acte compte !

L’administration fiscale peut rectifier les erreurs commises dans l’établissement des impôts. Ce « droit de reprise » est toutefois enfermé dans un délai précis. Ainsi, en matière de droits d’enregistrement, l’administration peut agir, en principe, jusqu’au 31 décembre de la 3e année qui suit celle au cours de laquelle « l’exigibilité des droits a été suffisamment révélée par l’enregistrement d’un acte ». Sachant que cet enregistrement ne peut pas être différé par l’administration lorsque les droits ont été payés.

À ce titre, la question s’est posée de savoir si ce délai court à compter du dépôt de l’acte ou plutôt à compter de son enregistrement effectif.

Dans cette affaire, un acte de donation de la nue-propriété d’un bien immobilier avait été déposé le 31 décembre 2010, accompagné du paiement des droits de mutation correspondants, et avait été effectivement enregistré le 4 janvier 2011. Quelque temps plus tard, le 12 décembre 2014, l’administration avait adressé aux donataires un redressement, fondé sur une réévaluation du bien donné. Un redressement que ces derniers avaient contesté au motif que l’administration avait exercé son droit de reprise au-delà du délai qui lui était imparti.

Précision : selon les donataires, la date de dépôt de l’acte du 31 décembre 2010 constituait le point de départ du délai de reprise de l’administration, qui expirait donc au 31 décembre 2013. Pour eux, le redressement adressé le 12 décembre 2014 était donc hors délai.

Une analyse confirmée par la Cour de cassation. Selon les juges, lorsque les droits ont été payés le jour du dépôt d’un acte soumis à enregistrement et que la formalité de l’enregistrement a été acceptée par le comptable, cet acte est considéré comme enregistré à la date de son dépôt. La date de l’enregistrement de l’acte du 4 janvier 2011 ne pouvait donc pas constituer le point de départ du délai de reprise de l’administration.

À noter : la présentation à l’enregistrement d’un acte notarié fait présumer que les droits correspondants ont été acquittés.


Cassation commerciale, 10 mai 2024, n° 22-18929

Partager cet article

Posted on

Recours pour excès de pouvoir d’une association : intérêt à agir

Une association peut demander en justice l’annulation d’une décision administrative seulement si elle a un intérêt à agir au regard de l’objet défini dans ses statuts.

Dans une affaire récente, une association avait formé un recours pour excès de pouvoir afin de faire annuler plusieurs paragraphes des commentaires administratifs publiés au Bulletin officiel des finances publiques (BOFiP) limitant, pour les livraisons d’équidés vivants et les prestations de services liées, le bénéfice du taux réduit de la TVA (5,5 %) aux hypothèses où les équidés sont d’un type normalement destiné à être utilisé dans la production agricole.

Une requête que le Conseil d’État a déclaré irrecevable, faute pour l’association d’avoir un intérêt suffisamment direct et certain lui donnant qualité pour demander l’annulation de ces dispositions. En effet, les juges ont constaté que, selon ses statuts, l’association avait pour objet « d’encourager l’élevage, la formation, la valorisation et la commercialisation des jeunes chevaux et poneys, en particulier de sport, en France, et d’en favoriser l’emploi ». Ils en ont déduit que cet objet ne comprenait pas la défense des intérêts des membres de l’association, notamment des associations régionales d’éleveurs d’équidés, et se limitait, concernant la commercialisation de chevaux et poneys, à l’encourager sans la pratiquer.

Partager cet article

Posted on

Gare à la rédaction de l’objet social d’une SCI !

Dans le cadre de la gestion d’un patrimoine immobilier, la société civile immobilière (SCI) peut être un outil intéressant. Toutefois, pour qu’elle réponde à la volonté des associés, il faut porter une attention particulière à la rédaction des statuts.

Ainsi, dans une affaire récente, un associé d’une SCI a fait les frais d’une mauvaise rédaction de l’objet social. Dans cette affaire, une société civile immobilière avait été constituée entre deux époux. Madame étant titulaire de 99 parts et Monsieur d’une seule part. Cette même SCI était propriétaire d’un immeuble de deux étages dont le rez-de-chaussée était donné à bail commercial à une société dont l’époux était gérant. Après la séparation du couple, la SCI, représentée par l’ex-époux, avait consenti à ce dernier un prêt à usage portant sur le 1er et le 2e étage de l’immeuble.

Quelque temps plus tard, lors d’une assemblée générale extraordinaire convoquée par un mandataire judiciaire, la révocation de l’ex-époux de ses fonctions de gérant et la nomination de l’ex-épouse en qualité de gérante avait été actées. De son côté, l’ex-époux avait réclamé à la SCI le remboursement de son compte courant d’associé. La SCI avait répliqué en demandant notamment l’annulation du prêt à usage qui avait été consenti quelques années auparavant.

Une opération pas prévue dans l’objet social

Saisie du litige, la cour d’appel avait annulé le prêt à usage. Elle avait motivé sa décision par le fait que le gérant n’avait pas les pouvoirs pour conclure une telle opération, d’autant plus que cette dernière dépassait l’objet social de la SCI. Saisie à son tour, la Cour de cassation a confirmé cette décision, relevant que les statuts de la SCI n’indiquaient pas, dans l’objet social, la faculté de mettre un immeuble dont elle était propriétaire à la disposition gratuite des associés. Une telle opération ne pouvait donc pas être décidée par le gérant seul et devait être autorisée par l’assemblée des associés statuant dans les conditions prévues pour la modification des statuts.


Cassation civile 3e, 2 mai 2024, n° 22-24503

Partager cet article

Posted on

Taxe sur les salaires : exit les abandons de créances !

La taxe sur les salaires est due par les employeurs dont le chiffre d’affaires de l’année du paiement des rémunérations (N) n’est pas soumis à la TVA ou par ceux dont le chiffre d’affaires de l’année précédente (N-1) a été soumis à la TVA à hauteur de moins de 90 %.

À noter : la taxe sur les salaires est due, en principe, au taux de 4,25 %. Des taux majorés, fixés à 8,50 % et 13,60 %, pouvant s’appliquer à la fraction des rémunérations individuelles excédant certains montants.

Pour les redevables partiels de la TVA, la base de calcul de la taxe sur les salaires est constituée par une partie des rémunérations versées, déterminée en appliquant à l’ensemble des rémunérations le rapport existant entre le chiffre d’affaires qui n’a pas ouvert droit à déduction de la TVA et le chiffre d’affaires total.

À ce titre, le Conseil d’État vient de préciser que les abandons de créance ne constituent pas des recettes ou autres produits devant être inclus dans les chiffres d’affaires retenus pour le calcul de ce rapport d’assujettissement à la taxe sur les salaires.

Dans cette affaire, une société anonyme (SA) avait fait l’objet d’une vérification de comptabilité, à l’issue de laquelle l’administration fiscale lui avait adressé un redressement de taxe sur les salaires, tenant compte, pour le calcul du rapport d’assujettissement à la taxe sur les salaires, d’abandons de créance que lui avait consentis une autre société.

À tort, vient donc de trancher le Conseil d’État. Par conséquent, la SA n’avait pas été soumise à la TVA à hauteur d’une fraction inférieure à 90 % de son chiffre d’affaires. Le redressement de taxe sur les salaires a donc été annulé.

Précision : cette décision pourrait, le cas échéant, être invoquée dans le cadre de réclamations fiscales.


Conseil d’État, 17 juin 2024, n° 474155

Partager cet article

Posted on

Entreprise en redressement judiciaire : quel délai pour régler ses loyers impayés ?

Lorsqu’une entreprise fait l’objet d’un redressement judiciaire et que des loyers demeurent impayés, le bailleur est en droit de faire résilier le bail pour ce motif. Mais attention, il doit laisser s’écouler un délai de 3 mois à compter du jugement d’ouverture du redressement judiciaire avant de formuler sa demande de résiliation. Et les loyers impayés doivent être inhérents à une période postérieure à ce jugement.

Sachant que si les loyers sont réglés pendant ce délai de 3 mois, la résiliation du bail n’est pas possible.

À ce titre, une décision intéressante sur le délai dont dispose l’entreprise en redressement judiciaire pour régler un arriéré de loyers vient d’être rendue par les juges. Dans cette affaire, une entreprise avait été mise en redressement judiciaire par un jugement daté du 28 avril 2020. Le 10 septembre 2020, soit 4 mois et demi plus tard, elle avait procédé au versement des loyers échus pour la période postérieure au jugement d’ouverture du redressement judiciaire. Le jour même, le bailleur avait saisi la justice en vue de faire prononcer la résiliation du bail commercial. Pour lui, les conditions étaient réunies pour qu’il obtienne gain de cause puisque le règlement des loyers impayés était intervenu au-delà du délai de 3 mois.

Jusqu’au jour où le juge-commissaire statue

Mais la Cour de cassation, devant laquelle le litige avait fini par être porté, n’a pas suivi ce raisonnement. Pour elle, le juge-commissaire, saisi par le bailleur d’une demande en résiliation du bail pour défaut de paiement des loyers et charges inhérents à une occupation postérieure au jugement d’ouverture du redressement judiciaire, doit s’assurer, au jour où il statue, que des loyers et charges afférents à une occupation postérieure au jugement d’ouverture demeurent impayés. Or, dans cette affaire, le locataire avait payé sa dette le jour où le juge avait été saisi. La résiliation du bail ne pouvait donc pas être prononcée.


Cassation commerciale, 12 juin 2024, n° 22-24177

Partager cet article

Posted on

Fusion entre SARL : la responsabilité pénale de l’une est transférée à l’autre

Condamnée par un tribunal correctionnel pour avoir commis des infractions au droit de l’urbanisme (construction d’une résidence mobile et d’aménagements de loisir en dehors des emplacements autorisés par le Code de l’urbanisme), une SARL gérant un camping avait été ensuite absorbée par une autre SARL. Et par la suite, cette dernière avait été condamnée (30 000 € d’amende et remise en état des terrains concernés) par la cour d’appel pour les faits commis par la SARL absorbée avant la fusion. Elle avait alors contesté cette décision devant la Cour de cassation.

Mais cette dernière a confirmé l’arrêt de la cour d’appel. En effet, elle a affirmé que la SARL absorbante peut être condamnée pénalement pour des infractions commises par la SARL absorbée avant la fusion. À l’appui de sa décision, elle a rappelé que la fusion-absorption n’entraîne pas la liquidation de la société absorbée et que le patrimoine de celle-ci est transmis intégralement à la société absorbante, les associés de la première devenant associés de la seconde. L’activité économique exercée par la société absorbée avait donc été poursuivie par la société absorbante, cette continuité économique et fonctionnelle conduisant à ne pas considérer la société absorbante comme étant distincte de la société absorbée.

Observations : cette position, adoptée par les juges pour une fusion entre SARL, avait déjà été prise par le passé pour une fusion entre sociétés anonymes. Reste à savoir si elle a vocation aussi à s’appliquer à d’autres formes de société…


Cassation criminelle, 22 mai 2024, n° 23-83180

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×