Autres

Posted on

Reprise des actes accomplis pour le compte d’une société en formation

Lorsqu’elle est en cours de formation, une société n’a pas encore la personnalité morale car elle n’a pas encore d’existence juridique. Elle n’a donc pas la capacité juridique d’accomplir des actes tant qu’elle n’est pas immatriculée au Registre du commerce et des sociétés (RCS). Par conséquent, ce sont les futurs associés qui accomplissent les actes qui sont nécessaires à la création de la société et au démarrage de son activité (signature d’un bail, souscription d’un prêt…) pour le compte de celle-ci. Et ces actes doivent, une fois que la société est immatriculée au RCS, être repris par celle-ci. Ils sont alors réputés avoir été souscrits dès l’origine par la société.

À ce titre, jusqu’à maintenant, pour que la reprise de ces actes soit valable, il fallait que les futurs associés inscrivent expressément qu’ils étaient conclus « au nom » ou « pour le compte » de la société en formation. Et attention, les tribunaux considéraient que les actes qui ne comportaient pas cette mention précise ne pouvaient pas être repris. Du coup, le fondateur ayant conclu ces actes était personnellement tenu des obligations qui en résultaient.

La commune intention des parties de conclure l’acte pour le compte de la société

Mais en novembre 2023, la Cour de cassation a assoupli sa position en n’exigeant plus ce formalisme rigoureux. Ainsi, désormais, elle considère qu’il appartient au juge d’apprécier si, au regard des mentions figurant dans l’acte et aussi de l’ensemble des circonstances, la commune intention des parties n’était pas que l’acte fût conclu au nom ou pour le compte de la société en formation. Le fait de ne pas mentionner dans l’acte qu’il est conclu « au nom » ou « pour le compte » de la société n’est donc plus rédhibitoire.

Cette position vient d’être confirmée dans deux décisions récentes.

Dans une première affaire, une personne avait demandé, par une lettre de mission, à une société de conseil de réaliser une étude dans le cadre de la création d’une entreprise, puis elle avait créé une SAS immatriculée ensuite au RCS. Par la suite, la société de conseil avait demandé le paiement de sa prestation à la SAS. Saisis du litige, les juges ont considéré que la SAS était bien redevable de la facture. En effet, ils ont estimé qu’il apparaissait que, dans la lettre de mission, le fondateur de la SAS s’était engagé dans le seul intérêt de celle-ci, et ce d’autant plus qu’il avait incité la société de conseil à remplacer son nom par celui de la SAS sur la facture.

Dans la deuxième affaire, un contrat de vente avait été conclu par le fondateur d’une société, le contrat indiquant que l’acquéreur était une société. Après qu’elle a été immatriculée, la société avait demandé l’annulation de ce contrat, faisant valoir qu’il n’avait pas été conclu pour son compte. En vain, car les juges ont relevé que les statuts de la société prévoyaient que l’associé unique conclurait la vente pour le compte de la société et que l’immatriculation de celle-ci avait donc emporté la reprise de ce contrat par la société.


Cassation commerciale, 9 octobre 2024, n° 23-12401

Cassation civile 3e, 17 octobre 2024, n° 22-21616
Partager cet article

Posted on

Qui doit prouver l’irrégularité de l’assemblée générale d’une association ?

Dans une association, ce sont les statuts qui déterminent les règles applicables à l’assemblée générale et, notamment, qui définit les personnes qui la composent. Toutes ces personnes doivent être convoquées à l’assemblée générale. À défaut, celle-ci est irrégulière et toutes les décisions qui y ont été prises peuvent être annulées.

La Cour de cassation vient de rappeler qu’il appartient à la personne qui demande en justice l’annulation de l’assemblée générale d’apporter la preuve de l’irrégularité commise.

Dans cette affaire, les statuts d’une association précisaient que le bureau était élu pour un an par l’assemblée générale des membres permanents et des membres actifs à jour de leur cotisation.

À la suite de dissidences, deux assemblées générales concurrentes avaient été tenues, ce qui avait conduit à l’élection de deux bureaux présidés par deux personnes différentes. Un bureau ayant à sa tête la présidente déjà en poste depuis plusieurs années et l’autre bureau étant tenu par une présidente dissidente fraîchement élue.

Les deux présidentes avaient alors chacune saisi la justice afin d’obtenir l’annulation de l’assemblée générale qu’elles estimaient illégitime.

Une charge de la preuve inversée

Saisie du litige, la cour d’appel avait prononcé l’annulation de l’assemblée générale ayant abouti à l’élection du bureau dissident. Elle avait, en effet, estimé que les personnes qui avaient convoqué cette assemblée générale n’établissaient pas avoir envoyé une convocation à tous les membres de l’association, soit les membres permanents et les membres actifs à jour de leur cotisation. Pour en arriver à cette conclusion, elle avait constaté que ces personnes ne produisaient aucun courrier de convocation ni ne justifiaient de démarches pour obtenir la liste des membres à jour des cotisations ou pour prouver l’absence de membres actifs à jour de leur cotisation.

Mais la Cour de cassation a refusé de valider cette décision, la cour d’appel ayant inversé la charge de la preuve. En effet, il appartenait aux personnes qui contestaient la régularité de l’assemblée générale dissidente de prouver que tous les membres qui auraient dû être convoqués ne l’avaient pas été. Comme l’assemblée générale contestée s’était tenue uniquement en présence des membres permanents de l’association, ces personnes devaient établir qu’il existait des membres actifs à jour de leur cotisation qui n’avaient pas reçu de convocation à l’assemblée générale.


Cassation civile 3e, 5 septembre 2024, n° 23-12788

Partager cet article

Posted on

Un salarié n’a pas à être joignable en permanence

Dans une affaire récente, un chauffeur routier poids lourds avait reçu trois avertissements de son employeur pour ne pas avoir été joignable sur son téléphone personnel en dehors de ses heures de travail. Plus précisément, son employeur lui reprochait de ne pas s’être renseigné sur son travail du lendemain après un jour de repos en ne répondant ni aux appels, ni aux messages vocaux, ni aux SMS de son supérieur hiérarchique.

Saisie du litige, la cour d’appel avait confirmé le bien-fondé de ces sanctions disciplinaires. Pour en arriver à cette conclusion, elle avait retenu d’une part, que le salarié, qui travaillait dans l’entreprise depuis 8 ans, s’était toujours conformé à la pratique voulant que les salariés en repos contactent l’entreprise, la veille de leur retour, pour connaître le travail à effectuer le lendemain et d’autre part, que cette pratique n’était ni interdite par la convention collective du transport routier, ni anormale compte tenu du secteur d’activité.

Mais la Cour de cassation n’a pas validé la solution des juges d’appel. Pour elle, le salarié qui n’est pas joignable sur son téléphone portable personnel en dehors des horaires de travail ne commet pas une faute pouvant justifier une sanction disciplinaire.


Cassation sociale, 9 octobre 2024, n° 23-19063

Partager cet article

Posted on

Cession d’actions : l’ordre de mouvement peut résulter d’un formulaire Cerfa

En cas de cession d’actions, un ordre de mouvement de titres doit être établi et signé par le cédant, puis remis à la société. Ce document permet à la société de transcrire la cession sur le registre des mouvements de titres et d’inscrire les actions cédées sur le compte-titres de l’acquéreur, ce qui entraîne leur transfert de propriété.

Cet ordre de mouvement n’est soumis à aucune forme particulière. Il peut donc être délivré à la société par une simple lettre pour peu qu’elle comporte toutes les informations nécessaires.

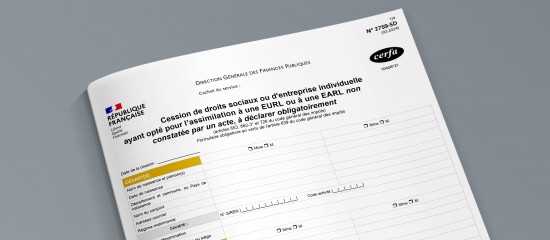
Sachant que lorsque la cession des actions n’est pas constatée dans un acte écrit, elle doit être déclarée à l’administration fiscale, dans un délai d’un mois, au moyen du formulaire Cerfa n° 2759.

Le formulaire vaut ordre de mouvement

À ce titre, dans une affaire récente, les juges ont considéré que ce formulaire Cerfa, qui comporte toutes les informations nécessaires à la société pour qu’elle inscrive la cession sur le registre des mouvements de titres et sur le compte-titres de l’acquéreur, peut valoir ordre de mouvement.

Dans cette affaire, l’associé d’une société par actions simplifiée et l’acquéreur des actions de celui-ci avaient signé un formulaire Cerfa pour déclarer la cession à l’administration fiscale. Cette cession avait été inscrite sur le registre des mouvements de titres de la société et sur le compte-titres de l’acheteur. Mais quelques mois plus tard, l’associé cédant avait contesté la validité de la cession au motif qu’un ordre de mouvement de titres n’avait pas été établi. Saisi du litige, les juges n’ont pas été de cet avis, ayant estimé que le formulaire Cerfa, signé par le cédant et comportant toutes les informations nécessaires, valait ordre de mouvement de titres. Le transfert de propriété avait donc bien eu lieu et la cession des actions était régulière.

À noter : dans cette affaire, l’argument selon lequel les statuts de la société prévoyaient que le transfert des actions devait s’opérer par un ordre de mouvement signé par le cédant a été indifférent aux yeux des juges puisque aucun texte législatif ou réglementaire ne régit la forme et le contenu de ce document, ce dernier pouvant donc résulter du formulaire Cerfa.


Cassation commerciale, 18 septembre 2024, n° 22-18436

Partager cet article

Posted on

Contrôle fiscal et secret professionnel de l’avocat

Selon la Cour de justice de l’Union européenne (CJUE), une consultation juridique d’avocat est couverte par le secret professionnel, quel que soit le domaine du droit sur lequel elle porte. Une décision d’injonction d’une autorité fiscale de communiquer toute la documentation relative à une telle consultation constitue donc une ingérence dans le droit au respect des échanges entre un avocat et son client.

Ainsi, un avocat peut valablement opposer son secret professionnel lorsque le fisc lui demande de communiquer, dans le cadre de la coopération fiscale administrative entre États membres, des informations sur une consultation en droit des sociétés.

À savoir : sous peine d’une amende, certains professionnels, agissant en tant qu’intermédiaires, peuvent être tenus de déclarer auprès de l’administration les dispositifs transfrontières présentant un risque d’évasion fiscale, exception faite des avocats, a récemment jugé la CJUE, en raison de leur secret professionnel. Une dispense que le projet de loi de finances pour 2025 prévoit d’officialiser. Actuellement, les intermédiaires soumis au secret professionnel doivent recueillir l’accord de leur client pour souscrire la déclaration.


Cour de justice de l’Union européenne, 26 septembre 2024, aff. C-432/23

Partager cet article

Posted on

Obligation de reclassement : proposez des offres d’emploi précises !

L’employeur qui envisage de procéder à des licenciements économiques doit rechercher, dans l’entreprise et dans les autres entreprises du même groupe, des postes de reclassement pour les salariés menacés de perdre leur emploi. Concrètement, il doit leur adresser des offres de reclassement personnalisées ou bien leur communiquer la liste des offres d’emploi disponibles. Mais attention, car en plus d’être écrites, les offres proposées aux salariés doivent être précises ! En effet, selon le Code du travail, ces offres doivent préciser l’intitulé du poste de travail concerné et son descriptif, sa classification, son niveau de rémunération, sa localisation, le nom de l’employeur et la nature du contrat de travail. Des mentions qui ne doivent pas être oubliées, comme en témoigne une décision récente de la Cour de cassation.

Dans cette affaire, une salariée, engagée en qualité de vendeuse qualifiée et menacée de licenciement économique, s’était vu proposer un emploi de reclassement de magasinière. Après avoir refusé cette offre, elle avait conclu un contrat de sécurisation professionnelle avec son employeur mettant ainsi fin à son contrat de travail. Elle avait ensuite saisi la justice afin de faire requalifier cette rupture en licenciement sans cause réelle et sérieuse. Elle estimait, en effet, que son employeur n’avait pas respecté son obligation de reclassement en lui proposant une offre d’emploi imprécise.

Appelés à se prononcer dans ce litige, les juges ont constaté que l’offre d’emploi proposée à la salariée ne mentionnait ni le nom de l’employeur (adresse et activité de l’entreprise), ni la classification du poste disponible, ni la nature du contrat de travail. Ils en ont conclu que l’employeur, en proposant une offre d’emploi imprécise à la salariée, n’avait pas accompli loyalement son obligation de reclassement. Et donc que la rupture du contrat de travail de la salariée devait être considérée comme un licenciement sans cause réelle et sérieuse.


Cassation sociale, 23 octobre 2024, n° 23-19629

Partager cet article

Posted on

Escroqueries au faux conseiller bancaire : la banque doit-elle rembourser ?

Le « spoofing » est une pratique fréquemment utilisée par les escrocs. Elle consiste à se faire passer pour un conseiller bancaire dans le but de soutirer de l’argent du compte d’un particulier ou d’une entreprise. La pratique est d’autant plus habile que, très souvent, le numéro de téléphone qui apparaît sur l’écran du téléphone de la victime est celui du conseiller bancaire en question. Mieux, la voix de l’escroc peut même être transformée pour ressembler à celle du conseiller ! Du coup, la victime est en confiance et procède, sans se méfier, aux opérations que lui demande d’effectuer l’escroc.

En principe, la banque est tenue de rembourser le client victime de l’escroquerie sauf si celui-ci a fait preuve d’une négligence grave. Ce qu’elle n’a pas été en mesure de démontrer dans l’affaire récente suivante.

Le client d’une banque avait été contacté par téléphone par une personne qui s’était fait passer pour un conseiller bancaire de celle-ci. Ce dernier l’avait informé qu’une attaque informatique avait eu lieu et, pour la déjouer, lui avait demandé d’ajouter, grâce à son code personnel de sécurité, cinq personnes sur la liste des bénéficiaires de virements. Le client s’était exécuté. Mais quelques jours plus tard, il avait constaté que plusieurs virements frauduleux avaient été opérés sur son compte pour un montant total de 54 500 €. Il avait alors demandé à la banque de lui rembourser cette somme. Mais la banque avait refusé, invoquant la négligence grave du client.

Pas de négligence grave

Saisis du litige, les juges ont condamné la banque à rembourser le client au motif que cette dernière n’avait pas rapporté la preuve de la négligence grave du client. En effet, les juges ont constaté que le numéro d’appel apparu sur le téléphone portable du client s’était affiché comme étant celui de son conseiller bancaire et ont retenu qu’il avait cru ainsi être en relation avec une salariée de la banque. En outre, ils ont relevé qu’il avait cru valider l’opération litigieuse sur son application dont la banque avait assuré qu’il s’agissait d’une opération sécurisée. Pour les juges, il résultait de ces circonstances que la négligence grave du client n’était pas caractérisée.


Cassation commerciale, 23 octobre 2024, n° 23-16267

Partager cet article

Posted on

Propos à caractère sexuel échangés par mail : un licenciement est-il justifié ?

Dans une affaire récente, un salarié avait été licencié pour faute grave notamment pour avoir adressé, à l’un de ses subordonnés et à des personnes étrangères à l’entreprise, des mails contenant des propos et des images à caractère sexuel. Des mails qui avaient été envoyés au moyen d’une messagerie professionnelle et qui n’avait pas été identifiés comme étant personnels.

Saisie du litige, la Cour d’appel de Versailles avait estimé que les mails adressés avaient un caractère privé, même s’ils n’avaient pas été identifiés comme étant personnels, qu’ils ne comportaient aucun contenu excessif, diffamatoire ou injurieux et qu’ils n’étaient pas stigmatisants en ce qu’ils ne visaient aucune personne en particulier. Et que ces messages ne pouvaient pas justifier le licenciement du salarié en raison de la liberté d’expression qui lui est garantie, aussi bien à l’extérieur qu’à l’intérieur de l’entreprise. Elle en avait donc conclu que le licenciement prononcé sur la base des mails échangés, par lesquels le salarié avait exercé sa liberté d’expression de manière non abusive, devait être annulé.

Également appelée à se prononcer dans le cadre de ce litige, la Cour de cassation a confirmé la nullité du licenciement, non pas en se basant sur la liberté d’expression, mais parce qu’il portait atteinte à la vie privée du salarié. En effet, les juges ont relevé que les propos litigieux, qui n’avaient pas vocation à être rendus publics, avaient été tenus dans le cadre d’une conversation privée sans rapport avec l’activité professionnelle. Et donc que le licenciement basé sur ces propos portait atteinte au droit au respect de l’intimité de la vie privée du salarié. En conséquence, l’employeur a été condamné à verser au salarié des indemnités liées à son licenciement (indemnité conventionnelle de licenciement, indemnité compensatrice de préavis…) mais aussi une indemnité pour licenciement nul (210 000 €).

Précision : les juges ont également rappelé que le licenciement disciplinaire d’un salarié ne peut pas être prononcé pour des faits relevant de sa vie personnelle. Sauf s’ils constituent un manquement du salarié à une obligation découlant de son contrat de travail. Ce qui n’était pas le cas dans cette affaire.


Cassation sociale, 25 septembre 2024, n° 23-11860

Partager cet article

Posted on

Impôts commerciaux : quand une association exerce une activité lucrative

Une association est, en principe, exonérée d’impôts commerciaux (impôt sur les sociétés, TVA, cotisation foncière des entreprises et cotisation sur la valeur ajoutée des entreprises). Toutefois, pour cela, elle ne doit pas entretenir de relations privilégiées avec des entreprises et sa gestion doit être désintéressée.

En outre, son activité ne doit pas concurrencer le secteur commercial. Sachant que cette condition n’est, en principe, pas remplie lorsque l’association exerce son activité dans la même zone géographique d’attraction qu’une entreprise, qu’elle s’adresse au même public et lui propose le même service. Toutefois, même dans cette situation, l’association peut être exonérée d’impôts commerciaux si elle exerce son activité dans des conditions différentes de celles des entreprises commerciales (réponse à certains besoins insuffisamment satisfaits par le marché, public ne pouvant normalement accéder aux services offerts par les entreprises commerciales, prix pratiqués inférieurs à ceux du secteur concurrentiel ou modulés selon la situation des bénéficiaires, etc.), à condition de ne pas recourir à des méthodes commerciales excédant les besoins de l’information du public sur les services offerts.

Dans une affaire récente, une association ayant pour objet « la mise en place et la gestion d’un espace de travail partagé (coworking) et la promotion d’animations en vue de favoriser les échanges et les rencontres entre ses membres ainsi qu’avec d’autres acteurs de la vie économique et sociale locale » avait fait l’objet d’une vérification de comptabilité aux termes de laquelle l’administration fiscale avait estimé qu’elle exerçait une activité lucrative et devait, à ce titre, payer l’impôt sur les sociétés et la TVA. Une décision contestée en justice par l’association.

Une activité lucrative

Mais les juges ont confirmé que l’association devait être soumise aux impôts commerciaux, même si elle n’avait pas utilisé de procédés publicitaires comparables à celles des entreprises. Pour en arriver à cette conclusion, ils ont d’abord constaté que l’association, qui fournissait à ses adhérents des emplacements de travail partagé dans ses locaux et disposait d’un agrément préfectoral lui permettant d’y domicilier des entreprises, se trouvaient en concurrence avec plusieurs entreprises commerciales proposant les mêmes services dans le même département et la même commune.

Ensuite, ils ont relevé que l’association n’exerçait pas son activité dans des conditions différentes de celles de ces entreprises concurrentes. En effet, l’accès à l’espace de coworking n’était pas réservé à certains publics expressément définis ou à des adhérents sélectionnés sur des critères sociaux mais, au contraire, était ouvert, sans distinction, à tout adhérent ayant versé une cotisation annuelle. En outre, l’association offrait ses prestations à des gammes de prix similaires à celles des entreprises du secteur lucratif sans pratiquer de tarifs différenciés en fonction de certaines catégories de public. Enfin, le fait que l’association proposait gratuitement à ses adhérents des animations et activités culturelles et festives locales ne permettait pas de considérer que les conditions d’exercice de son activité étaient différentes de celles des entreprises.


Cour administrative d’appel de Bordeaux, 5 juillet 2024, n° 22BX02430

Partager cet article

Posted on

Tous les comptes utilisés à l’étranger doivent être déclarés

Les particuliers, les associations et les sociétés (n’ayant pas la forme commerciale), domiciliés ou établis en France, qui disposent de comptes bancaires à l’étranger doivent les mentionner lors de leurs déclarations de revenus ou de résultats. En cas de non-déclaration, ils encourent plusieurs amendes dont les montants peuvent être importants.

À ce titre, dans une affaire récente, le Conseil d’État a précisé que cette déclaration concerne tous les comptes utilisés par le contribuable. En l’espèce, la veuve d’un dirigeant d’entreprise avait fait procéder à la levée d’options sur des titres que détenait son défunt époux. Des titres qui avaient été cédés par la suite, le produit de la vente ayant été versé sur un compte bancaire ouvert aux États-Unis au nom de son mari. Compte dont la veuve avait appris l’existence à l’occasion de cette opération. À la suite d’un contrôle sur pièces, l’administration fiscale avait estimé que les gains résultant de la cession de ces titres auraient dû être inclus dans les revenus déclarés par la veuve.

Un redressement validé par les juges du Conseil d’État qui ont considéré que la veuve avait utilisé le compte, alors même qu’elle n’en était pas titulaire ou n’avait pas agi par procuration. De ce fait, en l’absence de déclaration du compte en question, l’administration fiscale avait pu bénéficier du délai spécial de reprise de 10 ans s’agissant de l’imposition des produits de la cession des titres.


Conseil d’État, 14 octobre 2024, n° 489580

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×