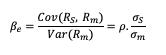
Fil d’actus

Posted on

Arboriculteurs : aide à la rénovation des vergers

Cette année encore, les producteurs de fruits peuvent demander à bénéficier d’une aide à la rénovation de leurs vergers, c’est-à-dire destinée à financer des plantations d’arbres fruitiers (achat des plants, coût de préparation du terrain et de la plantation proprement dite).

Ce dispositif a pour objet d’encourager l’investissement de façon à assurer un renouvellement régulier des espèces et des variétés et de conserver ainsi une arboriculture de qualité répondant aux attentes des consommateurs et contribuant à une meilleure maîtrise des conditions de production.

Basée sur les investissements réalisés dans la double limite annuelle de 20 hectares par exploitation et de 10 hectares par espèce, l’aide correspond à un pourcentage des dépenses engagées. Son taux est de 20 % avec une bonification de 5 points pour les jeunes agriculteurs, les nouveaux installés et les exploitations touchées par la sharka, l’ECA (enroulement chlorotique de l’abricotier) ou tout autre organisme nuisible règlementé.

À l’exception du kiwi, les variétés utilisées doivent impérativement être certifiées ou en cours de certification.

Précision : le cas échéant, les collectivités territoriales peuvent compléter l’aide de FranceAgriMer dans les limites permises par la règlementation communautaire.

Comment demander l’aide ?

En pratique, l’aide doit être demandée, uniquement par voie dématérialisée, auprès de FranceAgriMer au plus tard le 31 juillet 2022 à minuit pour les espèces de fruits autres qu’à noyaux et au plus tard le 15 septembre 2022 à minuit pour les espèces de fruits à noyaux (abricots, cerises, pêches, nectarines, prunes).

L’aide est attribuée prioritairement aux projets répondant aux trois priorités nationales partagées avec les Régions, à savoir :
– le renouvellement des exploitations ;
– la lutte contre les maladies végétales ;
– la recherche d’une double performance économique et environnementale.

Pour en savoir plus sur les modalités de demande et d’attribution de l’aide, rendez-vous sur la page dédiée du site de FranceAgriMer.
Partager cet article

Posted on

Engager un jeune dans le cadre d’un job d’été

Vous allez peut-être devoir recourir aux jobs d’été pour faire face à l’afflux de touristes, à une augmentation temporaire de votre activité ou tout simplement pour remplacer vos salariés partis en congés payés. Quoi qu’il en soit, il vous sera alors indispensable de bien maîtriser les règles qui s’appliqueront aux jeunes que vous accueillerez dans votre entreprise.

Un âge minimal à respecter

En principe, vous ne pouvez pas recruter un jeune âgé de moins de 16 ans. Toutefois, à condition d’obtenir l’accord de son représentant légal et l’autorisation préalable de l’inspection du travail, vous avez la possibilité d’employer un jeune de plus de 14 ans et de moins de 16 ans pour accomplir des travaux légers et adaptés à son âge pendant une partie de ses vacances scolaires. Mais attention, cette période de travail ne doit pas excéder la moitié de ses vacances, soit un mois de travail au plus pour 2 mois de vacances.

Un contrat en bonne et due forme

Quelle que soit la durée de son séjour dans votre entreprise, le jeune recruté dans le cadre d’un job d’été doit signer un contrat de travail à durée déterminée. Un contrat qui doit préciser, en particulier, le motif de sa signature (accroissement temporaire d’activité, remplacement d’un salarié absent…), son terme ou sa durée minimale ainsi que le poste de travail concerné.

Précision : la conclusion d’un contrat de travail avec un mineur suppose l’accord de son représentant légal.

Une rémunération basée sur le Smic

Votre jeune recrue a normalement droit à la même rémunération qui serait allouée à un salarié de qualification équivalente (diplôme, expérience…) embauché en contrat à durée indéterminée pour exercer la même fonction. Sachant que cette rémunération ne peut pas être inférieure au Smic ou au salaire minimal fixé par votre convention collective.

Sauf disposition plus favorable de votre convention collective, une minoration du Smic est toutefois prévue pour les jeunes de moins de 18 ans : de 20 % pour les jeunes de moins de 17 ans et de 10 % pour ceux âgés de 17 à 18 ans. Un abattement qui ne s’applique pas au jeune qui justifie de 6 mois de pratique dans votre branche professionnelle.

À savoir : les avantages accordés aux autres salariés de l’entreprise, comme les titres-restaurant ou la prise en charge des frais de transport, bénéficient également aux jeunes recrutés pour l’été.

Des conditions de travail aménagées

Les jeunes de moins de 18 ans ne peuvent pas travailler plus de 8 heures par jour (7 heures pour les moins de 16 ans), ni plus de 35 heures par semaine. Et vous devez leur accorder au moins 30 minutes consécutives de pause, dès lors que leur temps de travail quotidien excède 4 heures 30.

Quant au travail de nuit, c’est-à-dire celui effectué entre 22 heures et 6 heures (entre 20 heures et 6 heures pour les moins de 16 ans), il est, en principe, interdit aux mineurs.

Important : si vous recrutez un mineur, vous devez lui faire passer, avant sa prise de poste, une visite d’information et de prévention réalisée par un professionnel de santé de votre service de prévention et de santé au travail.

Partager cet article

Posted on

Avocats : prestations de conseils en ressources humaines

En 2016, les pouvoirs publics ont instauré un dispositif d’aide financière à destination des TPE et des PME qui font appel à un professionnel pour répondre à des besoins de conseils en ressources humaines. Or l’instruction du ministère du Travail en date du 4 juin 2020, qui a élargi et redéfini les modalités d’application de ce dispositif de prestation conseil en ressources humaines (PCRH), écarte expressément les avocats de la liste des prestataires habilités à intervenir dans ce cadre et donc à ouvrir droit à l’aide financière pour les prestations fournies en la matière.

À noter : sont également exclus du champ d’application du dispositif les opérateurs de compétence (OPCO), les chambres consulaires, les organisations professionnelles et les experts-comptables.

Une exclusion injustifiée

Du coup, le Conseil national des barreaux (CNB) a contesté l’exclusion des avocats du champ d’application de ce dispositif, d’abord devant le ministre du Travail, mais en vain, puis devant le juge administratif.

Et il a obtenu gain de cause. En effet, le Conseil d’État a relevé que de nombreux cabinets d’avocats disposent d’une expérience en matière de conseil et de gestion des ressources humaines en entreprise. En outre, il a constaté que plusieurs des thématiques concernées par la PCRH comportent une dimension juridique et que les connaissances sur l’environnement institutionnel et l’expertise en matière de droit du travail sont des critères de contrôle de la qualité des prestataires auxquels les entreprises peuvent faire appel.

Il a donc estimé qu’en excluant, par principe, les cabinets d’avocats des prestataires auxquels les entreprises peuvent faire appel pour bénéficier de la prestation « conseil en ressources humaines », l’instruction du 4 juin 2020 porte une atteinte injustifiée au principe de libre concurrence.


Conseil d’État, 26 avril 2022, n° 453192

Partager cet article

Posted on

DCF : l’art et la manière de tenter d’estimer le WACC

Introduction

La dernière newsletter a traité le point concernant la projection des flux de trésorerie pour la valorisation Discounted Cash Flow (DCF). Rappelez-vous le principe de base : selon la méthode DCF, la valeur d’entreprise est la somme actualisée des flux de trésorerie libres générés par cette dernière actualisée au coût moyen pondéré du capital (« CMPC » ou « WACC » pour Weighted Average Cost of Capital).

L’actualisation, pour rappel, est le calcul financier permettant de déterminer la valeur présente d’un flux financier futur. Ainsi, par exemple, un agent économique avec un taux d’actualisation implicite de 10% sera indifférent entre 10€ immédiatement ou 11€ dans 1 an. Mais comment estime-t-on concrètement ce fameux taux d’actualisation ?


Le WACC et le CPAM : ce que l’on apprend (ou pas) à l’école

Faisons un petit résumé des deux principales notions enseignées en école de commerce et d’ingénieur en spécialité finance :

  • la notion de coût moyen pondéré du capital (abrégé en CMPC ou plus souvent WACC pour Weighted Average Cost of Capital)
  • la notion de Modèle d’Equilibre des Actifs Financiers (abrégé en MEDAF ou plus souvent CAPM pour Capital Asset Pricing Model) pour le coût des capitaux propres.


D’après la théorie financière orthodoxe, le WACC est le taux d’actualisation à utiliser dans la méthode DCF et représente le coût moyen de financement de l’entreprise au vu de ses risques (opérationnels et financiers).

La formule est la suivante :

Formule WACC

avec E la valeur des capitaux propres, D la valeur des dettes, ke le coût des capitaux propres (basé sur les calculs du CAPM comme abordé ensuite), kd le coût de la dette et Tax le taux d’imposition effectif de l’entreprise.

Voyons déjà les premières difficultés se dessiner, dont une majeure de « circularité« . En effet, le WACC dépend de la valeur financière des capitaux propres, hors, on calcule le WACC dans l’optique précise d’obtenir par DCF une valorisation des capitaux propres à l’arrivée !

La solution de facilité – qui est fondamentalement fausse – est de considérer la valeur des capitaux propres comme la capitalisation boursière, ce qui revient à dire que les marchés financiers sont 100% efficients… De plus, quid des entreprises non cotées? Ce point très complexe (problème de liquidité / « marketabilité ») sera traité dans une newsletter future. La meilleure approche est de traiter la circularité en insérant le modèle DCF dans une boucle WACC/Valeur des capitaux propres.


Voyons maintenant la valorisation des dettes. En règle générale, dans une approche simple, on considère la comptabilisation des dettes au bilan.

Cette approche est correcte si la situation de crédit de l’entreprise est historiquement bonne et stable. Si au moment de contracter ses emprunts l’entreprise avait un rating de crédit de AA (très bonne notation) et qu’en raison de la crise son rating de crédit est tombé à B (notation très médiocre en terme de qualité de signature), clairement la valeur des dettes sera largement inférieure à la comptabilisation historique.

Autre difficulté : la notion d’endettement net. Cette notion est dangereuse car se pose par exemple la question du WACC avec un endettement net négatif. Plusieurs écoles s’affrontent :

  • celle qui consiste à mettre la dette nette dans le WACC même si elle est négative
  • celle qui consiste à mettre la dette à 0 dans le WACC si la dette nette est négative
  • et enfin celle qui considère qu’il faut valoriser l’entreprise sans prendre en compte le cash.

La réponse la plus rigoureuse est clairement la dernière. La valeur d’une entreprise avec cash est égale à la valeur de l’entreprise sans cash ajustée de la valeur du cash (et ici encore la valeur du cash n’est pas forcément celle au bilan. Petit teaser 😉  : la valeur du cash est égale à la valeur de ce que vous en faites…).

Enfin kd est le coût de la dette et là encore il dépend du risque de crédit présent et futur de l’entreprise (donc on ne prend en considération le coût historique que si l’entreprise est stable et sans risque).


Attaquons-nous maintenant au CAPM. La philosophie du CAPM est simple : la rentabilité exigée par les actionnaires (i.e. le coût des capitaux propres) est uniquement liée au risque non diversifiable (ou risque de marché).

Les actionnaires demandent donc une prime de risque pour compenser le risque qu’ils ne peuvent pas diversifier dans leur portefeuille. Ainsi plus l’exposition au risque de marché (non diversifiable) d’une entreprise est grande et plus son coût des capitaux propres est élevé car les actionnaires exigent une compensation plus grande vis-à-vis du risque. La fameuse formule du CAPM est la suivante :

Formule CAPM

Avec ke le coût des capitaux propres, rf le taux sans risque,  le Beta des capitaux propres et erp la prime de risque pour le marché action. Nous ne ferons pas la liste des nombreuses hypothèses sous-jacentes à ce modèle (rationalité des investisseurs, utilité quadratique, notion d’agent représentatif, etc…)

Premier écueil et non des moindres : le CAPM n’inclut qu’un seul facteur, c’est-à-dire que la rentabilité exigée des actionnaires ne dépend que de l’exposition au risque de marché et rien d’autre. Il y a toute une industrie en finance qui s’est créée en contradiction avec ce principe : le « Factor Investing« .

Le principe de cette industrie est simple : construire des portefeuilles avec une exposition forte à un facteur (par exemple en étant acheteur sur les entreprises fortes sur ce facteur et en vendant les entreprises faibles sur ce dernier).

Les facteurs les plus courants sont :

  1. le facteur « Taille » (les petites entreprises surperforment les grosses et ont donc une rentabilité exigée plus forte),
  2. le fameux facteur «Value » (les entreprises « peu chères » en terme de valorisation sont censées surperformer les entreprises dites « chères » et ont donc une rentabilité exigée plus forte),
  3. le facteur « Momentum » (les entreprises dont le cours de Bourse a beaucoup monté dans une période récente surperforment les autres et ont donc une rentabilité exigée plus forte),
  4. le facteur « Qualité » (les entreprises qui ont fondamentalement une bonne profitabilité/rentabilité surperforment leurs pairs et donc les actionnaires exigent une rentabilité plus forte)
  5. et toute une myriade d’autres facteurs (les américains parlent de « Factor Zoo »).

Clairement, si le CAPM était empiriquement juste, toute l’industrie « Smart Beta » et « Factor Investing » n’aurait aucune raison d’exister…

Revenons maintenant à un problème non trivial du CAPM : l’estimation des paramètres.


Première difficulté : le taux sans risque ? Pour faire simple, il s’agit de la valeur temps de l’argent quand il n’y a aucun risque (notamment aucun risque de marché et aucun risque de crédit). Pour une entreprise française quel taux prend-on sans risque ? Très souvent on entend l’OAT 10 ans (le taux des obligations françaises à 10 ans).

Certes le risque est faible mais le risque des obligations allemandes est inférieur et donc pour la zone Euro, le taux 10 ans des obligations allemandes devrait être un indicateur du taux sans risque. Et pourquoi 10 ans? Pourquoi pas 5 ans ou 30 ans ? 10 ans est devenu un espèce de standard de marché et n’a que peu d’effet si la courbe des taux est peu pentue. L’idéal serait de prendre la courbe complète des taux.

Déjà pour un pays peu risqué comme la France, on voit que la solution n’est pas triviale alors, quid des pays émergents ? Quel est le taux sans risque si on veut valoriser une entreprise du Kenya ou de Colombie ? Ici, prendre le taux des obligations d’Etat n’a aucun sens. Le risque de crédit et l’inflation sont tout sauf négligeables. Il faut donc penser à corriger les taux d’Etat par les spreads de crédit (avec le marché CDS par exemple ou alors avec le spread par rapport aux obligations US) et par l’anticipation d’inflation. On obtient alors un « vrai équivalent taux sans risque ».

La prime de risque du marché action (l’Equity Risk Premium du CAPM) mesure la différence de rentabilité entre le marché action dans son ensemble et le marché « obligataire sans risque ». Les problèmes de son estimation sont multiples et on retrouvera les mêmes pour le Beta.  

Prenons pour exemple le cas d’une entreprise US. Premier problème : la définition des « marchés » et donc des indices de référence. Pour un investisseur américain, quel indice recouvre le marché « Action »  : le SP500, le Nasdaq, le Dow Jones ? Clairement ces indices ne sont pas assez représentatifs de l’intégralité de l’économie américaine. La solution serait-elle de prendre un indice très large comme le Russell 2000 ? L’approche est meilleure mais pas suffisante à notre avis. Car avec la mondialisation financière les investisseurs américains sont aussi exposés à l’Europe, à l’Asie et aux marchés émergents. In fine, le MSCI World est le plus large en terme de diversité d’entreprise et d’exposition géographique.

Le deuxième problème est un problème de fréquence des estimations et de longueur de la période d’estimation. Et on se heurte là à un problème statistique majeur. Plus on échantillonne « court » – par exemple avec les performances journalières – et plus on obtient de la donnée – certes – mais plus il y a du bruit non significatif et donc plus l’estimation est fausse… A contrario, plus on échantillonne « long » – par exemple avec des performances mensuelles ou annuelles – plus on filtre le bruit mais au détriment du nombre de points…

Concernant la période, plus la période est longue et plus le nombre de points est élevé (ce qui est bon pour l’estimation statistique) mais moins il y a alors de chances que la prime de risque soit constante. C’est pourquoi la prime de risque action en 1890 ne peut en aucun cas être la même que celle d’aujourd’hui !

Pour le Beta les difficultés sont exactement les mêmes avec, de surcroît, la complexité de l’effet de levier. Pour rappel la formule du Beta des capitaux propres est la suivante :

Formule du Beta

avec ρ la corrélation entre la performance boursière de l’entreprise et la performance boursière du marché action, σs la volatilité de la performance boursière de l’entreprise et σm la volatilité de la performance boursière du marché action.

Le Beta des capitaux propres dépend ensuite de nombreux ajustements propres à l’entreprise. Le plus courant est l’ajustement à cause de l’endettement financier de l’entreprise pour arriver au fameux Beta de l’actif économique (ou « Unlevered Beta ») :

Unlevered Beta

avec comme principales hypothèses que la dette de l’entreprise reste constante et que le Beta de la dette soit nul (donc aucun risque de crédit). Il y a d’autres ajustements possibles comme par exemple ajuster la présence de beaucoup de cash au bilan ou encore pour ajuster le levier opérationnel (coût fixe vs coût variable).

Une pratique assez répandue est de calculer le Beta des capitaux propres de toutes les entreprises d’une industrie en prenant par exemple les rentabilités hebdomadaires sur 6 mois, de calculer les Beta économiques en ajustant avec la structure du capital de chacune des entreprises et ensuite d’appliquer comme Beta économique de l’entreprise sous évaluation la moyenne du secteur.


La philosophie de Retout-EvalXP

Les équipes de Retout-EvalXP maîtrisent parfaitement les calculs du CAPM et surtout ses limites. Nous savons parfaitement expliquer d’où viennent nos données et argumenter nos résultats.

Enfin, partageons une vérité : la meilleure explication du taux d’actualisation vient de la finance comportementale et dans son utilisation pratique du capital investissement.

La formule du taux d’actualisation est subjective et peu très trivialement se réduire à :

taux actualisation

avec ρ la préférence pour le présent (à savoir êtes-vous un investisseur long terme très patient ou très court terme avec une exigence de profit immédiate ?), λ l’aversion au risque (êtes-vous un dirigeant ultraconservateur qui veut prendre le minimum de risque ou bien un investisseur « joueur » prêt à parier pour prendre de gros risques ?) et enfin R la mesure de risque (quel est le risque pour vous : la non stabilité des résultats ? La perte maximale ?).

Les équipes de Retout-Eval XP sont là pour vous aider à définir votre taux d’actualisation en adéquation avec vos projets,  en accord avec toutes les parties prenantes et surtout cohérent avec les contextes d’évaluation !

Retrouvez ici l’ensemble de nos précédentes newsletters et thématiques traitées.

Benjamin FORESTIER

Partner Retout EvalXP

Professeur Affilié Ecole Polytechnique

Patrick LEGLAND

Partner Retout EvalXP

Professeur Affilié Ecole HEC Paris

QUI SOMMES-NOUS

Entièrement dédié à l’Evaluation et la Valorisation d’actifs, RETOUT-EVAL XP est la combinaison d’un groupe d’expertise-comptable, audit et conseil présent à Paris et régions (Île-de-France, Normandie, Centre, Rhône-alpes) de 135 personnes et de spécialistes de tout 1er plan en valorisation d’actifs.

Patrick LEGLAND, Professeur Affilié à HEC Paris, Département Finance, qui enseigne notamment dans le master International of Finance (« MIF »), élu meilleur Master en Finance dans le monde. 
Il dirige par ailleurs le programme certifiant HEC Paris – Ordre des Experts Comptables, qui forme les Experts Comptables a devenir Directeur Financier de transition. Depuis plus de 25 ans, Patrick est un professionnel de la finance haut de bilan, spécialiste dans l’accompagnement de PME.

Benjamin FORESTIER, Professeur affilié à Ecole Polytechnique Paris, ingénieur spécialiste des secteurs High tech. Depuis plus de 15 ans, Benjamin est un professionnel corporate finance et conseil stratégique qui officie tant pour les Start-up que les grands groupes.

Jean-Paul RETOUT, expert-comptable (DESCF, DEA de gestion Option finance) et titulaire d’un doctorat de gestion de l’université Paris I – Sorbonne. Fondateur du groupe Retout & Associés, il a acquis une forte expertise en Audit et « Transaction Services » pour les PME-PMI et les grands groupes.

Cedric KONOPKA, diplômé SKEMA Business School et université Paris-Dauphine, exerce depuis plus de 18 ans dans le conseil en fusion-acquisition (Banque, Boutique M&A) et le conseil aux PME (Chambre de Commerce et d’industrie de Paris Ile-de-France) dans le cadre de cession & reprise /LBO primaires .

Cette équipe cumule plus de 40 ans d’expérience en finance, banque d’affaires et haute technologie, ainsi que 20 ans d’enseignement en Grandes Ecoles (HEC Paris et Ecole Polytechnique Paris), MBA et programmes de formations executives.

Portée par une exigence d’excellence pour nos clients, cette offre de services dédiée s’adresse aux :

🔹  PME-PMI (jusqu’a l’ETI)

🔹  Start-ups

🔹  VCs et fonds d’investissement

🔹  Family Office – Banques privées/Gestion de fortune – Etudes notariales

Affirmant un positionnement clair, notre spectre de prestations couvre un champ de thématiques précises :

🔹  Evaluation financière

🔹  Valorisation dans le cadre de levée de fonds, augmentation de capital

🔹  Valorisation de marques (et autres actifs immatériels)

🔹  Valorisation des Management Package (BSA, Stocks options…)

🔹  Expertise dans le cadre de donations/transmissions
 (avec méthodes retenues par les services fiscaux)

🔹  Fairness opinion / Attestation d’équité

🔹  PPA – Purchase Price Allocation

🔹  Modeling & Prévisionnels

Partager cet article

Posted on

Du nouveau pour la protection sociale des non-salariés agricoles

La dernière loi de financement de la Sécurité sociale est venue renforcer la protection sociale des travailleurs non salariés agricoles. En effet, d’une part, les exploitants qui ne sont pas remplacés durant leur congé de paternité peuvent désormais prétendre à une indemnité journalière forfaitaire. D’autre part, un capital décès peut aujourd’hui être attribué aux ayants droit des non-salariés agricoles. Des prestations dont les montants viennent d’être précisés par décret.

Des indemnités à défaut de remplacement

Durant leur congé de paternité, les travailleurs non salariés agricoles (exploitants, conjoints collaborateurs, aides familiaux…) bénéficient d’une allocation de remplacement. Ce remplacement pouvant s’effectuer par l’intermédiaire d’un service de remplacement (l’allocation est alors directement réglée à ce service) ou par le recrutement d’un salarié (l’allocation est alors versée à l’exploitant).

Rappel : la durée du congé de paternité est fixée à 25 jours calendaires (32 jours en cas de naissances multiples).

À défaut de pouvoir être remplacés au sein de leur exploitation, les travailleurs non salariés agricoles peuvent se voir octroyer une indemnité journalière forfaitaire. Pour 2022, le montant de cette indemnité s’élève à 56,40 € par jour.

À noter : cette mesure s’applique aux congés de paternité débutant à compter du 1er janvier 2022. Elle concerne le père de l’enfant et, le cas échéant, le conjoint, le concubin ou le partenaire de Pacs de la mère.

Un capital décès pour les ayants droit

En cas de décès d’un travailleur non salarié agricole (exploitant, aide familial, associé d’exploitation), la Mutualité sociale agricole (MSA) verse un capital décès à ses ayants droit ainsi qu’aux collaborateurs d’exploitation. Mais à condition, notamment, que le travailleur non salarié ait été affilié au régime Amexa pendant au moins un an.

Précision : cette prestation concerne les décès qui surviennent à compter du 1er janvier 2022.

Le montant du capital décès ainsi accordé s’élève à 3 538,03 € (montant revalorisé chaque année au 1er avril). En pratique, après avoir eu connaissance du décès du non-salarié agricole, la MSA doit, dans les 2 mois qui suivent celui du décès, informer ses ayants droit des conditions d’attribution du capital décès. Une fois le dossier complet, l’organisme dispose de 15 jours pour verser la prestation.


Décret n° 2022-772 du 29 avril 2022, JO du 3 mai

Partager cet article

Posted on

Les Français ont moins donné en 2021

Comme chaque année, la fondation des Apprentis d’Auteuil nous livre les résultats de son baromètre de la solidarité. Un baromètre qui mesure la générosité des Français pour l’année 2021.

Globalement, ce sondage, réalisé par Ipsos, nous révèle que le nombre de donateurs est resté stable en 2021. Près d’un Français sur deux déclare avoir fait au moins un don en 2021 (48 % en 2021, contre 49 % en 2020). Chez les Français les plus aisés, la part de donateurs est plus élevée et progresse légèrement (80 % en 2021, contre 77 % en 2020).

Bien que les chiffres pour 2021 soient positifs, la fondation des Apprentis d’Auteuil souligne que le montant moyen des dons est en forte baisse. Ce montant étant de 274 € en 2021, contre 395 € en 2020, soit une baisse de 30,6 %. Dans le détail, 35 % des donateurs ont consenti des dons pour un montant supérieur à 100 € en 2021 (-12 points vs 2020, -17 points vs 2019) et seuls 8 % ont consenti des dons d’au moins 500 € (-6 points vs 2020, -4 points vs 2019). Pour les hauts revenus, le constat est le même : le don moyen est passé de 2 463 € en 2020 à 2 191 € en 2021.

Pour l’année 2022, les intentions de dons sont, là aussi, stables. Au premier trimestre 2022, la part de donateurs, portée par la solidarité pour l’Ukraine, est en hausse par rapport à la même période en 2021 (29 %, +4 points et 63 %, +12 points chez les hauts revenus). Quant aux intentions de dons pour le reste de l’année, elles sont stables pour le grand public (50 %) et en hausse pour les hauts revenus (82 %, +5 points).

Si la majorité des donateurs à hauts revenus prévoit de donner des montants plus élevés en 2022 qu’en 2021 (57 %, +9 points vs 2021), les autres donateurs sont plus partagés. Ainsi, 25 % (+8 points) des Français comptent donner moins, voire ne plus donner cette année, ce qu’ils justifient avant tout par la baisse de leur pouvoir d’achat (57 %) et leur peur face à l’inflation (36 %).

Précision : pour les hauts revenus, les avantages fiscaux (et notamment le nouveau dispositif faisant passer le plafond de déduction de 75 % de l’impôt sur le revenu de 552 € à 1 000 €) accordés, dans ce cadre, ont une forte incidence sur le montant de leurs dons.


Fondation des Apprentis d’Auteuil

Partager cet article

Posted on

De nouvelles obligations et interdictions pour les commerçants

À compter du 28 mai 2022, de nouvelles obligations et interdictions vont s’imposer aux commerçants. Voici les principales d’entre elles.

Rabais et promotions

Les commerçants qui, à compter du 28 mai 2022, annonceront une réduction de prix devront indiquer le prix antérieur pratiqué avant cette réduction. Ce prix antérieur étant le prix le plus bas pratiqué par le commerçant à l’égard de tous les consommateurs au cours des 30 jours précédant l’application de la réduction. L’objectif de cette mesure étant d’empêcher les faux rabais.

Précision : lorsque plusieurs réductions de prix successives auront été opérées pendant une période déterminée (par exemple les différentes démarques en période de soldes), le prix antérieur sera celui qui aura été pratiqué avant l’application de la première réduction de prix.

Et attention, le non-respect de cette obligation constituera une pratique commerciale trompeuse susceptible d’être sanctionnée par une amende pouvant aller jusqu’à 300 000 € voire par une peine d’emprisonnement pouvant aller jusqu’à 2 ans.

Démarchage à domicile

Toujours à compter du 28 mai 2022, les professionnels auront l’interdiction de démarcher un consommateur à son domicile en vue de lui vendre des produits ou de lui fournir des services lorsque celui-ci aura clairement exprimé sa volonté de ne pas faire l’objet de telles visites.

Les sanctions encourues en cas de violation de cette interdiction consisteront en une amende pouvant s’élever à 150 000 € voire en une peine d’emprisonnement d’un an maximum.

Vente en ligne

De nouvelles pratiques deviennent expressément interdites en matière de vente en ligne à compter du 28 mai 2022. Ainsi, il sera notamment interdit de diffuser de faux avis de consommateurs ou de modifier des avis de consommateurs sur un site de vente en ligne. De même, interdiction sera faite d’affirmer que des avis sur un produit sont diffusés par des consommateurs qui ont effectivement utilisé ou acheté le produit sans que des vérifications aient été effectuées.

Là encore, ces pratiques seront considérées comme des pratiques commerciales trompeuses susceptibles d’être sanctionnées par une amende pouvant aller jusqu’à 300 000 € voire par une peine d’emprisonnement pouvant aller jusqu’à 2 ans.

Renforcement des sanctions

Enfin, les sanctions encourues par les commerçants en cas de violation de certaines règles sont renforcées. Tel est le cas d’un manquement à l’obligation d’information précontractuelle du consommateur sur l’existence des garanties légales de conformité et des vices cachés ou d’une éventuelle garantie commerciale qui, à compter du 28 mai 2022, sera passible d’une amende de 15 000 € (au lieu de 3 000 € auparavant) pour une personne physique et de 75 000 € (au lieu de 15 000 €) pour une personne morale. Idem pour un manquement à l’obligation d’information du consommateur en cas de contrat conclu à distance.

Ces mêmes sanctions renforcées seront désormais encourues par un professionnel qui prévoira des clauses abusives prohibées dans ses contrats ou qui y maintiendra des clauses jugées abusives par une décision de justice.


Ordonnance n° 2021-1734 du 22 décembre 2021, JO du 23

Partager cet article

Posted on

Associations : comment fonctionne la franchise des impôts commerciaux ?

Les associations qui se livrent à des activités lucratives sont, en principe, soumises aux impôts commerciaux (impôt sur les sociétés, TVA et contribution économique territoriale).

Cependant, celles dont la gestion est désintéressée en sont exonérées lorsque leurs activités non lucratives restent significativement prépondérantes et que leurs activités lucratives accessoires n’excèdent pas une certaine limite fixée, pour 2022, à 73 518 €. Cette franchise des impôts commerciaux s’appliquant automatiquement dès lors que ses conditions d’application sont réunies.

Des activités non lucratives significativement prépondérantes

Selon l’administration fiscale, ce critère est apprécié, en principe, de manière comptable, c’est-à-dire en regardant la part que représentent les recettes lucratives par rapport à l’ensemble des financements de l’association (recettes, cotisations, subventions, dons, legs, etc.).

D’autres éléments, comme la part des effectifs ou des moyens consacrés respectivement aux activités lucratives et non lucratives, peuvent être pris en compte lorsque les activités non lucratives font appel de façon significative à des soutiens non financiers difficilement évaluables (bénévolat, dons en nature…).

Une limite fixée à 73 518 €

En 2022, la limite de la franchise des impôts commerciaux s’élève à 73 518 €.

Elle s’applique :
– aux recettes lucratives accessoires encaissées au titre des exercices clos à compter du 31 décembre 2021 pour l’impôt sur les sociétés ;
– aux impositions établies au titre de 2022 pour la contribution économique territoriale ;
– aux recettes lucratives accessoires encaissées en 2022 pour la TVA.

À savoir : en matière de TVA, le bénéfice de la franchise pour 2022 suppose que la limite de 73 518 € soit respectée non seulement pour les recettes lucratives accessoires perçues en 2022, mais également pour celles encaissées en 2021.

Les recettes lucratives accessoires à prendre en compte correspondent aux recettes d’exploitation hors TVA (vente de biens et de prestations de services) perçues par l’association au titre d’une année civile (et non pas d’un exercice comptable). En sont exclues les recettes exceptionnelles (cessions de matériel, subventions exceptionnelles…) ainsi que celles provenant notamment :
– d’activités non lucratives (cotisations, libéralités affectées à l’activité non lucrative…) ;
– de la gestion de patrimoine (loyers, revenus de capitaux mobiliers…) ;
– de six manifestations annuelles de bienfaisance ou de soutien ;
– d’opérations immobilières non exonérées de TVA.

Partager cet article

Posted on

Sport : certificat médical pour obtenir une licence

Actuellement, pour obtenir une licence de la part d’une fédération sportive, les personnes majeures doivent fournir un certificat médical datant de moins d’un an et attestant l’absence de contre-indication « à la pratique du sport », le cas échéant en compétition.

Le renouvellement de cette licence n’est pas soumis à la présentation d’un certificat médical chaque année mais uniquement tous les 3 ans. Les années où ce document n’est pas exigé, le licencié doit répondre, par lui-même, à un questionnaire sur son état de santé au cours des 12 derniers mois. Et il doit fournir un certificat médical seulement en cas de réponse affirmative à au moins une question.

La récente loi visant à démocratiser le sport en France modifie ces dispositions. Ainsi, désormais, il appartient aux fédérations sportives, après avis de leurs commissions médicales, de décider si les personnes majeures doivent ou non présenter un certificat médical pour obtenir ou renouveler une licence. Doivent ainsi être fixés, le cas échéant, la nature, la périodicité et le contenu des examens médicaux liés à l’obtention de ce certificat, en fonction des types de participants et de pratiques.

Précision : ces règles devront être inscrites dans leur règlement fédéral.

De même, l’inscription d’une personne majeure non licenciée à une compétition sportive ne sera plus soumise à la présentation d’un certificat médical datant de moins d’un an établissant l’absence de contre-indication à la pratique du sport ou de la discipline concernée en compétition.

Là encore, il revient désormais aux fédérations sportives de décider si elles exigent ou non ce certificat médical ainsi que la nature, la périodicité et le contenu des examens médicaux liés à l’obtention de ce certificat, en fonction des types de participants et de pratiques, et la liste des licences délivrées par d’autres fédérations permettant de participer aux compétitions sportives.

Exception : un certificat médical datant de moins d’un an et attestant de l’absence de contre-indication à la pratique de la discipline concernée reste exigé pour obtenir ou renouveler une licence permettant de pratiquer certains sports présentant des contraintes particulières. Sont ainsi concernés le parachutisme, la plongée subaquatique, l’alpinisme, la spéléologie, le rugby, les disciplines, pratiquées en compétition, pour lesquelles le combat peut prendre fin, notamment ou exclusivement lorsqu’à la suite d’un coup porté l’un des adversaires se trouve dans un état le rendant incapable de se défendre et pouvant aller jusqu’à l’inconscience, celles comportant l’utilisation d’armes à feu ou à air comprimé et celles, pratiquées en compétition, comportant l’utilisation de véhicules terrestres à moteur (sauf le modélisme automobile radioguidé) et les disciplines aéronautiques pratiquées en compétition (sauf l’aéromodélisme).


Art. 23 et 24, loi n° 2022-296 du 2 mars 2022, JO du 3

Partager cet article

Posted on

Primes d’intéressement et exonération de cotisations sociales

L’intéressement consiste pour les employeurs à verser aux salariés des primes dont le montant dépend des résultats ou des performances de l’entreprise. Ce dispositif facultatif permet de motiver les salariés tout en bénéficiant d’un avantage social puisque les primes d’intéressement sont, sous certaines conditions, exonérées de cotisations sociales.

Ainsi, le bénéfice de cette exonération suppose que l’accord d’intéressement soit conclu avant le premier jour de la deuxième moitié de la période de calcul suivant la date de sa prise d’effet et que cet accord soit déposé sur la plate-forme TéléAccords dans les 15 jours suivant cette date.

Exemple : un accord d’intéressement applicable du 1er janvier au 31 décembre 2022 doit être conclu avant le 1er juillet 2022 et doit être déposé au plus tard le 15 juillet 2022.

La Cour de cassation vient de rappeler les conséquences d’un dépôt tardif de l’accord d’intéressement sur l’exonération de cotisations sociales.

Dans cette affaire, une société avait conclu le 23 septembre 2014 un accord d’intéressement pour une période de 3 ans allant du 1er avril 2014 au 31 mars 2017. Cet accord avait bien été conclu avant le premier jour de la deuxième moitié de la période de calcul suivant la date de sa prise d’effet, soit avant le 1er octobre 2014. Mais alors qu’il aurait dû être déposé au plus tard le 15 octobre 2014, il l’avait été le 12 novembre 2014, soit avec presque un mois de retard.

À la suite d’un contrôle, l’Urssaf avait adressé à la société un redressement de cotisations de plus de 407 000 €. Elle estimait que le dépôt tardif de l’accord lui faisait perdre le bénéfice de l’exonération de cotisations pour les primes d’intéressement versées au titre de la première année d’application de l’accord, soit pour la période du 1er avril 2014 au 31 mars 2015.

Contestant cette décision en justice, l’employeur prétendait que ce dépôt tardif ne remettait pas en cause cette exonération et qu’à tout le moins, celle-ci devait lui être accordée pour la période postérieure au dépôt de l’accord (du 12 novembre 2014 au 31 mars 2015).

Une vision que n’a pas partagée la Cour de cassation. En effet, pour elle, un accord d’intéressement déposé hors délai n’ouvre droit aux exonérations que pour les périodes de calcul ouvertes postérieurement à son dépôt. En conséquence, dans cette affaire, la société perd l’exonération de cotisations sociales pour les primes d’intéressement versées au titre de la première année d’application de l’accord, soit pour la période du 1er avril 2014 au 31 mars 2015. Seules les primes correspondant aux exercices ouverts à compter du 1er avril 2015 bénéficient donc de cet avantage.


Cassation civile 2e, 12 mai 2022, n° 20-22367

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×