Fil d’actus

Posted on

Ordres de virement suspects : la banque doit vérifier leur régularité auprès du dirigeant

La fraude au président est un cas typique d’abus de confiance. Elle consiste pour le fraudeur à contacter une entreprise, par courriel ou par téléphone, en se faisant passer pour le président de la société mère ou du groupe. Après quelques échanges destinés à instaurer la confiance de son interlocuteur, le fraudeur lui demande de réaliser, en urgence et en toute confidentialité, un virement international non planifié. Après avoir reçu les références du compte étranger à créditer, la personne sollicitée va alors s’exécuter. Et le mal est fait !

À ce titre, la Cour de cassation a rappelé récemment qu’en présence d’ordres de virement présentant des anomalies apparentes, la banque doit, en vertu de son obligation de vigilance, vérifier leur régularité directement auprès du dirigeant de l’entreprise.

Dans cette affaire, en exécution de courriels qui lui avaient été adressés par un fraudeur ayant usurpé l’identité du dirigeant d’une société, la comptable avait ordonné plusieurs virements depuis le compte de la société vers le compte d’une autre société située à Hong-Kong, le tout pour un montant de plus de 2 millions d’euros. Après qu’elle s’est rendue compte de la supercherie, la société avait agi contre la banque en remboursement des sommes ainsi versées.

Une vérification auprès du dirigeant lui-même

Elle a obtenu gain de cause, les juges ayant estimé que les ordres de virement comportaient des anomalies apparentes et que les circonstances inhabituelles dans lesquelles ces virements avaient été effectués laissaient suspecter une possible fraude au président, à savoir :

– les ordres de virement avaient un caractère inhabituel et répété ;

– la période de l’année à laquelle ils étaient intervenus était inhabituelle ;

– leurs montants étaient élevés par rapport aux ordres de virement habituellement donnés à la banque ;

– ils avaient été établis au bénéfice de sociétés qui ne faisaient pas partie des relations d’affaires de la société et qui étaient situées en dehors de l’espace habituel de son activité.

Pour les juges, la banque aurait donc dû vérifier la régularité des ordres de virement auprès du dirigeant de la société, seule personne contractuellement habilitée à les valider, et non pas seulement, comme elle l’avait fait, auprès de la comptable.
Cassation commerciale, 2 octobre 2024, n° 23-13282

Partager cet article

Posted on

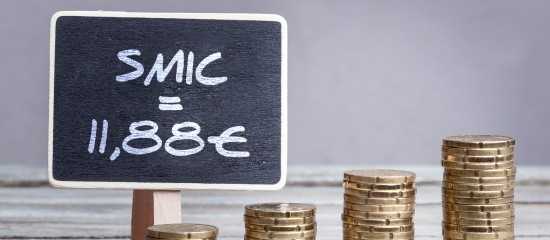
Le Smic fixé à 11,88 € au 1 novembre

Comme annoncé par le Premier ministre, Michel Barnier, dans son discours de politique générale, le Smic a été revalorisé de 2 % au 1er novembre, soit avec 2 mois d’avance sur la revalorisation légale du 1er janvier.

Jusqu’alors fixé à 11,65 €, le Smic horaire brut s’établit donc à 11,88 € depuis le 1er novembre 2024. Son montant mensuel brut étant passé, quant à lui, de 1 766,92 € à 1 801,80 € pour une durée mensuelle de travail de 151,67 heures (temps complet correspondant à la durée légale de travail de 35 heures par semaine).

Précision : le montant brut du Smic mensuel est calculé selon la formule suivante : 11,88 x 35 x 52/12 = 1 801,80 €.

Sachant qu’à Mayotte, le montant horaire brut du Smic s’élève à 8,98 € à compter du 1er novembre 2024, soit un montant mensuel brut égal à 1 361,97 € (pour une durée de travail de 35 h par semaine).

Smic mensuel au 1er novembre 2024 en fonction de l’horaire hebdomadaire (1)
Horaire hebdomadaire Nombre d’heures mensuelles Montant brut du Smic (2)
35 H 151 2/3 H 1 801,80 €
36 H(3) 156 H 1 866,15 €
37 H(3) 160 1/3 H 1 930,50 €
38 H(3) 164 2/3 H 1 994,85 €
39 H(3) 169 H 2 059,20 €
40 H(3) 173 1/3 H 2 123,55 €
41 H(3) 177 2/3 H 2 187,90 €
42 H(3) 182 H 2 252,25 €
43 H(3) 186 1/3 H 2 316,60 €
44 H(4) 190 2/3 H 2 393,82 €
(1) Hors Mayotte ;
(2) Calculé par la rédaction ;
(3) Les 8 premières heures supplémentaires (de la 36e à la 43e incluse) sont majorées de 25 %, soit 14,85 € de l’heure ;
(4) À partir de la 44e heure, les heures supplémentaires sont majorées de 50 %, soit 17,82 € de l’heure.


Décret n° 2024-951 du 23 octobre 2024, JO du 24

Partager cet article

Posted on

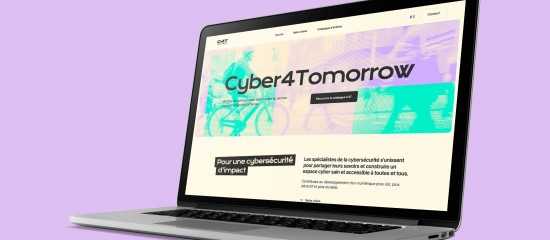
Lancement de la plate-forme Cyber4Tomorrow.fr

Alors que près d’une entreprise française sur 2 (49 %) déclare avoir subi au moins une cyberattaque en 2023, de nombreux acteurs proposent des ressources pour les aider à améliorer leurs pratiques et leurs dispositifs face aux menaces. Numeum et le Campus Cyber veulent aller plus loin en faveur d’une cybersécurité et d’un numérique plus responsables. Ils lancent ainsi Cyber4Tomorrow, qui vise à promouvoir un grand mouvement « cybercitoyen » autour d’une large communauté d’acteurs : professionnels de la cybersécurité (ESN, start-up, clients finaux, etc.), institutionnels, acteurs de la recherche ou encore étudiants.

Trois axes pour passer à l’action

Ces professionnels peuvent devenir de véritables cybercitoyens en passant à l’action selon 3 axes : la CyberSustainability pour réduire l’impact écologique des pratiques de cybersécurité (gestion de l’énergie, utilisation raisonnée des infrastructures numériques…) ; le CyberCitizenship pour sensibiliser les citoyens et les entreprises à l’importance de comportements responsables en ligne avec des ressources éducatives et des ateliers ; le CyberSpecialists pour démocratiser l’accès aux métiers de la cybersécurité, notamment en offrant des opportunités de formation pour les jeunes talents.

Pour en savoir plus : https://cyber4tomorrow.fr/

Partager cet article

Posted on

Élevage : utilisation de dénominations animales pour désigner des denrées végétales

Coup dur pour la filière élevage : la Cour de Justice de l’Union européenne a estimé récemment qu’un État ne peut pas interdire d’utiliser des dénominations propres aux denrées d’origine animale pour désigner des denrées contenant des protéines végétales. En effet, la question lui avait été posée de savoir si l’utilisation des dénominations telles que « steak végétal », « lardons végétaux » ou encore « saucisses végétales » était juridiquement possible. Elle a donc répondu par l’affirmative.

Rappelons qu’en France, la loi du 10 juin 2020 relative à la transparence de l’information sur les produits agricoles et alimentaires interdit d’utiliser les dénominations désignant des denrées alimentaires d’origine animale pour décrire, commercialiser ou promouvoir des denrées alimentaires comportant des protéines végétales. Pris en application de cette loi, un décret du 26 février 2024 (qui avait remplacé un décret du 29 juin 2022) était venu préciser les contours de l’interdiction, et notamment la part maximale de protéines végétales que les denrées désignées par des dénominations animales peuvent contenir.

La position de la Cour de justice de l’Union européenne

Saisi par des fabricants de denrées alimentaires à base de protéines végétales, le Conseil d’État avait suspendu l’application de ce décret, en renvoyant à la Cour de justice de l’Union européenne le soin de donner un avis sur sa conformité au droit européen. On connaît donc désormais la position de la juridiction européenne. Pour elle, dès lors qu’il n’a pas adopté une dénomination légale spécifique à une denrée, un État membre ne saurait empêcher, par une interdiction générale et abstraite, les producteurs de denrées alimentaires à base de protéines végétales d’utiliser des noms usuels ou des noms descriptifs.

Bien entendu, les professionnels de la filière élevage et viande ont déploré cette décision qui, selon eux, « valide l’usurpation des codes d’un produit naturel et sans additif pour commercialiser des produits ultratransformés » (Interbev). S’ils ne s’opposent pas à la commercialisation de ces produits, ils s’opposent à ce qu’ils utilisent les codes de la viande pour les commercialiser.

À l’inverse, les fabricants de denrées alimentaires à base de protéines végétales n’ont pas caché leur satisfaction.

Il appartient désormais au Conseil d’État de se prononcer au fonds de l’affaire. À suivre…


CJUE, 4 octobre 2024, n° C-438/23

CJUE, Communiqué de presse n° 168/24 du 4 octobre 2024

Partager cet article

Posted on

Lorsqu’un contrat retraite est financé par des deniers communs aux époux…

Dans une affaire récente, un couple marié sous le régime de la communauté avait entamé une procédure de divorce. Lors de la liquidation et du partage de leurs intérêts patrimoniaux, des désaccords entre les époux étaient apparus s’agissant d’un contrat d’épargne retraite ouvert par le mari. La question était de savoir si ce contrat, qui revêtait la qualité de bien propre, donnait ou non droit à récompense envers la communauté. Pour faire valoir ce droit à récompense, l’épouse avait mis en avant le fait que le contrat d’épargne de retraite complémentaire avait été financé par des deniers communs à hauteur de 102 212 euros.

Précision : une récompense est une indemnité due, lors de la liquidation de la communauté, par l’époux qui a enrichi son patrimoine personnel au détriment de la communauté.

Saisie du litige, la cour d’appel avait relevé que le mari n’était pas tenu de verser une récompense à la communauté pour la seule raison que les sommes futures (capital versé au moment de la retraite) sur lesquelles il disposait d’un droit constituent des biens qui ont un caractère personnel.

Mécontente de cette décision défavorable pour elle, l’épouse avait formé un pourvoi devant la Cour de cassation. Et les juges de la Haute juridiction ont retenu que le mari avait alimenté, par des deniers communs, un compte personnel d’épargne de retraite complémentaire et qu’il en devait récompense à la communauté. Une décision conforme au droit des régimes matrimoniaux. En effet, selon l’article 1437 du Code civil : « Toutes les fois qu’il est pris sur la communauté une somme, soit pour acquitter les dettes ou charges personnelles à l’un des époux, telles que le prix ou partie du prix d’un bien à lui propre ou le rachat des services fonciers, soit pour le recouvrement, la conservation ou l’amélioration de ses biens personnels, et généralement toutes les fois que l’un des deux époux a tiré un profit personnel des biens de la communauté, il en doit la récompense. ».


Cassation civile 1re, 2 octobre 2024, n° 22-20990

Partager cet article

Posted on

Fin du portail public pour la facturation électronique ?

C’est par voie de communiqué de presse que le gouvernement a récemment confirmé le déploiement de la généralisation de la facturation électronique entre entreprises selon le calendrier progressif prévu par la loi de finances pour 2024. Ainsi, toutes les entreprises devront être en mesure de réceptionner des factures électroniques au 1er septembre 2026. Quant à l’obligations d’émission de telles factures, elle s’appliquera au :
– 1er septembre 2026 pour les grandes entreprises et celles de taille intermédiaire ;
– 1er septembre 2027 pour les PME et les micro-entreprises.

Pour rappel, à ces dates, chaque entreprise devra disposer d’une plate-forme en ligne afin de recevoir et d’émettre les factures électroniques. Jusqu’à présent, cette plate-forme pouvait être, au choix de l’entreprise, le portail public de facturation (PPF) ou une plate-forme de dématérialisation partenaire (PDP).

Précision : plus de 70 entreprises ont vu leur dossier retenu par l’administration dans le cadre de la première étape de la procédure d’immatriculation comme PDP.

À ce titre, le gouvernement vient d’annoncer que, dans la mesure où les PDP peuvent « proposer des offres suffisamment élargies pour couvrir les besoins actuels et à venir de toutes les entreprises », le projet lié à la généralisation de la facturation électronique fait l’objet d’une « réorientation » et « sera poursuivi en privilégiant la construction d’un annuaire des destinataires, indispensable aux échanges entre les plateformes, et d’un concentrateur des données permettant leur transmission à l’administration fiscale ». Autrement dit, le PPF serait conservé pour ces deux missions (annuaire des destinataires et concentrateur de données) mais ne serait plus une plate-forme de facturation en tant que telle, laissant ce rôle aux seules PDP.

À noter : une confirmation officielle, dans des termes clairs et non équivoques, de la teneur de cette réorientation serait la bienvenue. À suivre…

Partager cet article

Posted on

Le minimum garanti augmente au 1 novembre

Le minimum garanti intéresse tout particulièrement le secteur des hôtels-cafés-restaurants pour l’évaluation des avantages en nature nourriture. À compter du 1er novembre 2024, son montant s’établit à 4,22 €, contre 4,15 € jusqu’alors.

L’avantage nourriture dans ces secteurs est donc évalué à 8,44 € par journée ou à 4,22 € pour un repas.


Décret n° 2024-951 du 23 octobre 2024, JO du 24

Partager cet article

Posted on

Notaires : du changement pour l’exercice en société

Dans un but de clarification et de simplification, les différentes lois applicables à l’exercice en société (sociétés d’exercice libéral, sociétés civiles professionnelles, sociétés pluriprofessionnelles d’exercice, sociétés de participations financières de professions libérales) des professions libérales réglementées (avocats, notaires, experts-comptables, architectes, géomètres-experts, médecins, vétérinaires, etc.) ont été regroupées et aménagées au sein d’un seul et même texte, en l’occurrence une ordonnance du 8 février 2023.

Les décrets d’application de cette ordonnance ont été récemment publiés s’agissant des professions juridiques, notamment celui relatif à l’exercice en société de la profession de notaire. Ce dernier s’est substitué au décret du 2 octobre 1967 relatif aux sociétés civiles professionnelles de notaires et à celui du 13 janvier 1993 relatif à l’exercice de la profession de notaire sous forme de sociétés de professions libérales. Si, pour l’essentiel, il reprend à droit constant la majeure partie des dispositions existantes, il introduit toutefois un certain nombre de nouveautés. Voici les principales d’entre elles.

Les sociétés civiles professionnelles

Majorité requise pour certaines décisions

Dans les SCP de notaires, la décision relative à la transformation de la société en une société d’une autre forme (sauf en société pluriprofessionnelle d’exercice) requiert désormais une majorité des 2/3 des associés, et non plus des ¾ comme auparavant.

Régularisation de la situation d’une SCP devenue unipersonnelle

Autre nouveauté, si toutes les parts sociales d’une SCP, notamment de notaires, viennent à être détenues par un seul associé, la SCP ne peut désormais être dissoute que si la situation n’est pas régularisée au bout de 2 ans, au lieu d’un an auparavant.

Les sociétés d’exercice libéral

Droit de retrait des associés

Dans les SEL, un droit général de retrait a été instauré au profit des associés par l’ordonnance du 8 février 2023, en confiant aux statuts le soin d’en fixer les modalités en cas de silence des textes applicables à la profession considérée. Rappelons que jusqu’alors, à défaut de dispositions de la loi l’autorisant, un associé de SEL ne pouvait pas se retirer unilatéralement de la société ni obtenir qu’une décision de justice autorise son retrait, même si les statuts le prévoyaient.

Depuis 1er septembre 2024, faute de dispositions particulières en la matière prévues par le décret applicable à la profession de notaire, les statuts d’une SEL de notaires peuvent donc déterminer les modalités de retrait des associés de la société. Les retraits d’associés d’une SEL de notaires deviennent donc possibles dès lors que les statuts le prévoient.

Informations à fournir au ministre de la Justice ou au CSN

Par ailleurs, les informations que les SEL et les SPFPL doivent transmettre chaque année à l’autorité ou à l’ordre professionnel (en l’occurrence, au ministre de la Justice s’agissant des SEL de notaires et au bureau du Conseil supérieur du Notariat pour les SPFPL de notaires) dont elles relèvent ont été enrichies par l’ordonnance du 8 février 2023. Ainsi, elles doivent désormais lui fournir, outre la composition de leur capital social, un état des droits de vote, une version à jour des statuts ainsi que les conventions contenant des clauses portant sur l’organisation et les pouvoirs des organes de direction, d’administration ou de surveillance ayant fait l’objet d’une modification au cours de l’exercice écoulé.

Le décret précise que ces informations doivent être transmises avant le 1er mars de chaque année, mais seulement en cas de changement durant l’année qui précède.

Transformation d’une société en SEL

Lorsqu’une société de notaires se transforme en SEL, cette opération doit faire l’objet d’une déclaration auprès du bureau du CSN. Le décret précise que cette déclaration doit être accompagnée d’une copie des statuts et de tout document permettant d’établir l’accord de la société ou des autres associés lorsque celui-ci est requis par les dispositions du Code civil et du Code de commerce ou par les statuts de la société.

La procédure de transformation en SEL est ainsi alignée sur celle de la transformation en SCP.

Nouvelles compétences du président du CSN

Un certain nombre de prérogatives qui, jusqu’alors, relevaient de la compétence du bureau du CSN relèvent désormais de celle du président du CSN (ou d’un délégataire choisi parmi les membres du bureau). Il s’agit :

– du droit de s’opposer à la transformation d’une société titulaire d’un office en SCP ou en SEL lorsque cette opération n’est pas conforme à la réglementation ;

– du droit de s’opposer à une cession de droits sociaux d’une SCP ou d’une SEL de notaires à la société ou entre associés lorsque cette cession n’est pas conforme à la réglementation ;

– du contrôle de la conformité des SPFPL de notaires à la réglementation.

Précision : toutes ces nouvelles règles sont entrées en vigueur le 1er septembre 2024. Sachant que les sociétés de notaires disposent d’un délai d’un an, soit jusqu’au 1er septembre 2025, pour se mettre en conformité avec elles. Toutefois, les nouvelles obligations d’information envers le ministre de la Justice et le bureau du Conseil supérieur du notariat ont pris effet dès le 1er septembre 2024 si bien que les SEL et les SPFPL de notaires seront tenues de les remplir pour la première fois dès 2025.


Décret n° 2024-873 du 14 août 2024, JO du 17

Partager cet article

Posted on

Retraite des exploitants agricoles : des changements en perspective !

Actuellement, la retraite de base des exploitants agricoles se compose d’une retraite forfaitaire, qui dépend notamment de leur durée de cotisation (montant maximal de 318,44 € par mois depuis le 1er janvier 2024), et d’une retraite proportionnelle calculée en points, qui varie selon le montant des cotisations sociales acquittées. Pour améliorer le montant global de la pension de retraite de base des exploitants agricoles, qui s’élève en moyenne à 1 076 € en 2023 (pour les exploitants qui n’ont été affiliés à aucun autre régime de retraite), les pouvoirs publics entendent modifier les modalités de calcul de cette pension. Et aussi augmenter le niveau des cotisations d’assurance vieillesse dues par les exploitants agricoles. Explications.

À noter : les règles exposées ci-dessous concernent uniquement les chefs d’exploitations agricoles à titre principal ou exclusif.

Les 25 meilleures années

Le projet de loi de financement de la Sécurité sociale pour 2025 prévoit d’aligner progressivement le mode de calcul de la pension de retraite de base des exploitants agricoles sur celui des travailleurs indépendants relevant de la Sécurité sociale des indépendants (artisans et commerçants, notamment). Pour ce faire, la pension de retraite de base des exploitants agricoles serait, à compter du 1er janvier 2026, calculée en fonction des 25 meilleures années de revenus (ou des meilleures années de points pour les périodes antérieures à l’année 2016).

Précision : en raison des travaux informatiques à engager pour mettre en place cette nouvelle mesure, les pensions de retraite de base des exploitants agricoles qui prendront effet entre le 1er janvier 2026 et le 31 décembre 2027 seraient calculées selon les anciennes règles. Elles seraient ensuite recalculées en fonction des 25 meilleures années (de revenus et/ou de points). Le montant le plus élevé entre les deux pensions serait alors retenu avec, le cas échéant, un rappel de pension à la clé.

Des cotisations en hausse

Tout comme le calcul de leur pension de retraire, les cotisations d’assurance vieillesse des exploitants agricoles seraient alignées sur celles des travailleurs indépendants affiliés à la Sécurité sociale des indépendants.

Aussi, à compter du 1er janvier 2026, ces cotisations s’élèveraient à :

– 17,87 % sur la part de revenu ne dépassant pas le plafond annuel de la Sécurité sociale (Pass) ;

– et à 0,72 % sur la part de revenu excédant cette limite.

Et ces cotisations seraient calculées sur une assiette de revenus minimale correspondant à 600 fois le Smic horaire (contre 450 fois le Smic horaire pour les travailleurs indépendants relevant de la Sécurité sociale des indépendants)

Rappel : actuellement, les exploitants agricoles cotisent à hauteur de 3,32 % pour la retraite forfaitaire sur la part de leur revenu ne dépassant pas le Pass (assiette minimale de 800 fois le Smic horaire). S’agissant de la retraite proportionnelle, leurs cotisations s’élèvent à 13,79 % sur la part de revenu ne dépassant pas le Pass et à 2,24 % sur la part de revenu excédant cette limite (assiette minimale de 600 fois le Smic horaire).


Projet de loi de financement de la Sécurité sociale pour 2025, n° 325, 10 octobre 2024

Partager cet article

Posted on

Licenciement pour inaptitude : une indemnité compensatrice de préavis ?

Lorsqu’un salarié est déclaré inapte à occuper son poste par le médecin du travail, son employeur doit, en principe, rechercher un poste de reclassement adapté à ses capacités. À défaut de poste de reclassement disponible dans l’entreprise ou en cas de refus du salarié des offres de reclassement, son employeur peut alors procéder à son licenciement.

Dans cette situation, le salarié doit percevoir une indemnité de licenciement. L’employeur doit également lui verser une indemnité compensatrice de préavis si son inaptitude fait suite à un accident du travail ou une maladie professionnelle. Autrement dit, le salarié déclaré inapte en raison d’un accident ou d’une maladie d’origine personnelle ne perçoit pas cette indemnité. Sauf si la convention collective applicable à l’entreprise le prévoit. Mais encore faut-il qu’elle le formule expressément comme vient de le rappeler la Cour de cassation…

Dans cette affaire, une salariée engagée en qualité d’agent colis avait été licenciée après avoir été reconnue inapte à occuper son poste de travail. Son inaptitude n’étant pas d’origine professionnelle, son employeur ne lui avait pas alloué d’indemnité compensatrice de préavis. La salariée avait toutefois réclamé cet avantage en justice, puisque, selon elle, cette indemnité lui était garantie par la convention collective applicable à l’entreprise. Une convention qui prévoyait un délai de préavis (et donc, le cas échéant, une indemnité compensatrice de préavis), notamment en cas de licenciement pour un motif autre que la faute grave ou la force majeure.

Saisie du litige, la Cour de cassation a rejeté la demande de la salariée. Et pour cause, la convention collective ne prévoit pas expressément de préavis en cas de licenciement pour inaptitude d’origine non professionnelle. Une condition indispensable, selon les juges, pour pouvoir prétendre à une indemnité compensatrice de préavis dans cette situation.


Cassation sociale, 2 octobre 2024, n° 23-12702

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×