Fil d’actus

Posted on

Élevage : pas de dénominations animales pour désigner des denrées sans viande !

Le 5 mars dernier, le Parlement, la Commission et le Conseil européens ont décidé, par un accord informel, d’interdire l’utilisation des termes « steak », « bacon », « foie », « cuisse » ou encore « pilon » pour désigner des produits à base de protéines végétales imitant la viande. Mais cet accord n’était que provisoire et devait faire l’objet d’un vote officiel. C’est désormais chose faite !

En effet, un vote du Parlement européen entérinant cet accord a eu lieu le 16 juin dernier, validé quelques jours plus tard par les 27 pays membres de l’Union. Les dénominations « steak », « côtelette », « bacon », « foie » ou « cuisse » seront donc désormais réservées aux produits exclusivement carnés. En outre, ce texte définit la « viande » comme étant « des parties comestibles d’animaux », ce qui exclut l’utilisation de ce terme pour des substituts végétaux ou des produits issus de cultures cellulaires.

En revanche, les appellations « hamburgers végétariens » et « saucisses végétales » pourront continuer d’être utilisées.

L’interprofession de l’élevage et de la viande (Interbev) s’est félicitée de cette mesure qui constitue « une avancée importante en faveur d’une information transparente, loyale et compréhensible pour les consommateurs ».

Attention : cette mesure, intégrée dans un texte plus large visant à renforcer la position des agriculteurs dans la chaîne d’approvisionnement, ne s’applique que jusqu’à la fin de l’année 2027. Pour la période suivante, des négociations, menées dans le cadre de la révision de l’organisation commune des marchés de l’Union européenne pour les produits agricoles, sont en cours. À suivre…
Partager cet article

Posted on

DUERP : pensez à identifier les risques pesant sur les intérimaires

Les employeurs doivent prendre toutes les mesures visant à préserver la santé et la sécurité de leurs salariés. À ce titre, ils doivent notamment évaluer les risques professionnels auxquels les travailleurs sont exposés et mettre en place des actions de prévention appropriées. Une évaluation et des actions qui doivent figurer dans le document unique d’évaluation des risques professionnels (DUERP). Et récemment, les juges ont été amenés à se prononcer sur l’évaluation des risques professionnels pesant sur les travailleurs temporaires (ou intérimaires). Cette évaluation, tout comme la mise en place d’actions de prévention, incombent-elles aux entreprises de travail temporaires ou aux entreprises qui font appel aux intérimaires (dites « entreprises utilisatrices ») ?

C’est à l’entreprise utilisatrice d’évaluer les risques

Dans une affaire récente, un comité social et économique d’établissement d’une unité économique et sociale (UES) de travail temporaire et une fédération syndicale avaient saisi la justice afin de contraindre l’UES de mettre à jour son DUERP. Et ce, afin d’y recenser les risques professionnels des salariés mis à la disposition d’entreprises utilisatrices par l’UES.

Mais pour les juges, il appartient aux entreprises utilisatrices d’identifier dans leur DUERP les risques inhérents à leur activité dans les unités de travail au sein desquelles les salariés intérimaires sont affectés. Et pour cause, seules les entreprises utilisatrices sont habilitées à évaluer les risques professionnels qui découlent de leur activité et à prendre des mesures de prévention adaptées.

Rappel : l’élaboration et la mise à jour d’un DUERP s’imposent à toutes les entreprises, quel que soit leur effectif. L’absence d’un tel document étant sanctionnée d’une amende pénale pouvant atteindre 1 500 € (7 500 € pour une personne morale) ou d’une amende administrative de l’inspection du travail d’un montant maximal de 4 000 € par salarié concerné par le manquement.


Cassation sociale, 13 mai 2026, n° 25-10127

Partager cet article

Posted on

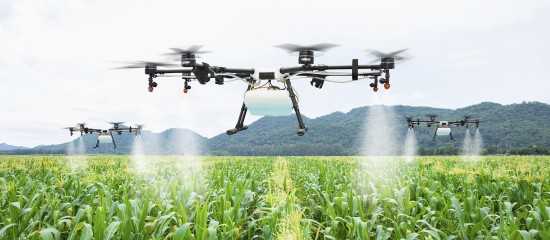
L’épandage par drone autorisé dans certains cas et à certaines conditions

En principe, interdiction est faite aux exploitants agricoles de pulvériser des produits phytosanitaires par voie aérienne, sauf en cas de risque sanitaire grave qui ne peut être combattu que par épandage aérien, et sous réserve d’une autorisation ministérielle pour chaque usage.

Une nouvelle exception a été prévue par une loi du 23 avril 2025. Cette loi est venue autoriser l’épandage de produits phytosanitaires par drone, lorsqu’il présente un avantage pour la santé humaine et pour l’environnement par rapport à un épandage par voie terrestre, dans les trois cas suivants :
– sur des parcelles agricoles comportant une pente supérieure ou égale à 20 % ;
– sur les vignes mères de porte-greffes conduites au sol ;
– sur les bananeraies.

Sachant qu’une autorisation préalable est nécessaire. Elle ne sera accordée que si plusieurs conditions, qui ont été récemment fixées, sont réunies.

Les conditions à respecter

Ainsi, d’une part, les produits pouvant être pulvérisés par drone ne peuvent être que des produits de biocontrôle, des produits autorisés en agriculture biologique ou des produits « à faible risque ».

D’autre part, les drones utilisés pour la pulvérisation ne doivent pas avoir une masse au décollage supérieure à 200 kg et doivent être équipés de la meilleure technologie possible pour éviter les dérives de la pulvérisation des produits. Ils doivent voler à 3 mètres au plus au-dessus des cultures et à une vitesse de 18 km/h maximum.

Enfin, la pulvérisation doit s’effectuer en respectant une certaine distance de sécurité par rapport aux zones habitées et fréquentées par du public (20 mètres au moins) et aux points d’eau (10 mètres au moins). La personne qui manipule les produits phytosanitaires et celle qui pilote le drone devant disposer des certifications requises pour ces activités.

En pratique : les demandes d’autorisation de procéder à un épandage par drone doivent être adressées au préfet de région et formulées sur le site demarche.numerique.gouv.fr, accompagnées des pièces justificatives requises. L’autorisation est accordée pour une durée maximale de 5 ans.

Des programmes d’essais

Par ailleurs, en dehors des cas exposés ci-dessus, la pulvérisation par drone sur d’autres types de parcelles peut être autorisée, à titre d’essai, afin de mesurer les avantages de cette méthode sur la santé des opérateurs et sur l’environnement par rapport aux applications par voie terrestre. Réalisés par des instituts techniques agricoles, ces programmes d’essais sont autorisés pour une durée maximale de 3 ans.


Loi n° 2025-365 du 23 avril 2025, JO du 24

Arrêté du 29 mai 2026, JO du 31

Partager cet article

Posted on

Conservation des documents soumis à contrôle fiscal : 4 ans de plus !

La loi relative à la lutte contre les fraudes sociales et fiscales du 25 juin 2026 a allongé de 6 à 10 ans le délai de conservation de certains documents par les entreprises.

Les documents visés

Sont visés par ce nouveau délai les livres, les registres, les documents et les pièces sur lesquels peuvent porter les droits de communication, d’enquête et de contrôle de l’administration fiscale. Cette mesure s’applique également aux pièces justificatives relatives à des opérations ouvrant droit à une déduction de TVA.

En pratique : sont donc notamment concernés les documents comptables (grand livre, livre-journal…) et les factures.

Sont aussi visés les éléments (documents, informations, traitements informatiques…) constitutifs des contrôles internes mis en place par les entreprises afin d’établir une « piste d’audit fiable », ainsi que la documentation décrivant les modalités de réalisation de ces contrôles, pour les factures non sécurisées (factures papier, factures sans signature électronique ou message structuré…).

Rappel : la piste d’audit fiable doit permettre de reconstituer, dans un ordre chronologique, la totalité du process de facturation et de garantir le lien entre la facture et l’opération réalisée.

L’entrée en vigueur

Cette mesure s’applique aux documents dont le délai de conservation expire après le 1er janvier 2027.

Illustration : une facture émise le 1er mars 2021 devait, jusqu’à présent, être conservée jusqu’au 1er mars 2027. Ce délai expirant après le 1er janvier 2027, la facture doit, désormais, être conservée jusqu’au 1er mars 2031. En revanche, une facture émise le 1er octobre 2020 doit être conservée jusqu’au 1er octobre 2026. Ce délai expirant avant le 1er janvier 2027, la facture n’est pas concernée par l’allongement du délai de conservation.


Art. 36, loi n° 2026-534 du 25 juin 2026, JO du 26

Partager cet article

Posted on

Architectes : évolution des règles déontologiques

Un récent décret a revisité le code des devoirs professionnels des architectes, désormais baptisé code de déontologie. Un texte plus moderne qui prend maintenant en compte les nouvelles pratiques de la profession, les évolutions du droit de l’urbanisme et les structures actuelles d’exercice en groupe. Le point sur les principales nouveautés introduites au 1er juillet 2026.

Des missions redéfinies

Le nouveau code de déontologie des architectes clarifie le périmètre de leur action compte tenu des enjeux actuels liés à la transition écologique et à l’aménagement du territoire. Un texte qui prévoit désormais que l’architecte participe à toutes les missions concernant la rénovation, la réhabilitation et la requalification des espaces, ainsi qu’à l’élaboration d’un lotissement.

À savoir : le code précise dorénavant que l’architecte qui n’a pas lui-même établi les plans ou les documents relatifs à l’élaboration d’un projet ne peut pas être regardé comme ayant effectivement établi ce projet même s’il l’a supervisé ou validé les plans ou les documents. Et ce, afin d’interdire les « signatures de complaisance » qui ne correspondent pas à un vrai travail.

De nouvelles formalités

Autre nouveauté : une nouvelle formalité s’impose aux structures d’exercice en groupe de la profession d’architecte. Ainsi, toute modification des statuts d’une société d’architectes ou de la liste de ses associés doit désormais être communiquée au Conseil régional de l’Ordre des architectes dans le mois qui suit cette modification.

Par ailleurs, s’agissant des règles et modalités de rémunération de l’architecte, elles doivent maintenant figurer dans le contrat signé avec le client dès son origine. Et les ajustements de forfait en cours de mission doivent faire l’objet d’un accord exprès entre les parties.

Enfin, si les architectes étaient déjà soumis à une obligation de formation continue, afin qu’ils conservent un niveau élevé de compétences théoriques et pratiques par une mise à jour régulière, ils sont dorénavant tenus de justifier du respect de cette obligation auprès de l’Ordre.


Décret n° 2026-568 du 26 juin 2026, JO du 30

Partager cet article

Posted on

Plus de déclaration préalable pour les ventes en liquidation !

Comme son nom l’indique, la récente loi de simplification de la vie économique est venue alléger un certain nombre de contraintes qui pèsent sur les chefs d’entreprise. Ainsi, notamment, elle a supprimé les formalités préalables à certaines ventes réglementées.

Les ventes en liquidation

Jusqu’à maintenant, les ventes en liquidation étaient soumises à une obligation de déclaration préalable auprès du maire de la commune sur le territoire de laquelle elles avaient lieu. Cette obligation est supprimée. La limitation à 2 mois de la durée de ces opérations est également supprimée de même que l’obligation de dresser un inventaire des marchandises à liquider.

Par conséquent, l’amende qui était encourue en cas de défaut de déclaration préalable d’une vente en liquidation est supprimée.

Rappel : une vente en liquidation est une vente accompagnée ou précédée de publicité et annoncée comme tendant, par une réduction de prix, à l’écoulement accéléré de la totalité ou d’une partie des marchandises d’un établissement commercial à la suite d’une décision, quelle qu’en soit la cause, de cessation, de suspension saisonnière ou de changement d’activité, ou de modification substantielle des conditions d’exploitation.

Les ventes en liquidation deviennent donc des opérations libres de contraintes administratives. Attention toutefois, elles ne doivent pas être constitutives de pratiques commerciales déloyales.

Les ventes au déballage

De même, les ventes au déballage n’ont désormais plus besoin d’être déclarées préalablement au maire de la commune sur le territoire de laquelle elles ont lieu.

En revanche, la limitation à 2 mois maximum par année civile de la durée des ventes au déballage dans un même local, sur un même emplacement ou dans un même arrondissement reste inchangée.

Rappel : une vente au déballage est une vente de marchandises effectuée dans un local ou sur un emplacement non destiné à la vente au public ou au rachat de ces marchandises ainsi qu’à partir de véhicules spécialement aménagés à cet effet.

Là encore, l’amende qui était encourue en cas de défaut de déclaration préalable d’une vente au déballage est évidemment supprimée. En revanche, celle encourue en cas de non-respect de la durée maximale de 2 mois demeure applicable.

Les parcs d’exposition et les salons professionnels

Enfin, l’obligation pour les parcs d’exposition de faire l’objet d’un enregistrement auprès du préfet du lieu des installations concernées, et pour les manifestations commerciales qui s’y déroulent de faire l’objet d’une déclaration préalable auprès de ce même préfet, sont également supprimées. Il en est de même pour l’obligation pour les salons professionnels d’être préalablement déclarés auprès du préfet du lieu de leur organisation.

L’amende encourue en cas de non-respect de ces obligations est supprimée.


Art. 5, loi n° 2026-403 du 26 mai 2026, JO du 27

Partager cet article

Posted on

Responsabilité du président de l’association devant la Cour des comptes

Les associations recevant au moins 1 500 € par an de subventions publiques de la part de collectivités locales (région, département, commune…) peuvent faire l’objet d’un contrôle de la part de la chambre régionale des comptes. À ce titre, la responsabilité financière de leurs dirigeants peut être engagée en cas de manquement aux règles de gestion de l’association.

Ainsi, dans une affaire récente, la présidente d’une association a été condamnée par la Cour des comptes à une amende de 4 000 € pour ne pas avoir respecté les statuts, ni veillé « à la continuité de son objet social, à la sauvegarde de ses intérêts matériels et au bon fonctionnement de ses instances », ceci ayant causé à l’association un préjudice financier significatif.

Des dépenses non autorisées et un préjudice financier

Les magistrats ont d’abord relevé que, selon les statuts de l’association, sa présidente ne pouvait engager des dépenses en son nom qu’à condition d’en avoir reçu mandat du conseil d’administration. Or, la présidente avait, sans mandat, octroyé une indemnité de départ à la retraite de 60 000 € au directeur général salarié (par ailleurs fondateur et dirigeant de fait de l’association) avant de conclure un nouveau contrat de travail avec ce dernier. En outre, elle avait signé un avenant au bail portant sur les locaux de l’association augmentant son loyer annuel de plus de 2 000 €, le bailleur étant une SCI détenue par le dirigeant de fait.

La Cour des comptes a ensuite considéré que les agissements de la présidente de l’association avaient entraîné un préjudice financier significatif de plus de 500 000 €. En effet, l’octroi d’une indemnité de départ à la retraite au dirigeant de fait alors que ce dernier n’avait nullement l’intention de rompre les liens professionnels qui le liaient à l’association a fait perdre à cette dernière 90 000 € (indemnité et cotisations sociales). En outre, des rémunérations lui avaient été indûment versées pour 380 000 €, ce qui avait amené l’administration fiscale, dans le cadre d’une vérification de comptabilité, à considérer que l’association ne présentait pas une gestion désintéressée et donc devait être assujettie à l’impôt sur les sociétés pour plus de 30 000 €.

À noter : pour la Cour des comptes, la direction de fait du directeur général salarié de l’association n’exonérait pas sa présidente de sa responsabilité, compte tenu de sa participation aux agissement litigieux et de « son abstention prolongée à faire cesser les désordres internes à l’association ».

Pour fixer le montant de l’amende, la Cour des comptes a retenu plusieurs circonstances aggravantes à l’égard de la présidente, à savoir notamment sa pleine connaissance de la portée de ses actes, son expérience en tant que dirigeante associative et élue locale, l’absence de prise en compte des alertes reçues du cabinet comptable quant aux problèmes de gouvernance de l’association et le caractère prolongé (plusieurs années) de son abstention à faire cesser ses désordres. Au titre des circonstances atténuantes, les magistrats ont noté que la présidente n’avait pas tiré d’avantage personnel de cette situation.


Cour des comptes, 22 mai 2026, n° S-2026-0591

Partager cet article

Posted on

Défense des consommateurs : agrément des associations

Les associations ayant pour objet statutaire la défense des intérêts des consommateurs peuvent se porter partie civile devant les juridictions pénales en cas d’infraction portant un préjudice direct ou indirect à l’intérêt collectif des consommateurs. Cette procédure visant notamment à obtenir des dommages-intérêts.

Toutefois, pour cela, elles doivent avoir obtenu un agrément de l’État, qui, comme vient de le rappeler la Cour de cassation, doit être valide au jour où le juge statue.

Un agrément valable

Une association de défense des consommateurs s’était portée partie civile dans une affaire où plusieurs personnes étaient poursuivies pour complicité d’exercice illégal de la médecine ou de la chirurgie vétérinaire et complicité de falsification de denrées alimentaires, boissons ou substances médicamenteuses nuisibles à la santé et de délivrance d’ordonnances prescrivant des médicaments vétérinaires ou des substances vénéneuses sans indication du prescripteur, des animaux à traiter ou sans examen préalable.

La cour d’appel avait déclaré recevable la constitution de partie civile de l’association et lui avait accordé des dommages-intérêts. Pour en arriver à cette conclusion, elle avait relevé que l’association avait justifié de son agrément en avril 2008 devant le juge d’instruction.

Mais, pour la Cour de cassation, la cour d’appel aurait dû vérifier que l’association bénéficiait de l’agrément au jour où elle statuait, soit en novembre 2024.


Cassation criminelle, 8 avril 2026, n° 25-80668

Partager cet article

Posted on

Contrôle fiscal renforcé sur les résidences secondaires et les logements vacants

Vous le savez, l’administration fiscale peut contrôler les déclarations et les actes servant à établir les impôts et, en cas d’erreur, procéder à des redressements. Mais pour cela, elle doit respecter un certain délai dit « de reprise ». Ce délai est, en principe, fixé à 3 ans pour la plupart des impôts. Mais il peut être seulement d’un an pour les impôts directs locaux, sauf exceptions (la cotisation foncière des entreprises, notamment).

Toutefois, la loi contre les fraudes sociales et fiscales du 25 juin 2026 vient d’allonger le délai de reprise en le portant à 3 ans également pour la taxe d’habitation sur les résidences secondaires, la taxe d’habitation sur les logements vacants ainsi que la taxe sur les logements vacants.

Cette mesure s’applique aux délais de reprise expirant à compter du 26 juin 2026.

En pratique : la taxe d’habitation sur les résidences secondaires, la taxe d’habitation sur les logements vacants et la taxe sur les logements vacants dues au titre de 2025 pouvaient, jusqu’à présent, être rectifiées au plus tard le 31 décembre 2026. Le délai de reprise expirant après le 26 juin 2026, ces taxes peuvent désormais être rectifiées jusqu’au 31 décembre 2028.

Un changement à venir

La loi de finances pour 2026 a prévu, à compter des impositions établies au titre de 2027, la suppression de la taxe sur les logements vacants ainsi que de la taxe d’habitation sur les logements vacants et leur remplacement par une nouvelle « taxe sur la vacance des locaux d’habitation ». Cette nouvelle taxe sera soumise au délai de reprise de 3 ans.


Art. 105, loi n° 2026-534 du 25 juin 2026, JO du 26

Art. 108 et 109, loi n° 2026-103 du 19 février 2026, JO du 20

Partager cet article

Posted on

Combien d’heures de délégation pour les membres des CSE d’établissement ?

Les entreprises doivent mettre en place un comité social et économique (CSE) dès lors que leur effectif atteint au moins 11 salariés pendant 12 mois consécutifs. Un CSE composé notamment d’une délégation élue du personnel.

Les membres titulaires constituant cette délégation doivent disposer du temps nécessaire pour exercer leurs fonctions. À ce titre, le Code du travail leur accorde des heures de délégation, rémunérées par l’employeur, à savoir au moins 10 heures par mois dans les entreprises de moins de 50 salariés et au moins 16 heures par mois dans les autres.

Lorsqu’une entreprise dispose de plusieurs établissement distincts, le nombre d’heures de délégation des membres d’un CSE d’établissement doit-il être déterminé en fonction de l’effectif de l’entreprise ou de celui de l’établissement ?

Un crédit d’heures déterminé au niveau de l’établissement

Dans une affaire récente, une société employait 181 salariés répartis dans 6 établissements. Le CSE d’un établissement comptant 44 salariés avait demandé à bénéficier, pour ses membres titulaires, d’au moins 16 heures de délégation par mois, soit le nombre minimal d’heures prévu dans les entreprises d’au moins 50 salariés.

Mais, pour la Cour de cassation, lorsqu’une entreprise d’au moins 50 salariés comprend plusieurs établissements distincts, le nombre d’heures de délégation des membres d’un CSE d’établissement doit être déterminé selon l’effectif de l’établissement et non de l’entreprise. Dans cette affaire, le nombre d’heures de délégation accordé aux membres du CSE de l’établissement, qui ne comptait que 44 salariés, ne pouvait donc pas dépasser 10 heures par mois.


Cassation sociale, 28 mai 2026, n° 24-17361

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×