Fil d’actus

Posted on

Outre-mer : le recrutement de travailleurs étrangers facilité

Les travailleurs étrangers non ressortissants d’un des 30 États membres de l’Union européenne (UE) ou de l’Espace économique européen, de la Confédération suisse, de Monaco, d’Andorre ou de Saint-Marin ne peuvent, en principe, obtenir un emploi en France qu’avec une autorisation de travail.

Si le travailleur ne détient pas déjà cette autorisation, c’est à l’employeur qui souhaite l’embaucher d’effectuer les démarches pour l’obtenir. Or l’autorisation de travail peut être refusée si l’emploi proposé peut être occupé par un demandeur d’emploi déjà présent sur le marché du travail.

En pratique, ce critère dit « de la situation de l’emploi » exige de l’employeur qu’il dépose une offre d’emploi auprès de France Travail pendant un délai de 3 semaines consécutives dans les 6 mois précédant le dépôt de la demande d’autorisation de travail et qu’il ne reçoive pas de candidature valable.

Or ce critère ne s’applique pas lorsque l’emploi relève d’un métier et d’une zone géographique caractérisés par des difficultés de recrutement et figurant sur une liste établie par arrêté (la liste des « métiers en tension »). Autrement dit, pour ces métiers, l’employeur peut recruter directement un travailleur étranger hors UE sans avoir besoin de déposer préalablement une offre d’emploi.

Des métiers en tension en outre-mer

En 2025, le gouvernement avait publié la liste des métiers en tension applicable en métropole.

Et il vient de publier quatre listes applicables dans des départements et régions d’outre-mer :
la Guadeloupe : 16 métiers en tension notamment dans l’agriculture, le BTP, l’entretien de locaux, la petite enfance, l’aide à domicile et l’hôtellerie-restauration ;
La Réunion : 4 métiers en tension, à savoir les cadres dans le BTP, les cadres administratifs, comptables et financiers (hors juristes), les cadres des ressources humaines et du recrutement et les cadres commerciaux, acheteurs et cadres de la mercatique ;
La Guyane : 29 métiers en tension notamment dans l’agriculture, la marine, le bâtiment, la mécanique, le tourisme, l’immobilier, l’hôtellerie-restauration, le commerce et la petite enfance ;
La Martinique : 25 métiers en tension notamment dans l’agriculture, le bâtiment, l’hôtellerie-restauration, l’entretien de locaux et la mécanique.
Partager cet article

Posted on

Pas d’opposition à contrôle fiscal en cas d’envoi à une mauvaise adresse !

Lorsqu’un contrôle fiscal ne peut avoir lieu du fait du contribuable ou d’autres personnes, l’administration peut établir « d’office » le redressement et l’assortir d’une majoration de 100 %. Sachant que l’attitude passive du contribuable ne caractérise pas nécessairement une opposition à contrôle, comme l’illustre un récent contentieux.

Dans cette affaire, une société civile immobilière (SCI) avait fait l’objet d’une vérification de comptabilité à l’issue de laquelle l’administration fiscale lui avait notifié un redressement de TVA, assorti de la majoration de 100 % pour opposition à contrôle fiscal, au motif que son inertie avait fait obstacle aux opérations de contrôle. En effet, l’administration avait relevé que les courriers (avis de vérification, mises en garde…) qu’elle avait adressés au siège social de la SCI, par pli recommandé, lui étaient revenus avec la mention « avisé non réclamé ». En outre, si un rendez-vous avait pu finalement être organisé avec le dirigeant de la société à la suite de l’envoi par lettre simple d’une copie de la première mise en garde, ce dernier ne s’y était pas présenté en raison de mesures de sécurité qui, d’après lui, l’avaient empêché d’accéder aux locaux de l’administration.

Une opposition à contrôle fiscal que la société avait contestée dans la mesure où les courriers n’avaient pas été envoyés à la dernière adresse qu’elle avait officiellement communiquée à l’administration fiscale. En fait, seule la première mise en garde, envoyée en copie par lettre simple, avait été reçue par son dirigeant.

Et le Conseil d’État vient de confirmer cette analyse. En effet, pour lui, en envoyant les courriers à la mauvaise adresse, l’opposition à contrôle fiscal ne pouvait pas être caractérisée.


Conseil d’État, 17 avril 2026, n° 502713

Partager cet article

Posted on

Incendies : l’Urssaf vient en aide aux entreprises sinistrées

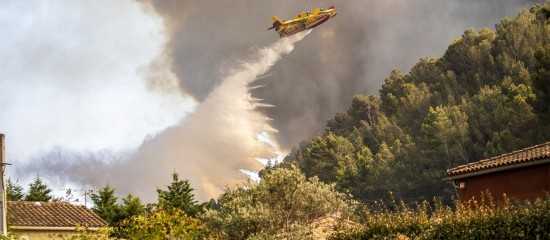
Les violents incendies survenus ces dernières semaines en Languedoc-Roussillon, en Ile-de-France, en Gironde, dans les Landes, dans le Var et en Rhône-Alpes ont pu affecter votre activité générant une diminution importante de votre activité, voire la fermeture de votre entreprise. À ce titre, l’Urssaf peut vous accorder un délai de paiement des cotisations sociales.

Pour les employeurs

Les employeurs qui, en raison de ces incendies, rencontrent des difficultés pour s’acquitter des cotisations sociales patronales dues sur les rémunérations de leurs salariés peuvent bénéficier d’un délai de paiement sans pénalités ni majorations de retard. Pour ce faire, ils doivent contacter l’Urssaf :
– via leur messagerie sécurisée sur le site urssaf.fr ( « Messagerie », puis « Une formalité déclarative » et « Déclarer une situation exceptionnelle ») ;
– ou par téléphone au 3957.

Précision : l’Urssaf a fait savoir qu’elle ferait preuve de compréhension s’agissant des retards de transmission de déclaration sociale nominative (DSN).

Pour les travailleurs indépendants

Les travailleurs indépendants impactés par ces incendies peuvent, eux aussi, obtenir un délai de paiement de leurs cotisations sociales personnelles sans pénalités ni majorations de retard. Et ce, en contactant l’Urssaf :
– via leur messagerie sécurisée sur le site urssaf.fr ( « Messagerie », puis « Une formalité déclarative » et « Déclarer une situation exceptionnelle ») ;
– ou par téléphone au 3698 (0 806 804 209 pour les praticiens auxiliaires médicaux).

À savoir : les travailleurs indépendants qui estiment que leur activité annuelle sera plus faible que l’an dernier peuvent demander une diminution du montant de leurs cotisations sociales personnelles payées à titre prévisionnel (via leur espace en ligne sur le site de l’Urssaf.

Les travailleurs indépendants peuvent aussi demander une aide financière exceptionnelle de 2 000 € maximum auprès du Conseil de la protection sociale des travailleurs indépendants (CPSTI). Cette aide peut aller jusqu’à 8 000 € pour ceux qui sont directement touchés par l’incendie de leur entreprise et/ou de leur habitation principale.


Actualité du 31 juillet 2026, Urssaf

Partager cet article

Posted on

Des bons d’achat de rentrée scolaire pour vos salariés

Pour aider vos salariés à faire face aux dépenses liées à la rentrée scolaire de leurs enfants, vous avez la possibilité de leur attribuer des bons d’achat. Et si, comme toute forme de rémunération, ces bons sont normalement soumis aux cotisations et contributions sociales, l’Urssaf fait toutefois preuve d’une certaine tolérance en la matière… Explications.

Précision : sont concernés les bons d’achat remis pour la rentrée scolaire des enfants âgés de moins de 26 ans en 2026, sous réserve de la justification du suivi de leur scolarité.

L’Urssaf admet que les bons d’achat et les cadeaux que vous offrez à vos salariés échappent aux cotisations sociales. Mais à condition que leur valeur globale, sur une même année, ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale par salarié, soit 196 € pour l’année 2026. Sachant que si deux conjoints travaillent dans votre entreprise, le plafond de 200 € s’apprécie pour chacun d’eux.

Si vous avez déjà dépassé le plafond de 200 €, les bons d’achat que vous allouez à vos salariés pour la rentrée scolaire peuvent tout de même être exonérés de cotisations sociales. À condition toutefois qu’ils mentionnent la nature des biens qu’ils permettent d’acquérir (fournitures scolaires, livres, vêtements enfants, équipement informatique…), le ou les rayons d’un grand magasin ou encore le nom d’une ou de plusieurs enseignes. En outre, leur montant ne doit pas dépasser 200 € par salarié.

Attention : si ces critères ne sont pas respectés, les bons d’achat sont assujettis aux cotisations sociales pour la totalité de leur valeur.

Partager cet article

Posted on

Médecins : hausse des installations de généralistes en 2025

Créé dans le cadre de la convention médicale 2024-2029, l’Observatoire de l’accès aux soins permet de suivre, au travers de différents indicateurs, les engagements collectifs pris pour améliorer l’accès aux soins. Sa dernière publication (juin 2026) révèle que 2 810 médecins généralistes se sont installés pour la première fois en exercice libéral en 2025, contre 2 130 en 2024 (soit +31,9 % en un an, contre -9,8 % en 2024). En 2025, les primo-installations ont été deux fois plus importantes qu’en 2012 (année où on comptait 1 369 médecins généralistes primo-installés).

Développement des dispositifs d’accès aux soins

Pour expliquer cette amélioration, l’Observatoire évoque notamment l’augmentation du nombre de places ouvertes dans les facultés de médecine au cours des 10 dernières années. Côté patientèle, les chiffres sont stables. En 2025, un médecin traitant comptait en moyenne 1 033 patients (comme en 2024), 1 582 étant vus en moyenne au moins une fois dans l’année (-0,5 % en un an : -2 % chez les généralistes et +0,5 % pour les spécialistes). Les dispositifs favorisant l’accès aux soins se développent, avec une progression du recours aux assistants médicaux (9 304 contrats, soit +20 % en un an) et au service d’accès aux soins (qui couvrait 98,5 % de la population française fin 2025, contre 96,5 % en 2024).

Pour consulter l’Observatoire : https://data.ameli.fr/pages/acces-aux-soins/

Partager cet article

Posted on

Impact de l’intelligence artificielle sur les DPO

Une étude lancée par l’AFCDP* et la CNIL en 2025, intitulée « les DPO à l’heure de l’IA », s’est penchée sur la fonction de DPO et sur ses perspectives d’évolution, comte tenu notamment de l’utilisation de l’intelligence artificielle et de l’application du règlement européen IA (RIA). Elle révèle d’abord que les DPO ont des profils très diversifiés, que ce soit en termes d’expériences, de domaine d’origine, de ressources ou de temps consacré à la fonction et selon la taille de la structure dans laquelle ils travaillent. 79 % des DPO exercent leur fonction en tant que DPO internes et 54 % sont issus d’autres domaines d’expertise que le juridique et l’informatique.

Peu de DPO ont suivi une formation spécifique sur l’IA

Concernant l’IA, 70 % des entreprises sondées utilisent ou prévoient d’utiliser l’IA. À ce titre, plus de la moitié des DPO indiquent être souvent ou systématiquement associés aux projets IA. 31 % précisent avoir commencé à se préparer à l’entrée en application du règlement IA, mais 27 % seulement déclarent disposer d’un bon niveau de connaissance du texte et 85 % ne pas encore avoir suivi de formation spécifique sur l’IA.

La CNIL indique qu’elle poursuivra son rôle d’accompagnement des DPO en continuant à développer des outils et des ressources pratiques.

Pour consulter l’étude : www.cnil.fr


* Association française des correspondants à la protection des données

Partager cet article

Posted on

Comment télécorriger sa déclaration de revenus 2025 ?

Au printemps dernier, vous avez télédéclaré vos revenus de 2025. Si, lorsque vous recevez votre avis d’impôt 2026 (au cours de l’été), vous vous apercevez d’un oubli ou d’une erreur, sachez que vous pouvez encore rectifier votre déclaration grâce au service de correction en ligne. Disponible sur le site impots.gouv.fr, dans votre espace « Finances publiques », cette télécorrection peut être effectuée du 29 juillet et jusqu’en décembre 2026.

En pratique, vous pouvez modifier la quasi-totalité des informations (revenus, charges, réductions et crédits d’impôt…) inscrites dans votre déclaration, à l’exception de certains éléments tels que votre adresse, votre état civil ou encore votre situation de famille (mariage, décès…). Les travailleurs non salariés peuvent également rectifier les rubriques du volet social servant au calcul de leurs cotisations personnelles.

À savoir : les éléments relatifs à l’impôt sur la fortune immobilière (IFI) peuvent, eux aussi, être télécorrigés.

Après avoir pris en compte vos corrections, l’administration fiscale émettra alors un nouvel avis d’imposition indiquant l’impôt définitif. Ensuite, votre taux et/ou vos acomptes de prélèvement à la source seront ajustés dans la rubrique « Gérer mon prélèvement à la source ».

Précision : une fois le service de télécorrection fermé, vous n’aurez pas d’autre choix que de présenter une réclamation fiscale pour pouvoir modifier votre déclaration. Cette réclamation pouvant être effectuée depuis la messagerie sécurisée de votre espace Finances publiques. Cette réclamation est possible jusqu’au 31 décembre 2028 pour la déclaration des revenus de 2025 souscrite en 2026.

Mais prudence, notamment lorsque les rectifications conduisent à une diminution de l’impôt ou à la création ou à l’augmentation d’un crédit d’impôt, car l’administration fiscale peut vous demander des précisions, voire refuser la correction demandée.

En pratique : en cas de télécorrection à la baisse, veillez à conserver vos justificatifs !

Partager cet article

Posted on

Géomètres-experts : exercice en société

Dans un but de clarification et de simplification, les différentes lois applicables à l’exercice en société (sociétés d’exercice libéral, sociétés civiles professionnelles, sociétés pluriprofessionnelles d’exercice, sociétés en participation, sociétés de participations financières de professions libérales) des professions libérales réglementées (avocats, notaires, experts-comptables, architectes, géomètres-experts, médecins, vétérinaires, etc.) ont été regroupées et aménagées au sein d’un seul et même texte, en l’occurrence une ordonnance du 8 février 2023.

À ce titre, un décret d’application de cette ordonnance a été récemment publié s’agissant de l’exercice en société de la profession de géomètre-expert. Ce décret a le mérite de réunir dans un seul texte plusieurs décrets relatifs à cette profession, et ce à droit constant, c’est-à-dire sans modifier les règles applicables jusqu’alors. Ces décrets (le décret n° 76-73 du 15 janvier 1976 relatif aux sociétés civiles professionnelles de géomètres-experts ; le décret n° 92-618 du 6 juillet 1992 relatif aux sociétés d’exercice libéral de géomètres-experts et le décret n° 95-128 du 2 février 1995 relatif aux sociétés en participation de géomètres-experts) étant donc désormais abrogés.

Toutefois, quelques nouveautés sont à signaler. Ainsi, notamment, il est précisé que chaque année avant le 1er mars, les sociétés d’exercice libéral (SEL) et les sociétés de participations financières de profession libérale (SPFPL) de géomètres-experts doivent transmettre au conseil régional de l’ordre des géomètres-experts dont elles relèvent les informations suivantes lorsqu’elles ont fait l’objet d’un changement dans l’année qui précède :
– la composition de leur capital social ;
– un état des droits de vote ;
– une version à jour de leurs statuts ainsi que les conventions contenant des clauses portant sur l’organisation et les pouvoirs des organes de direction, d’administration ou de surveillance ayant fait l’objet d’une modification au cours de l’exercice écoulé.

Autre précision apportée par le décret, les SPFPL de géomètres-experts dont l’objet social ne serait plus conforme à la réglementation disposent du délai d’un an pour régulariser leur situation, sous peine de dissolution.

À noter : les sociétés déjà constituées disposent d’un délai d’un an à compter du 1er juin 2026 pour se mettre en conformité avec les nouvelles dispositions réglementaires, à l’exception des obligations de remontées d’informations qui s’appliquent immédiatement.


Décret n° 2026-429 du 29 mai 2026, JO du 31

Partager cet article

Posted on

Litiges avec l’administration : le recours à la médiation encouragé !

La récente loi de simplification de la vie économique prévoit la mise à disposition du public, et notamment des entreprises, des services d’un médiateur pour régler à l’amiable les différends qui pourraient exister entre elles et l’administration. Sachant que cette obligation s’impose à l’administration en général, mais pas aux collectivités territoriales, ni à leurs groupements.

Précision : les domaines et les conditions dans lesquels les entreprises pourront recourir à ce dispositif devront être précisés par un décret à paraître.

Point important : lorsque cette procédure de médiation sera mise en œuvre, les délais de recours contentieux seront interrompus et les délais de prescription suspendus. Il en est de même pour les médiations qui ont lieu devant le Défenseur des droits.

Le dirigeant d’une entreprise en litige avec une administration pourra donc tenter de le régler à l’amiable sans craindre de perdre son droit d’agir ensuite devant le juge. À suivre…


Art. 25, loi n° 2026-403 du 26 mai 2026, JO du 27

Partager cet article

Posted on

Fonds en euros : quel rendement en 2026 ?

Comme chaque année, la même question se pose : à quelle rémunération doit-on s’attendre s’agissant des fonds en euros ?

Même si les chiffres sont loin d’être arrêtés, quelques éléments laissent penser que le taux moyen des fonds en euros devrait être en nette hausse en 2026. Après avoir profité d’un rendement moyen de 2,50 % en 2024 et de 2,65 % en 2025, les épargnants pourraient bénéficier d’un taux moyen de 2,90 % en 2026. Une hausse qui peut s’expliquer par plusieurs facteurs, selon le cabinet Facts & Figures. Son fondateur, Cyrille Chartier-Kastler, explique : « Avec la hausse des taux d’intérêt, le rendement de la poche obligataire des fonds en euros bénéficie d’un effet relutif qui se traduit par une progression de 0,25 à 0,30 point par an. Cette dynamique devrait se poursuivre au cours des prochaines années, en raison du volume naturel d’obligations arrivant à échéance dans les actifs des fonds en euros et du maintien de taux élevés lié à la situation budgétaire nationale. ».

Si, comme par le passé, les rendements les plus bas devraient se maintenir autour de 1 %, les politiques de bonus reconduites par les banques, les mutuelles et les assurances cette année pourraient permettre à certains épargnants de viser jusqu’à 5,50 %.

À suivre, donc…

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×