Fil d’actus

Posted on

L’appréciation de la disproportion d’un cautionnement

Lorsqu’un cautionnement souscrit par une personne physique à l’égard d’un créancier professionnel (par exemple, un dirigeant pour garantir un prêt contracté par sa société auprès d’une banque) était, au moment de sa conclusion, manifestement disproportionné par rapport à ses biens et à ses revenus, le créancier (la banque) ne peut pas s’en prévaloir en totalité. En effet, ce cautionnement est alors réduit au montant à hauteur duquel la caution (le dirigeant) pouvait s’engager à la date à laquelle il a été souscrit.

Sachant que si le cautionnement a été souscrit avant le 1er janvier 2022, la caution est même totalement déchargée de son obligation à l’égard de la banque.

Précision : cette limite ne s’applique pas si le patrimoine de la caution (le dirigeant) lui permet, au moment où la banque lui demande de payer en lieu et place du débiteur (la société), de faire face à son obligation.

Pour apprécier le caractère disproportionné d’un cautionnement, il convient donc de prendre en compte les capacités financières et l’endettement global de l’intéressé, et notamment les cautionnements que ce dernier a antérieurement souscrits. À ce titre, les juges viennent de rappeler que doivent également être pris en compte les cautionnements qui, bien qu’arrivés à terme, couvrent des créances qui sont nées pendant la période couverte par le cautionnement.

Pour résumé : si, lorsqu’un cautionnement est arrivé à terme, la personne qui l’a souscrit n’est plus tenu au paiement des dettes qui naissent après ce terme, elle reste néanmoins engagée par les dettes qui sont nées pendant la durée du cautionnement et qui n’ont pas été payées. Ces dettes doivent donc être prises en compte lors de l’appréciation de son endettement.
Cassation commerciale, 8 juillet 2026, n° 25-16540

Partager cet article

Posted on

Fiscalité de l’épargne : le grand paradoxe français

Alors que s’ouvriront dans quelques semaines les débats parlementaires pour voter les règles fiscales qui s’appliqueront en 2027, un récent sondage s’est penché sur le rapport des Français à la fiscalité de l’épargne et de l’investissement.

À en croire le dernier baromètre de l’Épargne en France Ifop pour Altaprofits, les Français reconnaissent être peu à l’aise avec la fiscalité de l’épargne. Ils sont 87 % à estimer avoir un niveau de connaissance faible (notes comprises entre 1 et 6 sur 10) et 31 % à se qualifier de très mauvais (notes comprises entre 1 et 2). 13 % d’entre eux seulement pensent avoir un niveau de connaissance élevé sur la fiscalité de l’épargne (notes comprises entre 7 et 10). Paradoxalement, 3 personnes sur 4 considèrent que la fiscalité de l’épargne influence leurs décisions !

Dans le détail, la fiscalité joue un rôle plus important auprès des 65 ans et plus (81 %), des femmes de 35 ans et plus (81 %), des cadres (82 %) et des catégories aisées (84 %). À l’inverse, les plus jeunes et les femmes de moins de 35 ans y accordent moins d’attention.

Le réflexe de l’optimisation

Interrogés sur leur réaction en cas d’une hausse de la fiscalité sur l’épargne, les épargnants privilégieraient l’adaptation plutôt que le repli. Près de la moitié d’entre eux (46 %) choisiraient de transférer leurs fonds vers des placements moins taxés, démontrant une réelle capacité d’optimisation face à l’impôt. Pour le reste, 28 % maintiendraient leurs efforts d’épargne, 20 % les réduiraient et seuls 6 % l’augmenteraient.

Concrètement, l’idée de réallouer son épargne vers des placements plus avantageux séduit particulièrement les cadres (54 %), les professions intermédiaires (54 %), les diplômés de 2e et 3e cycles (54 %), les hauts revenus (61 % pour les revenus supérieurs à 3 652 € mensuels et plus par personne au foyer) ainsi que les épargnants les plus réguliers (50 %). Au contraire, les plus modestes et les moins diplômés privilégieraient davantage le maintien ou la réduction de l’effort d’épargne.

L’ensemble de ces résultats confirment que la fiscalité est un levier d’action majeur. Bien que complexe, elle guide les arbitrages des épargnants français soucieux de leurs rendements. Toutefois, la pédagogie reste indispensable : un avantage fiscal ne doit jamais être le seul critère d’investissement !

Partager cet article

Posted on

BNC : pas d’imposition pour les prestations gratuites

La valeur d’une prestation de services réalisée à titre gratuit, dans le cadre d’une activité bénévole (qualifiée de « pro bono »), ne constitue pas une recette à prendre en compte pour la détermination des bénéfices non commerciaux (BNC) d’un professionnel libéral, vient de juger le Conseil d’État.

Dans cette affaire, une avocate avait effectué des prestations au profit de deux associations, pour lesquelles elle n’avait pas facturé d’honoraires.

Précision : l’avocate avait toutefois valorisé ces prestations à un taux horaire de 300 € hors taxes et les avait reportées sur ses déclarations de revenus en vue de bénéficier d’une réduction d’impôt pour dons. Sur ce point, le Conseil d’État ne s’est pas prononcé sur le régime fiscal applicable et a renvoyé l’affaire devant la Cour administrative d’appel. À suivre donc.

À l’issue d’une vérification de comptabilité, l’administration fiscale avait toutefois réintégré la valeur de ces prestations aux BNC de l’avocate estimant que cette somme correspondait à des abandons d’honoraires taxables. Une analyse confirmée par la Cour administrative d’appel de Paris qui avait considéré que les honoraires non facturés constituaient un bénéfice imposable dont l’avocate avait nécessairement eu la disposition avant de les abandonner.

À tort, selon le Conseil d’État, qui a donc censuré la décision de la cour d’appel.

À noter : si l’affaire concernait une avocate, la solution dégagée par les juges peut s’appliquer à tout professionnel relevant des BNC qui réalise des prestations non rémunérées.


Conseil d’État, 22 juillet 2026, n° 508339

Partager cet article

Posted on

Médecins : nouvelle réforme du Code de déontologie

La nouvelle version du Code de déontologie médicale compte désormais 118 articles (un de moins que la dernière version qui datait de février 2021). Outre des révisions rédactionnelles qui consistent, par exemple, à remplacer le terme « malade » par « patient », elle s’attelle à intégrer de nouvelles obligations déontologiques. Afin d’encadrer l’usage des nouvelles technologies telles que l’IA, le Code exige notamment des praticiens qu’ils mettent en œuvre « les précautions indispensables pour garantir aux patients (…) la sécurité et la qualité des soins ainsi que la sécurité et la confidentialité de leurs données de santé ».

Une obligation d’agir en cas de sévices

Autre nouveauté, lorsque le médecin constate qu’un patient est victime de violences, de sévices, de privations ou de mauvais traitements, il est désormais dans l’obligation d’agir par tout moyen, alors que, jusqu’à présent, le Code n’envisageait que la mise en œuvre des moyens de protection « les plus adéquats […] en faisant preuve de prudence et de circonspection ». Le nouveau Code prévoit également une information renforcée des proches en cas de diagnostic ou de pronostic grave pour un patient.


Décret n° 2026-691 du 27 juillet 2026, JO du 29

Partager cet article

Posted on

Une nouvelle fonctionnalité dans Word pour les longs documents

Travailler en collaboration sur des documents Word peut parfois se révéler complexe : difficulté à se repérer dans les pages, à comprendre de quoi parle un collaborateur, confusion entre les informations… Microsoft propose bien un système de commentaires mais qui n’est pas toujours efficace et pratique. Pour pallier ce problème, il vient d’insérer une nouvelle fonctionnalité qui permet désormais aux différents intervenants sur le document d’insérer un lien vers un emplacement du document.

Discuter du contenu plus efficacement

Ce système permet à l’utilisateur de guider le collaborateur directement là où il doit aller. Les équipes peuvent ainsi éditer et discuter du contenu plus efficacement, accélérer le processus d’examen et de résolution des commentaires, et communiquer clairement aux collaborateurs les points qui nécessitent un retour d’information. Concrètement, il suffit de sélectionner le contenu pour lequel il faut créer un lien, de cliquer avec le bouton droit sur la sélection pour ouvrir le menu contextuel, puis sélectionner « Copier le lien vers l’emplacement » (ou « Copy Link to Location »).

Partager cet article

Posted on

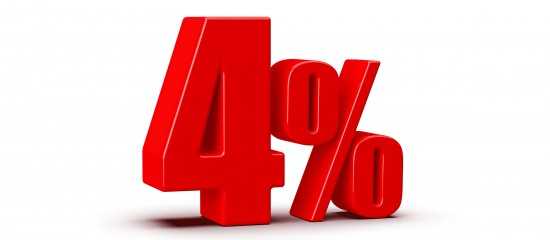
L’OAT 10 ans française passe la barre des 4 % !

Chaque premier jeudi du mois, l’Agence France Trésor procède à une adjudication d’OAT de long terme (Obligations Assimilables du Trésor). Malgré le fort endettement de la France, les investisseurs ont répondu présent lors de la dernière séance et ont prêté à l’État près de 13,5 milliards d’euros.

Précision : les OAT représentent l’endettement à long terme de l’État français. Ces titres sont émis pour une durée pouvant aller jusqu’à 50 ans. Et à l’instar des obligations classiques, ces titres de créances ouvrent droit, chaque année, au versement d’intérêts et au remboursement du capital à l’échéance de l’emprunt.

Revers de la médaille, emprunter sur les marchés coûte de plus en plus cher à l’État français. En effet, en raison d’une remontée globale des taux d’intérêt et du contexte international, les investisseurs exigent désormais une rémunération plus forte pour prêter à la France. Résultat : lors de ces enchères de septembre, le rendement s’est établi à 4,23 % (après 3,9 % en août dernier). Un niveau de rendement que l’on n’avait plus rencontré depuis la crise des subprimes en 2008.

Quelles incidences pour les particuliers ?

Cette remontée des taux n’est pas une bonne nouvelle pour les personnes souhaitant investir dans l’immobilier. En effet, l’OAT 10 ans influe directement sur le taux de refinancement des établissements bancaires. Ce taux servant notamment de référence pour fixer le taux d’intérêt appliqué aux crédits immobiliers. Il faut donc s’attendre à ce que les banques remontent progressivement leurs barèmes.

À l’inverse, cette hausse peut tourner à l’avantage des épargnants car le taux de l’OAT impacte certains produits financiers. Par exemple, ce type d’obligation détermine les performances des fonds en euros des assurances-vie. Pour composer ces derniers, les assureurs investissent régulièrement les sommes collectées auprès de leurs assurés dans de nouvelles obligations. Avec cette hausse des taux obligataires, le rendement de leur portefeuille va donc s’améliorer progressivement. Toutefois, cette hausse prendra du temps. Les obligations nouvellement acquises viendront s’ajouter au stock d’anciens titres moins bien rémunérés, créant un effet d’inertie.

Attention toutefois : pour les détenteurs de SICAV ou de FCP très exposées aux obligations, la vigilance est de mise. En effet, lorsque les taux d’intérêts remontent, comme c’est le cas actuellement, les obligations, émises précédemment à des taux plus bas, voient leur valeur baisser. Il est donc nécessaire d’être bien éclairé dans ses décisions d’achat ou de revente. Une réallocation stratégique d’une partie de ses actifs peut alors s’avérer être la solution pour dynamiser le rendement de son contrat. Un accompagnement par un conseiller financier peut donc être particulièrement opportun !

Partager cet article

Posted on

Viticulture : aide à la promotion des vins français dans les pays tiers

Comme chaque année, une aide financière de l’Union européenne peut être accordée pour financer des actions visant à encourager la promotion des vins français à l’étranger, et plus précisément « pour améliorer leur compétitivité, le développement de leur image de qualité et leur notoriété ».

Six types d’actions sont éligibles :
– des actions de relations publiques, de promotion ou de publicité, visant en particulier à souligner les avantages des produits communautaires, sous l’angle, notamment, de la qualité, de la sécurité alimentaire ou du respect de l’environnement ;
– la participation à des manifestations, foires ou expositions d’envergure internationale ;
– des campagnes d’information, notamment sur les régimes communautaires relatifs aux appellations d’origine, aux indications géographiques et à la production biologique ;
– des études de nouveaux marchés, nécessaires à l’élargissement des débouchés ;
– des études d’évaluation des résultats des actions d’information et de promotion ;
– l’élaboration de dossiers techniques, comprenant des essais et des analyses de laboratoire, concernant les pratiques œnologiques, les règles phytosanitaires et d’hygiène, ainsi que les autres exigences des pays tiers pour les importations de produits du secteur du vin, afin d’éviter les limitations d’accès aux marchés des pays tiers ou de permettre cet accès.

Sachant que les vins éligibles à l’aide aux opérations de promotion sont ceux qui bénéficient d’une appellation d’origine protégée (AOP) ou d’une indication géographique protégée (IGP), mais aussi ceux qui sont dépourvus d’indication géographique mais qui ont une indication de cépage(s).

Les bénéficiaires de l’aide

Peuvent bénéficier de cette aide les interprofessions, les entreprises privées exerçant dans le secteur du vin, les structures collectives telles que les associations d’organisations professionnelles, les organisations de producteurs de vin et les associations d’organisations de producteurs de vin, ainsi que les GIE ou les syndicats qui regroupent des bénéficiaires éligibles.

Le dépôt des dossiers

Les projets, qui doivent porter sur des opérations de promotion à réaliser entre le 1er janvier et le 31 décembre 2027, doivent être déposés au plus tard le 4 novembre prochain à 12 heures, via la téléprocédure prévue à cette fin sur le site de FranceAgriMer.

Attention : pour pouvoir déposer un dossier, il convient d’être préalablement inscrit sur le portail de FranceAgriMer.

Le montant de l’aide

Le montant de l’aide s’élève à 50 % des dépenses éligibles.

Pour en savoir plus, rendez-vous sur le site de FranceAgriMer.

À noter : afin d’accompagner les porteurs de projets dans le dépôt de leur demande, FranceAgriMer met en place un webinaire de présentation de la mesure le jeudi 17 septembre prochain à 10h30. Pour s’y inscrire, cliquez sur ce lien.

Partager cet article

Posted on

Non-salariés agricoles : des cotisations dues pour une année entière

Les chefs d’exploitation ou d’entreprise agricole versent à la Mutualité sociale agricole (MSA) des cotisations sociales personnelles calculées pour une année civile selon leur situation au 1er janvier. Il résulte de cette règle dite « d’annualité » que les exploitants agricoles :
– qui débutent leur activité après le 1er janvier ne paient pas de cotisations sociales au cours de l’année de leur installation ;
– qui cessent leur activité après le 1er janvier sont redevables de cotisations sociales pour l’année entière (quelle que soit la date de cessation de leur activité).

Et cette règle ne peut pas être remise en cause par les juges…

Exceptions : le montant des cotisations sociales dû par l’exploitant est proratisé selon la durée de son affiliation à la MSA seulement pour la cotisation Atexa ou en cas de décès.

Pas de proratisation des cotisations selon la durée d’affiliation

Dans cette affaire, une chef d’entreprise agricole affiliée à la MSA du 18 octobre 2021 au 26 janvier 2022 avait refusé de payer l’intégralité des cotisations sociales dues pour l’année 2022.

Saisi de ce litige par la MSA, le tribunal judiciaire avait accepté de ne mettre à la charge de l’exploitante que les cotisations sociales dues pour les 26 premiers jours de l’année 2022 car celle-ci n’avait été affiliée à la MSA que 3 mois et n’avait enregistré aucun chiffre d’affaires.

Mais la Cour de cassation a rappelé que, selon le Code rural et de la pêche maritime, le chef d’exploitation ou d’entreprise agricole affilié à la MSA au 1er janvier d’une année doit payer les cotisations sociales pour l’année civile entière même s’il cesse son activité en cours d’année. Dès lors, le montant de ces cotisations ne peut pas être proratisé proportionnellement à la durée d’affiliation de l’exploitant, et ce quelles que soient les circonstances (courte durée d’affiliation, absence de chiffre d’affaires…).


Cassation civile 2, 4 juin 2026, n° 23-23795

Partager cet article

Posted on

Une mesure d’urgence de l’Urssaf pour les entreprises victimes des incendies

Les violents incendies survenus cet été en Gironde, dans les Landes et dans le Var ont pu entraîner une diminution importante de l’activité des entreprises, voire leur fermeture. Aussi, afin de soutenir les employeurs et les travailleurs indépendants confrontés à des difficultés économiques temporaires, et ainsi éviter des pertes d’emploi, l’Urssaf leur permet de reporter leurs prochaines échéances de paiement de cotisations sociales.

Attention : sont concernées par cette mesure les entreprises situées dans les communes ayant fait l’objet d’une mesure d’évacuation ou de confinement listées dans le décret du 14 août 2026 (23 communes en Gironde, 3 dans les Landes et 13 dans le Var), ainsi que dans les communes de Luglon et de Garein (Landes).

Pour les employeurs

Les employeurs qui rencontrent des difficultés pour s’acquitter des cotisations et contributions sociales patronales dues sur les rémunérations de leurs salariés peuvent en reporter le paiement, sans pénalités ni majorations de retard, pour les échéances de septembre, d’octobre et/ou de novembre 2026.

Les employeurs qui n’ont pas de délai de paiement en cours n’ont pas à effectuer de demande de report. Il leur suffit de différer ce paiement. Ceux qui ont déjà un délai de paiement en cours doivent, quant à eux, effectuer une demande de report via la messagerie sécurisée de leur espace en ligne sur le site de l’Urssaf (motif « Un paiement »/« Demander moratoire incendie »).

Important : les cotisations et contributions sociales patronales doivent être déclarées dans la DSN même si les employeurs ne les règlent pas. Le paiement des cotisations sociales salariales, de la CSG, de la CRDS ainsi que celui du prélèvement à la source de l’impôt sur le revenu ne peut pas être reporté.

Pour les travailleurs indépendants

Les travailleurs indépendants en difficulté peuvent, eux aussi, obtenir un report du paiement de leurs cotisations sociales personnelles dues en septembre, octobre et/ou novembre 2026. Et ce, sans pénalités ni majorations de retard.

Pour cela, ils doivent contacter l’Urssaf via leur messagerie sécurisée sur le site urssaf.fr (motif « Un paiement »/« Demander moratoire incendie »).

En complément : le gouvernement a annoncé la mise en place, pour les entreprises victimes des incendies, d’un dispositif d’exonération de cotisations sociales de 3 mois dont les modalités exactes doivent encore être définies dans le cadre du projet de loi de financement de la Sécurité sociale pour 2027.


Actualité du 31 août 2026, Urssaf Aquitaine

Actualité du 31 août 2026, Urssaf Provence-Alpes-Côte d’Azur

Partager cet article

Posted on

Sécheresse : un plan d’urgence pour soutenir les agriculteurs

Canicules à répétition, sécheresse, incendies : l’été 2026, le plus chaud jamais enregistré en France, restera vraisemblablement dans les annales. Les exploitants agricoles sont évidemment les principales victimes de ces phénomènes exceptionnels en grande partie dus au dérèglement climatique : les cultures souffrent, les récoltes sont en berne, les prairies se dessèchent, les troupeaux vont manquer de fourrage et la situation financière de nombreuses exploitations se dégrade.

Face à cette situation, la ministre de l’Agriculture a annoncé, le 4 septembre dernier, la mise en place d’un vaste plan de soutien des agriculteurs, à hauteur de plus d’un milliard d’euros. L’objectif principal de ce plan « Climat – Adaptation – Sécheresse – Incendies » (plan « CASI ») étant d’indemniser les pertes subies par les exploitations et de permettre la reprise de la production pour la prochaine campagne.

À noter : pour la plupart des syndicats agricoles, le montant et le contenu des mesures figurant dans ce plan ne permettent pas de répondre à l’ampleur des pertes subies par les exploitations et aux difficultés de trésorerie qu’elles connaissent.

Augmentation du montant alloué à l’indemnisation de solidarité nationale

Première mesure annoncée : l’enveloppe allouée pour le dispositif d’indemnisation des pertes de récolte par la solidarité nationale (ISN), qui a vocation à bénéficier tant aux exploitants ayant souscrit une assurance multirisque climatique qu’aux exploitants non assurés, sera abondée à hauteur de 520 millions d’euros. Et les acomptes versés dans ce cadre aux exploitants assurés seront portés de 70 % à 80 % du montant prévisionnel de l’indemnisation.

En outre, à compter de la campagne 2027, la période de référence prise en compte pour calculer les indemnités versées au titre de l’assurance multirisque climatique passera de 5 à 8 ans. Autorisée par la Commission européenne, cette « moyenne olympique » (moyenne des rendements en retirant la valeur la plus haute et celle la plus basse) portée à 8 ans a pour objet de permettre de mieux tenir compte de la répétition des événements climatiques extrêmes.

Précision : selon la ministre de l’Agriculture, les guichets auprès desquels les exploitants non assurés pourront demander une indemnisation au titre de l’ISN dans les départements reconnus en perte de récoltes ouvriront très prochainement et les premiers versements interviendront dès le mois d’octobre prochain. Quant aux agriculteurs assurés, qui peuvent aussi bénéficier de l’ISN en plus de l’indemnisation de leur assureur, c’est ce dernier qui sera chargé du versement de l’ISN.

Instauration d’un fonds d’urgence de « réarmement » agricole

Pour permettre aux exploitations agricoles de préparer la prochaine campagne, le gouvernement a également annoncé la mise en place d’un fonds de « réarmement » agricole doté de 235 millions d’euros.

Piloté par les préfets dans les départements, ce fonds est destiné notamment à permettre de financer l’achat de fourrages, d’aliments pour animaux, de semences et de plants, ainsi que certaines dépenses nécessaires à la remise en production. Il comporte aussi une enveloppe pour les exploitations touchées par les incendies.

Dégrèvements de taxe foncière sur le foncier non-bâti

Par ailleurs, le plan CASI prévoit des dégrèvements de taxe foncière sur les propriétés non bâties (TFPNB) pour les exploitations agricoles les plus touchées. Ce qui, selon le gouvernement, représente un effort budgétaire de 330 millions d’euros.

Prise en charge des cotisations sociales

Autre mesure annoncée : le renforcement de la prise en charge des cotisations sociales agricoles par la MSA, une enveloppe de 20 millions d’euros devant être débloquée à cette fin pour cet automne.

En outre, les exploitants rencontrant des difficultés de trésorerie pourront se voir proposer des échéanciers individualisés.

À noter : le plan CASI prévoit également un renforcement de l’accompagnement social et psychologique des agriculteurs fragilisés. Les cellules d’écoute de la MSA et les dispositifs des chambres d’agriculture doivent notamment être mobilisés.

Prolongation de l’aide à l’achat d’engrais

L’aide à l’achat d’engrais, qui devait concerner les achats d’engrais réalisés entre le 1er juin et le 30 septembre 2026, est prolongée pour les achats réalisés jusqu’au 31 décembre 2026.

Rappel : le montant de cette aide s’élève à 50 € par tonne d’engrais achetés, plafonné à 50 % des achats réalisés en 2025. Il est porté à 70 € par tonne pour les exploitations dont les achats d’engrais représentent plus de 10 % de leurs charges, ainsi que pour les jeunes agriculteurs et les nouveaux installés.

Prolongation de l’aide à l’achat de GNR

L’aide de 15 centimes d’euro par litre de gazole non routier (GNR) dont bénéficient ou ont bénéficié les entreprises agricoles pour les achats réalisés au titre des mois de mai, juin, juillet et août 2026 est également prolongée de 2 mois, donc pour les mois de septembre et d’octobre.

Augmentation des acomptes des aides Pac

Le montant des acomptes des aides versées au titre de la Pac sera relevé pour être porté de 70 % à 75 %. Rappelons que ces acomptes sont, en principe, versés à la mi-octobre.

Limitation des contrôles

Le plan prévoit également d’accélérer la mise en place du contrôle unique, et ce afin de limiter les contrôles redondants ou successifs dans les exploitations. Pour la campagne Pac 2026, une réduction du nombre de contrôles est annoncée, priorité étant donnée aux contrôles sur pièces plutôt qu’aux contrôles dans les exploitations lorsque c’est possible.

Mise en place de cellules sécheresse

Des cellules sécheresse sont mises en place dans les départements. Réunissant les services de l’État, les chambres d’agriculture, les organisations professionnelles, la MSA, les collectivités, les banques et les autres acteurs concernés, elles ont pour mission de coordonner le déploiement de l’ensemble de ces aides.

Elles ont également vocation à être attentives à l’état psychologique des agriculteurs.

À noter : un plan, dit de « rebond », financé par le budget 2027, devrait également être annoncé à l’automne. Il devrait comporter des mesures structurelles, cette fois. Mais il sera conditionné aux discussions qui auront lieu avec les parlementaires et à l’adoption de ce budget. À suivre…

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×