Fil d’actus

Posted on

La Monnaie de Paris lance le Marianne Or

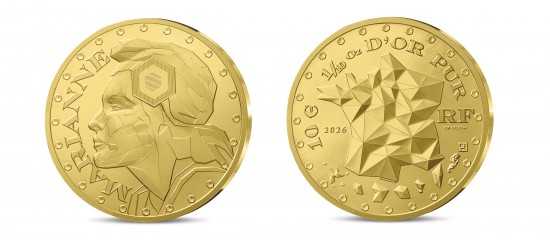
Avis aux numismates ! La Monnaie de Paris a annoncé, il y a quelques jours, le lancement du premier bullion français : le Marianne Or. Un lancement qui vient combler un vide puisqu’en France, aucune pièce spécifiquement conçue comme un outil de diversification patrimoniale n’était proposée aux investisseurs par les institutions françaises. Jusqu’à présent, les personnes qui souhaitaient investir dans l’or physique sous forme de pièce devaient se tourner vers le marché secondaire (Louis d’or, Napoléon…) ou des bullions étrangers. Parmi les plus connues, figurent le Krugerrand sud-africain ou le Maple Leaf canadien, devenus des références de ce segment.

Pourtant, la demande, y compris en France, est bien là. En effet, dans un contexte économique et géopolitique incertain, l’or joue son rôle de valeur refuge. Et ce marché a atteint des niveaux record. Pour preuve, le cours de l’once a plus que doublé entre janvier 2025 et janvier 2026 (cours de 4 435 $ au 27 mai 2026).

Un bullion ?

Historiquement, un bullion désigne une monnaie-lingot en métal précieux (or, argent, platine, palladium…) dont la valeur repose sur son poids et sa pureté, et non sur sa rareté numismatique ou son état de conservation.

Contrairement aux monnaies de collection, les bullions sont produits en grande quantité par les instituts monétaires officiels et visent avant tout l’investissement. Comme l’explique la Monnaie de Paris, les bullions portent souvent une valeur faciale symbolique, mais leur prix suit la valeur du métal au cours international.

Concrètement, un bullion est un support d’investissement standardisé, reconnu et facilement échangeable sur les marchés. Il faut tout de même noter que la valeur faciale permet à ces monnaies d’être catégorisées comme or d’investissement (règlement européen), et donc d’être exemptées de TVA.

Comment investir ?

Disponible le 16 juin 2026 pour le grand public, la Monnaie de Paris propose deux formules : une version physique dans laquelle l’investisseur acquiert une pièce de monnaie frappée par l’institution du quai de Conti à Paris et une version numérique (baptisée e-Marianne Or), conservée de manière sécurisée par la Monnaie de Paris, qui peut être convertie à tout moment en Marianne Or physique (des frais s’appliquent dans ce cas). Étant précisé que cette version numérique offre également la possibilité de revente à la Monnaie de Paris au cours du jour. Ce que ne permet pas la version physique. Dans ce dernier cas, la revente se déroule comme pour les pièces de collection, c’est-à-dire en faisant appel aux services d’un intermédiaire spécialisé.

Précision : les bullions de la Monnaie de Paris pourront être acquis directement sur le site internet https://investissement.monnaiedeparis.fr.

En pratique, le Marianne Or (et son équivalent numérique) est proposé en 4 coupures : 1/10 Once (valeur faciale 10 €), ¼ Once (valeur faciale 25 €), ½ Once (valeur faciale 50 €) et 1 Once (valeur faciale 100 €). Toutes les pièces sont frappées en or pur 999,9 %, garantissant une qualité élevée.

Chaque format présente des caractéristiques propres, notamment en termes de poids (donc de prix) et de dimensions. L’objectif étant de rendre l’investissement accessible, de quelques centaines à quelques milliers d’euros, simplement, en un clic, et de façon sécurisée, dans un actif de référence, auprès d’une institution française de confiance.

Partager cet article

Posted on

La France a la meilleure vitesse de connexion Internet d’Europe

Malgré le retard pris dans le projet « 100 % fibre optique » voulu par le gouvernement, la France fait partie des pays où la vitesse de connexion est bonne. C’est l’outil Speedtest d’Ookla qui le révèle, à travers les données qu’il enregistre pour établir des moyennes de vitesse de connexion, qui lui permettent ensuite d’établir un classement par pays mis à jour régulièrement. Les derniers chiffres de mars 2026 placent la France en tête des pays européens, avec une vitesse de connexion moyenne en téléchargement de 352,35 Mbit/s, devant l’Islande (347,30 Mbit/s) et la Suisse (292,56 Mbit/s).

Une 4e place mondiale

Comparée aux autres pays du Monde, la France affiche une 4e position, très proche du 3e, Hong Kong, avec ses 352,40 Mbit/s, soit seulement 0,05 Mbit/s de différence, alors que Singapour truste la première place (425,46 Mbit/s) devant les Émirats arabes unis (384,54 Mbit/s). L’Hexagone confirme ainsi la très bonne performance de ses infrastructures internet pour les usages numériques du quotidien, qu’il s’agisse du travail, du streaming en haute définition ou du jeu en ligne.

Partager cet article

Posted on

Apiculture : renforcement de l’étiquetage des miels

À compter du 14 juin prochain, l’étiquette des pots de mélanges de miel devra indiquer le ou les pays d’origine de récolte du miel, qu’il ait été conditionné ou non en France. Jusqu’à maintenant, cette information était obligatoire lorsque les miels étaient conditionnés en France, mais facultative lorsqu’ils étaient conditionnés hors de France. Dans ce dernier cas, l’étiquette pouvait, selon les cas, porter la mention « Mélange de miels originaires de l’UE », « Mélange de miels non originaires de l’UE » ou encore « Mélange de miels originaires et non originaires de l’UE », sans autre précision.

Précision : cette obligation est introduite par un récent décret qui vient transposer une directive européenne du 14 mai 2024 dont l’objet était notamment de lutter contre les importations dans l’Union européenne de miels frelatés, souvent en provenance de Chine ou de Turquie, coupés avec des sirops de sucre ou afin de faire baisser le coût de revient.

En outre, lorsque le miel sera originaire de plusieurs pays, ces pays devront être indiqués sur l’étiquette, dans le champ visuel principal, par ordre décroissant de poids, avec le pourcentage que chacun d’eux représente. Une marge d’erreur de 5 % étant admise.

À noter : pour les emballages contenant des quantités nettes de miel de moins de 30 grammes, les noms des pays d’origine pourront être remplacés par un code à deux lettres.

Les produits mis sur le marché ou étiquetés avant le 14 juin 2026 (et qui sont conformes à la réglementation en vigueur) peuvent continuer à être commercialisés jusqu’à épuisement des stocks.


Art. 2, décret n° 2026-312 du 24 avril 2026, JO du 25

Partager cet article

Posted on

Le minimum garanti en hausse

Comme le Smic, le minimum garanti, qui intéresse tout particulièrement le secteur des hôtels-cafés-restaurants pour l’évaluation des avantages en nature nourriture, fait l’objet d’une revalorisation automatique de 2,41 % au 1er juin 2026.

Ainsi, à cette date, le minimum garanti augmente de 4,25 € à 4,35 €. Dans le secteur des hôtels-cafés-restaurants, l’avantage nourriture est donc évalué à 8,70 € par journée ou à 4,35 € pour un repas.


Arrêté du 22 mai 2026, JO du 24

Partager cet article

Posted on

L’indemnité carburant « grands rouleurs » peut être demandée

Depuis le 27 mai, les personnes qui utilisent leur véhicule personnel pour se rendre sur leur lieu de travail ou pour exercer leur activité professionnelle peuvent demander à percevoir « l’indemnité carburant » de 100 € en se connectant sur le site des impôts.

Dans un premier temps, il convient de répondre à un certain nombre de questions pour vérifier son éligibilité à l’indemnité carburant (nombre de kilomètres parcourus avec son véhicule, revenu fiscal de référence…). Il faut ensuite se rendre sur son espace personnel et renseigner le formulaire dédié. Aucun justificatif ne doit être joint. Mais attention, des contrôles pourront être effectués a posteriori.

Rappel : sont éligibles à l’aide les personnes (salariés ou travailleurs indépendants qui relèvent des BIC, des BNC ou des BA) qui, avec leur véhicule personnel, parcourent plus de 15 kilomètres par trajet (30 km aller-retour) pour se rendre sur leur lieu de travail ou plus de 8 000 kilomètres par an pour exercer leur activité professionnelle (infirmières libérales, aides-soignantes, aides à domicile…). Pour percevoir cette aide, le travailleur doit appartenir à un foyer fiscal dont le revenu fiscal de référence par part, au titre de l’année 2024, est inférieur ou égal à 16 880 €.

L’indemnité sera versée directement sur le compte bancaire du demandeur dans un délai de 10 jours environ après le dépôt de la demande.

Partager cet article

Posted on

Amortissement fiscal du fonds commercial : 4 ans de plus !

Comptablement, un fonds commercial n’est pas amortissable, sauf si sa durée d’utilisation est limitée ou s’il est acquis par une entreprise ne dépassant pas deux des trois seuils suivants : 7,5 M€ de total du bilan, 15 M€ de chiffre d’affaires net, 50 salariés. Dans ce dernier cas, l’entreprise peut opter pour amortir son fonds commercial sur 10 ans.

Toutefois, les amortissements ainsi comptabilisés ne sont normalement pas fiscalement déductibles.

Précision : le fonds commercial se compose des éléments incorporels du fonds de commerce qui ne peuvent pas faire l’objet d’une évaluation et d’une comptabilisation séparées au bilan et qui concourent au maintien et au développement du potentiel d’activité de l’entreprise qui l’exploite (clientèle, enseigne, nom commercial, parts de marché…).

Toutefois, à titre dérogatoire, afin de relancer l’économie après la crise du Covid-19, cette déduction fiscale avait été autorisée pour les fonds commerciaux acquis (et non créés) entre le 1er janvier 2022 et le 31 décembre 2025 ayant fait l’objet d’un amortissement sur le plan comptable selon les règles exposées ci-dessus.

Bonne nouvelle ! Ce dispositif, qui devait donc prendre fin en 2025, a finalement été prolongé par la loi de finances pour 2026 pour les fonds commerciaux acquis jusqu’à fin 2029.

À savoir : ce régime de faveur s’applique quel que soit le mode d’acquisition du fonds commercial (vente, apport, fusion…). En revanche, le fonds doit être acquis auprès d’une entreprise indépendante, c’est-à-dire sans lien avec l’acquéreur.

Et les fonds artisanaux, agricoles et libéraux ?

L’administration fiscale autorise l’application de ce régime de faveur, sous les mêmes conditions, aux éléments incorporels des fonds acquis par les entreprises artisanales, par les exploitants agricoles et par les professionnels libéraux relevant des bénéfices non commerciaux, qui, par leur nature, sont assimilables au fonds commercial (clientèle, patientèle, enseigne, nom professionnel…).


Art. 13, loi n° 2026-103 du 19 février 2026, JO du 20

Partager cet article

Posted on

Avocats : extension du droit de visite du bâtonnier

Tout comme les parlementaires, les bâtonniers (ou leur délégué spécialement désigné au sein du conseil de l’ordre) peuvent, sur leur ressort, visiter à tout moment les lieux de privation de liberté.

Jusqu’à présent, ce droit de visite pouvait s’exercer dans les établissements suivants :
– les locaux de garde à vue ;
– les locaux des retenues douanières ;
– les lieux de rétention administrative ;
– les zones d’attente ;
– les établissements pénitentiaires ;
– les centres éducatifs fermés.

Tous les lieux de privation de liberté

Une loi récente est venue étendre ce droit de visite à « tous les lieux où une personne est privée de liberté dans le cadre d’une procédure pénale ou administrative ». Ce droit de visite peut donc désormais s’exercer également dans les lieux de privation de liberté situés dans les tribunaux judiciaires et les cours d’appel.

Rappel : lors de l’exercice de ce droit de visite, les bâtonniers (ou leur délégué spécialement désigné) peuvent être accompagnés par un avocat préalablement désigné au sein du conseil de l’ordre.

Les hôpitaux psychiatriques

En outre, les bâtonniers (ou leur délégué spécialement désigné au sein du conseil de l’ordre) ont désormais le droit, sur leur ressort, de visiter les établissements de santé chargés d’assurer les soins psychiatriques sans consentement. Jusqu’alors, ce droit de visite était réservé aux seuls parlementaires.


Loi n° 2026-350 du 9 mai 2026, JO du 10

Partager cet article

Posted on

Exploitants agricoles : l’aide sur le GNR est prolongée pour 3 mois

Les pouvoirs publics ont décidé de prolonger le dispositif d’aides aux exploitants agricoles qui sont fortement impactés par la hausse des prix des carburants (pétrole, gaz) consécutive à la guerre au Moyen-Orient.

Pour rappel, les entreprises agricoles bénéficient d’une exonération des droits d’accise sur le gazole non routier (GNR), de 3,86 centimes d’euro par litre de GNR, au titre des factures acquittées au mois d’avril 2026. Le montant de l’aide ne pouvant pas excéder 50 000 € par entreprise.

En pratique : le versement de l’aide au titre du mois d’avril doit être demandé en ligne sur le site portail.chorus-pro.gouv.fr, accompagnée des factures de GNR livré en avril, et ce jusqu’au 31 juillet.

Pour les factures du mois de mai, l’aide est portée à 15 centimes d’euro par litre de GNR. Et le 21 mai dernier, le Premier ministre a annoncé la reconduction de l’aide de 15 centimes d’euros pour les 3 prochains mois, donc pour les factures de juin, juillet et août. Elle sera même prolongée « autant qu’il le faudra ».

En pratique : le versement de l’aide au titre du mois de mai doit être demandé en ligne via le guichet Dématic auprès de la Direction départementale des finances publiques (DDFiP), accompagnée des factures de GNR livré en mai. Cette demande peut être effectuée à compter du 1er juin. Pour les factures de juin, juillet et août, les modalités de la demande de l’aide restent à préciser.

Selon le ministère de l’Agriculture, « une fois les dossiers déposés, les bénéficiaires pourront recevoir un remboursement sous 10 jours au maximum pour les dossiers complets ». L’aide sera versée sur le compte bancaire fourni par l’entreprise.

À noter : une aide de l’Union européenne destinée à alléger la facture d’achat d’engrais par les agriculteurs est actuellement à l’étude. À suivre…

Partager cet article

Posted on

Responsabilité financière des dirigeants associatifs devant la Cour des comptes

Les dirigeants d’une association ayant reçu des subventions publiques peuvent voir leur responsabilité financière engagée devant la Cour des comptes. À ce titre, dans une affaire récente, le président et le directeur d’une association ont été condamnés respectivement à des amendes de 2 000 € et 3 000 € en raison de multiples violations des règles statutaires et légales en vigueur.

De nombreuses fautes de gestion

D’abord, il a été reproché au président et au directeur de l’association d’avoir engagé des dépenses pour son compte sans en avoir le pouvoir. Ainsi, le président avait signé des avenants à des contrats de travail à durée déterminée (CDD) alors que son mandat avait expiré et le directeur avait signé un CDD et des bons de commande pour des prestations de services alors qu’il ne disposait pas de délégation de pouvoir pour le faire.

Ensuite, les magistrats ont estimé que le président avait manqué à son devoir général d’organisation et de surveillance en matière budgétaire et financière en ne produisant pas les comptes de l’association sur plusieurs années alors que celle-ci recevait plus de 153 000 € de subventions et était, à ce titre, soumise à plusieurs obligations comptables.

Enfin, la Cour des comptes a estimé que le président et le directeur avaient commis des manquements aux règles d’exécution des opérations de recettes et de dépenses constitutifs de fautes graves de gestion ayant occasionné un préjudice financier significatif (environ 468 000 €) pour l’association (non-respect des obligations déclaratives auprès des organismes de Sécurité sociale, absence de suivi fiable des avances consenties aux salariés, lacunes concernant le suivi des créances détenues sur les clients, absence de suivi des adhérents et du versement de leurs cotisations…).

Des circonstances aggravantes ou atténuantes

Quant à la fixation du montant de l’amende, les magistrats ont retenu à titre de circonstances aggravantes contre le président et le directeur, notamment, une gouvernance centralisée en méconnaissance des statuts de l’association ainsi que l’absence de prise en compte des alertes répétées du commissaire aux comptes et de l’expert-comptable concernant la tenue de la comptabilité. Ont également constitué des circonstances aggravantes contre le directeur son niveau de formation, son expérience, son ancienneté dans ses fonctions et la grande latitude dont il disposait dans l’organisation et la gestion de l’association.

À l’inverse, des circonstances atténuantes ont été reconnues envers le président, à savoir son absence de formation et de compétence administrative, financière et comptable et l’organisation interne et la gestion courante de l’association relevant du directeur.


Cour des comptes, 10 mars 2026, Affaire n° 50 – n° S-2026-0200

Partager cet article

Posted on

Médico-social : contrôle des antécédents judiciaires dans les associations

Depuis environ un an, une procédure de contrôle des antécédents judiciaires a été instaurée à l’égard de toutes les personnes travaillant ou intervenant, de manière ponctuelle ou régulière et à quelque titre que ce soit (dirigeant, salarié, bénévole, professionnel libéral, stagiaire, apprenti…), dans les structures relevant des secteurs de la protection de l’enfance ou de l’accueil du jeune enfant. Une procédure qui va être progressivement étendue aux structures accueillant des personnes en situation de handicap ou des personnes âgées.

Ainsi, la procédure de contrôle des antécédents judiciaires s’applique depuis le 30 avril 2026 dans les établissements ou services accompagnant des enfants en situation de handicap sur 7 territoires : Grand-Est, Hauts-de-France, Île-de-France, Normandie, Occitanie, La Réunion, Mayotte. Et elle concernera à compter du 3e trimestre 2026 ces établissements ou services situés dans toutes les autres régions et départements d’outre-mer.

Enfin, elle sera applicable :
– au 1er trimestre 2027 dans les établissements ou services accompagnant des adultes en situation de handicap ;
– au 1er janvier 2028 dans les établissements ou services intervenant auprès des personnes âgées.

Comment le contrôle est-il effectué ?

Avant tout prise de fonction, les personnes majeures souhaitant travailler ou intervenir dans une association concernée par cette mesure doivent lui transmettre une attestation d’honorabilité datée de moins de 6 mois. Cette attestation, demandée via le site FranceConnect, est délivrée par le président du conseil départemental de leur domicile uniquement si aucune condamnation définitive n’est inscrite sur le bulletin n° 2 du casier judiciaire, ni sur le fichier judiciaire national automatisé des auteurs d’infractions sexuelles ou violentes (Fijaisv). Par ailleurs, l’attestation d’honorabilité indique également une éventuelle mise en examen ou condamnation non définitive.

Les associations doivent vérifier l’authenticité de cette attestation d’honorabilité ou, si l’attestation ne leur est pas fournie, la solliciter directement auprès du président du conseil départemental.

Important : les associations disposent d’un délai de 6 mois à compter de la date d’entrée en vigueur de la procédure de contrôle des antécédents judiciaires dans leur département pour obtenir une attestation d’honorabilité pour leurs salariés, intervenants et bénévoles.

Et en cas de condamnation ?

L’association qui est informée par l’administration de la condamnation non définitive ou de la mise en examen d’une personne y travaillant peut, en raison de risques pour la santé ou la sécurité des mineurs ou des majeurs en situation de vulnérabilité avec lesquels elle est en contact, prononcer à son encontre une mesure de suspension temporaire d’activité jusqu’à la décision définitive.

Lorsque la personne fait l’objet d’une condamnation définitive et qu’il n’est pas possible de lui proposer un autre poste de travail n’impliquant aucun contact avec des personnes accueillies ou accompagnées, l’association peut mettre fin à son contrat de travail ou à ses fonctions.


Décret n° 2026-324 du 28 avril 2026, JO du 29

Arrêté du 28 avril 2026, JO du 29

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×