Fil d’actus

Posted on

Une aide exceptionnelle pour les agriculteurs victimes des intempéries

Le ministre de l’Agriculture a récemment annoncé le déblocage d’une enveloppe financière de 80 millions d’euros pour soutenir les exploitants agricoles victimes des tempêtes Ciaran et Domingos qui ont particulièrement sévi en Bretagne, en Normandie et dans les Hauts-de-France. Dans ces régions, les vents violents, les pluies abondantes et les inondations ont entraîné la destruction totale ou partielle d’un grand nombre de récoltes, qui se sont retrouvées sous les eaux, et de bâtiments agricoles, ont fragilisé des animaux et noyé des stocks de fourrage.

Ce fonds d’urgence est, d’une part, destiné à financer des investissements dans certains matériels, qui ne pourraient pas être pris en charge par les assurances ou le régime des calamités agricoles, de façon à remplacer les outils de production (les petits tunnels maraîchers notamment) qui ont été détruits. L’aide ainsi versée par l’État, en lien avec les régions, pourra atteindre jusqu’à 65 % de l’investissement réalisé.

D’autre part, l’aide de ce fonds d’urgence a vocation à indemniser les exploitants pour les pertes de récolte qu’ils ont subies, en particulier ceux qui n’auraient pas souscrit d’assurance récolte. Pour les autres, cette aide viendra en complément de l’indemnisation versée au titre de l’assurance récolte.

Par ailleurs, pour les dommages causés aux bâtiments, aux serres, aux matériels ou aux stocks qui ne seraient pas assurables, le dispositif des calamités agricoles sera activé pour permettre une indemnisation. À suivre…

Important : les exploitants agricoles qui se retrouvent en difficulté en raison des intempéries et qui sont dans l’impossibilité temporaire de régler leurs cotisations et contributions sociales ont la possibilité de demander à leur caisse de MSA un étalement du paiement. Un échéancier de paiement pourra alors leur être proposé.
Partager cet article

Posted on

Notaires : vérification des documents liés à une vente immobilière 

Dans une affaire récente, un notaire avait, par un acte établi le 3 janvier 2006, constaté la vente d’un bien immobilier appartenant à une société civile immobilière (SCI) dénommée « Lou Mazet ». Le prix de vente ayant été versé sur le compte d’une autre société, la SCI « Lagrange ».

Pour procéder à la vente, le gérant de la SCI Lagrange avait fourni au notaire un procès-verbal d’assemblée générale extraordinaire autorisant la vente du bien immobilier en question. Mais le gérant de la SCI Lou Mazet, qui avait par ailleurs déposé plainte, avait révélé que le procès-verbal fourni par le gérant de la SCI Lagrange était un document falsifié. Aucune autorisation valable n’avait donc été donnée pour vendre ce bien et verser le prix de vente sur le compte bancaire d’une autre SCI. De ce fait, le gérant de la SCI Lou Mazet avait saisi la justice afin de mettre en cause la responsabilité du notaire auquel il reprochait d’avoir instrumenté une vente sans avoir procédé aux vérifications élémentaires qui s’imposaient, à savoir si les documents présentés étaient bien valables.

Saisie du litige, la cour d’appel n’avait pas répondu favorablement à sa demande. Elle avait justifié sa décision par le fait que le gérant de la SCI Lou Mazet n’avait pas rapporté la preuve de la réalité de son préjudice, ni du lien de causalité avec la faute commise par le notaire. En outre, il n’avait pas tenté de recouvrer ou de demander la restitution du prix de vente versé à l’autre société.

Le gérant de la SCI Lou Mazet avait alors porté le litige devant la Cour de cassation. Et pour les juges de la Haute juridiction, la responsabilité du notaire pouvait être engagée quand bien même le gérant de la SCI Lou Mazet disposait, contre le gérant de la SCI Lagrange, d’une action propre à assurer la réparation de son préjudice.


Cassation civile 1re, 8 novembre 2023, n° 22-20089

Partager cet article

Posted on

Suspension des actions en paiement contre une entreprise en liquidation judiciaire

Lorsqu’une entreprise fait l’objet d’une procédure collective (sauvegarde, redressement ou liquidation judiciaire), ses créanciers ne peuvent plus, à compter du jugement d’ouverture de cette procédure, agir contre elle en vue d’obtenir le paiement d’une créance impayée née avant ce jugement. De même, les actions en justice qui sont en cours au moment de l’ouverture de la procédure collective sont suspendues.

Application de ce principe, dit de l’arrêt des poursuites individuelles, vient d’être faite dans l’affaire récente suivante. Un particulier avait fait appel à une entreprise pour fournir et poser trois portes dans un logement lui appartenant. L’entreprise ayant été défaillante, il l’avait mise en demeure d’achever les travaux et de lui payer une pénalité de retard. Quelques mois plus tard, cette entreprise avait été mise en liquidation judiciaire. Le client lui avait alors réclamé en justice des dommages-intérêts pour manquement à ses obligations contractuelles.

Mais cette action a été déclarée irrecevable par les juges. En effet, ces derniers ont rappelé que lorsqu’il agit en paiement d’une créance impayée, non pas avant mais après l’ouverture de la procédure collective (en l’occurrence, la procédure de liquidation judiciaire) dont son débiteur fait l’objet, un créancier n’a pas d’autre choix que faire constater le principe de sa créance et en faire fixer le montant en la déclarant auprès des organes chargés de la procédure et en se soumettant à la procédure de vérification du passif.

Précision : sauf s’il s’agit d’un créancier prioritaire (administration fiscale, Urssaf…), les chances du créancier d’une entreprise en liquidation judiciaire d’être payé dans le cadre de cette procédure sont très minces…


Cassation commerciale, 18 octobre 2023, n° 22-18075

Partager cet article

Posted on

Des cotisations sociales dues sur des dividendes non perçus…

Pour « financer » leur protection sociale, les professionnels libéraux versent des cotisations sociales personnelles calculées sur la base de leur revenu d’activité. Un revenu qui inclut notamment, pour les gérants associés de sociétés soumises à l’impôt sur les sociétés, les dividendes perçus pour la fraction qui excède 10 % du capital social, des primes d’émission et des sommes versées en compte courant qu’ils détiennent. Plus encore, et à la surprise générale, la Cour de cassation a récemment indiqué qu’un professionnel libéral pouvait, sous certaines conditions, être redevable de cotisations sociales sur les dividendes versées à une SPFPL…

Dans cette affaire, un chirurgien-dentiste exerçait son activité professionnelle dans le cadre d’une société d’exercice libéral à responsabilité limitée (Selarl). Une société dont il détenait seulement 1 % des parts sociales, les autres parts étant détenues par une société de participations financières de profession libérale (SPFPL). Sachant que le capital social de la SPFPL était, quant à lui, détenu, en totalité et à parts égales, par le chirurgien-dentiste et son épouse. C’est à ce titre que la Caisse autonome de retraite des chirurgiens-dentistes et des sages-femmes (CARCDSF) avait intégré, dans l’assiette des cotisations sociales d’assurance vieillesse dues par le professionnel, le montant des dividendes versés par la Selarl à la SPFPL.

Estimant que les dividendes qu’il n’avait pas perçus, puisque distribués directement à la SPFPL, ne pouvaient pas constituer des revenus d’activité soumis à cotisations sociales, le chirurgien-dentiste avait contesté la décision de la CARCDSF en justice.

Saisis du litige, les juges d’appel, puis la Cour de cassation ont, au contraire, estimé que les dividendes versés par la Selarl à la SPFPL devaient être considérés comme des revenus d’activité du chirurgien-dentiste (et non comme des revenus du patrimoine). À l’appui de leur décision, ils ont retenu, d’une part, que le chirurgien-dentiste était le seul associé professionnel de la Selarl, et donc le seul à générer des revenus permettant de constituer des dividendes distribués à la SPFPL, et, d’autre part, qu’il détenait, avec son épouse, l’intégralité du capital social de cette société. Les dividendes versés à la SPFPL devaient donc bien être intégrés au revenu d’activité soumis à cotisations d’assurance vieillesse du chirurgien-dentiste.

Conséquences : la solution apportée par la Cour de cassation est fondée sur l’article L 131-6 du Code de la Sécurité sociale qui définit l’assiette des cotisations de Sécurité sociale des travailleurs indépendants non agricoles. Dès lors, cette solution a également vocation à s’appliquer, notamment, aux cotisations de maladie-maternité et d’allocations familiales dues par l’ensemble des travailleurs non salariés.


Cassation civile 2e, 19 octobre 2023, n° 21-20366

Partager cet article

Posted on

Quand le gouvernement peut-il dissoudre une association ?

L’article 212-1 du Code de la sécurité intérieure permet au gouvernement de dissoudre, par décret, une association ou un groupement de fait qui provoque ou contribue par ses agissements à la discrimination, à la haine ou à la violence envers une personne ou un groupe de personnes à raison de leur origine ou de leur appartenance ou de leur non-appartenance, vraie ou supposée à une nation, une prétendue race ou une religion déterminée ou qui propage des idées ou théories tendant à justifier ou encourager cette discrimination, cette haine ou cette violence.

En outre, depuis 2021, le gouvernement est également autorisé à dissoudre une association ou un groupement de fait qui provoque à des agissements violents à l’encontre des personnes ou des biens.

Entre 2021 et 2023, le gouvernement a ainsi dissous une association, Coordination contre le racisme et l’islamophobie, ainsi que trois groupements de fait, l’Alvarium, Les Soulèvements de la Terre et le Groupe Antifasciste Lyon et environs. Des décrets dont ces organisations ont demandé l’annulation en justice.

Des principes

Dans quatre décisions récentes, le Conseil d’État a estimé que, conformément à l’article 212-1 du Code de la sécurité intérieure, le gouvernement peut dissoudre une organisation lorsque celle-ci :
– incite des personnes, par propos ou par actes, explicitement ou implicitement, à se livrer à des agissements violents à l’encontre des personnes ou des biens, de nature à troubler gravement l’ordre public ;
– légitime publiquement des agissements violents présentant une gravité particulière, quels qu’en soit les auteurs, ou ne met pas en œuvre des moyens de modération pour réagir à la diffusion, sur des services de communication au public en ligne (réseaux sociaux, notamment), d’incitations explicites à commettre des actes de violence.

Mais attention, la dissolution ne peut être prononcée que si elle présente un caractère adapté, nécessaire et proportionné à la gravité des troubles susceptibles d’être portés à l’ordre public par ces agissements.

L’annulation de la dissolution du groupement Les Soulèvements de la Terre

Les Soulèvements de la Terre organise des actions militantes visant à alimenter le débat public sur, notamment, la préservation de l’environnement et la lutte contre la consommation excessive des ressources naturelles.

Le gouvernement lui reprochait notamment de légitimer des actions violentes dans le cadre de la contestation de certains projets d’aménagement (notamment, la construction de retenues de substitution à Sainte-Soline) et d’inciter à la commission de dégradations matérielles, ces provocations ayant été suivies d’effet à plusieurs reprises.

Pour le Conseil d’État, ce groupement n’a pas commis de provocations explicites à la violence contre les personnes. En effet, le fait de relayer, à plusieurs reprises et « avec une certaine complaisance », des images ou des vidéos d’affrontements de manifestants avec les forces de l’ordre ne permet pas de dire que le groupement a revendiqué, valorisé ou justifié publiquement des agissements. De plus, le fait que des membres des forces de l’ordre aient été blessés lors de heurts avec des manifestants, dont certains se seraient réclamé des Soulèvements de la Terre, ne constitue pas une provocation imputable à ce dernier.

En revanche, les juges ont considéré qu’il pouvait être reproché au groupement une provocation à des agissements violents contre les biens. En effet, ses prises de position publiques, qui s’inscrivent dans le cadre d’une mouvance écologiste radicale, appellent à la destruction ou à la dégradation des infrastructures portant atteinte à l’environnement et compromettant l’égal accès aux ressources naturelles (méga-bassines, sites industriels jugés polluants, plantations qualifiées d’intensives, engins de chantier…). Des appels qui ont parfois conduit à des dégradations que le groupement a légitimées publiquement, à plusieurs reprises, sur les réseaux sociaux. Pour les juges, le fait que, selon ce groupement, ces prises de position participeraient d’un débat d’intérêt général sur la préservation de l’environnement et auraient une portée symbolique n’enlève pas leur qualification de provocation à des agissements violents contre les biens.

Malgré cela, le Conseil d’État a estimé que la portée des provocations, explicites ou implicites, à la violence contre les biens, mesurée notamment par les effets réels qu’elles ont pu avoir, ne justifiait pas la dissolution du groupement. En effet, cette mesure n’était pas adaptée, nécessaire et proportionnée à la gravité des troubles susceptibles d’être portés à l’ordre public. Les juges ont donc annulé la dissolution des Soulèvements de la Terre.

La dissolution des trois autres organisations

En revanche, le Conseil d’État a confirmé les dissolutions de Coordination contre le racisme et l’islamophobie, de l’Alvarium et du Groupe Antifasciste Lyon et environs. Pour ces juges, celles-ci n’étaient, en effet, pas disproportionnées compte tenu de la teneur, de la gravité et de la récurrence de leurs agissements.

Le Conseil d’État a considéré que les agissements de l’association Coordination contre le racisme et l’islamophobie étaient de nature à provoquer à la discrimination, à la haine ou à la violence envers des personnes à raison de leur origine ou de leur appartenance ou de leur non-appartenance à une nation, une prétendue race ou une religion déterminée ou à propager des idées ou théories tendant à les justifier ou les encourager. L’association avait, notamment, publié, à de nombreuses reprises, sur ses comptes sur les réseaux sociaux, des propos « tendant, y compris explicitement, à imposer l’idée que les pouvoirs publics, la législation, les différentes institutions et autorités nationales ainsi que de nombreux partis politiques et médias seraient systématiquement hostiles aux croyants de religion musulmane et instrumentaliseraient l’antisémitisme pour nuire aux musulmans ». Des publications qui avaient généré, sur ces comptes, de nombreux commentaires haineux, antisémites, injurieux appelant à la vindicte publique et que l’association n’avait ni contredits ni effacés.

Par ailleurs, il était reproché au groupement de fait l’Alvarium d’avoir justifié ou encouragé la discrimination, la haine ou la violence envers les personnes d’origine non-européenne, en particulier celles de confession musulmane, en diffusant sur les réseaux sociaux des messages « propageant des idées justifiant la discrimination et la haine envers les personnes étrangères ou les Français issus de l’immigration par leur assimilation à des délinquants ou des criminels, à des islamistes ou des terroristes » et en entretenant des liens avec des groupuscules appelant à la discrimination, à la violence ou à la haine contre les étrangers.

Enfin, le Conseil d’État a estimé que le Groupe Antifasciste Lyon et environs avait provoqué à des agissements violents à l’encontre des personnes et des biens. Il lui était, en effet, reproché d’avoir « publié sur les réseaux sociaux, de façon répétée et pendant plusieurs années, des messages dans lesquels étaient insérés des photographies ou dessins représentant des policiers ou des véhicules de police incendiés, recevant des projectiles ou faisant l’objet d’autres agressions ou dégradations, en particulier lors de manifestations, assortis de textes haineux et injurieux à l’encontre de la police nationale, justifiant l’usage de la violence envers les représentants des forces de l’ordre, leurs locaux et leurs véhicules, se réjouissant de telles exactions, voire félicitant leurs auteurs » et d’avoir « diffusé des messages approuvant et justifiant, au nom de l’antifascisme, des violences graves commises à l’encontre de militants d’extrême-droite et de leurs biens » ainsi que de ne pas avoir supprimé, sur ses réseaux sociaux les appels de tiers appelant à la violence, voire au meurtre, contre des internautes se réclamant de l’ultra-droite.


Conseil d’État, 9 novembre 2023, n° 464412

Conseil d’État, 9 novembre 2023, n° 476384

Conseil d’État, 9 novembre 2023, n° 459704

Conseil d’État, 9 novembre 2023, n° 460457

Partager cet article

Posted on

Insertion : prolongation de l’expérimentation des « contrats passerelle »

Les structures d’insertion par l’activité économique (SIAE), que sont les associations intermédiaires, les ateliers et chantiers d’insertion, les entreprises d’insertion et les entreprises de travail temporaire d’insertion, œuvrent afin de favoriser l’accès ou le retour à l’emploi des personnes qui rencontrent, en raison, par exemple, de leur âge, de leur absence de diplôme, de leur santé, de leur addiction ou de la précarité de leur situation, des difficultés sociales et professionnelles particulières (bénéficiaire du RSA ou de l’allocation aux adultes handicapés, demandeur d’emploi depuis au moins 24 mois, etc.).

Dans le cadre d’une expérimentation de 3 ans, dite des « contrats passerelle », les entreprises d’insertion et les ateliers et chantiers d’insertion peuvent mettre à disposition, auprès d’entreprises « classiques », les salariés qui sont en parcours d’insertion depuis au moins 4 mois. Cette mise à disposition intervient pour une durée de 3 mois renouvelable une fois.

Cette expérimentation devait prendre fin en décembre 2023. Le projet de loi de finances pour 2024 prévoit de la prolonger jusqu’en décembre 2025.


Art. 69, projet de loi de finances pour 2024, considéré comme adopté par l’Assemblée nationale en application de l’article 49, alinéa 3 de la Constitution le 9 novembre 2023, T.A. n° 178

Partager cet article

Posted on

Recours hiérarchique après un contrôle fiscal : un nouveau délai à respecter !

Les entreprises qui font l’objet d’une vérification ou d’un examen de comptabilité, ou encore les particuliers visés par un examen de situation fiscale personnelle, ont la possibilité de demander la saisine des supérieurs hiérarchiques du contrôleur, notamment lorsqu’ils sont en désaccord avec le redressement envisagé.

À savoir : ce recours est un droit prévu par la charte des droits et obligations du contribuable vérifié, qui s’impose à l’administration fiscale. Autrement dit, le refus de cette dernière d’y donner suite peut entraîner l’annulation du redressement.

À ce titre, l’administration fiscale vient de préciser, conformément à la position du Conseil d’État, que cette demande de recours hiérarchique ne peut être formulée qu’après la réponse qu’elle a apportée aux observations du contribuable sur la proposition de redressement.

À noter : la demande de recours hiérarchique ne peut donc pas intervenir après la réception de la proposition de redressement au risque d’être considérée comme prématurée.

Et l’administration ajoute que la demande de recours hiérarchique doit être réalisée dans un délai de 30 jours à compter de la réception de cette réponse. Jusqu’à présent, une telle demande n’était contrainte par aucun délai. Elle devait seulement être effectuée avant la mise en recouvrement du redressement.


BOI-CF-PGR-20-10 du 15 novembre 2023 n° 340

Charte des droits et obligations du contribuable vérifié, octobre 2023

Partager cet article

Posted on

Chefs d’entreprise : à vos propositions pour simplifier la vie des entreprises !

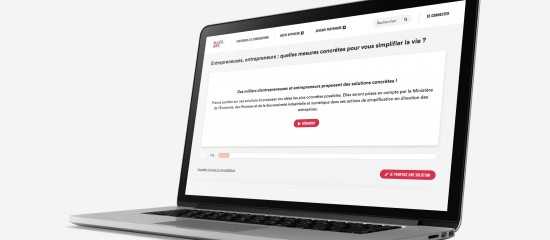
Une consultation publique sur la simplification des formalités des entreprises est ouverte par les pouvoirs publics depuis le 15 novembre dernier. Lancée dans le cadre des Rencontres de la simplification, elle durera jusqu’au 29 décembre 2023. D’ici à cette date, les chefs d’entreprise sont invités à formuler des propositions visant à faciliter, simplifier et améliorer la vie des entreprises, et ce sur tous les sujets qui les concernent (normes environnementales, européennes, économiques, sociales, relations avec les administrations, les banques, les assurances…), excepté la fiscalité. Ils peuvent également donner leur avis sur les propositions déjà émises.

En pratique : pour participer à cette consultation, rendez-vous sur le site simplification.make.org.

De leur côté, toutes les fédérations professionnelles sont également appelées à adresser leurs propositions de simplification aux deux rapporteurs de l’inspection générale des finances et du conseil général de l’économie. Des réunions publiques, animées par le ministre de l’Économie et des Finances et par des parlementaires, seront également organisées sur ce sujet.

Les résultats de ces consultations seront rendus public au mois de janvier prochain. Selon le ministère de l’Économie et des Finances, parmi celles qui seront retenues, « un maximum de mesures de simplification seront adoptées au cours de l’année 2024 ». À suivre…


Ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique, communiqué de presse du 16 novembre 2023

Partager cet article

Posted on

N’oubliez pas de régler votre taxe d’habitation !

Avec la réforme de la taxe d’habitation, cet impôt n’est plus qu’un mauvais souvenir pour de nombreux contribuables. En effet, les résidences principales en sont désormais exonérées. En revanche, les résidences secondaires font toujours l’objet d’une imposition.

Pour les contribuables concernés par cet impôt, un avis de taxe d’habitation leur est envoyé par l’administration fiscale. Avis qu’il est possible de consulter sur son espace Particuliers du site internet www.impots.gouv.fr depuis le 7 novembre 2023 pour les contribuables non mensualisés. Pour les contribuables mensualisés, l’avis sera disponible à compter du 20 novembre 2023. Quant à ceux ayant choisi de recevoir leur avis au format papier, la distribution de ce document par la Poste est effectuée entre le 8 et le 20 novembre 2023 pour les contribuables non mensualisés et entre le 22 et le 29 novembre 2023 pour les contribuables mensualisés.

À noter : la limite pour régler la taxe d’habitation est fixée au vendredi 15 décembre à minuit. Un délai supplémentaire de 5 jours est accordé en cas de paiement en ligne ou via un smartphone ou une tablette sur l’application « Impots.gouv ».

Partager cet article

Posted on

Professionnels de santé : quel accès possible au dossier médical partagé ?

19 professions sont autorisées à accéder aux DMP, notamment les médecins généralistes et spécialistes, les infirmiers, les dentistes, les kinésithérapeutes, les pharmaciens ou encore les sages-femmes. Mais ils ne peuvent visionner que les DMP des patients qu’ils prennent en charge. Les membres de l’équipe de soin sont également réputés pouvoir accéder au DMP du patient, mais celui-ci doit en être informé préalablement, son accord étant obligatoire. Quant aux professionnels non-membres de l’équipe de soin, ils doivent recueillir le consentement explicite du patient, par tout moyen, pour pouvoir le consulter.

Un large accès pour la plupart des professionnels

On trouve 11 catégories de documents dans le DMP : compte-rendu ; synthèse ; imagerie médicale ; prescription ; dispensation ; plan de soins, protocole de soins ; traitement administré ; certificat, déclaration ; données de remboursement ; autres documents déposés par le patient ; documents de gestion. La plupart des professions de santé disposent d’un large accès à ces documents mais pas à tous. L’arrêté précise pour chaque profession quel accès est possible selon le type de document.

À noter : les professionnels sanitaires, sociaux et médico-sociaux exerçant des fonctions de coordination disposent d’autorisations plus restreintes.


Arrêté du 26 octobre 2023, JO du 29

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×