Fil d’actus

Posted on

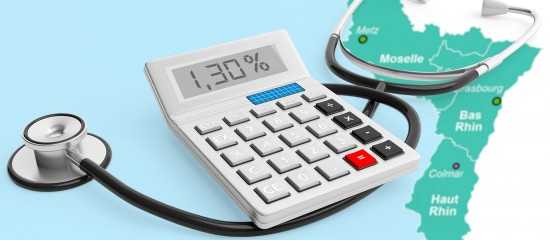
Cotisation maladie Alsace-Moselle : pas de changement en 2025

Les entreprises des départements du Haut-Rhin, du Bas-Rhin et de la Moselle doivent prélever sur les rémunérations de leurs salariés une cotisation supplémentaire maladie. Cette cotisation étant uniquement à la charge des salariés.

Au 1er avril 2022, le taux de cette cotisation a été abaissé de 1,5 % à 1,3 %.

Le Conseil d’administration du régime local d’assurance maladie d’Alsace-Moselle, réuni le 19 décembre dernier, a décidé de maintenir ce taux à 1,3 % en 2025.

Partager cet article

Posted on

Absence de loi de finances pour 2025 : la loi spéciale est publiée

Vous le savez : la loi de finances pour 2025 ne pourra pas être votée et promulguée avant le 31 décembre 2024. En attendant la présentation d’un nouveau projet de loi de finances par le nouveau gouvernement et son vote par le Parlement, une loi dite spéciale a donc été préparée et votée par les deux assemblées. Ce texte technique, sans portée politique, vise uniquement à permettre d’éviter toute discontinuité budgétaire entre la fin de l’exercice 2024 et l’adoption d’un budget.

Composé de quatre articles succincts, cette loi exceptionnelle poursuit deux objectifs : permettre à l’État de continuer à lever l’impôt et l’autoriser, ainsi que les organismes de Sécurité sociale, à emprunter afin d’assurer la continuité des services publics et de l’action de l’État, et ce jusqu’à l’entrée en vigueur de la loi de finances pour 2025 et celle de la loi de financement de la Sécurité sociale pour 2025.

La non-reconduction de nombreux dispositifs fiscaux

Mais attention, cette loi spéciale ne prévoit pas la reconduction des dispositifs fiscaux qui arrivent à échéance à la fin de l’année 2024. Certains crédits et réductions d’impôts dont l’extinction est prévue au 31 décembre 2024 ne sont donc pas reconduits pour le moment.

Tel est le cas notamment du dispositif Loc’Avantages, du dispositif Malraux dans les quartiers anciens dégradés, de l’abattement fixe de 500 000 € sur les plus-values de cessions de titres de société des dirigeants partant à la retraite, du crédit d’impôt innovation, du crédit d’impôt pour la rénovation énergétique des locaux professionnels, du crédit d’impôt formation du chef d’entreprise ou encore de l’exonération temporaire d’impôt sur les bénéfices en zone franche urbaine-territoire entrepreneurs.

Autre conséquence de l’absence d’une loi de finances pour 2025, le barème de l’impôt sur le revenu ne sera pas revalorisé pour être indexé sur l’inflation. Il demeure donc inchangé par rapport à l’actuel barème, tout au moins jusqu’à l’entrée en vigueur de la loi de finances pour 2025.

En outre, la baisse progressive de la cotisation sur la valeur ajoutée des entreprises (CVAE) n’étant pas gelée, elle devrait se poursuivre, avec un taux d’imposition maximal fixé à 0,19 % au titre de 2025, contre 0,28 % au titre de 2024.

À noter : si ces dispositifs étaient reconduits par la loi de finances pour 2025 lorsqu’elle sera adoptée, reste à savoir s’ils seraient rétroactivement applicables…


Loi n° 2024-1188 du 20 décembre 2024, JO du 21

Partager cet article

Posted on

De nouveaux seuils pour les régimes de TVA en 2025

Le régime simplifié de TVA s’applique à certaines conditions, et notamment que l’entreprise ne relève pas de la franchise en base. Une franchise dont les limites d’application ont été modifiées par la loi de finances pour 2024.

Ainsi, à partir du 1er janvier 2025, cette franchise s’appliquera, au titre d’une année N, aux entreprises dont le chiffre d’affaires hors taxes de l’année N-1 n’excèdera pas :
– 85 000 € (au lieu de 91 900 € actuellement) pour les activités de commerce, de restauration ou d’hébergement ;
– 37 500 € (contre 36 800 €) pour les autres activités de prestations de services.

À noter : en cas de dépassement de ces limites, la franchise continuera de s’appliquer en année N-1 si les limites majorées ne sont pas franchies, mais ne sera plus maintenue l’année suivante.

Attention, la franchise cessera immédiatement de s’appliquer si le chiffre d’affaires de l’année en cours dépasse une limite majorée fixée, respectivement, à 93 500 € (au lieu de 101 000 € actuellement) et à 41 250 € (au lieu de 39 100 €).

Précision : dans ce cas, l’entreprise deviendra redevable de la TVA pour les opérations effectuées à compter de la date du dépassement (et non plus à compter du premier jour du mois de ce dépassement).

Les avocats, les auteurs et les artistes-interprètes bénéficient d’une limite spécifique, qui sera fixée à partir du 1er janvier 2025, en principe, à 50 000 € (contre 47 700 € actuellement) et, pour la limite majorée, à 55 000 € (contre 58 600 €).

Ne pas oublier : une entreprise relevant de la franchise en base peut opter pour le paiement de la TVA afin, notamment, de récupérer la TVA sur ses dépenses.

Les autres conditions

Pour bénéficier du régime simplifié de TVA, le chiffre d’affaires de l’année N-1 ne doit pas non plus être supérieur à 840 000 € (activités de commerce, de restauration ou d’hébergement) ou à 254 000 € (prestations de services).

Et la TVA exigible au titre de l’année N-1 ou de l’exercice N-1 ne doit pas excéder 15 000 €.

À savoir : si les limites d’application du régime simplifié sont franchies, ce régime est maintenu pour l’exercice en cours. À condition toutefois que le chiffre d’affaires réalisé par l’entreprise depuis le début de l’année n’excède pas des limites majorées fixées à 925 000 € et à 287 000 € selon la nature de l’activité. Lorsque ces plafonds majorés sont dépassés en cours d’exercice, l’entreprise relève alors du régime réel normal à compter du premier jour de cet exercice. Dans ce cas, elle doit déposer une déclaration CA3 récapitulant les opérations réalisées depuis le début de l’exercice jusqu’au mois de dépassement, puis des déclarations mensuelles CA3, accompagnées du paiement correspondant.

Sachant que lorsqu’elle est placée sous le régime simplifié, une entreprise peut opter pour le régime réel normal de TVA afin d’améliorer le suivi et la gestion de sa trésorerie. En effet, la TVA fera alors l’objet d’une déclaration et d’un paiement mensuels, voire de demandes de remboursement de crédits de TVA selon le même rythme, en lieu et place de deux acomptes, suivis d’une régularisation l’année suivante.


Art. 82, loi n° 2023-1322 du 29 décembre 2023, JO du 30

Partager cet article

Posted on

La France s’engage : l’appel à projets 2025 bientôt lancé

La fondation reconnue d’utilité publique « La France s’engage » lancera son concours 2025 le 7 janvier. Un concours destiné à soutenir les projets innovants, sur le plan social et/ou environnemental, portés par les structures de l’économie sociale et solidaire dont les associations.

Qui peut participer ?

Ce concours est ouvert aux associations éligibles au mécénat, existant depuis au moins 3 ans en date du 1er juin 2025 et justifiant d’un budget annuel dépassant 80 000 €.

Ces associations doivent porter un projet innovant et d’intérêt général s’inscrivant dans un ou plusieurs des champs suivants : agriculture et alimentation durables, attractivité territoriale, culture, éducation, égalité femmes-hommes, inclusion numérique, inclusion sociale et lien social, insertion professionnelle, logement, santé et bien-être, et transition écologique.

En pratique : les associations doivent déposer leur candidature, au plus tard le 30 janvier 2025 à 18h, sur le site de la fondation La France s’engage. Elles peuvent poser leurs questions lors d’un webminaire prévu le jeudi 16 janvier 2025 à 13h.

Comment les lauréats sont-ils choisis ?

À la suite d’un processus de sélection de 6 mois, le conseil d’administration de la fondation annoncera les lauréats début juillet 2025.

La sélection du projet se fera sur trois critères :
– son impact social : changement concret observé sur les bénéficiaires, qui n’aurait pas eu lieu sans la mise en œuvre du projet ;
– son innovation sociale et/ou environnementale : capacité à identifier les besoins sociaux et/ou environnementaux mal satisfaits ou non pourvus et à y répondre de manière nouvelle ;
– sa capacité de changement d’échelle : moyens mis en œuvre pour augmenter le nombre de bénéficiaires et/ou élargir son public cible sur de nouveaux territoires.

Quel financement ?

Les associations retenues obtiendront un financement maximal de 300 000 € versé sur une période de 3 ans. Elles bénéficieront aussi d’un accompagnement individuel et sur mesure destiné à faciliter le changement d’échelle de leur projet (formations collectives, conseils d’experts, mécénat de compétences…).

Elles se verront également octroyer le label « La France s’engage ».

Partager cet article

Posted on

Communication : une aide supplémentaire pour les radios associatives

Depuis 1982, les quelques 700 radios associatives locales françaises peuvent bénéficier de subventions du Fonds de soutien à l’expression radiophonique locale (FSER).

Pour cela, les radios doivent :
– être autorisées par l’Autorité de régulation de la communication audiovisuelle et numérique (Arcom) ;
– accomplir une mission de communication sociale de proximité, c’est-à-dire favoriser les échanges entre les groupes sociaux et culturels, l’expression des différents courants socioculturels, le soutien au développement local, la protection de l’environnement ou la lutte contre l’exclusion ;
– disposer de ressources commerciales provenant de publicités diffusées à l’antenne inférieures à 20 % de leur chiffre d’affaires total.

Un montant complémentaire pour l’outre-mer et les zones rurales

Les radios associatives peuvent recevoir une subvention d’installation, une subvention d’équipement, une subvention d’exploitation et une « subvention sélective à l’action radiophonique ».

La subvention d’exploitation, dont le montant est compris entre 4 000 à 40 000 € selon les revenus de la radio, est accordée aux radios qui :
– proposent une programmation d’intérêt local spécifique à la zone géographique de diffusion d’une durée quotidienne d’au moins 4 heures entre 6 heures et minuit, hors programmes musicaux dépourvus d’animation ou fournis par un tiers ;
– justifient que cette programmation est réalisée par des personnels d’antenne et dans des locaux situés dans cette zone de diffusion.

Désormais, sont éligibles à une part complémentaire à leur subvention d’exploitation les radios situées :
– dans une commune classée en zone France ruralités revitalisation (FRR) ou en zone de revitalisation rurale (ZRR) ;
– en Guadeloupe, en Guyane, en Martinique, à La Réunion, à Mayotte, à Saint-Barthélemy, à Saint-Martin, à Saint-Pierre-et-Miquelon, en Polynésie française, en Nouvelle-Calédonie, à Wallis-et-Futuna ou dans les Terres australes et antarctiques françaises.

En pratique : les radios doivent demander la subvention d’exploitation au plus tard le 15 avril de l’année suivant celle de la clôture de l’exercice.


Décret n° 2024-1095 du 3 décembre 2024, JO du 4

Partager cet article

Posted on

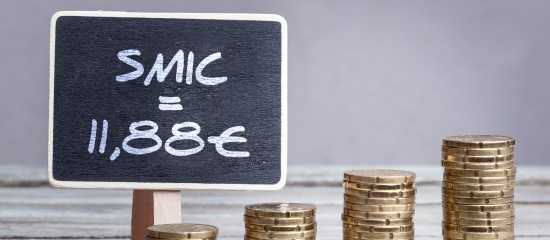
Le Smic à 11,88 € en 2025

Selon les chiffres publiés mi-décembre par l’Insee et la Dares, le Smic aurait dû faire l’objet d’une revalorisation automatique de presque 2 % au 1er janvier 2025. Mais cette revalorisation n’aura pas lieu en ce début d’année puisque le gouvernement l’a anticipée de 2 mois en augmentant le Smic horaire brut de 2 % au 1er novembre 2024, le faisant ainsi passer de 11,65 € à 11,88 €.

Le Smic n’augmente donc pas au 1er janvier 2025, sauf « coup de pouce » surprise du gouvernement.

Rappel : depuis le 1er novembre 2024, le montant mensuel brut du Smic s’établit à 1 801,80 € pour une durée mensuelle de travail de 151,67 heures (temps complet correspondant à la durée légale de travail de 35 heures par semaine).

Sachant qu’à Mayotte, le montant horaire brut du Smic s’élève à 8,98 € depuis le 1er novembre 2024, soit un montant mensuel brut égal à 1 361,97 € (pour une durée de travail de 35 h par semaine).

Smic mensuel depuis le 1er novembre 2024 en fonction de l’horaire hebdomadaire (1)
Horaire hebdomadaire Nombre d’heures mensuelles Montant brut du Smic (2)
35 H 151 2/3 H 1 801,80 €
36 H(3) 156 H 1 866,15 €
37 H(3) 160 1/3 H 1 930,50 €
38 H(3) 164 2/3 H 1 994,85 €
39 H(3) 169 H 2 059,20 €
40 H(3) 173 1/3 H 2 123,55 €
41 H(3) 177 2/3 H 2 187,90 €
42 H(3) 182 H 2 252,25 €
43 H(3) 186 1/3 H 2 316,60 €
44 H(4) 190 2/3 H 2 393,82 €
(1) Hors Mayotte ;
(2) Calculé par la rédaction ;
(3) Les 8 premières heures supplémentaires (de la 36e à la 43e incluse) sont majorées de 25 %, soit 14,85 € de l’heure ;
(4) À partir de la 44e heure, les heures supplémentaires sont majorées de 50 %, soit 17,82 € de l’heure.
Partager cet article

Posted on

Pour procéder à la mise à la retraite d’office d’un salarié

Lorsqu’un salarié atteint l’âge de 67 ans, son employeur peut, avec son accord, envisager sa mise à la retraite. Mais une fois franchi l’âge de 70 ans, son employeur peut procéder, cette fois sans son accord, à sa mise à la retraite. Et une seule condition s’applique à cette mise à la retraite d’office : le salarié doit avoir été recruté avant ses 70 ans. Autrement dit, peu importe l’âge auquel il peut bénéficier d’une pension de retraite à taux plein, comme vient de le préciser la Cour de cassation.

Dans cette affaire, un salarié avait été engagé par une association à l’âge de 63 ans. Son employeur avait procédé à sa mise à la retraite d’office lorsqu’il avait atteint l’âge de 70 ans. Une mesure que le salarié avait contesté en justice.

Saisie du litige, la Cour d’appel de Bordeaux avait constaté qu’à la date d’embauche du salarié, celui-ci, alors âgé de 63 ans, pouvait prétendre à une pension de retraite à taux plein (et avait d’ailleurs fait valoir ses droits). Dès lors, pour elle, l’employeur n’était pas fondé à prononcer sa mise à la retraite d’office.

Mais pour la Cour de cassation, peu importe l’âge auquel l’assuré peut faire valoir ses droits à retraite à taux plein (et qu’il demande ou non le bénéfice de sa pension). Dès lors qu’il est recruté avant l’âge de 70 ans, son employeur peut, une fois cet âge atteint, procéder à sa mise à la retraite d’office.

Important : lorsque la mise à la retraite d’office d’un salarié est injustifiée, la rupture du contrat de travail est requalifiée par les juges en licenciement sans cause réelle et sérieuse, donnant lieu au paiement de dommages-intérêts au salarié.


Cassation sociale, 27 novembre 2024, n° 22-13694

Partager cet article

Posted on

Épargne : quel comportement adoptent les Français face à l’incertitude politique ?

Dans un contexte d’incertitude politique marqué par des réductions de dépenses publiques et des réformes fiscales, les Français montrent une tendance accrue à la prudence en matière de gestion de leur patrimoine. Selon un sondage récent de l’institut Kantar, cette prudence se traduit par une réévaluation des stratégies d’épargne et d’investissement. Présentation.

Une épargne sécurisée privilégiée

Dans le contexte actuel, 54 % des Français déclarent vouloir privilégier des produits bancaires tels que le Livret A, le LDD ou le PEL. Un choix effectué en raison de la simplicité et de la sécurité qu’offrent ces produits. L’assurance-vie et le Plan d’épargne retraite attirent également plus d’un tiers des épargnants (35 %), tandis que l’immobilier physique reste une option pour près d’un quart d’entre eux (24 %). Ces choix reflètent une préférence pour les placements sécurisants, particulièrement chez les moins de 50 ans.

À noter : un Français sur 5 pense à la bourse pour acheter ou revendre des actions (21 %), une appétence qui est plus forte chez les moins de 30 ans (34 %). Chiffre marquant, pour un tiers des répondants, c’est statu quo, la situation actuelle ne les incitant pas à toucher à leurs placements (32 %). 6 Français sur 10 jonglent entre immobilisme et prudence dans un contexte fiscal incertain.

La question des performances

Malgré les incertitudes, près de 4 Français sur 10 (38 %) se disent satisfaits des performances de leurs placements. En particulier, les SCPI et les produits structurés enregistrent des taux de satisfaction élevés, respectivement de 91 % et 93 %. Bien qu’ils soient le placement préféré des Français en termes d’épargne, les livrets réglementés (Livret A, LDD, PEL…) sont aussi la principale source de déception (34 %), alors que les taux d’intérêt ont pourtant été réévalués. Les actions (16 %) et les cryptomonnaies (10 %), souvent volatiles, déçoivent également un nombre significatif de répondants.

L’immobilier conserve son attrait

L’immobilier reste une valeur refuge, avec 34 % des Français se disant prêts à investir dans la pierre s’ils disposaient de 100 000 € à placer. Cette préférence est encore plus marquée chez les moins de 30 ans (45 %). En investissant dans cette valeur refuge, près des trois quarts des épargnants s’attendent à un rendement modéré (entre 4 et 8 %). Dans les autres intentions d’investissement qui se distinguent, plus d’un quart miserait sur l’or (26 %) ou sur des fonds sécurisés en euros (25 %). Seuls 5 % optent pour des produits risqués au potentiel de rendement élevé, avec, là aussi, des disparités selon l’âge : 7,6 % des moins de 30 ans, contre 2,7 % des plus de 50 ans.

Se créer un patrimoine, priorité n° 1 des Français

L’objectif principal des Français en matière d’investissement est la constitution d’un patrimoine (40 %). La diversification des placements constitue également une priorité (dans les 12 prochains mois) pour plus d’un quart des sondés (27 %), surtout pour ceux qui possèdent plus de 50 000 € d’épargne. Environ un Français sur 5 (19 %) souhaite investir pour financer des projets personnels futurs, une tendance particulièrement forte chez les moins de 30 ans (38 %).

Partager cet article

Posted on

Chirurgiens-dentistes : démarrage de la régulation du conventionnement en ZNP

Les agences régionales de santé (ARS) ont défini des « zones non prioritaires » (ZNP) en termes de démographie des chirurgiens-dentistes. Conséquence : le conventionnement d’un nouveau chirurgien-dentiste libéral dans l’une de ces zones ne pourra se faire qu’en remplacement d’un praticien conventionné cessant son activité. Concrètement, le praticien qui met fin à son activité aura un délai d’un an maximum à compter de la cessation de son activité pour désigner son successeur auprès de sa caisse d’assurance maladie.

Attribution par la commission paritaire départementale

Si le praticien qui cesse son activité ne s’exécute pas dans ce délai, le conventionnement sera déclaré « disponible » et sera alors attribué par la commission paritaire départementale (CPD) à un chirurgien-dentiste libéral qui en aura fait la demande. Différents critères seront alors pris en compte pour effectuer ce choix, notamment la continuité de la prise en charge de l’activité et la reprise de la patientèle.

En l’absence de départ préalable d’un praticien dans une ZNP, un conventionnement pourra tout de même être accordé à titre exceptionnel aux praticiens spécialistes en médecine buccodentaire, chirurgie orale ou en orthodontie, dans certains cas liés à la vie personnelle du chirurgien-dentiste (situation médicale grave du chirurgien-dentiste, du conjoint, d’un enfant ou d’un ascendant ; mutation professionnelle du conjoint ; divorce…).

Pour consulter le zonage : https://cartosante.atlasante.fr/

Partager cet article

Posted on

Le taux de l’intérêt légal en baisse pour le premier semestre 2025

Pour le 1er semestre 2025, le taux de l’intérêt légal est fixé à :
– 7,21 % pour les créances dues aux particuliers ;
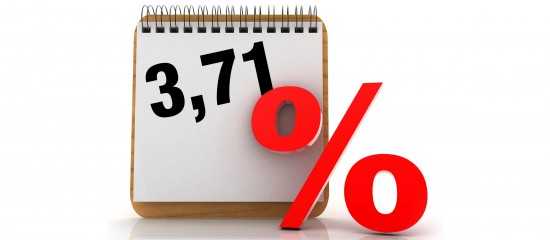
– 3,71 % pour les créances dues aux professionnels.

Ces taux sont donc à la baisse par rapport au semestre précédent (respectivement 8,16 % et 4,92 % pour le 2e semestre 2024).

Rappel : depuis quelques années, deux taux de l’intérêt légal coexistent : l’un pour les créances dues à des particuliers (plus précisément à des personnes physiques qui n’agissent pas pour des besoins professionnels), l’autre pour tous les autres cas, donc pour les créances dues à des professionnels. En outre, ces taux sont désormais actualisés chaque semestre, et non plus chaque année.

Ce taux sert à calculer, en l’absence de stipulations conventionnelles, les intérêts de retard dus en cas d’impayé par un débiteur après qu’il a été mis en demeure (donc 7,21 % d’intérêts de retard si le débiteur est un particulier et 3,71 % s’il s’agit d’un professionnel).

Il sert aussi à déterminer le taux minimal des pénalités applicables entre professionnels en cas de retard de paiement d’une facture. Ce dernier taux, qui doit être mentionné dans les conditions générales de vente, ne peut pas être inférieur à 3 fois le taux de l’intérêt légal, soit à 11,13 % à partir du 1er janvier 2025.


Arrêté du 17 décembre 2024, JO du 19

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×