Autres

Posted on

Cessation des paiements : un prêt consenti à l’entreprise est-il un actif disponible ?

Une entreprise est en état de cessation des paiements lorsqu’elle ne peut plus faire face à son passif exigible (ses dettes à payer immédiatement) avec son actif disponible. Dans ce cas, elle doit, à la demande du chef d’entreprise lui-même ou de ses créanciers, faire l’objet d’une procédure de sauvegarde, de redressement ou de liquidation judiciaire.

À ce titre, la question s’est récemment posée en justice de savoir si un prêt consenti au chef d’entreprise pouvait constituer un actif disponible. Dans cette affaire, un viticulteur qui avait été mis en redressement judiciaire bénéficiait d’un plan de redressement pour une durée de 15 ans. Au cours de ce plan, la caisse de mutualité sociale avait demandé qu’il soit placé en liquidation judiciaire car il n’avait pas payé les cotisations sociales dont il était redevable. Estimant qu’il était en état de cessation des paiements, la cour d’appel avait mis fin au plan de redressement et l’avait mis en liquidation judiciaire. De son côté, le viticulteur avait fait valoir qu’il n’était pas en cessation des paiements puisqu’un prêt lui avait été consenti par sa famille et ses amis pour régler ses cotisations. Mais pour la cour d’appel, ce prêt ne pouvait pas être considéré comme un actif disponible puisque l’intéressé ne pouvait régler sa dette qu’en en créant une autre, peu importe que cette dernière ne soit pas immédiatement exigible.

Mais la Cour de cassation a censuré la décision de la cour d’appel. Pour elle, quelle que soit la qualité du prêteur, dès lors que le remboursement immédiat du prêt n’était pas exigé, les fonds remis au viticulteur constituaient bien un actif disponible. Du coup, en l’absence de précisions de nature à établir que son passif exigible excédait son actif disponible, l’état de cessation des paiements du viticulteur n’était pas caractérisé. Ce dernier était donc en droit de contester la remise en cause du plan de redressement dont il bénéficiait et sa mise en liquidation judiciaire.
Cassation commerciale, 14 décembre 2022, n° 21-17706

Partager cet article

Posted on

Covid-19 : la fin des arrêts de travail sans délai de carence

Depuis 2020, les salariés et les travailleurs indépendants testés positifs au Covid-19 (test PCR ou antigénique) qui se trouvent dans l’impossibilité de travailler, y compris à distance, bénéficient d’arrêts de travail dits « dérogatoires ».

Dans le cadre de ces arrêts de travail, les indemnités journalières de Sécurité sociale sont versées sans délai de carence et sans que soient exigées les conditions habituelles d’ouverture des droits (condition d’ancienneté ou de durée minimale d’affiliation, notamment). Des règles dérogatoires qui, pour les salariés, concernaient également le complément de salaire versé par l’employeur.

Estimant que la situation sanitaire liée au Covid-19 s’améliore, le gouvernement met fin à ces arrêts de travail dérogatoires à compter du 1er février 2023.


Décret n° 2023-37 du 27 janvier 2023, JO du 28

Partager cet article

Posted on

Quand une association entretient des relations privilégiées avec une entreprise

Les associations sont, en principe, exonérées des impôts commerciaux (TVA, impôt sur les sociétés et contribution économique territoriale).

Ce n’est toutefois pas le cas des associations qui entretiennent des relations privilégiées avec des entreprises, c’est-à-dire des associations dont l’objet consiste à fournir des services à des entreprises qui en retirent un avantage concurrentiel.

Ainsi, est soumise aux impôts commerciaux l’association qui permet de manière directe à des professionnels de réaliser une économie de dépenses, un surcroît de recettes ou de bénéficier de meilleures conditions de fonctionnement, quand bien même l’association ne rechercherait pas de profits pour elle-même.

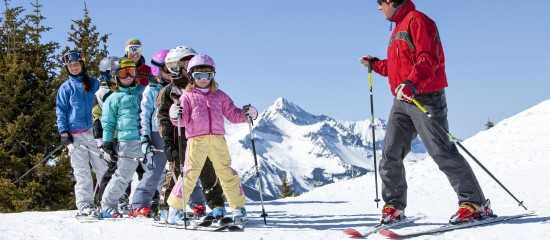
Dans une affaire récente, une association proposait des cours d’initiation au ski pour les enfants, lesquels lui procuraient 70 % de ses recettes. Ces cours étaient dispensés par des moniteurs de ski qui étaient membres de l’association. À la suite d’une vérification de comptabilité, l’administration fiscale a notifié à l’association un rappel de TVA au titre de cette activité d’initiation au ski. Une décision que cette dernière a contestée en justice.

Le Conseil d’État a donné raison à l’administration fiscale et a soumis l’association à la TVA : il a considéré que celle-ci entretenait des relations privilégiées avec des membres de l’association exerçant une activité commerciale, les moniteurs de ski.

En effet, selon les juges, ces travailleurs indépendants retiraient un avantage concurrentiel de l’activité de l’association puisque celle-ci leur permettait de réaliser de manière directe un surcroît de recettes.

À noter : pour le Conseil d’État, il est indifférent que les prix pratiqués par les moniteurs de ski dans le cadre des cours de l’association soient moins élevés que ceux de leurs cours particuliers.


Conseil d’État, 17 octobre 2022, n° 453019

Partager cet article

Posted on

Comment transmettre son entreprise à moindre coût ?

D’abord un engagement collectif de conservation…

Les associés doivent conserver les titres transmis pendant au moins 2 ans.

Les titres transmis doivent avoir fait l’objet d’un engagement collectif de conservation pris par le donateur ou le défunt, pour lui et ses ayants cause à titre gratuit, avec un ou plusieurs autres associés de la société. L’engagement « collectif » peut également être pris par une personne seule. En d’autres termes, le dispositif bénéficie aussi aux transmissions de sociétés unipersonnelles (EURL, Sasu…). D’une durée minimale de 2 ans, l’engagement collectif commence à courir à compter de l’enregistrement de l’acte le constatant (pour un acte sous seing privé) ou de la date de l’acte (pour un acte authentique). L’engagement devant, en principe, être en cours au jour de la transmission.

En outre, l’engagement collectif doit porter sur un certain quota de titres, à savoir au moins :
– 10 % des droits financiers et 20 % des droits de vote pour une société cotée ;
– ou 17 % des droits financiers et 34 % des droits de vote pour une société non cotée.

Ces quotas devant être respectés pendant toute la durée de l’engagement collectif.

Point important, en l’absence d’engagement collectif pris avant la transmission, il est néanmoins possible de bénéficier de l’exonération partielle à certaines conditions. Ainsi, l’engagement collectif peut être « réputé acquis » lorsque le donateur ou le défunt, seul ou avec son conjoint ou partenaire de Pacs, détient, directement, depuis au moins 2 ans, le quota de titres requis et que l’un d’eux exerce dans la société depuis plus de 2 ans, selon les cas, son activité professionnelle principale ou une fonction de direction éligible.

À noter : depuis le 1er janvier 2019, les engagements collectifs peuvent être réputés acquis en prenant en compte les détentions indirectes (un seul niveau d’interposition), y compris celles du concubin notoire.

Autre condition, la société dont les titres sont transmis doit exercer, de façon prépondérante, une activité industrielle, commerciale, artisanale, agricole ou libérale, peu importe en revanche son régime d’imposition.

… suivi d’un engagement individuel de conservation

Les héritiers doivent conserver (individuellement) les titres transmis pendant 4 ans après l’expiration de l’engagement collectif de conservation.

Au jour de la transmission, chaque donataire ou héritier doit également prendre l’engagement individuel, pour lui et ses ayants cause à titre gratuit, de conserver les titres transmis pendant au moins 4 ans à compter de l’expiration de l’engagement collectif de conservation pris précédemment ou de la transmission si l’engagement collectif est réputé acquis.

Précision : l’engagement individuel peut ne porter que sur une partie des titres transmis, l’exonération étant alors limitée à la fraction des titres faisant l’objet de cet engagement.

Exercice professionnel

En outre, l’un des donataires ou héritiers ayant pris l’engagement individuel, ou l’un des associés ayant souscrit l’engagement collectif doit exercer, pendant la durée de l’engagement collectif et les 3 ans qui suivent la transmission, soit son activité professionnelle principale (dans le cas d’une société de personnes), soit une fonction de direction éligible (dans le cas d’une société soumise à l’impôt sur les sociétés).

Obligations déclaratives

Enfin, certaines obligations déclaratives doivent être respectées pour pouvoir bénéficier de l’exonération Dutreil. Concrètement, les héritiers ou les donataires doivent joindre à la déclaration de succession ou à l’acte de donation une attestation de la société dont les titres font l’objet de l’engagement collectif certifiant que celui-ci est en cours au jour de la transmission et qu’il a porté jusqu’à cette date sur le quota de titres requis. Puis, dans les 3 mois qui suivent la fin de l’engagement individuel, ils doivent remettre une attestation de la société certifiant que l’ensemble des conditions d’application du Pacte Dutreil ont été respectées jusqu’à leur terme.

Si vous souhaitez mettre en place un Pacte Dutreil, il peut être opportun, compte tenu de la complexité du dispositif, de faire appel à votre conseil habituel.

Remise en cause de l’exonération

Si les conditions pour bénéficier du dispositif Dutreil ne sont pas respectées, les avantages fiscaux peuvent être remis en cause.

L’exonération partielle peut être remise en cause en cas de non-respect des engagements collectifs et individuels, notamment en raison de la cession des titres de la société. Cette remise en cause peut concerner soit l’ensemble des héritiers ou donataires, soit seulement l’un d’entre eux. La remise en cause du régime de faveur donne alors lieu à restitution du complément de droits de mutation ayant fait l’objet de l’exonération et au versement d’un intérêt de retard (0,20 % par mois).

Partager cet article

Posted on

L’astreinte peut être requalifiée en temps de travail effectif…

Dans le cadre de leur emploi, les salariés peuvent être amenés à effectuer des astreintes. Celles-ci correspondent à des périodes durant lesquelles les salariés, sans être sur leur lieu de travail et sans être à la disposition permanente et immédiate de leur employeur, doivent être en mesure d’intervenir pour accomplir un travail au service de l’entreprise. Les périodes d’astreinte donnent alors lieu, pour les salariés, à une contrepartie soit sous forme financière, soit sous forme de repos.

Précision : les interventions du salarié pendant une période d’astreinte sont, elles, rémunérées comme du temps de travail effectif.

Mais attention, l’astreinte peut être requalifiée en temps de travail effectif, c’est-à dire en permanence, si les contraintes imposées au salarié sont d’une telle intensité qu’elles ne lui permettent pas de vaquer librement à ses occupations personnelles.

Dans une affaire récente, un dépanneur automobile était soumis à des astreintes, sur des périodes de 15 jours consécutifs, afin de pouvoir intervenir sur une portion d’autoroute. En litige avec son employeur, il avait saisi la justice afin d’obtenir, entre autres, la requalification de ces astreintes en temps de travail effectif.

La Cour d’appel d’Amiens avait rejeté sa demande en retenant, notamment, que les astreintes étaient bien prévues par la convention collective applicable au salarié. Elle avait, en outre, relevé qu’il avait été constitué des équipes de plusieurs dépanneurs, munis d’un téléphone, qui intervenaient à la demande du dispatcheur, lequel, contrairement aux autres salariés, était spécialement affecté à la réception continue des appels d’urgence.

Mais la Cour de cassation, elle, a rappelé que, durant les périodes d’astreinte, le salarié n’est pas à la disposition permanente et immédiate de l’employeur. Et ce, contrairement aux périodes de temps de travail effectif durant lesquelles le salarié est à la disposition de l’employeur, se conforme à ses directives et ne peut vaquer librement à ses occupations personnelles.

Aussi, selon les juges, en cas de litige, il convient d’analyser les conditions dans lesquelles se déroulent les astreintes afin de déterminer si les contraintes imposées au salarié n’affectent pas significativement sa faculté de vaquer à ses occupations personnelles lorsqu’il n’est pas sollicité. Car dans un tel cas, les astreintes constituent, en réalité, des périodes de temps de travail effectif. Or, dans cette affaire, la Cour d’appel n’a pas procédé à une telle analyse alors même que le salarié disposait d’un temps relativement court (30 minutes) pour se rendre sur le lieu de ses interventions.

L’affaire sera donc de nouveau examinée par les juges d’appel.


Cassation sociale, 26 octobre 2022, n° 21-14178

Partager cet article

Posted on

Recouvrement des cotisations sociales dues par un entrepreneur individuel

Vous le savez, depuis le 15 mai dernier, les entrepreneurs individuels relèvent d’un nouveau statut juridique qui se caractérise par la séparation de leurs patrimoines personnel et professionnel. Grâce à ce nouveau statut, les biens personnels d’un entrepreneur individuel (donc ceux compris dans son patrimoine personnel, à savoir une résidence, des actifs mobiliers, une voiture…) sont protégés des risques financiers inhérents à son activité puisque seul son patrimoine professionnel, composé des biens qui sont « utiles » à son activité, peut désormais être saisi par ses créanciers professionnels.

Mais attention, cette séparation des patrimoines supporte des exceptions. Ainsi, le recouvrement de l’impôt sur le revenu et des prélèvements sociaux (CSG et CRDS) dus par un entrepreneur individuel peut être opéré sur ses patrimoines tant professionnel que personnel. De même, lorsqu’un entrepreneur individuel a commis des manœuvres frauduleuses ou des inobservations graves et répétées de ses obligations sociales ayant empêché le recouvrement des cotisations sociales dont il est redevable, les organismes de recouvrement des cotisations et contributions sociales peuvent le poursuivre sur son patrimoine personnel et non pas seulement sur son patrimoine professionnel.

Les situations caractérisant une « inobservation grave et répétée »

À ce titre, les situations caractérisant une « inobservation grave et répétée » des obligations sociales d’un entrepreneur individuel viennent d’être précisées. Il s’agit :
– de l’absence d’acquittement ou de l’acquittement partiel, dès lors que leur montant total excède un seuil prévu par un arrêté (à paraître), des sommes dues au titre d’au moins deux des quatre dernières échéances semestrielles, d’au moins deux des huit dernières échéances trimestrielles ou d’au moins six des vingt-quatre dernières échéances mensuelles de paiement des cotisations et contributions sociales, ou d’au moins quatre échéances de paiement d’un plan d’apurement ou d’un échéancier de paiement des cotisations et contributions sociales restant dues ;
– de l’absence de respect des échéances et des conditions de dépôt d’une déclaration sociale ou de la souscription incomplète ou erronée d’une telle déclaration, n’ayant pas donné lieu à correction ultérieure et ayant donné lieu à l’application de majorations ou pénalités, au titre d’au moins deux déclarations au cours des quatre dernières années incluant l’année en cours, dont le montant total excède un seuil prévu par un arrêté (à paraître) ;
– des manquements à la législation de la Sécurité sociale ayant conduit, à la suite de vérifications ou de contrôles distincts, à la notification, au titre d’au moins deux des cinq années précédant l’année en cours, soit d’observations n’ayant pas donné lieu à redressement, soit de redressements devenus définitifs, pour un montant total qui excède un seuil prévu par un arrêté (à paraître).


Décret n° 2022-1618 du 22 décembre 2022, JO du 24

Partager cet article

Posted on

Quand un bénévole associatif est en réalité un salarié

La personne qui réalise une prestation de travail pour l’association dans le cadre d’un lien de subordination et contre le paiement d’une rémunération est un salarié. Un bénévole, quant à lui, donne de son temps gratuitement et librement au sein d’une association qu’il choisit.

Les associations ne doivent pas confondre ces deux statuts ! En effet, la reconnaissance du statut de salarié à un bénévole peut coûter très cher : paiement des cotisations et contributions sociales sur les indemnités et avantages en nature qui lui ont été versés, paiement au « faux bénévole », lorsque l’association cesse de le solliciter, d’une indemnité de licenciement et d’indemnités pour licenciement sans cause réelle et sérieuse, amendes pour travail dissimulé…

Ainsi, dans une affaire récente, un animateur et entraîneur bénévole d’un club de volley-ball a obtenu des tribunaux la reconnaissance du statut de salarié.

Les juges ont d’abord constaté que le bénévole avait fourni une prestation de travail notamment en encadrant des équipes et en intervenant dans différentes écoles au nom de l’association. Ensuite, ils ont relevé que cette dernière lui avait versé une somme mensuelle de plusieurs centaines d’euros ne correspondant pas à des remboursements de frais et avait payé son loyer pendant plusieurs mois. Enfin, ils ont retenu que le bénévole travaillait sous la subordination juridique de l’association puisque celle-ci lui transmettait des plannings de travail détaillés mentionnant une présence et un respect des horaires obligatoires.

Les juges en ont conclu que le bénévole était en réalité lié par un contrat de travail avec l’association. Celle-ci a donc été condamnée à lui verser plus de 27 000 € au titre notamment de rappels de salaire, d’indemnité pour travail dissimulé et d’indemnité pour licenciement sans cause réelle et sérieuse.


Cour d’appel d’Amiens, 7 septembre 2022, RG n° 21/02142

Partager cet article

Posted on

Pacte Dutreil : quelles conditions pour la transmission de titres d’une holding mixte ?

Le « pacte Dutreil » permet aux donataires ou aux héritiers qui reçoivent des titres de société de bénéficier d’une exonération de droits de mutation à titre gratuit, à hauteur de 75 % de la valeur des titres transmis. Pour en profiter, la société dont les titres sont transmis doit, notamment, exercer de façon prépondérante une activité industrielle, commerciale, artisanale, agricole ou libérale. Sont donc également concernées les sociétés mixtes, c’est-à-dire qui exercent à la fois une activité opérationnelle principale et une activité civile accessoire.

Ce qui inclut, a jugé la Cour de cassation, les holdings dont l’animation de groupe constitue leur activité principale. Et, pour les juges, le caractère prépondérant de l’activité d’animation est démontré notamment lorsque la valeur vénale des titres des filiales détenus par la holding représente plus de 50 % de son actif total.

À ce propos, la Cour d’appel de Paris a précisé que seuls peuvent être retenus les titres de participation détenus dans les filiales, exerçant une activité opérationnelle, qui sont effectivement animées par la holding au jour de la transmission des titres, à l’exclusion des participations minoritaires dans des filiales non animées. Et lorsque la prépondérance de l’activité d’animation ne peut être déduit de la valeur vénale des titres des filiales animées, elle peut s’apprécier au regard d’autres actifs (valeurs mobilières, immobilier…) détenus par la holding, qu’ils soient immobilisés ou circulants, à condition qu’ils soient affectés à l’activité d’animation des filiales. Autrement dit, si le critère de la valeur des participations animées n’est pas suffisant, d’autres actifs affectés à l’animation peuvent être retenus.


Cour d’appel de Paris, 24 octobre 2022, n° 21-00.555

Partager cet article

Posted on

Taxe sur les surfaces commerciales : quid des sas d’entrée ?

La taxe sur les surfaces commerciales (Tascom) est normalement due par les magasins de commerce de détail dont la surface de vente dépasse 400 m² et dont le chiffre d’affaires annuel est au moins égal à 460 000 €.

Précision : la Tascom s’applique également aux magasins dont la surface de vente est inférieure ou égale à 400 m² dès lors qu’ils sont contrôlés, directement ou indirectement, par une même entreprise (« tête de réseau ») et exploités sous une même enseigne commerciale dans le cadre d’une chaîne de distribution intégrée et que leur surface de vente cumulée excède 4 000 m².

Cette taxe est calculée à partir de la surface de vente du magasin, à savoir les espaces clos et couverts dédiés :
– à la circulation de la clientèle pour effectuer ses achats ;
– à l’exposition des marchandises proposées à la vente et à leur paiement ;
– et à la circulation du personnel pour présenter les marchandises à la vente.

À ce titre, la question s’est posée en justice de savoir si le sas d’entrée d’un magasin devait être pris en compte.

Oui, a répondu le Conseil d’État. Pour les juges, un sas d’entrée est affecté à la circulation de la clientèle pour effectuer ses achats dans la mesure où il permet aux clients de bénéficier des prestations commerciales du magasin, quand bien même il n’accueille aucune marchandise.


Conseil d’État, 16 novembre 2022, n° 462720

Partager cet article

Posted on

Commerces fermés en raison du Covid et défaut de paiement des loyers

Pour lutter contre la propagation de l’épidémie de Covid-19, de nombreux commerces ont fait l’objet d’une mesure d’interdiction de recevoir du public, notamment lors du premier confinement au printemps 2020. Dans ce contexte, certains commerçants impactés se sont cru autorisés à cesser de payer leurs loyers pendant les périodes de fermeture. Des actions en justice ont alors été engagées par les bailleurs. Et dans plusieurs décisions du 30 juin 2022, les juges de la Cour de cassation ont estimé qu’aucun des arguments avancés par les locataires (la force majeure, la perte du local loué, le manquement du bailleur à son obligation de délivrance) ne justifiait un refus de paiement des loyers.

À ce titre, dans deux affaires récentes, deux commerçants exploitant, chacun, une résidence de tourisme avaient invoqué en justice la clause de suspension des loyers présente dans leur bail commercial respectif pour justifier leur défaut de paiement des loyers au titre des périodes pendant lesquelles ils avaient dû fermer la résidence.

Plus précisément, la clause prévue dans l’un des contrats stipulait « qu’en cas d’indisponibilité du bien loué à raison notamment de circonstances exceptionnelles ne permettant pas une occupation effective et normale du bien, le versement des loyers serait suspendu ». La clause figurant dans l’autre contrat prévoyait, quant à elle, que « dans le cas où la non location du bien résulterait (…) de la survenance de circonstances exceptionnelles et graves (telles que l’incendie de l’immeuble, etc…) affectant le bien et ne permettant pas une occupation effective et normale, le loyer ne serait pas payé jusqu’au mois suivant la fin du trouble de jouissance ».

Mais cette fois encore, la Cour de cassation n’a pas donné gain de cause aux commerçants. En effet, pour elle, les clauses invoquées par ces derniers ne pouvaient trouver application que si le local loué était indisponible par le fait ou la faute du bailleur ou bien s’il était affecté par la survenance de circonstances exceptionnelles. Or ce n’était pas le cas en l’occurrence puisque les résidences avaient dû fermer pour des raisons qui ne dépendaient pas du bailleur et qui n’affectaient pas les locaux eux-mêmes.


Cassation civile 3e, 23 novembre 2022, n° 21-21867

Cassation civile 3e, 23 novembre 2022, n° 22-12753

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×