
Les associations dont l’objet consiste à fournir des services à des entreprises qui en retirent un avantage concurrentiel sont soumises aux impôts commerciaux.
Les associations sont, en principe, exonérées des impôts commerciaux (TVA, impôt sur les sociétés et contribution économique territoriale).
Ce n’est toutefois pas le cas des associations qui entretiennent des relations privilégiées avec des entreprises, c’est-à-dire des associations dont l’objet consiste à fournir des services à des entreprises qui en retirent un avantage concurrentiel.
Ainsi, est soumise aux impôts commerciaux l’association qui permet de manière directe à des professionnels de réaliser une économie de dépenses, un surcroît de recettes ou de bénéficier de meilleures conditions de fonctionnement, quand bien même l’association ne rechercherait pas de profits pour elle-même.
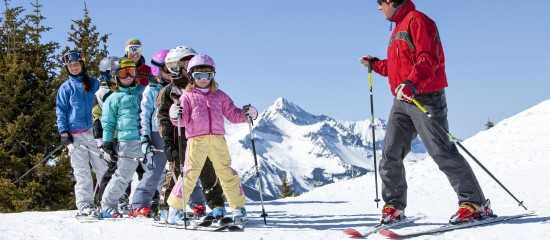
Dans une affaire récente, une association proposait des cours d’initiation au ski pour les enfants, lesquels lui procuraient 70 % de ses recettes. Ces cours étaient dispensés par des moniteurs de ski qui étaient membres de l’association. À la suite d’une vérification de comptabilité, l’administration fiscale a notifié à l’association un rappel de TVA au titre de cette activité d’initiation au ski. Une décision que cette dernière a contestée en justice.
Le Conseil d’État a donné raison à l’administration fiscale et a soumis l’association à la TVA : il a considéré que celle-ci entretenait des relations privilégiées avec des membres de l’association exerçant une activité commerciale, les moniteurs de ski.
En effet, selon les juges, ces travailleurs indépendants retiraient un avantage concurrentiel de l’activité de l’association puisque celle-ci leur permettait de réaliser de manière directe un surcroît de recettes.
À noter : pour le Conseil d’État, il est indifférent que les prix pratiqués par les moniteurs de ski dans le cadre des cours de l’association soient moins élevés que ceux de leurs cours particuliers.
Conseil d’État, 17 octobre 2022, n° 453019
À lire également
Envoi spontané de documents comptables lors d’un contrôle fiscal
Le vérificateur est tenu de restituer, avant la fin des opérations de contrôle, les documents comptables originaux envoyés spontanément par courrier par l’entreprise au cours de la … Read More
Comment bien organiser un évènement associatif
Une manifestation publique (kermesse, spectacle, vide-greniers, repas dansant, etc.) ne s’improvise pas ! C’est, au contraire, un projet qu’il convient de bien préparer et de gérer avec … Read More
Droit de préférence du locataire en cas de vente du local commercial
Le propriétaire du local commercial dans lequel j’exerce mon activité envisage de le vendre à une société civile immobilière dont ses deux enfants et lui-même sont associés. Selon … Read More