Social

Posted on

Cotisation AGS : pas de changement en juillet

L’Association pour la gestion du régime de garantie des créances des salaires (AGS) assure aux salariés dont l’employeur est placé en redressement ou en liquidation judiciaire le paiement des sommes qui leur sont dues (salaires, indemnités de licenciement…).

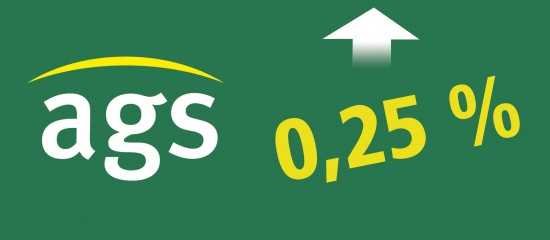
Ce régime est financé par une cotisation exclusivement à la charge des employeurs. Au 1er juillet 2024, le taux de cette cotisation est passé de 0,20 % à 0,25 % en raison de la situation économique dégradée et de la hausse significative des défaillances d’entreprise.

Le conseil d’administration de l’AGS a décidé, le 26 juin dernier, de maintenir ce taux de cotisation à 0,25 % au 1er juillet 2025.

Rappel : la cotisation AGS est applicable sur les rémunérations des salariés dans la limite de quatre fois le plafond mensuel de la Sécurité sociale, soit 15 700 € par mois en 2025.
Partager cet article

Posted on

De nouveaux droits pour les salariés engagés dans une PMA ou un projet d’adoption

Le gouvernement a souhaité étendre à tous les salariés engagés dans un parcours de procréation médicalement assistée (PMA) ou d’adoption la protection dont bénéficient notamment les femmes enceintes. Explications.

Une protection contre les discriminations

Tous les salariés (femmes et hommes) engagés dans un projet parental dans le cadre d’une assistance médicale à la procréation ou d’une adoption bénéficient désormais d’une protection contre les discriminations au travail. Une protection qui concernait jusqu’alors les femmes enceintes et celles engagées dans un parcours de PMA.

Ainsi, il est interdit :
– de mentionner dans une offre d’emploi le parcours de PMA ou d’adoption du candidat ;
– de prendre, en considération de ce parcours de PMA ou d’adoption, toute mesure, notamment en matière de rémunération, de formation, d’affectation, de qualification, de classification, de promotion professionnelle ou de mutation ;
– de tenir compte du parcours de PMA ou d’adoption d’une personne pour refuser de l’embaucher, pour résilier ou refuser de renouveler le contrat de travail d’un salarié, pour rompre son contrat de travail en cours de période d’essai ou pour prononcer une mutation d’emploi.

Enfin, la personne engagée dans un projet parental dans le cadre d’une assistance médicale à la procréation ou d’une adoption n’est pas tenue de le révéler, sauf si elle souhaite bénéficier de la protection légale.

Des autorisations d’absence

Jusqu’alors, seuls la salariée engagée dans une PMA et son conjoint salarié (ou partenaire de Pacs ou personne vivant maritalement avec elle) pouvaient bénéficier d’autorisations d’absence pour les actes médicaux nécessaires à ce parcours. Le nombre de rendez-vous étant limité à trois pour le conjoint.

Désormais, peuvent également s’absenter pour se rendre à ces rendez-vous :
– les hommes recevant des traitements médicaux dans le cadre d’une assistance médicale à la procréation ;
– ainsi que leur conjointe (ou partenaire de Pacs ou personne vivant maritalement avec lui), dans la limite de trois rendez-vous.

Enfin, les salariés engagés dans une procédure d’adoption peuvent s’absenter de l’entreprise pour se rendre aux entretiens obligatoires nécessaires à l’obtention de l’agrément. Un décret doit encore fixer le nombre maximal d’autorisations d’absence.

Précision : l’employeur doit maintenir la rémunération des salariés pendant ces absences.


Loi n° 2025-595 du 30 juin 2025, JO du 1er juillet

Partager cet article

Posted on

Un formulaire sécurisé pour lutter contre les faux arrêts de travail

Le coût des faux arrêts de travail détectés par l’Assurance maladie s’élevait à près de 30 millions d’euros en 2024, contre 8 millions en 2023. Une progression qui « s’explique principalement par une recrudescence des faux arrêts de travail vendus sur les réseaux sociaux, avec des kits « prêts à l’emploi » composés de faux arrêts, souvent de plusieurs mois ». L’Assurance maladie souligne néanmoins que les contrôles menés ont permis de bloquer 60 % des montants frauduleux avant leur versement.

Afin de lutter contre cette fraude organisée, le gouvernement met en place un nouveau formulaire d’avis d’arrêt de travail comportant des spécifications techniques qui permettent de s’assurer de son authenticité.

Un formulaire papier davantage sécurisé

Les arrêts de travail établis sous format papier, lors des consultations à domicile notamment, doivent l’être sur un nouveau formulaire Cerfa sécurisé fourni aux professionnels de santé par la Caisse primaire d’assurance maladie.

Destiné à limiter les falsifications, ce formulaire comprend sept points d’authentification dont une encre magnétique, une étiquette holographique non photocopiable et des bandes oranges fluo.

À noter : afin d’éviter la fraude, les arrêts de travail peuvent être établis de manière dématérialisée directement via amelipro. Ce qui est le cas aujourd’hui pour près de 8 arrêts de travail sur 10.

À partir de quand ?

Cette obligation concerne les arrêts de travail prescrits ou renouvelés depuis le 1er juillet 2025.

Cependant, « pour laisser le temps à tous les professionnels de santé et à tous les établissements de santé de commander ces nouveaux formulaires », l’Assurance maladie accepte, en juillet et août, les prescriptions d’arrêt de travail établies sur des formulaires non sécurisés. Une tolérance qui prendra fin le 1er septembre 2025.

Rappel : l’employeur qui verse des indemnités journalières complémentaires à un salarié et qui doute du bien-fondé de son arrêt de travail peut organiser une contre-visite médicale. Si le médecin estime que l’arrêt de travail n’est pas justifié ou si le salarié refuse de se soumettre à cette contre-visite, l’employeur peut cesser de lui verser ces indemnités complémentaires. Mais il ne peut pas prononcer de sanction disciplinaire (comme un licenciement) à son égard.


Décret n° 2025-587 du 28 juin 2025, JO du 29

Partager cet article

Posted on

Privé d’activité et d’accès à l’entreprise, le salarié est licencié verbalement…

L’employeur qui envisage de licencier un salarié doit le convoquer à un entretien préalable et, le cas échéant, lui adresser une notification de licenciement. Et attention, lorsque l’employeur ne suit pas ces règles, le licenciement peut être qualifié par les juges de « licenciement verbal » et être considéré comme étant sans cause réelle et sérieuse.

Précision : un licenciement est qualifié de verbal lorsque, notamment, l’employeur en informe le salarié sans avoir respecté la procédure de licenciement ou avant l’envoi de la notification de la rupture du contrat de travail.

Restitution des clés, des dossiers… = licenciement verbal

Dans une affaire récente, un directeur d’exploitation en arrêt de travail avait, dès le début de cet arrêt et à la demande de son employeur, restitué son véhicule de fonction ainsi que ses clés et badges de l’entreprise. Mais ce n’est pas tout car il s’était également vu retirer ses dossiers de travail. Ainsi privé de toute activité et de tout moyen d’accès à l’entreprise, il avait considéré que son employeur l’avait licencié verbalement et avait saisi la justice afin d’obtenir diverses indemnités.

Mais pour les juges d’appel, le salarié n’avait pas fait l’objet d’un licenciement verbal dans la mesure où il avait conservé ses accès informatiques. Ce qui lui avait notamment permis d’adresser plusieurs courriels, avec sa messagerie professionnelle, en se présentant comme « directeur d’exploitation encore à ce jour ».

Ce raisonnement n’a pas été suivi par la Cour de cassation. Pour elle, l’employeur, qui avait demandé au salarié de restituer son véhicule de fonction, ses clés et ses badges, et qui l’avait privé de ses dossiers, avait manifesté sa décision irrévocable de rompre le contrat de travail. C’est pourquoi elle a renvoyé l’affaire devant les juges d’appel, lesquels sont désormais « invités » à requalifier la rupture du contrat en licenciement sans cause réelle et sérieuse.


Cassation sociale, 11 juin 2025, n° 23-21819

Partager cet article

Posted on

Inscription des stagiaires sur le registre unique du personnel 

Nous allons accueillir deux stagiaires en septembre. Devons-nous les inscrire sur le registre unique du personnel ?

Les stagiaires doivent être inscrits, dans leur ordre d’arrivée, dans une partie spécifique du registre unique du personnel tenu dans l’établissement de votre entreprise qui les accueille.

Dans le détail, sont à mentionner leurs nom et prénoms, les dates de début et de fin de stage, leur lieu de présence ainsi que les nom et prénoms de leur tuteur.

Vous devrez également indiquer les mentions relatives à des évènements postérieurs à l’arrivée de vos stagiaires au moment où ceux-ci surviendront (changement de tuteur, par exemple).

Comme pour les salariés, les informations relatives aux stagiaires doivent être conservées pendant 5 ans à compter de la date à laquelle ils ont quitté l’établissement.

Partager cet article

Posted on

Davantage d’entreprises éligibles aux exonérations fiscales et sociales ZFRR

Depuis le 1er juillet 2024, les zones France ruralités revitalisation (ZFRR) ont remplacé les zones de revitalisation rurale (ZRR) et les zones de revitalisation des commerces en milieu rural (Zorcomir), ces zones ouvrant droit à des exonérations fiscales et sociales harmonisées. Ainsi, les entreprises créées ou reprises entre le 1er juillet 2024 et le 31 décembre 2029 dans une ZFRR peuvent, sous certaines conditions, bénéficier d’une exonération d’impôt sur les bénéfices.

À noter : pour en bénéficier, l’entreprise doit, notamment, relever d’un régime réel d’imposition, employer moins de 11 salariés et exercer une activité industrielle, commerciale, artisanale ou libérale. Son siège social comme, en principe, son activité et ses moyens d’exploitation devant être implantés en ZFRR.

Sur délibération des collectivités, une exonération de cotisation foncière des entreprises et de taxe foncière sur les propriétés bâties peut également s’appliquer à ces entreprises.

À savoir : les exonérations fiscales sont totales pendant 5 ans, puis dégressive les 3 années suivantes (75 % la 6e année, 50 % la 7e année et 25 % la 8e année).

Par ailleurs, les employeurs implantés dans les ZFRR peuvent, jusqu’à leur 50e embauche, bénéficier d’une exonération des cotisations sociales patronales de Sécurité sociale et d’allocations familiales, pendant 12 mois à compter de la date d’embauche.

Précision : certaines communes feront l’objet d’un soutien plus ciblé et renforcé en étant classées ZFRR « plus ». Mais l’arrêté fixant la liste de ces communes n’a pas encore été publié.

Une mesure transitoire

Certaines communes ZRR, n’ayant pas été reclassées en ZFRR du fait de l’instauration de nouveaux critères, peuvent, à titre transitoire, bénéficier des effets du nouveau dispositif du 1er juillet 2024 au 31 décembre 2027.

À ce titre, un récent arrêté a fixé la liste de ces communes dites « bénéficiaires du zonage ZFRR » (environ 2 000). Il a également complété la liste des communes classées ZFRR du fait du remaniement des critères de classement par la dernière loi de finances.

En pratique :
un simulateur est disponible en ligne afin de vérifier si une commune est située en ZFRR ou si elle est bénéficiaire du zonage ZFRR.


Arrêté du 14 avril 2025, JO du 16

Art. 99, loi n° 2025-127 du 14 février 2025, JO du 15

Partager cet article

Posted on

Un soutien de l’Urssaf pour les entreprises victimes des récentes inondations

Les employeurs et les travailleurs indépendants dont l’activité a été affectée par les inondations survenues en Aquitaine, en Bourgogne, en Île-de-France, dans le Limousin, en Midi-Pyrénées et en Normandie peuvent bénéficier d’un soutien de l’Urssaf.

Pour les employeurs

Les employeurs peuvent demander à l’Urssaf un délai de paiement de leurs échéances de cotisations sociales. Et ce, sans pénalités ni majorations de retard. En outre, l’Urssaf précise qu’elle sera compréhensive à l’égard des employeurs se trouvant dans l’impossibilité temporaire de réaliser leurs déclarations en raison des inondations.

Les employeurs peuvent contacter l’Urssaf :
– via leur messagerie sécurisée sur leur espace personnel : « Messagerie »/« Une formalité déclarative »/« Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
– par téléphone au 3957.

Pour les travailleurs indépendants

Les travailleurs indépendants peuvent, eux aussi, demander à l’Urssaf un report du paiement de leurs échéances de cotisations sociales personnelles :
– via leur messagerie sécurisée sur leur espace personnel : « Messagerie »/« Une formalité déclarative »/« Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
– par téléphone au 3698 choix 0.

Ils peuvent également demander au Fonds catastrophe et intempéries du Conseil de la protection sociale des travailleurs indépendants (CPSTI) une aide d’urgence pouvant aller jusqu’à 2 000 €. Cette aide, versée dans les 15 jours de la demande, vise à répondre aux besoins les plus urgents des travailleurs indépendants qui sont confrontés à des dégradations de leurs locaux professionnels, de leurs outils de production et/ou de leur résidence habituelle, si elle est le siège de leur entreprise ou en lien direct avec son activité, et que ces dégradations impactent le fonctionnement de leur activité.

Pour les praticiens auxiliaires médicaux

Les praticiens auxiliaires médicaux peuvent se voir octroyer un délai de paiement de leurs échéances de cotisations sociales soit en suivant la même procédure que pour les employeurs ou les travailleurs indépendants, soit en composant le 0 806 804 209.

Ils peuvent aussi contacter leur caisse autonome de retraite pour bénéficier d’une aide d’action sociale : la Carmf pour les médecins, la CARCDSF pour les chirurgiens-dentistes et les sages-femmes et la CARPIMKO pour les infirmiers libéraux, les kinésithérapeutes, les orthophonistes, les orthoptistes et les pédicures-podologues.

Partager cet article

Posted on

Apprentissage : la participation des employeurs est fixée à 750 €

Si les entreprises peuvent, en principe, prétendre à une aide financière lorsqu’elles recourent à l’alternance, elles doivent aussi dorénavant participer à la formation théorique de certains apprentis. Une formation qui se déroule au sein d’un centre de formation des apprentis (CFA) et qui est principalement prise en charge par l’opérateur de compétences (OPCO) dont relève l’entreprise.

Pour un niveau Bac+3 et plus

Une participation au coût de la formation théorique des apprentis est maintenant demandée aux employeurs pour tout contrat d’apprentissage visant à l’obtention d’un diplôme ou d’un titre professionnel de niveau Bac+3 ou plus. Et ce, pour les contrats d’apprentissage conclus depuis le 1er juillet 2025.

En pratique : il revient au CFA d’adresser une facture à l’employeur concerné à l’issue des 45 premiers jours, consécutifs ou non, de formation pratique en entreprise.

Un montant de 750 €

Le montant forfaitaire de la participation des employeurs au coût de la formation théorique des apprentis est fixé à 750 € par contrat d’apprentissage conclu.

Toutefois, si le contrat est rompu par l’employeur ou l’apprenti pendant les 45 premiers jours (consécutifs ou non) de formation pratique en entreprise, le montant de la participation s’élève, dans la limite de 750 €, à 50 % de la participation effectivement versée par l’OPCO dont relève l’entreprise (montant retenu au prorata du nombre de jours effectués par l’apprenti).

Rappel : employeur et apprenti peuvent librement mettre un terme au contrat d’apprentissage dans les 45 premiers jours, consécutifs ou non, de formation pratique en entreprise.

En outre, lorsque le contrat d’apprentissage fait l’objet d’une rupture anticipée et qu’un nouveau contrat est conclu avec un autre employeur, la participation forfaitaire au coût de la formation théorique de l’apprenti est fixée à 200 € pour le nouvel employeur.


Décret n° 2025-585 du 27 juin 2025, JO du 29

Partager cet article

Posted on

Consultation de la messagerie personnelle d’un salarié

Je soupçonne l’un de nos salariés de dénigrer l’entreprise via la messagerie instantanée personnelle qu’il a lui-même installée sur son ordinateur professionnel. Puis-je lire le contenu des messages qu’il a ainsi échangés pour, le cas échéant, prononcer une sanction disciplinaire à son encontre ?

Non ! Un employeur ne peut pas consulter les messages adressés ou reçus par un salarié au moyen de sa messagerie électronique personnelle même si celle-ci est installée ou consultée sur son ordinateur professionnel. Ces messages étant couverts par le secret des correspondances, l’employeur qui passerait outre s’exposerait à devoir verser des dommages-intérêts au salarié.

Partager cet article

Posted on

Jeunes entreprises innovantes : quel niveau de dépenses de R&D ?

Le statut de « jeune entreprise innovante » (JEI) permet de bénéficier d’exonérations fiscales et sociales. Pour cela, une entreprise doit respecter un certain nombre de critères tenant à sa taille, à son âge, à l’engagement d’un montant minimal de dépenses de recherche et développement (R&D), aux modalités de détention de son capital ou encore au caractère réellement nouveau de son activité.

Auparavant, pour être éligible au statut de JEI, une entreprise devait consacrer au moins 15 % de ses charges fiscalement déductibles à des dépenses de R&D. Depuis le 1er mars 2025, ce seuil de dépenses a été revalorisé de 15 à 20 %.

Précision : certaines entreprises peuvent prétendre au statut de « jeunes entreprises de croissance » (JEC) si elles satisfont à des indicateurs de performance économique. Corrélativement, ces entreprises doivent désormais réaliser entre 5 et 20 % de dépenses de R&D (au lieu d’une fourchette comprise entre 5 et 15 %) pour bénéficier de ce statut.

Quelles exonérations ?

Les JEI créées jusqu’au 31 décembre 2025 peuvent bénéficier d’une exonération de taxe foncière sur les propriétés bâties et/ou de cotisation foncière des entreprises (CFE) pendant 7 ans, sur délibération des collectivités territoriales.

Le statut de JEI peut aussi ouvrir droit, dans certaines limites, à une exonération des cotisations patronales d’assurances sociales et d’allocations familiales sur les rémunérations versées aux salariés participant à la recherche.

Précision : les entreprises créées jusqu’au 31 décembre 2023 peuvent également bénéficier d’une exonération totale de leurs bénéfices pendant 12 mois, puis d’une exonération de 50 % pendant 12 mois. Ces deux périodes n’étant pas nécessairement consécutives.


Art. 22, loi n° 2025-199 du 28 février 2025, JO du 28

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×