Fil d’actus

Posted on

Arboriculture, viticulture : autorisation temporaire des traitements par drone en Occitanie

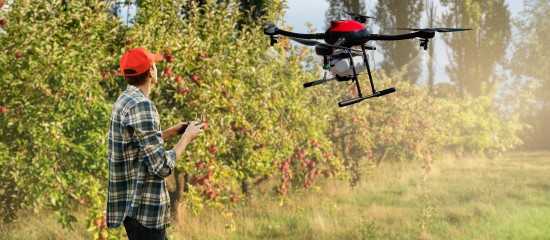
Dans les départements de l’Aude, du Gard, de l’Hérault et des Pyrénées-Orientales, de nombreux arboriculteurs et viticulteurs ne peuvent plus accéder à leurs parcelles en raison des inondations de ces dernières semaines. C’est la raison pour laquelle les pouvoirs publics viennent d’autoriser la pulvérisation par drone de bouillie bordelaise pour le traitement des parcelles de vignes et des vergers concernés.

Plus précisément, les traitements par drone de ces parcelles encore inondées ou dont l’accès reste impossible est autorisée pendant un mois, soit jusqu’au 30 avril prochain.

Les conditions à respecter

Un certain nombre de conditions sont toutefois imposées. Ainsi, la hauteur de vol du drone est limitée à 3 mètres au-dessus de la végétation, sa vitesse de vol doit être inférieure ou égale à 18 km/heure et sa masse au décollage doit être inférieure ou égale à 200 kilogrammes. Et le drone doit être équipé de dispositifs permettant de réduire la dérive de la pulvérisation.

De leur côté, le pilote du drone ainsi que les personnes qui manipulent les produits au sol doivent être titulaires du certiphyto.

Enfin, une déclaration préalable de traitement doit être transmise au préfet du département considéré 48 heures au moins à l’avance. Les maires des communes concernées doivent également être informés de la date du traitement envisagé et des zones à traiter.
Arrêté du 24 mars 2026, JO du 26

Partager cet article

Posted on

Crédits immobiliers : doit-on s’attendre à une hausse des taux ?

Déclenché le 28 février 2026, le conflit en Iran pourrait avoir des répercussions plus ou moins importantes sur notre économie. Fin mars, la Banque de France s’est penchée sur la question et a formulé ses prévisions. Dans son scénario le plus sombre, l’institution a dévoilé que la croissance française pourrait être de 0,3 % seulement en 2026 avec une inflation à 3,3 %.

Parallèlement, les marchés financiers ont logiquement réagi à ces évènements. Ainsi, par exemple, le taux des emprunts à 10 ans français (les fameuses OAT 10 ans) est passé de 3,2 % avant le début de l’offensive à presque 3,7 % au 7 avril 2026. Cette remontée pouvant s’expliquer par le fait que les marchés anticipent des hausses de taux de la Banque centrale européenne.

Une hausse qui n’est pas sans incidences. En effet, le taux de l’OAT à 10 ans sert de référence pour la plupart des taux fixes à long terme. Il détermine le taux auquel les banques empruntent sur le marché interbancaire. Par ricochet, ce taux influe sur le coût de l’argent en matière de crédits immobiliers.

À noter : le taux de l’OAT 10 ans a également une influence sur le rendement des fonds en euros des assurances-vie. Ces derniers étant composés majoritairement d’obligations d’État.

Dans ce contexte particulier, il n’est pas étonnant de constater que certaines banques ont, dès la mi-mars 2026, relevé leurs barèmes de 0,10 à 0,30 % en moyenne. Pour le mois d’avril, selon le courtier Vousfinancer, les taux moyens des crédits immobiliers devraient être en légère hausse. Comptez 3,25 % en moyenne pour emprunter sur 15 ans, 3,45 % sur 20 ans et 3,65 % sur 25 ans.

Partager cet article

Posted on

Avocats : conditions pour être le conseil des deux parties à un acte

Le Code de déontologie des avocats leur interdit d’être le conseil, le représentant ou le défenseur de plus d’un client dans une même affaire dès lors qu’il y a conflit entre les intérêts de ses clients ou, sauf accord des parties, dès lors qu’il existe un risque sérieux d’un tel conflit.

Les juges en déduisent que si le seul fait pour un avocat rédacteur d’acte d’être le conseil des deux parties à cet acte ne le place pas nécessairement en situation de conflit d’intérêts, il doit, dès lors qu’il existe un risque sérieux d’un tel conflit, en avertir ses clients et obtenir leur accord pour poursuivre sa mission.

C’est ce que la Cour de cassation a rappelé dans l’affaire récente suivante. Un avocat avait été, en sa qualité de rédacteur d’acte, en l’occurrence de pactes d’actionnaires, à la fois le conseil d’une société, d’une part, et celui d’investisseurs disposés à investir dans cette société, d’autre part. Par la suite, la responsabilité de cet avocat avait été engagée par la société et l’un de ses associés qui lui reprochaient d’avoir manqué à ses obligations du fait de l’existence d’un conflit d’intérêts. Pour écarter la responsabilité de cet avocat, la cour d’appel s’était contentée d’affirmer que le fait qu’il ait été à la fois le conseil de la société et des investisseurs n’était pas interdit par les règles déontologiques de la profession d’avocat et ne le plaçait pas nécessairement dans une situation de conflit d’intérêts.

Un risque sérieux de conflits d’intérêts ?

Mais la Cour de cassation a censuré la décision de la cour d’appel, lui reprochant de ne pas avoir recherché s’il n’existait pas un risque sérieux de conflits d’intérêts entre les clients de cet avocat, et si oui, si ce dernier avait averti ses clients d’un tel risque et obtenu leur accord pour poursuivre sa mission.


Cassation civile 1re, 7 janvier 2026, n° 24-18293

Partager cet article

Posted on

Hausse des prix des carburants : un prêt à 3,80 % pour soutenir les trésoreries

Au titre des mesures prises par les pouvoirs publics pour soutenir la trésorerie des entreprises des secteurs (agriculture, transport et pêche) les plus impactés par l’envolée des prix des hydrocarbures (pétrole, gaz) consécutive à la guerre au Moyen-Orient, figure la mise en place de prêts à court terme à taux bonifié proposés par Bpifrance, la banque publique d’investissement, et garantis par l’État.

Proposés à un taux de 3,80 %, ces « prêts flash carburant » sont ouverts aux TPE et aux PME :
– créées depuis plus d’un an et en capacité de fournir une documentation comptable couvrant une période d’activité de 12 mois minimum ;
– dont les dépenses de carburant représentent au moins 5 % de leur chiffre d’affaires ;
– qui exercent leur activité dans le secteur des transports, de l’agriculture ou de la pêche ;
– qui acceptent de donner à Bpifrance accès à leurs derniers mois de relevés de compte bancaire.

De 5 000 à 50 000 € remboursables sur 3 ans

La durée de ces prêts est de 36 mois, incluant un différé d’amortissement du capital de 12 mois. Aucun remboursement n’est donc à effectuer pendant les 12 premiers mois. Le montant pouvant être emprunté s’élève de 5 000 € à 50 000 €. Aucune garantie n’est demandée à l’emprunteur.

En pratique : ces prêts pourront être souscrits en ligne à partir du 13 avril sur la plate-forme dédiée. Selon le ministère de l’Économie, les fonds seront mis à la disposition des entreprises dans un délai de 7 jours.

Partager cet article

Posted on

Montant des indemnités journalières versées aux exploitants agricoles

En contrepartie du paiement de cotisations sociales personnelles auprès de la Mutualité sociale agricole (MSA), les exploitants agricoles peuvent bénéficier d’indemnités journalières en cas d’incapacité temporaire de travail d’origine professionnelle (assurance Atexa) ou personnelle (assurance Amexa).

Rappel : ces indemnités sont également octroyées aux collaborateurs d’exploitation, aux aides familiaux et aux associés d’exploitation.

Pour la période allant du 1er avril 2026 au 31 mars 2027, le montant de l’indemnité journalière versée par la MSA s’élève à 26 € (pour les 28 premiers jours indemnisés), puis à 34,66 € (à compter du 29e jour). Sachant que le versement de cette indemnité débute à compter du 4e jour d’arrêt de travail (délai de carence de 3 jours).

L’indemnité journalière versée par la MSA en cas de reprise d’un travail aménagé ou de reprise du travail à temps partiel pour motif thérapeutique est, quant à elle, fixée à 26 € pour la période allant du 1er avril 2026 au 31 mars 2027.

Précision : le gain minimal annuel permettant le calcul des prestations versées aux exploitants agricoles, au titre d’une assurance complémentaire contre les accidents du travail et les maladies professionnelles souscrite avant le 1er avril 2002, s’établit, pour la période allant du 1er avril 2026 au 31 mars 2027, à 11 135,94 €.


Arrêté du 31 mars 2026, JO du 1er avril

Partager cet article

Posted on

Comment gérer les frais des bénévoles ?

Un bénévole a le droit d’être remboursé des dépenses qu’il effectue dans le cadre de ses activités associatives. Il peut néanmoins décider de renoncer à ce remboursement au profit de son association et bénéficier d’une réduction d’impôt sur le revenu. Explications.

Un remboursement de frais par l’association…

Les associations doivent rembourser aux bénévoles les frais qu’ils engagent, personnellement et réellement, lors de leurs missions en lien avec l’objet associatif. Les remboursements doivent être effectués sur présentation de justificatifs (billets de train, factures d’achat, notes de restaurant…) et correspondre au montant réellement dépensé.

Toutefois, lorsque le bénévole utilise son propre véhicule pour l’activité de l’association, ses frais peuvent être évalués forfaitairement selon le barème d’indemnités kilométriques fixé par l’administration fiscale.

Important : le remboursement forfaitaire des frais des bénévoles est plus simple à utiliser pour les associations qu’un remboursement à l’euro près et sur justificatifs. Mais, sauf pour les frais kilométriques (sur la base du barème fiscal), il est déconseillé, car ces sommes pourraient être considérées comme des salaires par l’Urssaf. Et s’il existe, en plus, un lien de subordination entre l’association et le bénévole, ce dernier risque d’être requalifié en salarié par les tribunaux. En outre, le remboursement forfaitaire de frais peut faire perdre le caractère désintéressé de la gestion de l’association.

… ou un abandon de frais analysé comme un don

Le bénévole qui renonce au remboursement de ses frais peut bénéficier d’une réduction d’impôt sur le revenu, cet abandon étant, en effet, analysé comme un don au profit de l’association. Cette renonciation doit intervenir sans contrepartie pour le bénévole (sauf contrepartie symbolique ou de faible valeur).

En pratique, elle prend la forme d’une mention explicite rédigée par le bénévole sur sa note de frais : « Je soussigné(e) (nom et prénom) certifie renoncer au remboursement des frais ci-dessus et les laisser à l’association en tant que don ».

Ces frais doivent être constatés dans les comptes de l’association, celle-ci devant conserver les justificatifs de frais et la déclaration d’abandon. L’association délivre un reçu fiscal au bénévole et ce dernier indique, dans sa déclaration de revenus, le montant des frais abandonnés.

Mais attention, comme les autres dons, seuls les abandons de frais consentis à certaines associations, dont celles d’intérêt général ayant notamment un caractère éducatif, social, humanitaire, philanthropique, sportif, culturel ou concourant à la défense de l’environnement naturel, ouvrent droit à une réduction d’impôt.

À savoir : les associations ont tout intérêt à définir clairement et à porter à la connaissance des bénévoles les règles concernant le remboursement de leurs frais.

Partager cet article

Posted on

Médico-social : prix des chambres en Ehpad

Selon une récente étude publiée par la Caisse nationale de solidarité pour l’autonomie (CNSA), le prix moyen d’une chambre individuelle (hors soins médicaux et tarif dépendance) dans un établissement d’hébergement pour personnes âgées dépendantes (Ehpad) a progressé de 4 % en 2024. Ainsi, ce prix moyen journalier s’élevait à :
– 66 € pour une chambre habilitée à l’aide sociale à l’hébergement (ASH) ;
– 98,25 € pour une chambre non habilitée à l’ASH.

Les établissements privés non lucratifs (associations, fondations…) appliquaient des tarifs moyens de 68,63 € pour une chambre habilitée à l’ASH et de 81,58 € pour une chambre non habilitée. Des tarifs plus chers que ceux pratiqués dans les Ehpad publics (respectivement 64,64 € et 69,46 €), mais généralement moins onéreux que ceux proposés dans les établissements privés lucratifs (respectivement 65,43 € et 105,50 €).

Précision : 98 % des places sont habilitées à l’ASH dans les Ehpad publics et 82 % le sont dans les établissements privés non lucratifs, contre seulement 10 % dans les établissements privés lucratifs. Le prix des chambres habilitées est fixé annuellement par le conseil départemental alors que celui des chambres non habilitées est déterminé librement par l’Ehpad.

Entre 2 200 et 2 600 € par mois dans un Ehpad privé non lucratif

Le prix moyen mensuel d’une chambre seule en Ehpad (hébergement et tarif dépendance) s’élevait, en 2024, à 2 164 € pour une chambre habilitée à l’ASH et à 3 128 € pour une chambre non habilitée.

Ces prix variaient toutefois selon le statut juridique de l’établissement :
– dans les Ehpad publics : 2 125 € pour une chambre habilitée et 2 267 € pour une chambre non habilitée ;
– dans les Ehpad privés non lucratifs : respectivement 2 242 € et 2 630 € ;
– dans les Ehpad privés lucratifs : respectivement 2 139 € et 3 345 €.

Ces tarifs moyens différaient également selon la situation géographique de l’Ehpad. Sans surprise, ils étaient plus élevés en région parisienne (à Paris, 2 921 € pour une chambre habilitée à l’ASH et 5 106 € pour une chambre non habilitée) qu’en milieu rural (respectivement 1 899 € et 2 142 € dans l’Aveyron).


CNSA, Repères statistiques, n° 27, mars 2026

Partager cet article

Posted on

N’oubliez pas la déclaration liée à l’obligation d’emploi des travailleurs handicapés !

Les entreprises qui comptent au moins 20 salariés doivent employer des travailleurs handicapés dans une proportion d’au moins 6 % de leur effectif total. Et celles qui ne respectent pas cette obligation d’emploi des travailleurs handicapés (OETH) doivent verser une contribution financière annuelle à l’Agefiph.

La déclaration annuelle incombant à ces entreprises au titre de l’année 2025 ainsi que, le cas échéant, le paiement de la contribution correspondante doivent être effectués dans la déclaration sociale nominative (DSN) d’avril 2026 transmise le 5 ou le 15 mai 2026 (selon l’effectif de l’entreprise).

Le montant de la contribution annuelle

Le montant de la contribution financière annuelle se calcule en multipliant le nombre de bénéficiaires de l’OETH manquants dans l’entreprise par un montant forfaitaire de :
– 400 Smic horaire brut (4 752 €) pour les entreprises de 20 à moins de 250 salariés ;
– 500 Smic horaire brut (5 940 €) pour celles de 250 à moins de 750 salariés ;
– 600 Smic horaire brut (7 128 €) pour celles d’au moins 750 salariés ;
– 1 500 Smic horaire brut (17 820 €), quel que soit son effectif, lorsque l’entreprise, pendant plus de 3 ans, n’a notamment employé aucun bénéficiaire de l’OETH, ni conclu de contrats d’un montant minimal (montant supérieur ou égal sur 4 ans à 600 fois le Smic horaire brut) avec des travailleurs indépendants handicapés, des entreprises adaptées ou des établissements ou services d’accompagnement par le travail (ESAT).

Précision : le nombre de bénéficiaires de l’OETH manquants correspond à l’écart entre le nombre de bénéficiaires que l’entreprise aurait dû employer et le nombre qu’elle emploie réellement.

Toutefois, l’entreprise peut déduire de sa contribution une partie :
– de certaines dépenses qu’elle supporte directement : réalisation de diagnostics et de travaux afin de rendre ses locaux accessibles aux travailleurs handicapés, maintien dans l’emploi et reconversion professionnelle de bénéficiaires de l’OETH… ;
– des dépenses liées à la conclusion de contrats de fourniture, de sous-traitance ou de prestation de services avec des travailleurs indépendants handicapés, des entreprises de portage salarial lorsque le salarié porté est un bénéficiaire de l’OETH, des entreprises adaptées ou des ESAT ;
– des dépenses exposées au titre du partenariat, par voie de convention ou d’adhésion, avec des associations ou des organismes œuvrant pour la formation et l’insertion sociale et professionnelle de personnes handicapées que l’employeur accueille ou embauche (sauf mécénat).

À noter : la contribution peut également faire l’objet de déductions au titre des emplois exigeant des conditions d’aptitude particulières (Ecap), des emplois que l’entreprise n’est pas tenue de proposer à des travailleurs handicapés (ambulanciers, agents de sécurité, conducteurs routiers, certaines professions du BTP…).

Une sanction en l’absence de déclaration

L’entreprise qui ne transmet pas de déclaration annuelle doit verser une contribution forfaitaire provisoire calculée en multipliant :
– le nombre de travailleurs handicapés bénéficiaires de l’OETH manquants ;
– et un coefficient variant en fonction de son effectif (400 fois le Smic horaire brut pour les entreprises de 20 à moins de 250 salariés, 500 fois pour celles de 250 à moins de 750 salariés ou 600 fois pour celles de 750 salariés et plus).

Le montant ainsi obtenu étant majoré de 25 %, taux augmentant de 5 points par échéance non déclarée consécutive (30 % en l’absence de déclaration 2 ans de suite, par exemple).

Cette contribution provisoire est notifiée à l’entreprise défaillante avant le 31 décembre de l’année au cours de laquelle elle aurait dû souscrire la déclaration (par exemple, avant le 31 décembre 2026 pour la déclaration à souscrire dans la DSN d’avril 2026). Si, après notification, l’entreprise effectue sa déclaration, le montant de la contribution est régularisé et une majoration de retard de 8 % lui est appliqué.

Partager cet article

Posted on

Diversifier son patrimoine en investissant dans les forêts

Les investissements dans les forêts font partie de ces outils qui permettent de répondre à un objectif de diversification patrimoniale. C’est aussi un moyen de détenir un actif tangible et de donner un sens éthique à ses investissements. D’un point de vue économique, la forêt est un actif qui se valorise régulièrement si l’on en croît les derniers chiffres publiés par les Safer (Sociétés d’aménagement foncier et d’établissement rural). Concrètement, les prix des forêts ont continué à croître de façon continue depuis 2020, +2,2 % rien qu’en 2024. Sachant que le prix moyen d’un hectare de forêt s’est négocié autour de 4 850 € en 2024.

Des prix variant selon les secteurs

À noter que les prix les plus élevés ont été observés dans le Nord-Bassin parisien. Dans ce territoire, les parcelles se sont négociées à 7 670 € l’hectare en 2024. À l’inverse, ce sont les forêts du Massif Central qui ont affiché les prix les plus faibles : 2 860 € par hectare.

Dans l’Ouest, les prix déjà élevés des forêts ont progressé le plus fortement (+4,7 %) et ont atteint un record, à 6 910 € l’hectare.

Affectées durablement par l’épidémie de scolytes, les forêts de l’Est avaient subi, pendant plusieurs années, une baisse régulière de prix. Toutefois, depuis 2022, la tendance s’est inversée et, en 2024, l’hectare s’est échangé à 4 960 € en moyenne (+2,3 %).

Le Sud-Ouest, quant à lui, a enregistré une hausse de 2,6 %, en dépit des baisses du prix du bois observées en 2024 pour les essences résineuses qui y prédominent.

Enfin, dans la région Alpes-Méditerranée-Pyrénées, les prix ont diminué après deux années consécutives de hausse (-3,5 %) et l’hectare s’est échangé en moyenne à 3 750 €.

Un rendement en hausse

Côté rendement, l’indice IEIF ASFFOR Fonds Forestiers France montre que, sur une longue durée, les fonds forestiers ont enregistré des performances positives. Ainsi, sur 1 an (au 31 janvier 2026), l’indice présente un rendement de 4,32 %. Sur 10 ans (du 1er janvier 2016 au 31 décembre 2025), l’indice montre une appréciation de 67,4 % (dividendes réinvestis et nets de frais de gestion).

Rappelons que l’indice IEIF ASFFOR Fonds Forestiers France est un indice, pondéré par la capitalisation, mesurant l’évolution de la performance des groupements forestiers gérés par des sociétés de gestion agréées par l’Autorité des marchés financiers. Il est composé des groupements forestiers et des groupements forestiers d’investissement (GFI) obéissant à un critère de capitalisation (seuls les fonds disposant d’une capitalisation supérieure à 7 M€ sont intégrés) afin de s’assurer de la réalité du « signal prix » lié à la forêt et de la représentativité de l’indice sur « la profondeur historique ». À noter que la performance des groupements forestiers est appréciée au travers des prix de souscription des parts.

Comment investir dans les forêts ?

Il est possible d’investir dans des parcelles de forêts « en direct ». Toutefois, pour espérer devenir propriétaire, il faut s’armer de patience. En effet, seulement 1 % des forêts privées changent de propriétaire chaque année, principalement en raison de la fragmentation des forêts françaises. Pour trouver des parcelles, il peut être opportun de faire appel à des experts forestiers, d’explorer les annonces en ligne d’agences spécialisées ou de plates-formes comme Forêt Patrimoine ou La forêt Bouge. Des spécialistes de l’investissement rural comme Agrifrance peuvent également être consultés.

Autre manière d’investir, plus simple : acquérir des parts de groupements forestiers d’investissement. Concrètement, ce sont des sociétés civiles qui ont pour objet de constituer, de gérer et de conserver un ou plusieurs massifs forestiers. Contre un apport en capital, les investisseurs reçoivent des parts sociales représentatives du patrimoine du GFI. La valeur d’une part, quelques dizaines d’euros, tient compte de deux facteurs : la qualité intrinsèque de l’actif forestier (situation géographique, climat, surface, nature du sol, âge, qualité des arbres…) et l’actif financier net du GFI (liquidités, trésorerie disponible).

Mais attention, compte tenu de la nature des actifs, il faut envisager ce placement de capitalisation sur le long terme (12 ans au minimum).

En fonction des conditions du marché et de la valorisation des actifs, les GFI peuvent servir des revenus (issus notamment de la vente de bois) pendant la période de détention des parts.

À noter : l’investisseur a toujours la possibilité de revendre ses parts de GFI. Généralement, la société de gestion du GFI organise un marché secondaire qui permet la rencontre entre vendeurs et acquéreurs. Ce qui ne signifie pas pour autant que l’investisseur pourra, lors de la cession, récupérer l’intégralité de sa « mise de départ ».


Safer – Le marché des forêts en 2024, édition 2025

Indice IEIF ASFFOR Fonds Forestiers France

Partager cet article

Posted on

Rémunération non autorisée du gérant d’une SARL : une action en référé est possible

La rémunération du gérant d’une SARL doit être déterminée soit par les statuts, soit par une décision collective des associés. En pratique, le plus souvent, c’est ce deuxième procédé qui est utilisé. En effet, une rémunération fixée par les statuts nécessiterait de modifier ces derniers à chaque changement de rémunération, ce qui serait extrêmement contraignant.

Et attention, en l’absence d’une telle décision, le gérant prendrait le risque de voir sa rémunération ultérieurement remise en cause, par exemple par un repreneur de la société, par le liquidateur au cas où la société serait mise en liquidation judiciaire ou même par les associés.

Une action en référé

À ce titre, les juges viennent d’affirmer que lorsque le gérant d’une SARL s’est versé une rémunération sans qu’elle ait été déterminée par les statuts, ni qu’elle ait fait l’objet d’une décision collective des associés, la société qui conteste cette rémunération est en droit d’agir en référé en vue d’obtenir la condamnation du gérant au paiement d’une provision, ce qui lui permet donc de se faire partiellement rembourser sans attendre l’issue du procès.

Précision : une action devant le juge des référés est possible lorsque l’existence de l’obligation qui n’a pas été respectée n’est pas sérieusement contestable. En l’occurrence, pour les juges, l’obligation de réparer le préjudice subi par la société en raison du versement par le gérant d’une rémunération non autorisée ne peut pas être considérée comme étant sérieusement contestable, ce qui permet donc à la société d’agir en référé.

Dans cette affaire, l’un des deux associés d’une SARL, qui en était le gérant, s’était octroyé, sur plusieurs années, des rémunérations à hauteur de 140 000 € sans qu’elles aient été fixées par les statuts, ni autorisées par une décision des associés. L’autre associé avait alors agi en référé pour obtenir la condamnation du gérant à rembourser ces sommes à la société. La Cour de cassation, devant laquelle le litige avait fini par être porté, a donc estimé qu’il était en droit de le faire.


Cassation commerciale, 11 mars 2026, n° 24-15111

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×