Fil d’actus

Posted on

La Bourse séduit de plus en plus de Français

D’après la dernière étude de l’Autorité des marchés financiers (AMF), les Français sont de plus en plus attirés par la Bourse. En effet, en 2025, près de 2,5 millions de personnes ont réalisé une transaction sur les marchés financiers, soit le plus haut niveau jamais enregistré depuis 2020.

Dans le détail, en 2025, un peu plus d’1,9 million de Français ont réalisé au moins un achat ou une vente d’actions, un chiffre en hausse de 21 % par rapport à l’année précédente (1,5 million). Sur l’ensemble de la période 2021-2025, les marchés d’actions ont ainsi attiré plus de 3,8 millions d’investisseurs particuliers.

À noter : l’AMF a recensé 56 millions de transactions en actions réalisées par des particuliers en 2025 (41 millions en 2024).

Fait marquant, le nombre de Français ayant effectué au moins une transaction portant sur des ETF a bondi de 83 % entre 2024 et 2025. Ce qui représente un peu plus de 1,1 million d’investisseurs (607 000 en 2024).

De nouveaux arrivants

En 3 ans, 1,6 million de nouveaux investisseurs se sont lancés en Bourse (780 000 en 2025, 516 000 en 2024 et 329 000 en 2023). Les nouveaux investisseurs étant ceux qui ont réalisé une transaction d’achat pour la première fois depuis le 1er janvier 2018.

En 2025, aussi bien pour les actions que pour les ETF, les nouveaux investisseurs ont été majoritairement clients d’établissements établis dans un pays de l’Union européenne autre que la France : c’est le cas pour 61 % des nouveaux investisseurs français en actions (dont les investissements en actions ont représenté 14 % des montants investis par les nouveaux investisseurs) et 49 % des nouveaux investisseurs français en ETF (24 % des montants investis par les nouveaux investisseurs en ETF).

En parallèle, l’AMF observe un rajeunissement significatif des investisseurs en actions et en ETF. L’âge moyen des investisseurs en actions est ainsi passé de 51 ans au dernier trimestre 2024 à 48 ans au même trimestre en 2025. Cette tendance se retrouve chez les investisseurs en ETF dont l’âge moyen a reculé de 41 à 38 ans sur la même période.

AMF – Tableau de bord des investisseurs actifs, mars 2026

Partager cet article

Posted on

Pensez au solde de la contribution complémentaire à la CVAE 2025

Vous le savez, la suppression progressive de la cotisation sur la valeur ajoutée (CVAE), initialement prévue jusqu’en 2027, a été reportée sur les années 2028 et 2029, pour une disparition totale en 2030. Mais, particularité pour 2025, la baisse de la CVAE s’est appliquée en raison de l’adoption tardive du budget. Elle a toutefois été compensée par une contribution complémentaire qui a donné lieu à un acompte unique, que les entreprises ont dû verser en même temps que le second acompte de CVAE, au 15 septembre 2025.

À noter : la CVAE doit être téléréglée par les entreprises de façon spontanée, c’est-à-dire sans envoi préalable d’un avis d’impôt, via deux acomptes, à verser au plus tard les 15 juin et 15 septembre de l’année d’imposition, suivis d’une régularisation l’année suivante.

Les entreprises vont devoir maintenant procéder à la liquidation définitive de cette contribution complémentaire temporaire, avec celle de la CVAE 2025, sur la déclaration n° 1329-DEF (lignes 20 à 23), accompagnée, le cas échéant, du versement du solde correspondant. Une déclaration et un paiement qu’elles devront effectuer par voie électronique au plus tard le 5 mai 2026.

Rappel : la suppression accélérée de la CVAE à l’horizon 2028, initialement envisagée dans le projet de loi de finances pour 2026, a finalement été abandonnée.


Art. 62, loi n° 2025-127 du 14 février 2025, JO du 15

Partager cet article

Posted on

Masseurs-kinésithérapeutes : des conférences sur la prévention des violences

Pour l’Ordre, l’engagement quotidien des masseurs-kinésithérapeutes au service des patients ne peut se faire qu’en toute sécurité. L’objectif des conférences qu’il propose en matière de prévention des violences est d’apporter aux praticiens des repères, des outils et un soutien face à des situations qui ne devraient jamais se produire, lorsqu’ils sont confrontés à des comportements inacceptables et injustifiables. Deux conférences se sont d’ores et déjà tenues en direct sur Youtube, qui sont disponibles en replay sur le site internet de l’Ordre : l’une consacrée au sujet « Désamorcer l’escalade de la violence » et l’autre à « Préserver la qualité de l’échange face à des situations de tension avec son interlocuteur ».

Des outils concrets et adaptés à l’exercice

Ces conférences s’intègrent dans une panoplie d’actions mises en œuvre par l’Ordre, qui s’est engagé depuis plusieurs années dans la lutte contre les violences subies par les kinésithérapeutes. À ce titre, il a lancé, en septembre 2024, des travaux visant à créer de nouveaux outils concrets et adaptés à l’exercice des kinésithérapeutes pour prévenir et lutter contre ces violences. Il propose, par exemple, un parcours d’accompagnement et de soutien, comprenant des outils destinés à apaiser et à fluidifier les échanges dans des situations tendues. Un espace dédié a pour objet de permettre aux praticiens de faire remonter leurs demandes.

Partager cet article

Posted on

Prix des carburants : un accompagnement de l’Urssaf pour les entreprises

Les employeurs et les travailleurs indépendants dont l’activité est affectée par l’augmentation des prix des carburants ou du coût de l’énergie peuvent notamment demander à l’Urssaf des délais de paiement de leurs cotisations sociales.

Pour les employeurs

Les employeurs peuvent demander à l’Urssaf un délai de paiement pour les cotisations sociales patronales dues sur les rémunérations de leurs salariés. Ils peuvent ainsi obtenir un étalement de ce paiement sur une période allant jusqu’à 12 mois, « voire davantage en cas de situation particulière », précise l’Urssaf. Et ce, sans majorations de retard.

Attention, cette mesure ne concerne pas les cotisations à la charge des salariés que les employeurs doivent donc régler aux échéances prévues.

En pratique : l’Urssaf invite les employeurs à la contacter pour trouver la solution la plus adaptée à leur situation, soit via leur messagerie sur leur espace en ligne, soit par téléphone au 3957.

Pour les travailleurs non-salariés

Les travailleurs indépendants peuvent, eux aussi, demander un étalement du paiement de leurs cotisations sociales personnelles sur 12 mois, « voire davantage en cas de situation particulière » (sans majorations de retard).

Par ailleurs, comme le rappelle l’Urssaf, les travailleurs non-salariés qui pensent que leur revenu 2026 sera inférieur à celui de 2025 peuvent demander que leurs cotisations provisionnelles soient calculées sur la base d’un revenu estimé. En outre, jusqu’au 31 décembre 2027, une expérimentation permet, en principe, aux non-salariés de faire varier en temps réel le montant mensuel ou trimestriel de leurs cotisations sociales personnelles provisionnelles et ainsi de l’ajuster en cas de diminution de leur revenu.

Enfin, les travailleurs non-salariés peuvent contacter le conseil de la protection sociale des travailleurs indépendants (CPSTI) pour obtenir une aide d’urgence.

En pratique : les non-salariés peuvent échanger sur leur situation avec l’Urssaf via leur messagerie sur leur espace en ligne ou par téléphone au 3698 (au 0 806 804 209 pour les praticiens et auxiliaires médicaux).

Partager cet article

Posted on

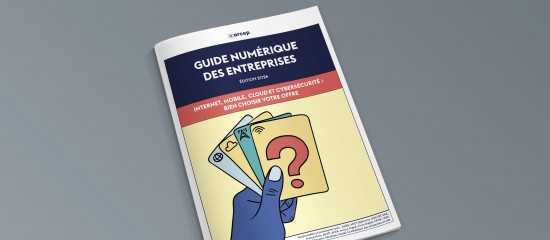
Parution du Guide numérique des entreprises édition 2026

L’accès au haut-débit et aux réseaux sans fil devient indispensable pour les TPE-PME qui veulent rester compétitives. Mais la multiplication des offres, l’évolution des réseaux de fibre optique et de la 5G, les nouveaux enjeux notamment de cybersécurité… rendent le choix des solutions compliqué. Afin de les aider à estimer leurs besoins réels et à faire les bons choix pour leur accès à internet, leur téléphonie fixe et mobile et leur cloud, l’Arcep propose un guide pratique.

Identifier les usages qui ont du sens

Ce guide permet notamment aux entreprises d’évaluer leurs besoins en termes d’infrastructures numériques en identifiant les usages qui ont du sens pour elles, qu’il s’agisse, par exemple, de mettre en place des communications interpersonnelles internes (entre collaborateurs) ou externes (avec des clients, des partenaires ou des fournisseurs) ou encore d’utiliser des applications métier. La publication aborde d’autres sujets comme la gestion des relations avec les fournisseurs télécoms ou encore l’amélioration de la qualité des connexions mobile et fixe.

Pour télécharger le guide : https://www.francenum.gouv.fr/

Partager cet article

Posted on

Viticulture : aide à la restructuration et à la reconversion du vignoble

Une nouvelle campagne (2025-2026) d’aide à la restructuration et à la reconversion du vignoble est ouverte depuis le 5 février dernier. Rappelons que ce dispositif permet aux viticulteurs de percevoir une aide destinée à financer une partie des coûts inhérents à la plantation et au palissage des vignes lorsqu’ils procèdent à une opération de reconversion variétale, de réimplantation de leur vignoble ou d’amélioration de leurs techniques culturales.

Le montant de l’aide de base s’élève à 5 600 €/ha pour une opération de plantation et à 2 500 €/ha pour le palissage. Peut s’y ajouter une indemnisation pour perte de recettes. Une majoration est prévue dans certains cas.

En pratique : les demandes pour bénéficier d’une aide doivent être déposées, via le téléservice « Vitirestructuration » de FranceAgriMer, avant le 30 avril 2026 à 12 heures.

Après réalisation des opérations, le paiement de l’aide devra faire l’objet d’une nouvelle demande à déposer au plus tard le 15 septembre 2026.

Pour en savoir plus sur les modalités et conditions d’éligibilité et d’obtention de l’aide, il convient de se référer à la décision de FranceAgriMer.

Partager cet article

Posted on

Politique de la ville : financement 2026 des associations nationales

Les pouvoirs publics ont lancé la campagne 2026 de demande de subvention pour les associations nationales qui contribuent à l’animation et à la qualification des acteurs de terrain ou qui conduisent des projets d’envergure nationale au profit des habitants des quartiers prioritaires de la politique de la ville (QPV).

Cet appel à projets permet aux associations de financer leur fonctionnement (ingénierie, formation…), une ou plusieurs actions menées à l’échelle nationale ainsi que l’innovation et l’expérimentation de projets.

Sachant qu’en 2026, les projets relevant des thématiques suivantes bénéficieront d’un financement prioritaire :
– l’emploi, le développement économique et l’entrepreneuriat ;
– le renforcement du lien entre les habitants des quartiers prioritaires, particulièrement les plus jeunes, les institutions de la République et ceux qui les représentent (élus, agents publics, représentants de l’autorité judiciaire, forces de sécurité intérieure, armées, pompiers) ;
– la culture et la science comme facteurs d’émancipation ;
– la santé mentale (Grande cause nationale 2026).

À savoir : les projets devront inclure dans leurs objectifs le respect de l’égalité entre les femmes et les hommes, l’adhésion aux valeurs de la République et à la laïcité, et la lutte contre toutes formes de discriminations.

Les associations doivent envoyer leur demande de subvention via le portail Dauphin au plus tard le jeudi 7 mai 2026.

Partager cet article

Posted on

Contribution sur les indemnités de rupture conventionnelle et de mise à la retraite

Les indemnités versées par leur employeur aux salariés dont le contrat de travail est rompu dans le cadre d’une rupture conventionnelle homologuée ou d’une mise à la retraite sont en partie exonérées de cotisations sociales. Cependant, une contribution spécifique est due par les employeurs sur cette part qui échappe aux cotisations. Et le taux de cette contribution a été portée de 30 à 40 % pour les ruptures de contrat intervenant après le 1er janvier 2026.

Une augmentation de 30 à 40 %…

L’indemnité de rupture conventionnelle et de mise à la retraite versée au salarié est exonérée de cotisations sociales dans la double limite de deux fois le plafond annuel de la Sécurité sociale, soit 96 120 € en 2026, et du plus élevé des trois montants suivants :
– l’indemnité légale ou conventionnelle de licenciement ;
– 50 % de l’indemnité octroyée au salarié ;
– deux fois la rémunération annuelle brute qu’il a perçue au cours de l’année civile précédant la rupture ou la mise à la retraite.

Mais la part de l’indemnité de rupture conventionnelle ou de mise à la retraite (hors mise à la retraite intervenant dans le cadre d’un contrat de valorisation de l’expérience) qui échappe aux cotisations sociales est soumise à une contribution spécifique mise à la charge de l’employeur. Une contribution dont le taux a été relevé de 30 à 40 % par la dernière loi de financement de la Sécurité sociale.

… pour les ruptures intervenant après le 1er janvier 2026

Selon le Bulletin officiel de la Sécurité sociale, ce nouveau taux de 40 % s’applique aux indemnités versées au titre d’une rupture du contrat de travail dont le terme est postérieur au 1er janvier 2026. Sachant que la rupture du contrat correspond :
– à la date fixée dans la convention de rupture conventionnelle ;
– ou au terme du préavis accordé au salarié mis à la retraite.


Bulletin officiel de la Sécurité sociale, indemnités de rupture, § 1000

Partager cet article

Posted on

Retour de l’attestation de l’éditeur pour les logiciels de caisse

Les entreprises assujetties à la TVA qui réalisent des ventes ou des prestations auprès de particuliers et qui ont choisi de les enregistrer à l’aide d’un logiciel (ou d’un système) de caisse doivent, en principe, utiliser un logiciel sécurisé. À ce titre, elles doivent pouvoir justifier de la conformité de leur logiciel.

À noter : ne sont notamment pas concernées par cette obligation les entreprises exonérées de TVA ou bénéficiant de la franchise en base de TVA.

Pour cela, depuis la loi de finances pour 2025, les entreprises ne pouvaient plus se prévaloir de l’attestation individuelle de l’éditeur du logiciel mais devaient produire un certificat d’un organisme accrédité ou, à titre transitoire, un engagement de mise en conformité souscrit par l’éditeur auprès d’un certificateur.

L’attestation de l’éditeur comme mode de preuve

Finalement, la loi de finances pour 2026 a rétabli l’auto-certification par l’éditeur au moyen d’une attestation individuelle comme mode de preuve de la conformité du logiciel. Depuis le 21 février 2026, les entreprises peuvent donc fournir, au choix, une attestation de l’éditeur ou un certificat d’un organisme accrédité.

À ce titre, l’administration fiscale a confirmé les tolérances autrefois admises. Ainsi, si une simple mention dans les conditions générales ou particulières de vente du logiciel ne vaut pas attestation, en revanche, un document prérempli par l’éditeur et comportant toutes les mentions requises, remis lors de l’achat du logiciel, est suffisant, sous réserve que l’entreprise y complète son identité et la date de son achat. À noter également que l’attestation peut être délivrée en version papier ou électronique.

Précision : l’administration fiscale peut intervenir de manière inopinée, donc sans prévenir, dans les locaux de l’entreprise pour vérifier que cette dernière détient l’attestation ou le certificat. À défaut, l’entreprise dispose de 30 jours seulement pour produire l’attestation ou le certificat, avant de se voir infliger une amende de 7 500 € par logiciel concerné, renouvelable à défaut de mise en conformité dans les 60 jours qui suivent.


Art. 125, loi n° 2026-103 du 19 février 2026, JO du 20

Bofip, actualité du 25 mars 2026

Partager cet article

Posted on

Commissaires de justice : vérification d’identité lors de la signification d’un acte

Dans le cadre de certaines procédures, comme une procédure de divorce, une assignation, délivrée par un commissaire de justice (auparavant dénommé huissier de justice) peut se révéler nécessaire pour soumettre un litige à la justice. Un acte qui est alors signifié à l’autre partie (l’autre époux, par exemple) pour l’informer de l’ouverture de la procédure et l’assigner à comparaître. Et en la matière, la Cour de cassation a récemment été amenée à se prononcer sur l’obligation faite au commissaire de justice de vérifier l’identité de la personne à qui l’assignation est délivrée.

Pas de vérification d’identité nécessaire !

Dans cette affaire, une épouse avait assigné son conjoint en justice dans le cadre d’une procédure de divorce. L’époux avait toutefois contesté la régularité de cette signification en justice puisque l’acte avait été délivré à son père. Étant précisé que père et fils résidaient au sein du même domicile et qu’ils portaient les mêmes nom et prénom. Concrètement, l’époux concerné par la procédure de divorce reprochait à l’huissier de justice ayant procédé à la signification de ne pas avoir vérifié l’identité de la personne à laquelle l’acte avait été délivré.

Saisie du litige, la Cour de cassation a considéré la signification comme étant régulière. Pour les juges, l’huissier de justice (ou le commissaire de justice) qui procède à la signification d’un acte au domicile de son destinataire et auprès de la personne qui se présente comme tel, n’est pas tenu de vérifier son identité.


Cassation civile 2e, 5 février 2026, n° 23-18752

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×