Fil d’actus

Posted on

Professionnels de santé : un nouveau téléservice « Réclamations paiements »

Mis en place pour permettre aux praticiens d’obtenir une réponse plus rapide à leurs réclamations, le nouveau service « Réclamations paiements » est (ou sera bientôt, selon les cas) accessible depuis la page d’accueil d’Amelipro, rubrique « Une demande ? ». Pour pouvoir l’utiliser, il suffit de disposer d’un compte amelipro, de renseigner sa caisse de rattachement, de saisir l’identification du patient concerné (numéro de Sécurité sociale, nom de l’assuré…), puis de sélectionner le motif de la réclamation. Il est possible d’y adjoindre des pièces complémentaires. Le téléservice permettra ensuite de consulter la réponse apportée par la caisse et d’éventuelles pièces jointes liées (consultables jusqu’à 15 jours après la date de la réponse).

Un déploiement progressif

Ce nouveau téléservice va se déployer progressivement selon l’organisation des caisses primaires d’assurance maladie et les professions. Les médecins, les laboratoires d’analyses médicales et les pharmaciens peuvent d’ores et déjà l’utiliser.

Pour consulter le calendrier de déploiement : www.ameli.fr
Partager cet article

Posted on

Les frais bancaires de succession sont désormais encadrés

Lors du décès d’un de leurs clients, et donc à l’ouverture de sa succession, les banques doivent effectuer plusieurs opérations : gel des avoirs, échanges avec le notaire, désolidarisation éventuelle des comptes joints, transfert de l’argent aux héritiers… Des opérations que les banques facturent (on parle couramment de frais bancaires de succession).

D’après une étude de février 2024 de l’association UFC-Que Choisir, ces frais ont explosé. Fin 2023, ils s’élevaient à 291 € en moyenne, en hausse de 25 % par rapport à 2021 et de 50 % par rapport à 2012. Étant précisé que ces frais ne sont pas réglementés et sont fixés librement par les banques. De ce fait, leur coût est très variable d’un établissement à un autre.

Concrètement, l’étude a relevé que les frais bancaires acquittés en moyenne par les héritiers pour une succession de 20 000 € s’échelonnent entre 80 et 527,50 €, soit un rapport de 1 à 6,5 pour une succession. Et, selon cette même étude, les frais facturés en France sont presque 3 fois supérieurs à ceux pratiqués en Belgique et en Italie et près de 4 fois plus élevés qu’en Espagne.

Des opérations gratuites

Dans le but de mettre fin à ces pratiques, une loi du 13 mai 2025 vient encadrer les frais appliqués par les banques. Dans le détail, les pouvoirs publics ont prévu la gratuité des opérations bancaires (par exemple, clôture de comptes, évaluation des avoirs du conjoint survivant…) dans trois cas :
– pour les successions les plus modestes, à savoir lorsque le solde total des comptes et produits d’épargne du défunt est inférieur à 5 910 € en 2025 (montant réévalué chaque année par décret) ;
– pour les successions des comptes et produits d’épargne détenus par des enfants mineurs décédés, sans condition de montant ;
– pour les successions les plus simples, c’est-à-dire lorsque le ou les héritiers produisent un acte de notoriété ou une attestation signée pour l’ensemble des héritiers à la banque lors des opérations liées à la succession, peu importe le solde des comptes. Ces opérations ne devront pas présenter de complexité manifeste (absence d’héritiers en ligne directe, présence d’un contrat immobilier en cours, compte professionnel…).

Un plafonnement des frais

En dehors de ces trois cas de gratuité, les opérations bancaires liées aux successions pourront donner lieu à des frais, mais ils seront plafonnés à 1 % du montant total des soldes des comptes et de la valorisation des produits d’épargne du défunt, dans la limite d’un montant fixé par un décret à venir.

À noter : l’ensemble de ces dispositions entreront en vigueur 6 mois après la promulgation de la loi, soit à la mi-novembre 2025.


Loi n° 2025-415 du 13 mai 2025, JO du 14

Partager cet article

Posted on

Les trois quarts des commerçants indépendants utilisent déjà l’IA

L’intelligence artificielle (IA), qui permet notamment d’optimiser sa productivité, ne séduit pas que les grandes entreprises. La preuve : une étude récente réalisée par OnePoll auprès de 250 propriétaires de commerces de détail indépendants en France, indique que 84 % des sondés ont, eux aussi, d’ores et déjà adopté l’intelligence artificielle. Parmi les usages plébiscités, figurent les activités de marketing (33 %) et de vente (33 %) ainsi que l’envoi de courriers électroniques (30 %). 31 % l’utilisent pour automatiser des tâches répétitives, 28 % pour booster leur efficacité et 22 % pour rester à la pointe des tendances.

Économiser du temps et de l’argent

Toujours selon cette étude, 77 % des sondés estiment que cette technologie permet à leur entreprise d’économiser de l’argent. Pour 24 % des commerçants interrogés, cette économie s’élève en moyenne à 91 € par jour, soit presque 20 000 € par an. Autre gain apporté par l’IA : du temps. Sur une journée de travail, les commerçants gagneraient, grâce à elle, 1 heure et 48 minutes, soit 9 heures au cours d’une semaine de travail. Enfin, ils sont 26 % à estimer que leurs ventes ont augmenté grâce à l’IA.

Partager cet article

Posted on

Paiement des acomptes de CET le 16 juin 2025

Le 16 juin 2025 constitue une échéance à ne pas omettre en matière de contribution économique territoriale (CET), laquelle réunit la cotisation foncière des entreprises (CFE) et la cotisation sur la valeur ajoutée des entreprises (CVAE).

À savoir : le défaut ou le retard de paiement de cette échéance entraîne l’application de l’intérêt de retard et d’une majoration de 5 %.

Acompte de CFE

En premier lieu, vous pouvez être tenu d’acquitter un acompte de CFE.

À noter : cet acompte n’est pas dû par les entreprises ayant opté pour le prélèvement mensuel.

Cet acompte doit être versé par les entreprises dont la CFE 2024 était au moins égale à 3 000 €. Son montant s’élève, en principe, à 50 % de cette cotisation. Sachant qu’il est dû, le cas échéant, établissement par établissement.

En pratique, les entreprises doivent payer cet acompte au plus tard le 16 juin 2025 par télérèglement ou par prélèvement à l’échéance. L’option pour le prélèvement à l’échéance étant possible jusqu’au 31 mai prochain. L’avis d’acompte sera uniquement consultable en ligne sur impots.gouv.fr, dans l’espace professionnel de l’entreprise, à partir du 26 mai.

Précision : le solde de CFE sera à payer pour le 15 décembre 2025.

Acompte de CVAE

En second lieu, vous pouvez également être redevable, au 16 juin 2025, d’un premier acompte de CVAE, lequel doit être télédéclaré, à l’aide du relevé n° 1329-AC, et téléréglé de façon spontanée.

Rappel : seules les entreprises dont le chiffre d’affaires hors taxes est au moins égal à 500 000 € peuvent être redevables de la CVAE et donc tenues au versement d’acomptes.

Cet acompte n’est à verser que si la CVAE 2024 a excédé 1 500 €. Il est normalement égal à 50 % de la CVAE due, calculée d’après la valeur ajoutée mentionnée dans la dernière déclaration de résultat de l’entreprise souscrite à la date de paiement de l’acompte.

Un second acompte de CVAE pourra être dû au plus tard le 15 septembre prochain.

Attention : la suppression progressive de la CVAE, initialement prévue jusqu’en 2027, est reportée sur les années 2028 et 2029, pour une disparition totale en 2030. Mais, particularité pour 2025, la baisse de la CVAE s’applique en raison de l’adoption tardive du budget. Elle sera toutefois compensée par une contribution complémentaire qui donnera lieu à un acompte unique, à payer en même temps que le second acompte de CVAE, donc au plus tard le 15 septembre 2025.

Le versement de l’éventuel solde de CVAE interviendra lors de la déclaration n° 1329-DEF, à télétransmettre au plus tard le 5 mai 2026.

Partager cet article

Posted on

Aviculture : le risque de grippe ramené à « négligeable »

Bonne nouvelle pour la filière avicole : après avoir été ramené à « modéré » le 20 mars dernier, le niveau de risque d’influenza aviaire hautement pathogène vient d’être abaissé à « négligeable » sur l’ensemble du territoire métropolitain. Cette mesure a été prise par le ministère de l’Agriculture en raison de l’amélioration de la situation sanitaire dans l’avifaune sauvage tant en France que dans les pays voisins.

La situation sanitaire s’améliore également dans les élevages puisque 15 foyers « seulement » ont été recensés entre le mois d’août 2024 et aujourd’hui. Après 2023-2024, la saison 2024-2025 est donc la deuxième saison consécutive épargnée par le virus de la grippe aviaire. Le ministère de l’Agriculture ne manque pas de faire remarquer que ce contrôle de la maladie est le fruit du renforcement des mesures de biosécurité et de la vaccination obligatoire des canards.

Avec l’abaissement du niveau de risque à « négligeable », les mesures de restriction relatives à la mise à l’abri des volailles dans les zones à risque particulier (ZRP) et dans les zones à risque de diffusion (ZRD) présentant une densité élevée d’élevages de canards sont supprimées.


Arrêté du 30 avril 2025, JO du 7 mai

Partager cet article

Posted on

Quand renoncer à une clause de non-concurrence ?

Pour préserver les intérêts de son entreprise, un employeur peut prévoir une clause de non-concurrence dans le contrat de travail d’un salarié. Moyennant une contrepartie financière, ce dernier est alors empêché, pendant une durée et dans un espace géographique limités, d’exercer une activité concurrente pour son compte ou auprès d’un nouvel employeur.

Lorsque survient la rupture du contrat de travail du salarié concerné, l’employeur a la possibilité de renoncer à l’application de la clause de non-concurrence, et donc d’être dispensé du paiement de la contrepartie financière correspondante. Les modalités de renonciation à cette clause, et en particulier le délai imparti à l’employeur, étant fixées par le contrat de travail du salarié ou par la convention collective applicable à l’entreprise. Toutefois, dans certaines situations, ces règles sont écartées et la renonciation à la clause de non-concurrence doit intervenir au plus tard à la date du départ effectif du salarié. C’est le cas, en particulier, lorsque le salarié est licencié pour inaptitude d’origine non professionnelle…

Ainsi, dans une affaire récente, un salarié avait été licencié par son employeur pour inaptitude d’origine non professionnelle et impossibilité de reclassement. Dans le cadre de cette rupture, l’employeur avait renoncé à la clause de non-concurrence imposée au salarié. Cette renonciation avait été notifiée au salarié 12 jours après son licenciement, soit dans le délai imparti par son contrat de travail (« dans les 20 jours suivant la notification de licenciement »). Le salarié avait toutefois saisi la justice afin, notamment, d’obtenir le paiement de la contrepartie financière de sa clause de non-concurrence.

Jusqu’à la date du départ effectif du salarié

Et les juges ont fait droit à sa demande. Pour eux, lorsque, à l’occasion de la rupture de son contrat de travail, le salarié est dispensé d’effectuer un préavis, la renonciation à la clause de non-concurrence doit intervenir au plus tard à la date de son départ effectif de l’entreprise. Un principe qui s’applique en cas de licenciement pour inaptitude d’origine non professionnelle puisque, dans cette situation, le salarié est dans l’impossibilité d’effectuer un préavis. L’employeur avait donc jusqu’à la date du départ effectif du salarié, autrement dit jusqu’à la notification de son licenciement, pour renoncer à la clause de non-concurrence, et ce peu important les dispositions prévues par le contrat de travail du salarié (ou par la convention collective applicable à l’entreprise). En raison de la renonciation tardive à cette clause, l’employeur a été condamné à régler la contrepartie financière au salarié, soit la somme de 8 400 €.

Précision : pour les juges, cette même règle s’applique en cas de rupture du contrat de travail au moyen d’une rupture conventionnelle homologuée.


Cassation sociale, 29 avril 2025, n° 23-22191

Partager cet article

Posted on

Exploitants agricoles : le dispositif des prêts de consolidation est opérationnel

Annoncés par la ministre de l’Agriculture au mois de novembre dernier, des prêts bancaires garantis par l’État ont été récemment mis en place à destination des exploitants agricoles dont la trésorerie est structurellement dégradée par la succession de mauvaises conditions climatiques ou par les actuelles épizooties.

Ces prêts dits « de consolidation » peuvent être octroyés pour une durée allant de 5 à 12 ans et pour un montant pouvant aller jusqu’à 200 000 €, l’État couvrant 70 % du montant emprunté par l’intermédiaire de la garantie de la banque publique d’investissement, Bpifrance.

Ils peuvent être souscrits auprès d’une banque partenaire du ministère de l’Agriculture, à savoir le Crédit Agricole, le Crédit Mutuel CIC ou la Banque Populaire Caisse d’épargne.

À ce titre, le remboursement du coût de la garantie publique peut être demandé sur la plate-forme dédiée du site de FranceAgriMer jusqu’au 27 février 2026 à 14 heures.

Sont éligibles à cette aide les exploitations agricoles :
– qui ont souscrit un prêt garanti décaissé à compter du 20 février 2025 (et avant le 31 décembre 2025) ;
– et dont le taux d’endettement global est supérieur à 50 % ou dont le rapport excédent brut d’exploitation (EBE)/chiffre d’affaires (CA) est inférieur à 25 %.

Pour en savoir plus, rendez-vous sur le site de FranceAgriMer.

Rappel : ces prêts de consolidation garantis par l’État constituent le second volet des mesures de soutien à la trésorerie prévus par les pouvoirs publics. En effet, ces derniers ont également mis en place un dispositif exceptionnel de soutien à la trésorerie qui prend la forme de prêts à moyen terme à taux bonifié. Peuvent y prétendre les exploitants agricoles qui ont perdu au moins 20 % de leur chiffre d’affaires en 2024. D’une durée de 2 ou 3 ans, ces « prêts de reconstitution de trésorerie » de moyen terme peuvent être octroyés, pour un montant pouvant aller jusqu’à 50 000 € et un taux maximum de 2,60 %, ramené à un taux bonifié de 1,75 %, et même de 1,50 % pour les exploitants installés depuis moins de 5 ans, et ce grâce à un effort partagé entre la banque et l’État, ce dernier prenant en charge une partie des intérêts du prêt. Les exploitants ayant contracté un tel prêt peuvent déposer leur demande pour bénéficier de la bonification sur le site de FranceAgriMer jusqu’au 30 mai prochain.

Partager cet article

Posted on

Chirurgiens esthétiques : actes exonérés de TVA

Les prestations de soins dispensées aux personnes par les membres des professions médicales et paramédicales réglementées sont exonérées de TVA. Sont visées les prestations ayant une finalité thérapeutique, effectuées dans le but de prévenir, de diagnostiquer, de soigner et, dans la mesure du possible, de guérir des maladies ou anomalies de santé.

Ainsi, en matière de médecine ou de chirurgie esthétique, l’exonération de TVA s’applique aux actes pris en charge totalement ou partiellement par l’Assurance maladie (par exemple, les actes de chirurgie réparatrice et certains actes de chirurgie esthétique justifiés par un risque pour la santé du patient ou liés à la reconnaissance d’un grave préjudice psychologique ou social).

Lorsqu’ils ne sont pas remboursés par la Sécurité sociale, ces actes peuvent toutefois être exonérés de TVA s’ils présentent un intérêt diagnostique ou thérapeutique reconnu dans un avis rendu par l’autorité sanitaire compétente, à savoir la Haute autorité de santé (HAS) ou, avant le 1er janvier 2005, l’Agence nationale d’accréditation et d’évaluation en santé (ANAES). C’est ce que vient de confirmer l’administration fiscale.

Attention : l’administration fiscale indique que le professionnel de santé doit pouvoir établir l’intérêt diagnostique ou thérapeutique de son acte pour justifier l’application de l’exonération de TVA, notamment grâce à l’établissement d’un devis détaillé.


BOI-TVA-CHAMP-30-10-20-10 du 9 avril 2025

Partager cet article

Posted on

Quand la liquidation judiciaire d’une société est étendue à son dirigeant

Lorsqu’une confusion des patrimoines de la société et de son dirigeant est constatée, la liquidation judiciaire dont fait l’objet la première peut être étendue au second. La confusion des patrimoines étant caractérisée par l’existence de relations financières anormales entre eux. Tel peut être le cas, comme dans une affaire récente, lorsque le dirigeant s’abstient de percevoir les loyers dus par sa société pour un local qu’il lui donne en location.

Dans cette affaire, après qu’une société avait été mise en liquidation judiciaire, le liquidateur judiciaire avait demandé que la procédure soit étendue à son gérant. En effet, selon lui, il existait, entre la société et son gérant, des relations financières anormales constitutives d’une confusion de leurs patrimoines puisque ce dernier n’avait pas réclamé à la société les loyers qu’elle lui devait pour un local qu’il lui donnait en location.

La commission d’une faute…

La cour d’appel n’avait pas donné gain de cause au liquidateur judiciaire car, pour elle, le gérant, en ayant renoncé à percevoir les loyers pour différer la cessation des paiements et préserver ainsi la survie de la société, n’avait pas commis de faute.

… n’est pas requise

Mais la Cour de cassation n’a pas été de cet avis. En effet, elle a affirmé que la liquidation judiciaire d’une société peut être étendue à une autre personne (en l’occurrence le gérant) en cas de confusion de leurs patrimoines respectifs, et ce sans qu’une faute ait besoin d’être commise par cette personne (le gérant).


Cassation commerciale, 26 mars 2025, n° 24-10254

Partager cet article

Posted on

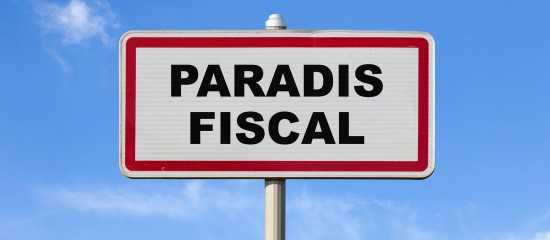
Paradis fiscaux : la liste française pour 2025

Dressée sur des critères précis, la liste des États et territoires non coopératifs (ETNC) dénonce les entités qui, notamment, s’opposent à l’échange d’informations fiscales, facilitent les montages extraterritoriaux et ne respectent pas la transparence fiscale. Les particuliers et les entreprises qui réalisent des opérations avec ces ETNC peuvent se voir appliquer, en fonction des critères retenus, des dispositions fiscales moins favorables que leur application habituelle.

Exemple : les dividendes versés à une société mère par une filiale établie dans certains ETNC ne bénéficient pas du régime mère-fille qui exonère, en principe, ces distributions d’impôt sur les sociétés à hauteur de 95 %, sauf si la société mère démontre que les opérations de cette filiale sont réelles et n’ont ni pour objet ni pour effet de permettre, dans un but de fraude fiscale, de localiser des bénéfices dans ces pays.

La liste française des ETNC est actualisée au moins une fois par an. La liste pour l’année 2025 vient d’être dévoilée.

Trois pays figurant dans la liste de l’an dernier ont été retirés, à savoir les Seychelles, les Bahamas et le Belize. Et aucun nouveau pays ne fait son entrée. Sont donc conservés l’Anguilla, les Samoa américaines, les Fidji, Guam, le Samoa, Trinité-et-Tobago, les Îles Vierges américaines, le Vanuatu, les Palaos, les Îles Turques et Caïques, le Panama, Antigua-et-Barbuda et la Russie.

Au total, la liste compte donc, pour 2025, 13 pays.

En pratique : le durcissement des conditions d’application des régimes fiscaux cesse immédiatement de s’appliquer aux États et territoires qui sortent de cette liste, à savoir dès publication de l’arrêté, donc, au cas présent, à partir du 7 mai 2025.


Arrêté du 18 avril 2025, JO du 7 mai

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×