Fil d’actus

Posted on

Cotisations sociales des indépendants : du nouveau !

Dans un souci de simplification, les pouvoirs publics ont harmonisé l’assiette servant au calcul des cotisations et contributions sociales personnelles des travailleurs indépendants. Concrètement, celles-ci sont désormais toutes calculées sur un même montant, à savoir le revenu professionnel des travailleurs indépendants auquel est appliqué un abattement de 26 %. Et un récent décret vient de préciser les charges à retenir dans le calcul de ce revenu. Explications.

À savoir : ces précisions concernent uniquement les travailleurs indépendants dont l’activité relève fiscalement des bénéfices industriels et commerciaux (BIC). Elles s’appliquent pour la première fois aux cotisations et contributions sociales dues au titre de l’année 2025.

Des charges non déductibles !

L’assiette de calcul des cotisations et contributions sociales des travailleurs indépendants est maintenant constituée de leur chiffre d’affaires diminué de leurs charges professionnelles (hors cotisations et contributions sociales), autrement dit de leur bénéfice imposable (BIC).

À noter : pour les travailleurs non salariés qui exercent dans une structure assujettie à l’impôt sur les sociétés, le revenu professionnel est constitué des sommes et avantages, en nature ou en argent, perçues pour l’exercice de leurs fonctions ainsi que d’une part de leurs dividendes.

Mais attention, car certaines charges, déductibles fiscalement pour déterminer les BIC des travailleurs indépendants, doivent être réintégrées dans l’assiette servant au calcul de l’assiette des cotisations et contributions sociales. C’est le cas de certains amortissements, provisions et déductions exceptionnelles comme :
– le suramortissement pratiqué pour les poids lourds et les véhicules utilitaires légers peu polluants ;
– la franchise d’impôt liée aux plus-values sur les biens non amortissables pour les contribuables qui exercent, pour la première fois, une option pour un régime réel d’imposition.

Précision : la liste des charges qui ne sont pas déductibles de l’assiette des cotisations sociales figure à l’article R 136-1 du Code de la Sécurité sociale.

Décret n° 2025-708 du 25 juillet 2025, JO du 27

Partager cet article

Posted on

Améliorer la situation du conjoint survivant avec la clause de préciput

La plupart des époux sont mariés sous le régime de la communauté légale. Au décès de l’un d’eux, le conjoint survivant recueille alors la moitié des biens communs, l’autre moitié tombant dans la succession du défunt. Sur cette seconde moitié, le conjoint survivant est alors en concurrence avec d’éventuels autres héritiers (enfants…), ce qui peut sérieusement compromettre son bien-être matériel. Pour éviter cette situation, les époux peuvent se consentir des avantages matrimoniaux leur permettant de récupérer une part plus importante du patrimoine du conjoint décédé. Parmi ces avantages figure la clause de préciput.

Intérêt de la clause de préciput

La clause de préciput offre la possibilité au conjoint survivant de prélever, sans indemnité, sur la communauté, un ou plusieurs biens déterminés avant le partage de la succession, même si la valeur de ces biens excède la part à laquelle il aurait eu normalement droit. Les époux peuvent ainsi prévoir que sera transmis un logement ou un contrat d’assurance-vie au conjoint survivant, ce dernier demeurant toutefois libre d’exercer ou non cet avantage.

Introduire une telle clause permet, en outre, d’éviter une situation d’indivision successorale sur certains biens. L’indivision pouvant, en effet, être source de conflit entre les héritiers dont les intérêts sont souvent divergents.

Un avantage matrimonial encadré

Le préciput s’adresse aux seuls époux mariés sous le régime légal de la communauté de biens et sous le régime de participation aux acquêts. En revanche, il ne peut pas, en principe, être stipulé dans un régime de séparation de biens. Et attention, il conviendra d’être vigilant lorsqu’une clause de préciput est mise en place en présence d’enfants qui ne sont pas communs aux deux époux. En effet, l’avantage est alors susceptible d’être réduit si son application va à l’encontre des intérêts de ces enfants.

Quand doit-on établir une clause de préciput ?
Cet avantage matrimonial peut être prévu dans un contrat établi au moment du mariage ou dans un acte souscrit ultérieurement et devant un notaire.

Partager cet article

Posted on

Révocation d’un dirigeant de SAS : les associés peuvent-ils déroger aux statuts ?

Dans une société par actions simplifiée (SAS), les statuts fixent les conditions dans lesquelles celle-ci est dirigée, notamment les modalités de révocation de ses dirigeants. À ce titre, la Cour de cassation vient de réaffirmer que si une décision des associés peut venir compléter les statuts sur ce point, elle ne peut pas y déroger, quand bien même serait-elle prise à l’unanimité.

Dans cette affaire, les statuts d’une SAS prévoyaient que le directeur général pouvait être révoqué à tout moment et sans qu’un juste motif soit nécessaire, par décision du président. Mais dans la décision, prise à l’unanimité des associés, désignant le directeur général, il était prévu que ce dernier pourrait être révoqué seulement dans trois cas précisément définis. Lorsqu’il avait été révoqué, le directeur général avait fait valoir que sa révocation était intervenue sans juste motif, donc au mépris de ce que prévoyait la décision des associés qui l’avait désigné, et réclamé des dommages-intérêts à la société.

Une décision qui déroge aux statuts

Dans un premier temps, la cour d’appel avait donné gain de cause au directeur général, estimant que la décision de désignation de ce dernier, prise par les associés à l’unanimité, démontrait leur volonté de déroger aux statuts puisqu’il s’agissait d’une décision collective prise aux conditions requises pour modifier les statuts (même si les statuts n’avaient pas été modifiés).

Mais la Cour de cassation a censuré la décision de la cour d’appel au motif que les associés d’une SAS ne peuvent pas, même à l’unanimité, prendre une décision qui déroge aux statuts s’agissant des modalités de révocation des dirigeants.


Cassation commerciale, 9 juillet 2025, n° 24-10428

Partager cet article

Posted on

Investissement locatif : un nouveau zonage des communes

Le zonage des communes, dit zonage « ABC », se définit comme étant un classement des communes du territoire national en zones géographiques en fonction du déséquilibre entre l’offre et la demande de logements. Ainsi, le territoire est réparti en 5 zones géographiques, par ordre décroissant de tension :
– zones tendues : A, A bis et B1
– zones en déséquilibre : B2
– zones non tendues : C

Par un arrêté du 5 septembre 2025, les pouvoirs publics ont révisé ce zonage. Ce nouveau « découpage » conduit à un reclassement de 468 communes : 147 vers la zone B2, 247 vers la zone B1, 64 vers la zone A et 10 vers la zone A bis. Par ailleurs, 19 communes ont été déclassées. La liste des communes concernées est disponible en cliquant sur ce lien.

L’utilité du zonage ABC

Ce zonage ABC n’est pas sans importance car le classement d’une commune dans l’une ou l’autre de ces zones peut avoir des répercussions directes pour les investisseurs, les bailleurs et les locataires. D’ailleurs, les pouvoirs publics utilisent ce zonage pour adapter leur politique du logement à chaque zone. Il permet ainsi de déterminer l’éligibilité à certains dispositifs d’aides ou d’ajuster leurs paramètres, tels que les plafonds de loyers et les plafonds de ressources des locataires. Sont notamment directement concernés par ce zonage les dispositifs Loc’Avantages ou encore Denormandie.

Le dispositif Denormandie
Ce dispositif permet aux contribuables qui investissent dans un bien immobilier ancien, situé dans certaines communes, en vue de le louer (location nue), et qui effectuent des travaux d’amélioration, de bénéficier d’une réduction d’impôt sur le revenu. Le taux de la réduction varie en fonction de la durée de l’engagement de location pris par le bailleur. Il est ainsi de 12 % pour un engagement de 6 ans, de 18 % pour un engagement de 9 ans et de 21 % pour un engagement de 12 ans (respectivement 23 %, 29 % et 32 % outre-mer).

Cette révision devrait ainsi permettre à certaines communes reclassées de voir naître de nouveaux projets immobiliers et aux investisseurs de pouvoir accéder à certains dispositifs d’investissement locatifs.

Partager cet article

Posted on

Vétérinaires : un nouveau décret pour la vente en ligne de médicaments

Pour en finir avec le flou juridique qui encadrait la vente de médicaments vétérinaires en ligne et pour répondre aux dispositions du Règlement européen (UE) 2019/6 du 11 décembre 2018 relatif aux médicaments vétérinaires, un décret, paru début septembre, a pour objet de faciliter l’accès à certains médicaments tout en garantissant la sécurité sanitaire et la traçabilité des produits. La vente en ligne est donc désormais autorisée aux vétérinaires inscrits à l’Ordre disposant d’un établissement vétérinaire. Mais cette autorisation ne concerne que certains médicaments et uniquement pour les détenteurs d’animaux dont les vétérinaires assurent les soins ou la surveillance sanitaire.

Accompagner l’acheteur dans l’utilisation du médicament

Seuls les médicaments vétérinaires non soumis à prescription peuvent être vendus en ligne, notamment les antiparasitaires internes destinés aux animaux de compagnie non soumis à prescription ou encore des produits d’hygiène et de soins courants (solutions auriculaires, shampoings dermatologiques antiparasitaires ou antiseptiques…). Sont donc exclus les antibiotiques, les anti-inflammatoires (AINS et corticoïdes), les vaccins, les anesthésiques et sédatifs ainsi que les médicaments hormonaux.

Les sites de vente de médicaments en ligne doivent effectuer une déclaration préalable auprès de l’Anses et envoyer une copie du récépissé de déclaration au conseil régional de l’Ordre dans les 7 jours qui suivent la mise en service du site. À noter que le praticien doit rester disponible pour accompagner l’acheteur dans l’utilisation du médicament.


Décret n° 2025-908 du 6 septembre 2025, JO du 7

Partager cet article

Posted on

Travail dissimulé : un redressement record de presque 1,6 milliard d’euros

Dans le cadre de la lutte contre le travail dissimulé, devenue ces dernières années « une priorité majeure », l’Urssaf a mené, en 2024, 34 287 actions, dont 6 756 contrôles ciblés. Ce qui a conduit à un record de 1,586 Md€ (+34 % par rapport à 2023) de redressements de cotisations et contributions sociales, soit 1,096 Md€ de cotisations et contributions non déclarées et 490 M€ de sanctions et de suppression d’exonérations indues. Le montant moyen de chaque redressement s’élevant à 245 399 €.

Trois secteurs ont été majoritairement concernés, à savoir le BTP pour 877 M€, les services aux entreprises pour 207 M€ et le commerce pour 57 M€.

Mais ces redressements ne se concluent pas tous par un recouvrement effectif de ces sommes par l’Urssaf. En effet, seuls 121 M€ sont tombés dans ses caisses en 2024, en raison notamment de fraudeurs qui disparaissent avant la mise en recouvrement des sommes dues ou qui organisent leur insolvabilité. Ce montant est quand même en augmentation de 50 % par rapport à 2023.

En complément : hors travail dissimulé, 890 M€ ont été régularisés dans le cadre de contrôles de l’Urssaf, soit une hausse de 11 % par rapport à 2023. Un montant qui se répartit entre 734 M€ de redressements dus par les entreprises et 156 M€ de remboursements de trop-perçus aux entreprises.


Urssaf, rapport d’activité 2024, juillet 2025

Partager cet article

Posted on

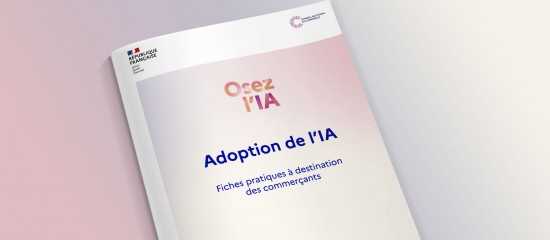
Un guide pratique sur l’IA pour les commerçants

Recommandation de produits personnalisés selon les préférences ou les comportements d’achat, chatbots capables de répondre aux questions des clients 24h/24, prévision de la demande ou de gestion des stocks, générateurs de contenu marketing, de descriptifs produits ou de visuels, systèmes de détection de fraude… Les technologies basées sur l’IA peuvent aider les commerçants à gagner en efficacité, à améliorer l’expérience client et à prendre des décisions plus éclairées. À condition toutefois de bien maîtriser les enjeux techniques, éthiques et juridiques de cette révolution technologique.

Des points de vigilance

Pour les accompagner dans leur démarche d’adoption de l’intelligence artificielle, la Direction générale des Entreprises et le Conseil national du commerce publient un guide composé de quatre fiches pratiques, abordant quatre thèmes concrets pour le quotidien des commerçants : Améliorer le support client, Créer du contenu, Proposer des recommandations personnalisées, Optimiser la gestion des stocks. Chaque fiche détaille les bénéfices apportés par l’IA, la méthode à suivre, les points de vigilance à avoir en tête et une liste de solutions déployables.

Pour consulter le guide : www.entreprises.gouv.fr

Partager cet article

Posted on

Aviculture : allègement des mesures de prévention contre la grippe aviaire

Les cas d’influenza aviaire ont considérablement diminué au cours de ces derniers mois dans l’avifaune sauvage, le niveau de risque d’influenza aviaire hautement pathogène (IAHP) étant d’ailleurs abaissé à « négligeable » sur l’ensemble du territoire métropolitain depuis le mois de mai dernier.

À ce titre, à la demande des éleveurs, certaines mesures de surveillance, de prévention et de lutte contre l’influenza aviaire viennent d’être assouplies.

La sortie des canards vaccinés

Ainsi, les canards vaccinés peuvent désormais être maintenus sur un parcours adapté, même en période de mise à l’abri obligatoire. Ce maintien en parcours adapté n’étant toutefois possible que 15 jours après la finalisation du protocole de primovaccination (deux doses de vaccin). En outre, l’éleveur doit en informer préalablement le préfet et satisfaire aux obligations suivantes :
– respecter la surveillance post-vaccinale ;
– obtenir un résultat conforme à l’évaluation annuelle de biosécurité ;
– réaliser un dépistage virologique favorable du virus de l’IAHP sur 20 canards, au plus tôt 72 heures avant tout transfert vers un autre site ;
– respecter une densité permettant, le cas échéant, la claustration des canards en bâtiment fermé.

Précision : selon la nouvelle définition, un parcours adapté est un espace adossé à un bâtiment, dont la litière est correctement entretenue, qui est exempt d’eau stagnante et de boue, et qui est conçu de manière à limiter le risque d’exposition des palmipèdes au virus de l’IAHP.

Pour les canards destinés à rester en élevage plus de 12 semaines (hors phase d’engraissement pour les palmipèdes à foie gras), l’accès au parcours adapté est conditionné à la réalisation d’un protocole vaccinal renforcé, notamment l’injection d’une troisième dose de vaccin.


Arrêté du 5 septembre 2025, JO du 7

Partager cet article

Posted on

Tour de vis pour le crédit d’impôt recherche

Les entreprises qui réalisent des opérations de recherche peuvent bénéficier, par année civile, d’un crédit d’impôt égal à 30 % de la fraction des dépenses éligibles n’excédant pas 100 M€ (5 % au-delà).

À noter : les dépenses d’innovation exposées par les PME ouvrent droit, quant à elles, à un crédit d’impôt égal à 20 % des dépenses éligibles, retenues dans la limite globale de 400 000 € par an. Le taux du crédit d’impôt innovation a été ramené de 30 à 20 % à compter du 1er janvier 2025 en contrepartie de la prorogation de cet avantage fiscal jusqu’au 31 décembre 2027.

À ce titre, les dépenses ouvrant droit au crédit d’impôt recherche (CIR) ont fait l’objet d’un recentrage par la loi de finances pour 2025. Un durcissement applicable depuis le 15 février 2025 et qui a été récemment confirmé par décret.

Ainsi, sont désormais exclus du CIR :
– les dotations aux amortissements des brevets et des certificats d’obtention végétale acquis en vue des recherches ;
– les frais de prise, de maintenance et de défense de brevets et de certificats d’obtention végétale ainsi que les primes et cotisations relatives aux contrats d’assurance de protection juridique de ces droits ;
– les dépenses de veille technologique exposées lors de la réalisation d’opérations de recherche.

Par ailleurs, le taux forfaitaire appliqué aux dépenses de personnel permettant de déterminer le montant des dépenses de fonctionnement éligibles au crédit d’impôt est ramené de 43 à 40 %.

Enfin, les dépenses de personnel liées à la première embauche de personnes titulaires d’un doctorat ne peuvent plus être retenues pour le double de leur montant pendant les 2 premières années suivant leur recrutement. Désormais, elles ne sont donc retenues que pour leur montant simple. Corrélativement, le taux de 200 % applicable, pendant 2 ans, aux dépenses de personnel relatives aux jeunes docteurs pour le calcul forfaitaire des dépenses de fonctionnement est également supprimé.

Autre conséquence : pour être qualifiée de jeune entreprise innovante (JEI) ou de jeune entreprise de croissance (JEC), une entreprise doit avoir réalisé un certain volume de dépenses de recherche. Les dépenses désormais exclues du CIR ne sont donc plus prises en compte pour déterminer ce volume de dépenses.

Un simulateur en ligne

La direction générale des entreprises propose un simulateur en ligne qui permet aux entreprises de connaître le montant des aides fiscales (le CIR, notamment) qu’elles peuvent percevoir pour leurs projets innovants. Bien entendu, les résultats fournis par ce simulateur sont seulement indicatifs.


Décret n° 2025-654 du 16 juillet 2025, JO du 18

BOI-BIC-CHAMP-80-20-20-10 du 16 juillet 2025

Partager cet article

Posted on

Congés payés : ils ne font pas obstacle aux heures supplémentaires

Nombre de salariés sont, à la demande de leur employeur, amenés à effectuer des heures supplémentaires en contrepartie d’une majoration de salaire ou d’un repos compensateur d’une durée équivalente. Et sont qualifiées d’heures supplémentaires par le Code du travail, les heures de travail « accomplies » au-delà de la durée légale hebdomadaire de travail de 35 heures (ou de la durée considérée comme équivalente). C’est pourquoi, jusqu’alors, les juges considéraient, en cas de litige, que les heures liées à des jours de congés payés, qui ne correspondent pas à des heures de travail réellement accomplies, ne devaient pas être prises en compte pour décompter les heures supplémentaires. Mais la Cour de cassation vient de modifier sa position afin de la rendre conforme au droit européen.

Les jours de congés payés comptent !

Dans cette affaire, plusieurs salariés soumis à un forfait en heures avaient saisi la justice en vue d’obtenir, entre autres, le paiement de 3,50 heures supplémentaires accomplies chaque semaine.

Saisie du litige, la Cour d’appel de Versailles avait fait droit à leur demande. Mais pour déterminer le nombre d’heures supplémentaires à régler aux salariés, elle n’avait pas tenu compte des semaines durant lesquelles ces derniers avaient bénéficié de jours de congés payés, estimant que, ces semaines-là, la durée légale hebdomadaire de travail (35 heures) n’avait pas été dépassée. Un raisonnement qui, auparavant, était également retenu par la Cour de cassation dans les litiges qui lui étaient soumis.

Mais pas cette fois ! En effet, la Cour de cassation écarte désormais le droit français pour se conformer au droit européen. Elle estime maintenant que le seuil de déclenchement des heures supplémentaires doit prendre en compte les jours de congés payés. Autrement dit que ces jours de congés doivent être considérés comme du temps de travail effectif pour le décompte des heures supplémentaires.

Pour fonder leur décision, les juges se sont appuyés sur le droit européen qui interdit notamment toute mesure pouvant dissuader les salariés de prendre leurs congés payés, en raison, par exemple, d’un désavantage financier.

Précision : pour les juges, cette règle s’applique en cas de décompte hebdomadaire de la durée de travail du salarié. En sera-t-il de même pour les autres litiges soumis à la Cour de cassation qui porteront sur d’autres modes de décompte de la durée du travail (mensuel ou annuel, par exemple) ?


Cassation sociale, 10 septembre 2025, n° 23-14455

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×