Fil d’actus

Posted on

Entrée en vigueur du crédit d’impôt sortie du glyphosate

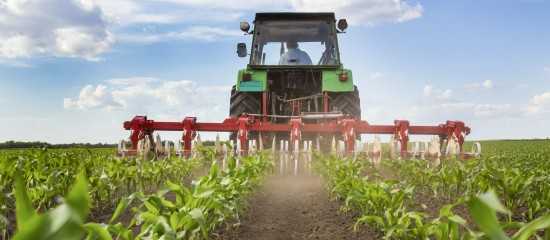
Un crédit d’impôt destiné à encourager les entreprises agricoles à ne plus utiliser de produits phytosanitaires contenant du glyphosate a été instauré par la loi de finances pour 2021. Ce dispositif a été ensuite approuvé par la Commission européenne. Et il vient d’être entériné par un décret qui officialise son entrée en vigueur au 31 octobre 2021.

Pour rappel, ce crédit d’impôt a vocation à bénéficier aux exploitations agricoles qui exercent leur activité principale dans le secteur des cultures pérennes (viticulture, arboriculture), autres que les pépinières, ou dans celui des grandes cultures, ainsi qu’aux éleveurs exerçant une part significative de leur activité dans l’une de ces cultures (polyculture-élevage), et qui renoncent à utiliser du glyphosate en 2021.

D’un montant de 2 500 €, ce crédit d’impôt s’appliquera aux revenus déclarés au titre de l’année (2021 donc) pendant laquelle l’usage de glyphosate aura été évité. Étant précisé que pour le calcul du crédit d’impôt des groupements agricoles d’exploitation en commun (GAEC), le montant de 2 500 € est multiplié par le nombre d’associés que compte le groupement, dans la limite de 4.

Attention : le crédit d’impôt sortie du glyphosate n’est pas cumulable avec le crédit d’impôt agriculture biologique, ni avec le crédit d’impôt créé en faveur des exploitations bénéficiant d’une certification Haute Valeur Environnementale (HVE).

Décret n° 2021-1414 du 29 octobre 2021, JO du 30

Partager cet article

Posted on

Versement mobilité : exonération pour les associations reconnues d’utilité publique

Les associations employant au moins 11 salariés et situées dans un périmètre où cette taxe a été instituée doivent payer, sur les rémunérations de leurs salariés, le versement mobilité.

Toutefois, les associations reconnues d’utilité publique à but non lucratif et dont l’activité est à caractère social n’y sont pas assujetties.

La notion « d’activité à caractère social » n’étant pas définie par la loi, ce sont les tribunaux qui en ont précisé les contours. Ainsi, les critères permettant de reconnaître le caractère social d’une activité sont notamment la participation financière modique demandée aux utilisateurs des services de l’association et le concours de bénévoles dans son fonctionnement.

Dans une affaire récente, une association avait fait l’objet d’un redressement de l’Urssaf qui considérait que cet organisme ne pouvait pas bénéficier de l’exonération du versement mobilité.

La Cour de cassation a reconnu le caractère social de l’association, à savoir une crèche associative qui accueillait notamment des enfants issus de milieux défavorisés ou présentant des handicaps en échange d’une participation modique des parents dont le montant variait selon leurs ressources et la composition des familles.

Mais, dans ce litige, la Cour de cassation a dû se prononcer sur une autre question : une association d’utilité publique dont l’activité est à caractère social doit-elle, lorsqu’elle est située en Île-de-France, obtenir une autorisation préalable expresse de la part d’Île-de-France Mobilités (organisme chargé de la gestion du versement mobilité) pour être exonérée du paiement du versement mobilité ?

Non, ont répondu ses juges ! En effet, les dispositions du Code général des collectivités territoriales qui fixent les règles applicables au versement mobilité ne soumettent pas cette exonération à une décision d’Île-de-France Mobilités.


Cassation civile 2e, 9 septembre 2021, n° 20-11056

Partager cet article

Posted on

Sport : existence d’un contrat de travail

La personne qui réalise une prestation de travail dans le cadre d’un lien de subordination et contre le paiement d’une rémunération est un salarié. À ce titre, la Cour de cassation vient de reconnaître qu’une joueuse de basket-ball était liée par un contrat de travail à son club.

Dans cette affaire, la joueuse, qui avait signé, avec un club de basket-ball, trois conventions couvrant trois saisons sportives successives, avait demandé en justice leur requalification en contrat de travail. Une demande qui a été favorablement accueillie par la Cour de cassation.

La Cour de cassation a d’abord rappelé que l’existence d’une relation de travail doit être appréciée au regard des conditions dans lesquelles la joueuse exerce effectivement son activité, peu importe la dénomination des conventions signées entre l’association et la joueuse et la volonté exprimée par ces dernières.

Elle a ensuite constaté que la joueuse percevait une indemnité mensuelle de plusieurs centaines d’euros ainsi que des primes pour les matchs gagnés. Des sommes qui ne correspondaient nullement à un remboursement de frais mais bien à une rémunération pour les prestations fournies par la joueuse.

Et elle a relevé qu’il existait entre l’association et la joueuse un lien de subordination. Ce lien se caractérisant par « l’exécution d’un travail sous l’autorité d’un employeur qui a le pouvoir de donner des ordres et des directives, d’en contrôler l’exécution et de sanctionner les manquements de son subordonné ». En effet, la joueuse devait participer à tous les entraînements, à tous les matchs ainsi qu’à diverses manifestations organisées par l’association. Celle-ci étant dotée d’un pouvoir de sanction puisque les manquements à ces obligations entraînaient une suspension immédiate de la convention signée par la joueuse.

Pour la Cour de cassation, ces éléments démontraient que la joueuse exécutait une prestation de travail sous un lien de subordination contre le paiement d’une rémunération. Éléments qui caractérisaient l’existence d’un contrat de travail.


Cassation sociale, 8 septembre 2021, n° 19-18673

Partager cet article

Posted on

Le loyer d’un commerce peut-il être déplafonné en cas d’extension de la terrasse ?

En principe, lors du renouvellement d’un bail commercial, l’éventuelle augmentation du loyer est plafonnée. En effet, elle ne peut excéder la variation de l’indice trimestriel de référence (le plus souvent, l’indice des loyers commerciaux ou l’indice des loyers des activités tertiaires, selon les cas) intervenue depuis la fixation initiale du loyer du bail précédent.

Toutefois, cette règle, dite du plafonnement, ne s’applique pas en cas de modification notable des éléments constitutifs de la valeur locative, notamment des caractéristiques du local loué, de la destination des lieux ou des facteurs locaux de commercialité. Dans ce cas, le loyer peut être fixé au montant de la valeur locative.

À ce titre, dans une affaire récente, le propriétaire d’un local commercial hébergeant une brasserie avait demandé, au moment du renouvellement du bail, que le nouveau loyer soit déplafonné et fixé selon la valeur locative. À l’appui de ses prétentions, il se prévalait de l’agrandissement dont la terrasse extérieure, exploitée en vertu d’une autorisation d’occupation du domaine public, avait bénéficié.

Une modification notable des facteurs locaux de commercialité

En premier lieu, les juges ont estimé que l’extension, au cours du bail expiré, de cette terrasse de plein air située devant l’établissement, installée sur le domaine public et exploitée en vertu d’une autorisation administrative, ne constituait pas une modification des caractéristiques du local loué dès lors que la terrasse n’en faisait pas partie.

En revanche, ils ont considéré qu’en permettant d’étendre l’exploitation d’une terrasse sur le domaine public, l’autorisation municipale accordée contribue au développement de l’activité commerciale. Par conséquent, cette situation peut constituer une modification notable des facteurs locaux de commercialité de nature à justifier un motif de déplafonnement du loyer.


Cassation civile 3e, 13 octobre 2021, n° 20-12901

Partager cet article

Posted on

La taxe foncière a augmenté de 31,4 % en 10 ans !

L’Union nationale des propriétaires immobiliers (UNPI) a présenté les résultats de la 14e édition de l’Observatoire national des taxes foncières. Cette étude nous apprend qu’en l’espace de 10 ans (2009-2019), la taxe foncière a bondi de 31,4 % alors même que les loyers n’ont progressé que de 10 % avec une inflation à 10,8 %. Autrement dit, la taxe foncière a progressé 3,2 fois plus rapidement que les loyers et 2,9 fois plus vite que l’inflation. L’UNPI souligne que cette forte hausse de la taxe foncière est le résultat de l’effet conjugué de la revalorisation annuelle des valeurs locatives, de l’augmentation des taux et de la multiplication des taxes annexes, par exemple de la taxe facultative GEMAPI (taxe pour la prévention des inondations) apparue en 2015.

Par ailleurs, l’UNPI a établi un classement des villes où le montant de la taxe a littéralement explosé. En tête du classement, on trouve Argenteuil, où la taxe foncière a progressé de +45,1 % en l’espace de 10 ans. Saint-Denis, en Seine-Saint-Denis, occupe la deuxième place (+43,1 %). À Argenteuil, le taux de la ville est resté quasiment stable, mais les propriétaires ont pris de plein fouet le doublement du taux départemental du Val-d’Oise. À Saint-Denis, les propriétaires ont subi une hausse conjuguée du taux de la ville et du département.

Six autres grandes villes affichent une augmentation de plus de 35 %, aux premiers rangs desquels on trouve Nantes (+38,5 %), Montreuil-sous-Bois (+38,5 %) et Clermont-Ferrand (+38,0 %). En moyenne, entre 2009 et 2019, la taxe foncière a augmenté de 27,7 % dans les 50 plus grandes villes de France, soit un peu moins que dans le reste du territoire (augmentation nationale moyenne de 31,4 %).

Le Président de l’UNPI, Christophe Demerson, appelle l’État et les collectivités territoriales représentées par leurs associations à un pacte de fiscalité avec les propriétaires. Ces derniers ne pouvant plus payer les divers ajustements budgétaires. Autre demande : le gel de la revalorisation annuelle générale des bases. Les propriétaires doivent être étroitement associés à la réforme prévue pour 2026.

Partager cet article

Posted on

La procédure d’injonction de payer devient plus simple

Lorsque vous n’êtes pas parvenu à recouvrer à l’amiable (après relance, puis mise en demeure) une somme d’argent que vous doit, par exemple, un client, vous pouvez recourir à la procédure d’injonction de payer. Rapide, simple et peu coûteuse (pas besoin de faire appel à un avocat), cette procédure peut être utilisée dès lors que vous pouvez facilement prouver la réalité de votre créance (bon de commande, facture, bon de livraison…) et que, de son côté, votre client ne dispose pas d’éléments susceptibles de lui permettre de la contester.

En pratique, il vous suffit d’adresser une requête au tribunal compétent en y joignant les pièces justificatives. Si le juge estime que votre demande est fondée, il rendra, quelques jours plus tard, une ordonnance enjoignant votre débiteur de régler la facture. Une ordonnance que vous devrez envoyer à ce dernier par acte d’huissier de justice (on parle de « signification » de l’ordonnance). Et si votre débiteur ne vous paie toujours pas, vous pourrez alors demander au tribunal, dans les deux mois qui suivront la signification, d’apposer la formule exécutoire sur cette ordonnance. Ce qui vous permettra, si nécessaire, de faire saisir les biens de l’intéressé.

Une procédure plus rapide

Cette procédure vient d’être simplifiée. En effet, à compter d’une date qui sera précisée ultérieurement et, au plus tard, le 1er mars 2022, le créancier se verra remettre par le greffe du tribunal une copie certifiée conforme de l’ordonnance directement revêtue de la formule exécutoire. Il n’aura donc plus à solliciter le juge une seconde fois.

Attention : comme actuellement, le débiteur pourra faire opposition dans le délai d’un mois qui suivra la signification de l’ordonnance d’injonction de payer. Du coup, cette ordonnance, même revêtue d’emblée de la formule exécutoire, ne permettra au créancier de faire saisir les biens de son débiteur que si ce dernier ne forme pas opposition dans ce délai.


Art. 3, décret n° 2021-1322 du 11 octobre 2021, JO du 13

Partager cet article

Posted on

Professionnels de santé : une fiche sur la protection pénale

Les personnels de santé sont particulièrement concernés par les atteintes aux personnes et aux biens dans l’exercice de leurs fonctions, quel que soit leur mode d’exercice (public ou privé). Pour rappeler les dispositions pénales existantes, une fiche intitulée « Protection pénale spécifique des personnels de santé (professionnels de santé et autres personnels) exerçant en établissement (public ou privé), en libéral ou dans le cadre d’une mission de service public » est disponible en téléchargement sur le site du ministère des Solidarités et de la Santé.

Des atteintes aux personnes et aux biens

Cette fiche récapitule les différents types d’infractions relatives aux atteintes aux personnes et aux biens dont peut faire l’objet le professionnel (violences verbales, violences physiques, dégradations, etc.) et détaille les dispositions pénales votées dans le cadre de la loi relative à la gestion de la crise sanitaire (5 août 2021) et de celle confortant le respect des principes de la République (24 août 2021). Des remarques générales et des conseils pratiques sont également donnés pour gérer au mieux ces situations.

Pour télécharger la fiche : solidarites-sante.gouv.fr

Partager cet article

Posted on

Un Baromètre sur l’évolution de la transformation numérique des TPE/PME

Réalisé par le Centre de recherche pour l’étude et l’observation des conditions de vie (CREDOC), ce baromètre doit permettre d’évaluer le chemin parcouru par les TPE/PME, notamment l’impact de la crise sanitaire, et d’identifier les freins et les leviers de leur transformation numérique. Les premiers résultats montrent que globalement les dirigeants voient de plus en plus d’intérêt au numérique : 79 % estiment que ces outils facilitent leur communication avec leurs clients, 78 % qu’ils représentent un bénéfice réel pour leur entreprise et 59 % qu’ils rendent plus simple et plus fluide la communication avec leurs employés et leurs collaborateurs.

De plus en plus d’outils numériques

66 % des entreprises interrogées ont un site internet (contre 37 % en 2020), 43 % une plate-forme de partage de documents entre collaborateurs (17 % en 2020), 33 % des outils de collaboration professionnelle (21 % en 2020) et 20 % un site marchand (contre seulement 9 % avant la crise sanitaire).

Mais ces évolutions ne touchent pas les différents secteurs d’activité de la même façon. Les TPE/PME les mieux équipées sont celles des secteurs de l’hébergement et de la restauration. 81 % des entreprises de ce secteur disposent au moins d’une solution de visibilité (site internet, compte sur un réseau social…). À l’inverse, seules 41 % des entreprises du bâtiment et de la logistique disposent d’outils de visibilité. Ces dernières préférant investir sur les solutions techniques dédiées à la gestion de stock ou à la facturation.

Pour consulter le baromètre France Num : www.francenum.gouv.fr

Partager cet article

Posted on

L’ACPR met en garde le public contre les risques d’escroquerie

L’Autorité de contrôle prudentiel et de résolution (ACPR) vient de mettre à jour sa fameuse liste noire des sites ou entités proposant, en France, des crédits, des livrets d’épargne, des services de paiement ou des contrats d’assurance sans y être autorisés. Ainsi, 371 nouveaux sites internet ou entités, identifiés par l’Autorité, ont été ajoutés à cette liste au cours du 3e trimestre 2021. Pour consulter cette liste, cliquez ici

À noter que cette liste n’est pas exhaustive dans la mesure où de nouveaux sites internet non autorisés apparaissent régulièrement. Et attention, si le nom d’un site ou d’une société n’y figure pas, cela ne signifie pas pour autant qu’il est autorisé à proposer des produits bancaires ou des assurances en France.

Compte tenu des risques, l’ACPR invite les investisseurs à vérifier systématiquement si le site qui offre un service financier ne figure pas sur cette liste noire et dispose bien d’un agrément pour fournir des services d’investissements en France. Des informations qu’il est possible d’obtenir en consultant l’un de ces registres : le registre des agents financiers (www.regafi.fr), le registre des organismes d’assurance (www.refassu.fr) ou le registre des intermédiaires en assurance (www.orias.fr). Si c’est n’est pas le cas, il s’agit probablement d’une des nombreuses « arnaques » qui circulent sur internet !


L’Autorité de contrôle prudentiel et de résolution

Partager cet article

Posted on

Maraîchers : lutte contre le virus de la tomate

L’an dernier, le virus Tomato Brown Rugose Fruit Virus (ToBRFV), également appelé virus du fruit rugueux de la tomate brune, avait fait son apparition en France. Rappelons que ce virus, s’il n’est pas dangereux pour l’homme, peut infecter jusqu’à 100 % des plantes (tant sur les feuilles que sur les fruits) sur un site de production de tomates, de poivrons ou encore de piments, ce qui le rend redoutable pour les cultures à haute densité comme celles ayant lieu sous serre. Et malheureusement, aucun traitement n’existe. Seule l’adoption de mesures de prévention et de surveillance peut réduire le risque de voir ce virus s’implanter et se propager sur le territoire.

À ce titre, un plan de surveillance avait été élaboré, lequel avait notamment mis en place un certain nombre de mesures de prophylaxie et de biosécurité, insisté sur la nécessité d’assurer la traçabilité des plants utilisés et imposé aux producteurs l’obligation de signaler à la DRAAF toute suspicion de la présence du virus ToBRFV dans leur exploitation.

Destruction des végétaux, fruits et semences infestés

De nouvelles mesures de prévention viennent d’être prises à l’échelon européen en vue d’éviter l’introduction et la dissémination du virus dans l’Union européenne. Ainsi, lorsque la présence du virus sera confirmée dans un site de production, l’autorité administrative compétente devra mettre en place une zone délimitée, correspondant à l’emplacement de ce site, dans laquelle les lots de végétaux, de fruits et de semences infestés devront être détruits et des mesures d’hygiène devront être respectées par le personnel et pour le matériel utilisé. Le milieu de culture devra également être détruit ou traité au moins à la fin de la période de récolte.

Autre nouveauté : l’analyse des plantes mères devra avoir lieu dans un délai le plus court possible avant la récolte de façon à s’assurer que les fruits dont les graines sont extraites ne sont pas contaminés.

Enfin, la fréquence des tests réalisés à l’importation des semences et végétaux va être portée à 50 % pour ceux en provenance d’Israël et à 100 % pour ceux originaires de Chine.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×