
Le comportement d’un usufruitier n’est pas suffisant pour caractériser une renonciation à un droit d’usufruit.
Le démembrement consiste à « diviser » le droit de propriété d’un bien en deux droits distincts : l’usufruit d’un côté et la nue-propriété de l’autre. L’usufruit confère un droit d’usage et un droit aux revenus et la nue-propriété un droit de disposer du bien (le vendre après accord de l’usufruitier).
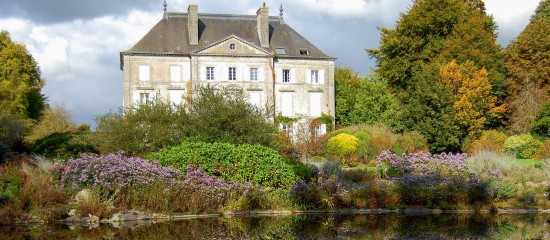
À ce titre, dans une affaire récente, une donation-partage organisant un démembrement de propriété portant sur un château avait été réalisée. Faisant valoir son droit, l’usufruitier avait assigné le nu-propriétaire, qui occupait le château depuis plusieurs années, aux fins de le voir déclarer occupant sans droit ni titre et de voir fixer une indemnité d’occupation. Une demande que la cour d’appel avait rejetée car, selon elle, l’usufruitier avait, par son comportement, renoncé à son usufruit. Les juges avaient souligné en effet que l’usufruitier avait quitté volontairement et définitivement les lieux 5 ans après l’acte de donation-partage. En outre, il n’avait pas manifesté l’intention de reprendre possession du château et ne s’était pas opposé à son aménagement partiel en gîte rural. Il n’avait pas non plus satisfait à son obligation d’entretien.
Mécontent de cette décision, l’usufruitier s’était alors pourvu en cassation. Et la Cour de cassation a donné tort à la cour d’appel. Elle a souligné que les agissements de l’usufruitier n’étaient pas de nature à manifester sans équivoque sa volonté de renoncer à son droit d’usufruit. Une solution logique dans la mesure où si la renonciation à un usufruit peut être expresse ou tacite, elle doit, dans tous les cas, être sans équivoque. Pour s’assurer de ce caractère, il est généralement conseillé de rédiger un acte sous seing privé enregistré ou un acte authentique portant renonciation.
Cassation civile 3e, 6 mai 2021, n° 20-1588
À lire également

Contribution exceptionnelle sur les bénéfices des grandes entreprises : un acompte à verser
Les entreprises dont le chiffre d’affaires est au moins égal à 1,5 Md€ peuvent être tenues de verser, au 15 décembre 2026, un acompte au titre de la contribution exceptionnelle sur … Read More
Cultures agricoles : dérogation à l’obligation d’implanter un couvert végétal
Sauf dans les zones vulnérables aux pollutions par les nitrates et dans certains départements, une dérogation à l’obligation, imposée par la réglementation européenne, d’implanter une … Read More
Après le PER, bientôt un Plan d’épargne dépendance ?
Un rapport parlementaire propose de créer un Plan d’épargne dépendance dans le sillage du PER. Un nouveau produit d’épargne qui répondrait à un double objectif : couvrir le risque … Read More