Fil d’actus

Posted on

Travailleurs occasionnels agricoles : l’exonération spécifique prolongée d’un an

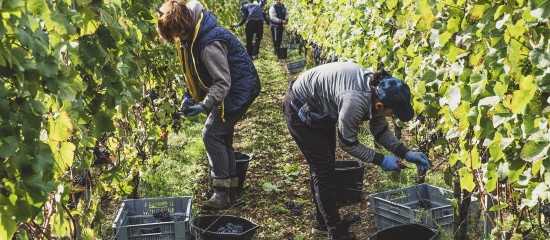
Les employeurs agricoles qui recrutent des travailleurs occasionnels (CDD saisonniers, contrats vendange, CDD d’usage…) pour réaliser des tâches liées au cycle de la production animale ou végétale, aux travaux forestiers ou aux activités constituant le prolongement direct de l’acte de production (transformation, conditionnement et commercialisation) peuvent bénéficier d’une exonération spécifique des cotisations patronales (maladie, maternité, invalidité-décès, retraites de base et complémentaire, allocations familiales…) normalement dues sur leurs rémunérations.

Accordée pour une durée maximale de 119 jours de travail (consécutifs ou non) par an et par salarié, l’exonération de cotisations est totale pour une rémunération mensuelle brute inférieure ou égale à 1,2 fois le Smic mensuel (soit 2 014,74 € actuellement), dégressive pour une rémunération comprise entre 1,2 et 1,6 fois le Smic mensuel (entre 2 014,75 € et 2 686,32 € actuellement) et nulle lorsque la rémunération atteint 1,6 fois le Smic mensuel.

Ce dispositif doit normalement prendre fin le 1er janvier 2023. Cependant, compte tenu du contexte économique actuel, le projet de loi de financement de la Sécurité sociale pour 2023 prévoit de le prolonger jusqu’au 31 décembre 2023.


Art. 7, projet de loi de financement de la Sécurité sociale pour 2023, 26 septembre 2022
Partager cet article

Posted on

Services à la personne : crédit d’impôt emploi à domicile

Les contribuables qui engagent des dépenses au titre de la rémunération de certains services à la personne rendus à leur domicile (garde d’enfants, assistance aux personnes âgées, entretien de la maison…) peuvent bénéficier d’un crédit d’impôt sur le revenu, y compris lorsque ces services sont fournis par une association. Un crédit d’impôt qui correspond à 50 % des dépenses effectivement supportées prises en compte dans la limite d’un plafond annuel fixé, en principe, à 12 000 €.

Depuis plusieurs mois, les usagers ayant recours aux associations, qu’elles soient mandataires ou prestataires, pour des activités à domicile relatives aux tâches ménagères ou familiales (ménage, bricolage, jardinage, cours du soir…) bénéficient du versement en temps réel de ce crédit d’impôt.

En pratique, le versement instantané du crédit d’impôt permet aux clients des associations de services à la personne de déduire directement son montant de la somme due chaque mois pour ces prestations.

À compter de septembre 2022, ce dispositif d’avance immédiate du crédit d’impôt « services à la personne » est étendu aux activités de garde d’enfants âgés de plus de 6 ans.

À savoir : le dispositif devrait être étendu, à partir de 2023, aux activités d’assistance aux personnes âgées et aux personnes handicapées bénéficiant de l’allocation personnalisée d’autonomie (APA) ou de la prestation de compensation du handicap (PCH) ainsi que, à partir de 2024, à la garde d’enfants de moins de 6 ans.

Les démarches des associations

L’Urssaf a instauré un service, appelé « service Avance immédiate », qui permet aux bénéficiaires du crédit d’impôt emploi à domicile de bénéficier de son versement en temps réel.

À noter : le versement en temps réel du crédit d’impôt est optionnel aussi bien pour les associations que pour les clients.

Il appartient à l’association qui choisit d’utiliser ce service de proposer son activation à ses clients. Sachant que pour cela, l’association doit être habilitée à l’API tiers de prestation (pour les prestataires) ou à l’API tierce déclaration Cesu (pour les mandataires).

Les demandes d’habilitations ainsi que l’inscription des clients souhaitant bénéficier de ce service doivent être effectuées via le site portailapi.urssaf.fr.


Communiqué de presse du gouvernement du 21 septembre 2022

Partager cet article
La location meublée - épisode 2

Posted on

(2/5) La location meublée [LMP-LMNP] – RÉGIME FISCAL [2022]

Introduction

Vous vous posez des questions sur la location meublée (LMP – LMNP) ?

Retrouvez –tous les 15 jours– Marie-Ange Peiro (alias  « MAP » 😉 ), pour une vidéo explicative !

Au total, 6 vidéos couvriront cette thématique complexe avec le maximum de pédagogie et de bonne humeur 😉 :

Vidéo 1- Histoire
Vidéo 2 – Régime Fiscal
Vidéo 3 – Régime Social
Vidéo 4 – Régime TVA
Vidéo 5 – Régime des Plus-values

Vidéo 6 – BONUS : Comparatif chiffré

Pensez à vous abonner à notre chaîne YouTube !
–>  https://bit.ly/3fgvBxG 

Forte de 30 ans d’expérience en cabinets comptables, Marie-Ange PEIRO, responsable de bureau du cabinet Retout & Associés Immobilier, a développé une expertise dans le conseil en gestion immobilière et spécifiquement de la location meublée. N’hésitez pas à la contacter ainsi que son équipe dédiée ! immobilier@retout.fr 

Rendez-vous dans 15 jours pour parler du régime social de la location meublée !

Retrouvez ici l’ensemble de nos vidéos dédiées à la location meublée.

… Read More

Partager cet article

Posted on

Sommes versées en exécution d’un cautionnement : déductibles ?

Les sommes versées par un dirigeant (dirigeant salarié, gérant majoritaire de SARL…) en exécution de l’engagement de caution qu’il a pris pour garantir le règlement des dettes de sa société sont, pour le calcul de l’impôt sur le revenu, déductibles, l’année de leur versement, du revenu catégoriel correspondant à la nature des rémunérations qu’il perçoit à raison de ses fonctions (traitements et salaires, notamment).

À noter : l’éventuel déficit catégoriel est, sous conditions, imputable sur le revenu global.

Cette déductibilité est toutefois soumise à la réunion de trois conditions. Ainsi, l’engagement de caution doit :
– se rattacher directement à la qualité de dirigeant de l’intéressé ;
– avoir été pris en vue de servir les intérêts de l’entreprise ;
– et ne pas être hors de proportion avec les rémunérations versées au dirigeant à la date de son engagement ou avec celles qu’il avait la perspective de percevoir à court terme à cette date.

Précision : cette dernière condition est remplie si le montant de l’engagement de caution du dirigeant n’excède pas trois fois sa rémunération annuelle. En cas de dépassement, les sommes versées sont néanmoins déductibles à hauteur de la fraction de l’engagement qui n’excède pas cette limite.

Illustration avec l’affaire récente suivante. Un dirigeant s’était porté caution solidaire, pour un montant de 150 000 €, d’une dette de sa société dans le cadre d’une promesse de vente des titres de l’une des filiales de celle-ci. Quelques années plus tard, ce dirigeant avait dû, en exécution de son engagement de caution, payer la somme de 80 000 €. Somme qu’il avait déduite de ses salaires pour le calcul de son impôt sur le revenu. Mais l’administration fiscale avait refusé cette déduction au motif qu’il n’était pas démontré que la société avait eu besoin de céder les titres de sa filiale au regard de sa situation financière.

Une position que n’a pas partagée le Conseil d’État, qui a donc annulé le redressement. En effet, selon lui, il suffit que les trois conditions précitées soient satisfaites pour que les sommes en cause puissent être déduites. Des conditions qui, en l’espèce, étaient réunies.

À savoir : le dirigeant doit également renoncer à la déduction forfaitaire de 10 % pour frais professionnels.


Conseil d’État, 2 juin 2022, n° 450870

Partager cet article

Posted on

Évaluation des frais kilométriques des bénévoles : du nouveau

L’association doit rembourser au bénévole les frais qu’il engage, personnellement et réellement, lors de ses missions en lien avec l’objet social associatif. Ces remboursements s’effectuent, en principe, sur présentation de pièces justificatives (billets de train, factures d’achat, notes de restaurant…) et correspondent au montant réellement dépensé.

Toutefois, lorsque le bénévole utilise son propre véhicule pour l’activité de l’association, ses frais peuvent être évalués forfaitairement selon le barème d’indemnités kilométriques établi par l’administration fiscale. Un barème spécifique aux bénévoles associatifs et distinct de celui applicable aux salariés. Cette année, cette indemnité s’élève à 0,324 € par kilomètre pour une voiture et à 0,126 € par kilomètre pour un vélomoteur, un scooter ou une moto.

Lorsque le bénévole renonce au remboursement de ses frais, cet abandon, analysé comme un don, lui permet, sous certaines conditions, d’obtenir une réduction d’impôt sur le revenu. Dans ce cadre, l’administration fiscale permet au bénévole qui utilise son propre véhicule pour l’activité de l’association d’évaluer forfaitairement ses frais selon le barème d’indemnités kilométriques spécifique aux bénévoles associatifs.

Pour l’imposition des revenus perçus à compter du 1er janvier 2022, ces frais de déplacement peuvent être évalués selon le barème d’indemnités kilométriques utilisé par les salariés qui utilisent leur voiture personnelle pour les besoins de leur activité professionnelle et qui optent pour le régime des frais réels dans le cadre de leur déclaration de revenus.

À noter : le barème kilométrique utilisé par les salariés est plus généreux que celui applicable aux bénévoles associatifs.


Art. 21, loi n° 2022-1157 du 16 août 2022, JO du 17

Partager cet article

Posted on

Sanitaire et social : bilan de l’emploi 2021

En 2021, les associations et fondations du secteur sanitaire et social géraient 36 572 établissements, soit 25 % des établissements employeurs du secteur privé non lucratif. Mais elles faisaient travailler 59 % des salariés de ce secteur, soit plus de 1,133 million de salariés pour une masse salariale de 27,4 Md€. En moyenne, chaque établissement employait 31 salariés.

À noter : le nombre d’établissements employeurs a progressé de 4,6 % depuis 2012 et celui des salariés de 5,8 %.

Dans le détail, on comptait en 2021 :
– 4 407 établissements et 172 850 salariés pour les activités liées à la santé ;
– 3 815 établissements et 200 978 salariés pour l’hébergement médicalisé (personnes âgées et handicapées) ;
– 7 078 établissements et 197 797 salariés pour l’hébergement social (toxicomanes, personnes handicapées mentales ou physiques, personnes âgées, enfants en difficulté…) ;
– 21 272 établissements et 561 946 salariés pour l’action sociale sans hébergement (aide à domicile, aide par le travail, accueil de jeunes enfants, accueil et accompagnement d’enfants handicapés…).

Entre 2020 et 2021, les effectifs de ce secteur ont progressé de 1,6 %. Dans le détail, le nombre de salariés est en hausse de 2,9 % pour les activités liées à la santé, de 1,6 % pour l’hébergement social, de 1,5 % pour l’action sociale sans hébergement et de 0,5 % pour l’hébergement médicalisé.


Bilan 2022 de l’emploi associatif sanitaire et social, Uniopss, DLA et Recherches & Solidarités, septembre 2022

Partager cet article

Posted on

Titres-restaurant : un plafond journalier à 25 €

Créés il y a plus de 50 ans, les titres-restaurant sont des titres de paiement octroyés de manière facultative par les employeurs à leurs salariés pour, par exemple, régler un repas au restaurant ou acheter des préparations alimentaires (plats cuisinés, salades préparées, sandwichs, etc.) dans certains commerces. Ils sont financés conjointement par l’employeur et le salarié.

À noter : la contribution de l’employeur au financement des titres-restaurant est exonérée de cotisations et contributions sociales et d’impôt sur le revenu dans une limite fixée à 5,92 € par titre pour les titres-restaurant distribués aux salariés entre le 1er septembre 2022 et le 31 décembre 2022.

Comme annoncé par le ministre de l’Économie, Bruno Le Maire, le plafond journalier d’utilisation des titres-restaurant a été relevé de 19 € à 25 € au 1er octobre 2022.

Avec leurs titres-restaurant, les salariés peuvent non seulement régler un repas au restaurant mais également acheter des produits alimentaires dans certains commerces (charcuteries, traiteurs, boulangeries, commerces de distribution alimentaire, détaillants en fruits et légumes…). Sachant que, de manière exceptionnelle, ils peuvent, jusqu’au 31 décembre 2023, utiliser leurs titres-restaurant pour payer tout produit alimentaire, qu’il soit ou non directement consommable.

Rappel : en principe, les salariés ne peuvent acheter en magasin que des préparations alimentaires directement consommables, le cas échéant à réchauffer ou à décongeler (plats cuisinés, salades préparées, sandwichs, produits laitiers, etc.), ainsi que des fruits et légumes.


Décret n° 2022-1266 du 29 septembre 2022, JO du 30

Partager cet article

Posted on

Les attentes des Français en matière de finance responsable

Dans la 13e édition de son enquête annuelle, le Forum pour l’Investissement Responsable (FIR) confirme l’intérêt des Français pour l’investissement responsable dans leurs décisions de placement auprès des établissements financiers ou d’assurance. 60 % d’entre eux accordent prioritairement de l’importance aux sujets liés aux pollutions et aux droits humains, au changement climatique et au bien-être au travail.

Globalement, 46 % des épargnants pensent pouvoir avoir un impact réellement positif sur l’environnement et la société au travers de leur épargne. Mais ils sont 61 % à penser qu’aujourd’hui l’impact des produits responsables est neutre, attendant des preuves tangibles pour pouvoir juger de leur pertinence.

Gros bémol, l’investissement socialement responsable (ISR) est un produit encore peu connu. 65 % des Français n’en ayant jamais entendu parler. Et un quart seulement des personnes interrogées connaissent au moins un label d’investissement responsable (label ISR, Greenfin, Finansol…). Ils sont encore un quart à être enclins à investir dans un produit ISR si un conseiller le leur proposait. Un travail de pédagogie sur le sujet reste donc à faire !


Forum pour l’Investissement Responsable

Partager cet article

Posted on

Un temps partiel ne doit pas se transformer en temps complet !

Pour être valable, un contrat de travail à temps partiel doit faire l’objet d’un écrit et mentionner, notamment, la durée de travail (hebdomadaire ou mensuelle) du salarié. Un contrat qui peut également prévoir l’accomplissement d’heures complémentaires par le salarié. Mais attention, car la réalisation de telles heures ne doit pas avoir pour effet de porter la durée du travail du salarié à la durée légale ou conventionnelle de travail. En effet, dans une telle situation, le contrat peut être requalifié par les juges en contrat de travail à temps plein.

Mais il existe un autre dispositif permettant à l’employeur d’augmenter provisoirement la durée du travail d’un salarié à temps partiel. Ainsi, lorsqu’une convention ou un accord de branche étendu l’y autorise, l’employeur peut conclure, avec son salarié à temps partiel, un avenant à son contrat de travail afin d’augmenter temporairement sa durée du travail. La question s’est donc posée de savoir si ce complément d’heures, prévu par avenant, pouvait permettre au salarié de travailler temporairement à temps plein.

Dans une affaire récente, une salariée recrutée en qualité d’agent de service avait conclu, avec son employeur, un avenant à son contrat de travail à temps partiel. Cet avenant avait porté, pour plusieurs mois, sa durée mensuelle de travail à 152 heures, soit une durée supérieure à la durée légale de travail. Aussi, la salariée avait demandé en justice la requalification de son contrat de travail en contrat à temps plein.

Saisie du litige, la Cour d’appel de Versailles n’avait pas fait droit à sa demande. Mais la Cour de cassation, elle, a affirmé que la conclusion d’un avenant de complément d’heures à un contrat de travail à temps partiel ne peut pas avoir pour effet de porter la durée du travail convenue à un niveau égal à la durée légale ou conventionnelle de travail.


Cassation sociale, 21 septembre 2022, n° 20-10701

Partager cet article

Posted on

Médecins : des mesures pour garantir l’accès aux soins dans les déserts médicaux

Dans un rapport publié début septembre 2022 sur l’accès aux soins de proximité, le HCAAM dresse un bilan de l’évolution du secteur des soins ambulatoires depuis une dizaine d’années. Il indique qu’aujourd’hui, 11 % de la population adulte n’a pas de médecin traitant et que pour un certain nombre de Français, il devient de plus en plus difficile d’accéder à des soins de proximité. Pour faire face à la crise actuelle, aggravée par la pandémie de Covid-19, le HCAAM propose de mettre en place plusieurs mesures.

Pallier le manque de médecins

Certaines mesures permettraient de pallier le manque de médecins, en maintenant par exemple les médecins en activité au-delà de 65 ans dans les zones en difficulté, avec des conditions attractives (engagement de temps limité, choix des horaires, salariat…), en préparant le relais par les jeunes professionnels (accueil d’étudiants et d’internes en stage) ou encore en déchargeant les praticiens des tâches administratives et de coordination. D’autres mesures concernent la mise en place d’une organisation collective par territoire, dans laquelle les professionnels se connaissent, travaillent quotidiennement ensemble et partagent les données utiles à leur activité grâce à une interopérabilité des systèmes d’information.

Pour consulter le rapport : https://www.vie-publique.fr/sites/default/files/rapport/pdf/286211.pdf

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×