Fil d’actus

Posted on

Infirmiers : élargissement des prérogatives des IPA

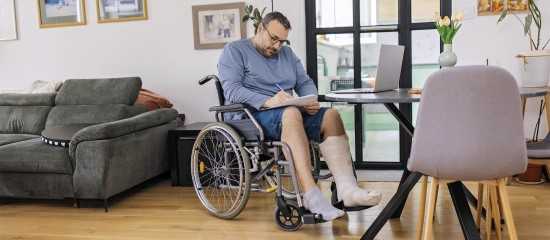
Créés en 2016, notamment pour libérer du temps aux médecins, les infirmiers de pratique avancée (IPA) suivent 2 ans d’études supplémentaires par rapport aux infirmiers et exercent dans cinq domaines (pathologies chroniques stabilisées, urgences, psychiatrie, oncologie, néphrologie). Ils disposent de prérogatives plus étendues que les infirmiers, comme la réalisation de sutures (sauf visage et mains), la demande de certains examens (par exemple un électro-cardiogramme) ou la prescription de certains dispositifs médicaux (aides à la déambulation, attelles, chaussures thérapeutiques…).

Grâce au décret paru en ce début d’année et applicable depuis le 22 janvier, leurs prérogatives sont encore élargies. Ils peuvent désormais, sous certaines conditions, recevoir directement des patients et prescrire des soins sans l’intervention d’un médecin.

Suppression du protocole d’organisation des soins

Ce décret a été pris en application de la loi portant amélioration de l’accès aux soins par la confiance aux professionnels de santé (loi Rist) de 2023 sur l’amélioration de l’accès aux soins.

Il donne un accès direct et le droit à la primo-prescription aux IPA exerçant dans des établissements de santé, des établissements et services médico-sociaux (Ehpad, par exemple) ou des structures d’exercice coordonné (équipe de soins primaires, centres de santé et maisons de santé). Un arrêté devrait fixer prochainement la liste des médicaments, examens et autres soins que les IPA pourront prescrire directement.

À noter : ces mesures ne concernent pas les IPA libéraux qui n’exercent pas dans une structure d’exercice coordonné.

Tous les IPA voient, en revanche, le protocole d’organisation des soins, qu’ils devaient signer avec un médecin ou une structure médicale, supprimé.
Décret n° 2025-55 du 20 janvier 2025, JO du 21

Partager cet article

Posted on

Bonus-malus sur la contribution d’assurance chômage : quid en 2025 ?

Afin d’inciter les entreprises à proposer davantage de contrats à durée indéterminée et à rallonger la durée des contrats à durée déterminée, le gouvernement a mis en place, en septembre 2022, un système de bonus-malus de la contribution patronale d‘assurance chômage dans les entreprises d’au moins 11 salariés relevant de sept secteurs d’activité.

Dans quels secteurs ?

La modulation de la contribution patronale d’assurance chômage s’applique uniquement dans les entreprises œuvrant dans l’un des sept secteurs d’activité ayant tendance à recourir régulièrement à des contrats courts (à l’exception de celles qui relèvent de l’insertion par l’activité économique), à savoir :
– la fabrication de denrées alimentaires, de boissons et de produits à base de tabac ;
– la production et distribution d’eau, assainissement, gestion des déchets et dépollution ;
– les autres activités spécialisées, scientifiques et techniques ;
– l’hébergement et la restauration ;
– les transports et l’entreposage ;
– la fabrication de produits en caoutchouc et en plastique ainsi que d’autres produits minéraux non métalliques ;
– le travail du bois, les industries du papier et l’imprimerie.

Une entreprise appartient à l’un de ces sept secteurs si sa convention collective et son code APE sont listés dans l’arrêté du 28 juin 2021.

Exemples : le secteur des autres activités spécialisées, scientifiques et techniques couvre notamment la convention collective des entreprises de publicité et assimilées, celle des professions de la photographie et celle du personnel salarié des cabinets et cliniques vétérinaires et les codes APE des activités des agences de publicité (73.11Z), de la régie publicitaire de médias (73.12Z), des activités photographiques (74.20Z) et des activités vétérinaires (75.00Z).

Quel taux de contribution ?

Le taux de la contribution d‘assurance chômage est fixé, en principe, à 4,05 %. Dans les entreprises concernées par le bonus-malus, ce taux peut varier entre 3 et 5,05 % selon leur pratique en termes de recours à des contrats courts.

En pratique : plus le nombre de salariés s’inscrivant à France Travail après avoir travaillé dans une entreprise est important par rapport à son effectif, plus sa contribution d‘assurance chômage est élevée. À l’inverse, plus ce nombre de personnes est bas, moins cette contribution est élevée.

Ainsi, le taux réellement applicable à l’entreprise est calculé en comparant son taux de séparation et le taux de séparation médian de son secteur d’activité (taux défini chaque année par arrêté).

Il en découle trois possibilités :
– le taux de séparation de l’entreprise est inférieur au taux de séparation médian de son secteur : sa contribution d‘assurance chômage est minorée ;
– ce taux de séparation est supérieur au taux de séparation médian du secteur : la contribution est majorée ;
– ce taux de séparation est égal au taux de séparation médian du secteur : la contribution correspond au taux de droit commun (4,05 %).

Précision : le taux de séparation de l’entreprise dépend du nombre de fins de contrat de travail qui lui sont imputées par rapport à son effectif. Sont retenues les fins de contrat à durée déterminée, de contrat à durée indéterminée et de contrat de mise à disposition associé à un contrat de mission (intérim) suivies, dans les 3 mois, d’une inscription du salarié à France Travail ou intervenues alors qu’il y était déjà inscrit. Certaines fins de contrat de travail étant exclues comme les démissions et les fins des contrats d’apprentissage et de professionnalisation.

Qu’en est-il en 2025 ?

Le taux modulé de la contribution d’assurance chômage que les employeurs appliquent sur les rémunérations des salariés dues au titre des périodes d’emploi courant depuis le 1er septembre 2024 est maintenu jusqu’au 31 août 2025.

Un nouveau taux de contribution, calculé en fonction du nombre de ruptures de contrats intervenues entre le 1er juillet 2024 et le 30 juin 2025, sera notifié aux entreprises d’ici le 15 septembre 2025. Il s’appliquera au titre des périodes d’emploi courant du 1er septembre 2025 au 28 février 2026.

À noter : un groupe de travail doit, d’ici le 31 mars 2025, faire évoluer ce dispositif de bonus-malus. Est notamment envisagée l’exclusion des contrats de travail d’une durée d’au moins 1 mois ainsi que des contrats de travail dont le terme est indépendant de la volonté de l’employeur (contrats à durée déterminée de remplacement, contrats saisonniers, ruptures conventionnelles, licenciements pour inaptitude non professionnelle ou pour faute lourde).


Arrêté du 19 décembre 2024, JO du 20

Partager cet article

Posted on

Exploitants agricoles : la cotisation Amexa en hausse

Les chefs d’exploitation ou d’entreprise agricole exerçant leur activité à titre exclusif ou principal versent chaque année, à la Mutualité sociale agricole (MSA), une cotisation forfaitaire leur permettant, ainsi qu’à leurs collaborateurs d’exploitation, leurs aides familiaux et leurs associés d’exploitation, de bénéficier d’indemnités journalières en cas d’arrêt de travail dû à un accident ou une maladie d’origine non professionnelle.

Le montant de cette cotisation s’élevait à 200 € en 2023 et à 230 € en 2024. Il augmente de 20 € en 2025 pour s’établir à 250 €.


Arrêté du 22 décembre 2023, JO du 27

Partager cet article

Posted on

Discuter IA autour d’un café

Le Café IA se veut un moment privilégié pour échanger en présentiel sur la thématique de l’Intelligence artificielle qui bouleverse tant le quotidien du monde du travail. Les participants peuvent ainsi apprendre, expérimenter et débattre sur les différents usages de l’IA avec une dizaine de professionnels dans un lieu convivial et informel. Cette rencontre dure 1h à 1h30 et n’autorise qu’un nombre limité de participants (6 à 15 personnes).

Des rencontres gratuites sur inscription

Ces Cafés IA & Travail sont organisés sur le terrain par les organisations professionnelles, les chambres de commerce et d’industrie, les chambres de métiers et de l’artisanat et des experts privés, notamment des Activateurs France Num. Les dates et lieux des prochaines rencontres sont disponibles sur le site France Num. Elles sont accessibles sans inscription, gratuitement et réalisées dans une logique non commerciale.

À noter : pour tous ceux qui souhaitent organiser un café, le site internet Cafeia.org met à leur disposition toutes les ressources utiles.

Partager cet article

Posted on

Élevage : utilisation de dénominations animales pour désigner des denrées végétales

Mauvaise nouvelle pour la filière élevage : le Conseil d’État vient d’annuler deux décrets (l’un daté du 29 juin 2022 et l’autre du 26 février 2024) qui interdisaient de nommer des produits alimentaires contenant des protéines végétales par des termes de boucherie, de charcuterie et de poissonnerie, tels que « steak », « saucisse » ou encore « lardons ».

Rappel : ces deux décrets avaient été pris en application de la loi du 10 juin 2020 relative à la transparence de l’information sur les produits agricoles et alimentaires qui interdit d’utiliser les dénominations désignant des denrées alimentaires d’origine animale pour décrire, commercialiser ou promouvoir des denrées alimentaires comportant des protéines végétales.

Rappelons que saisi par des fabricants de denrées alimentaires à base de protéines végétales et par des associations professionnelles, le Conseil d’État avait, dans un premier temps, suspendu l’application de ces deux décrets, en renvoyant à la Cour de justice de l’Union européenne (CJUE) le soin de donner un avis sur leur conformité au droit européen. Et dans une décision rendue le 4 octobre dernier, cette dernière avait estimé qu’un État membre de l’Union européenne ne peut pas interdire d’utiliser des dénominations usuelles ou descriptives, autres que des dénominations légales, d’aliments d’origine animale pour désigner, commercialiser ou promouvoir des denrées contenant des protéines végétales.

Le Conseil d’État a donc suivi la position de la CJUE et déclaré illégaux ces deux décrets car contraires à la réglementation européenne. Les fabricants d’aliments à base de protéines végétales, alternatifs à la viande, peuvent donc valablement utiliser les mentions « steak de soja », « saucisse végétale » ou encore « bacon végétarien ».


Conseil d’État, 28 janvier 2025, n° 465835, 467116, 468384 et 492839

Partager cet article

Posted on

Crédits immobiliers : les taux se sont légèrement détendus en 2024

Selon la dernière publication de l’Observatoire Crédit Logement, en 2024, le taux des crédits immobiliers a constamment reculé, de 7 points de base en moyenne chaque mois, soit 88 points de base en un an. Il est ainsi passé de 4,20 % fin 2023 à 3,32 % en décembre 2024. Ce qui se traduit, sur l’année, par un taux moyen de 3,67 %. D’après l’auteur de l’étude, cette baisse des taux a traduit la volonté des banques de redynamiser un marché immobilier en récession. Durant le 1er semestre 2024, la baisse très rapide des taux, de l’ordre de 9 points de base par mois, a permis d’améliorer la solvabilité des emprunteurs. Puis, dans un contexte d’amélioration des intentions d’achat de logements, la baisse des taux a amplifié la reprise amorcée au 1er semestre 2024.

Et en 2025 ?

Crédit Logement a constaté la poursuite de la baisse des taux des crédits au début de l’année 2025. À la mi-janvier, le taux moyen s’est établi à 3,24 %, en recul de 8 points de base par rapport au mois précédent. Mais cette tendance devrait ralentir au cours de l’année. En effet, dans un contexte économique dominé par les dérapages budgétaires et par une instabilité politique accrue qui pèse sur la confiance des entreprises et des ménages, l’économie française s’engage sur un sentier de croissance lente, sans risque de récession, mais sans possibilité d’une expansion plus rapide.

En outre, même si la BCE devrait poursuivre la baisse de ses taux directeurs débutée en 2024, ces baisses ne seront pas suffisantes pour desserrer les contraintes pesant encore sur le financement bancaire. Autre ombre au tableau, compte tenu du climat d’incertitude, le taux de l’OAT (Obligations assimilables au Trésor) à 10 ans devrait se maintenir au-dessus des 3 %, au moins jusqu’à l’automne 2026. Rappelons que ces OAT servent en partie de référence aux établissements financiers pour fixer les taux de crédit.

Dans ces conditions, Crédit Logement anticipe une baisse du niveau annuel moyen de l’ordre de 72 points de base en 2025, pour un taux moyen qui pourrait s’établir à 2,85 % au 4e trimestre 2025 (2,95 % en niveau annuel moyen).


Observatoire Crédit Logement – note d’analyse des crédits immobiliers pour les particuliers, janvier 2025

Partager cet article

Posted on

Propos injurieux versus liberté d’expression du salarié

Chaque salarié dispose, tant à l’extérieur qu’à l’intérieur de l’entreprise, du droit de s’exprimer librement. Toutefois, le salarié qui abuse de sa liberté d’expression, en tenant des propos injurieux, diffamatoires ou excessifs, s’expose à un licenciement pour faute, comme en témoigne une décision récente de la Cour de cassation.

Dans cette affaire, un salarié engagé en tant que « business unit manager » s’était vu confier, pendant plus d’un an, les fonctions de conseiller du président. Plus tard, son employeur l’avait licencié pour faute en lui reprochant, notamment, d’avoir critiqué la société auprès de collègues et d’anciens salariés, mais aussi d’avoir tenu des propos dénigrants à l’égard de ses dirigeants. Le salarié avait toutefois contesté son licenciement en justice. Il estimait d’une part, que les propos qu’il avait tenus relevaient d’un usage non abusif de sa liberté d’expression car destinés à un nombre restreint de personnes et, d’autre part, que ces propos ne pouvaient pas justifier un licenciement dans la mesure où ils avaient un caractère privé.

Saisis du litige, les juges ont indiqué que l’emploi de termes injurieux et excessifs par le salarié constituait un abus de sa liberté d’expression, peu important le caractère restreint de leur diffusion. En outre, ils ont relevé que certains des propos injurieux avaient été adressés par message, au moyen d’un téléphone portable professionnel, à des collègues ou des anciens collègues, et qu’ils concernaient la société et ses dirigeants. De sorte que ces propos avaient un caractère professionnel et qu’ils pouvaient justifier une sanction disciplinaire. Le licenciement pour faute grave du salarié a donc été validé par les juges.


Cassation sociale, 11 décembre 2024, n° 23-20716

Partager cet article

Posted on

Préemption de la Safer sur une parcelle agricole : le droit du vendeur de se retirer

Lorsque la Safer décide d’exercer son droit de préemption pour acquérir en priorité une parcelle agricole mise en vente, elle est en droit, si elle estime que le prix indiqué dans l’acte notifié par le notaire est exagéré, de proposer un prix moins élevé. Le vendeur peut alors soit accepter purement et simplement l’offre de la Safer, soit retirer la parcelle de la vente, soit saisir le tribunal judiciaire pour qu’il fixe le prix.

Attention : si le vendeur garde le silence pendant un délai de 6 mois à compter de la notification de l’offre d’achat de la Safer, il est censé, à l’expiration de ce délai, avoir accepté cette offre.

Retirer la parcelle de la vente

Lorsque le tribunal a été saisi en fixation du prix, le vendeur, de même que la Safer, peut, après que ce prix a été fixé, renoncer à l’opération. Nouveauté : les juges ont indiqué, dans une affaire récente, que le vendeur peut, à tout moment de la procédure judiciaire, et donc même avant la décision du tribunal fixant le prix, retirer la parcelle de la vente.

Autre précision apportée par les juges dans cette même affaire : le vendeur qui retire la parcelle de la vente au cours de la procédure judiciaire en fixation du prix n’est pas tenu, pour en informer la SAFER, de recourir au notaire.

Rappel : lorsque, dans les 6 mois après que la Safer a notifié une offre d’achat avec contre-proposition de prix, le vendeur décide de retirer la parcelle de la vente, il doit, dans ce cas de figure (c’est-à-dire en dehors d’une procédure judiciaire en fixation du prix), notifier sa décision de retrait au notaire. À défaut, sa décision de retirer la parcelle de la vente ne serait pas valable et il serait censé avoir tacitement accepté l’offre d’achat de la Safer à l’expiration du délai de 6 mois.


Cassation civile 3e, 28 novembre 2024, n° 23-18746

Partager cet article

Posted on

Agents d’assurances : extension de l’exonération de l’indemnité de fin de mandat

L’indemnité compensatrice susceptible d’être versée à un agent d’assurances par la compagnie qu’il représente lors de la cessation de son mandat à l’occasion de son départ à la retraite est exonérée d’impôt sur le revenu, sous certaines conditions, notamment qu’il exerce son activité à titre individuel.

À savoir : en contrepartie de cette exonération, les agents doivent s’acquitter d’une taxe spécifique, égale à 2 % de la fraction de l’indemnité comprise entre 23 000 € et 107 000 €, à 0,60 % de la fraction comprise entre 107 000 € et 200 000 € et à 2,60 % de la fraction excédant 200 000 €.

À ce titre, la question s’est posée de savoir si le fait de réserver le bénéfice de l’exonération aux seuls agents d’assurances exerçant leur activité à titre individuel, à l’exclusion donc de ceux exerçant leur activité en société de personnes, était conforme à la Constitution.

Non, vient de trancher le Conseil constitutionnel. Pour lui, il n’existe pas de lien entre cette condition et l’objectif du législateur lorsqu’il a instauré cette exonération, lequel visait à favoriser la poursuite de l’activité exercée (l’une des conditions pour bénéficier de l’exonération étant de céder son activité à un nouvel agent). Cette décision est applicable à toutes les affaires non jugées définitivement au 14 janvier 2025.

En pratique : les agents d’assurances peuvent, le cas échéant, se prévaloir de cette décision dans une procédure contentieuse en cours au 14 janvier 2025 ou déposer une réclamation auprès de l’administration fiscale. Dans ce dernier cas, ils ont, notamment, jusqu’au 31 décembre 2025 pour déposer une réclamation pour un rôle mis en recouvrement en 2023.


Conseil constitutionnel, 10 janvier 2025, n° 2024-1116 QPC

Partager cet article

Posted on

Gare au cautionnement souscrit pour toutes les obligations d’une société !

Très souvent, le dirigeant d’une société est amené à se porter caution pour elle envers une banque en contrepartie de l’octroi d’un crédit ou d’un découvert bancaire. Il prend ainsi l’engagement d’honorer personnellement les échéances de prêt de sa société ou le paiement du solde débiteur du compte bancaire au cas où elle serait défaillante.

Et attention, avant de signer un cautionnement, le dirigeant doit bien mesurer l’étendue de son obligation, à savoir le montant des sommes qu’il aura, le cas échéant, à débourser en lieu et place de sa société, et aussi la durée pour laquelle il s’engage en tant que caution. Car s’il s’engage pour une durée indéterminée, il sera tenu, en principe, de couvrir les dettes qui naîtront à l’avenir.

Le cautionnement souscrit sans précision de durée…

Ainsi, dans une affaire récente, les deux gérants d’une société s’étaient portés caution des engagements de celle-ci envers une banque, notamment ceux relatifs à un compte courant. Ce cautionnement était plafonné dans son montant, mais il ne l’était pas dans sa durée. Quelques années plus tard, une deuxième convention de compte courant avait été conclue ente la société et la banque.

À la suite de la défaillance de la société, la banque avait réclamé aux deux gérants cautions le paiement du solde débiteur du compte courant. Ces derniers avaient alors fait valoir qu’ils ne s’étaient engagés que pour garantir le premier compte courant, mais pas le deuxième. Et qu’en outre, la banque ne les avait pas informés de la signature de la deuxième convention de compte courant et n’avait pas sollicité leur accord pour maintenir leur engagement.

… couvre les dettes futures

Saisis du litige, les juges ont donné gain de cause à la banque. En effet, ils ont constaté que les gérants s’étaient portés caution pour toutes les obligations de la société à l’égard de la banque et que cette dernière ne les avait pas déchargés de cet engagement. Dès lors, la banque pouvait valablement leur réclamer, dans la limite du plafond contractuellement prévu, le paiement des dettes qui restaient dues par la société, y compris de celles qui n’étaient pas encore nées au moment de la souscription du cautionnement.


Cassation commerciale, 27 novembre 2024, n° 23-19560

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×