Fil d’actus

Posted on

Quand un directeur commercial peut-il être considéré comme un dirigeant de fait ?

Lorsqu’une personne, souvent un salarié ou un associé, accomplit des actes de direction et de gestion d’une société alors qu’elle n’a pas été désignée en qualité de dirigeant de droit (gérant dans une SARL, président dans une SAS…) de cette société, elle peut être considérée comme en étant le « dirigeant de fait ». Et du coup, elle peut subir les mêmes conséquences que si elle était dirigeant de droit. Sa responsabilité civile, financière ou pénale peut donc être engagée en cas de faute ou d’infraction.

Mais pour être considéré comme dirigeant de fait, l’intéressé doit s’être immiscé activement dans la direction de la société en ayant commis des actes positifs de gestion.

C’est ce que la Cour de cassation a rappelé dans l’affaire récente suivante. Après qu’une SARL avait été placée en liquidation judiciaire, une cour d’appel avait prononcé la faillite personnelle de son directeur commercial, salarié de la société, considérant qu’il s’était comporté comme son dirigeant de fait. En effet, elle avait constaté que l’intéressé avait, de tout temps, outrepassé ses fonctions de manière continue et régulière et qu’il avait exercé une emprise certaine sur le gérant (de droit) de la société, en l’occurrence son neveu. De plus, selon les salariés, le directeur commercial était le véritable dirigeant de la société car c’est lui qui prenait l’ensemble des décisions. Pour la cour d’appel, ces éléments constituaient un faisceau d’indices qui caractérisait l’exercice par ce dernier d’un véritable pouvoir de direction de la société, exercé en toute liberté et indépendance.

Des actes positifs précis d’immixtion dans la direction de la société

Mais la Cour de cassation, saisie par le directeur commercial, a censuré la décision de la cour d’appel. En effet, elle a affirmé qu’un faisceau d’indices ne peut suffire à démontrer une direction de fait. Et que des actes positifs précis, accomplis en toute indépendance, de nature à caractériser l’immixtion de l’intéressé dans la direction de la société doivent être établis, ce qui n’avait pas été le cas dans cette affaire.
Cassation commerciale, 26 mars 2025, n° 24-11190

Partager cet article

Posted on

L’ANSSI lance sa plate-forme MesServicesCyber

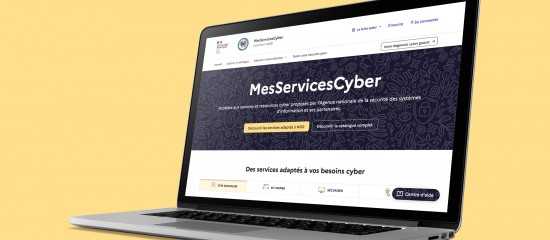
L’Agence nationale de la sécurité des systèmes d’information (ANSSI) entend rendre plus lisibles et accessibles les ressources et les services qu’elle a codéveloppés avec des experts métiers. À ce titre, elle vient de lancer une plate-forme, appelée MesServicesCyber, qui s’adresse à toutes les entités qui veulent renforcer leur cybersécurité. On y trouve un catalogue de services et de ressources proposés par l’ANSSI et certains partenaires publics, organisé autour des besoins de l’utilisateur (« sensibiliser », « se former », « sécuriser » et « réagir »).

Un test de maturité cyber

Au préalable, l’utilisateur de la plate-forme peut réaliser un test de maturité cyber qui lui permet de s’évaluer rapidement, et donc de savoir où il en est sur les enjeux cyber, puis de se voir proposer des dispositifs d’accompagnement adaptés à ses résultats. Il peut également bénéficier d’un accès authentifié à son espace personnel pour y conserver ses services et ressources favoris, accéder à la liste des services numériques qu’il utilise et retrouver les résultats de son test de maturité ainsi qu’une liste de contacts utiles.

Pour accéder à la plate-forme : https://messervices.cyber.gouv.fr/

Partager cet article

Posted on

Masseurs-kinésithérapeutes : quel rôle dans la prise en charge de la ménopause ?

Lancée en octobre 2024, une mission parlementaire avait pour objet de dresser « un état des lieux de la prise en charge actuelle de la ménopause et des difficultés rencontrées par les femmes en termes d’information et de suivi ». Ses conclusions ont été remises dans un rapport rendu récemment, lequel fait état de 25 propositions déclinées en 42 actions concrètes. Ce rapport préconise notamment de proposer à chaque femme un parcours individualisé de la ménopause (le PIM) qui serait pluridisciplinaire et pourrait donc intégrer les kinésithérapeutes.

Prescrire des traitements locaux non hormonaux

Le rapport invite également à étudier la possibilité pour les kinésithérapeutes, qui interviennent déjà dans la gestion des douleurs articulaires liées à la ménopause, de prescrire des traitements locaux non hormonaux. Les actions pourraient être mises en place à échéance mi-2026, sous le pilotage de la Direction générale de l’offre de soins (DGOS), la Direction générale de la santé (DGS) et la Direction de la Sécurité sociale (DSS).

Pour consulter le rapport de la mission ménopause : https://sante.gouv.fr

Partager cet article

Posted on

Viticulture : la superficie du vignoble mondial en recul

L’année 2024 ne restera pas dans les mémoires des viticulteurs. Selon les chiffres diffusés par l’Organisation internationale de la vigne et du vin (OIV), au cours de l’année dernière, la superficie du vignoble mondial a reculé de 0,6 %, marquant une cinquième année consécutive de baisse. 7,1 millions d’hectares étaient ainsi dédiés à la culture du raisin dans le monde en 2024, contre 7,4 millions en 2019 (dernière année de hausse) et 7,8 millions en 1995, première année comptabilisée dans la base de données de l’OIV.

« La tendance à la baisse de la superficie est impulsée par des arrachages de vignobles dans plusieurs grandes régions vinicoles, mais quelques pays montrent au contraire une dynamique d’extension de leur vignoble », précisent les auteurs de l’étude, citant notamment l’Italie (+ 0,8 %), la Grèce (+ 0,4 %) ou encore l’Inde (+ 1,8 %). La France, de son côté, a vu sa superficie viticole se contracter de 0,7 %, comme celle des États-Unis.

Une consommation au plus bas depuis 60 ans

Estimée à 214 millions d’hectolitres, la consommation mondiale de vin n’a jamais été aussi faible depuis 1961. Année marquée par un effondrement de la production des vignobles du sud de l’Europe en raison de gels tardifs.

Sur un an, la consommation mondiale a ralenti de 3,3 % (- 3,6 % en France). Un recul de la consommation que l’OIV explique non seulement par une inflation résiduelle importante due à des tensions géopolitiques, « mais aussi par un déclin des marchés parvenus à maturité qui est déterminé par une évolution des préférences de mode de vie, des habitudes sociales en pleine transformation et des changements comportementaux des consommateurs liés à la génération ».

Malgré cette baisse de la consommation, l’OIV relève que les volumes d’exportations sont restés stables en 2024 en volume (99,8 millions d’hectolitres) et ont très légèrement baissé en valeur (- 0,3 %), atteignant 36 Md€.

Partager cet article

Posted on

Un soutien de l’Urssaf pour les entreprises touchées par les inondations dans le Sud-Ouest

Les employeurs et les travailleurs indépendants dont l’activité a été affectée par les récentes inondations survenues en Gironde et en Dordogne peuvent bénéficier d’un soutien de l’Urssaf.

Pour les employeurs

Les employeurs peuvent demander à l’Urssaf un délai de paiement de leurs échéances de cotisations sociales. Et ce, sans pénalités ni majorations de retard. En outre, l’Urssaf précise qu’elle sera compréhensive à l’égard des employeurs se trouvant dans l’impossibilité temporaire de réaliser leurs déclarations en raison des inondations.

Les employeurs peuvent contacter l’Urssaf :
– via leur messagerie sécurisée sur leur espace personnel : « Messagerie »/« Une formalité déclarative »/« Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
– par téléphone au 3957.

Pour les travailleurs indépendants

Les travailleurs indépendants peuvent, eux aussi, demander à l’Urssaf un report du paiement de leurs échéances de cotisations sociales personnelles :
– via leur messagerie sécurisée sur leur espace personnel : « Messagerie »/« Une formalité déclarative »/« Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
– par téléphone au 3698 choix 0.

Ils peuvent également demander au Fonds catastrophe et intempéries du Conseil de la protection sociale des travailleurs indépendants (CPSTI) une aide d’urgence pouvant aller jusqu’à 2 000 €. Cette aide, versée dans les 15 jours de la demande, vise à répondre aux besoins les plus urgents des travailleurs indépendants qui sont confrontés à des dégradations de leurs locaux professionnels, de leurs outils de production et/ou de leur résidence habituelle, si elle est le siège de leur entreprise ou en lien direct avec son activité, et que ces dégradations impactent le fonctionnement de leur activité.

Pour les praticiens auxiliaires médicaux

Les praticiens auxiliaires médicaux peuvent se voir octroyer un délai de paiement de leurs échéances de cotisations sociales soit en suivant la même procédure que pour les employeurs ou les travailleurs indépendants, soit en composant le 0 806 804 209.

Ils peuvent aussi contacter leur caisse autonome de retraite pour bénéficier d’une aide d’action sociale : la Carmf pour les médecins, la CARCDSF pour les chirurgiens-dentistes et les sages-femmes et la CARPIMKO pour les infirmiers libéraux, les kinésithérapeutes, les orthophonistes, les orthoptistes et les pédicures-podologues.

Partager cet article

Posted on

Exonération d’une plus-value de cession de parts de SCP lors du départ en retraite

La plus-value réalisée par un professionnel libéral lors de la cession des parts sociales qu’il détient dans une société civile professionnelle (SCP) au moment de son départ en retraite peut, sous certaines conditions, être exonérée d’impôt sur le revenu. Pour cela, le professionnel doit notamment cesser toute fonction dans cette SCP et faire valoir ses droits à la retraite dans les 2 ans qui suivent ou qui précèdent la cession. Sachant que la date à laquelle il fait valoir ses droits à la retraite correspond à la date à laquelle sa pension de retraite prend effet dans le cadre du régime obligatoire de base d’assurance vieillesse auquel il a été affilié en raison de son activité. Une date qui est fixée, pour les professionnels libéraux, au 1er jour du trimestre civil qui suit la demande de liquidation de leurs droits à retraite.

Ainsi, dans une affaire récente, un notaire avait cédé les parts sociales qu’il détenait dans une SCP en deux temps, à savoir les 18 mars 2014 et 27 janvier 2016. Mais l’administration fiscale avait remis en cause le bénéfice de l’exonération pour départ en retraite de la plus-value réalisée lors de la cession du 18 mars 2014 au motif que la pension de retraite de l’intéressé avait pris effet au 1er avril 2016, soit plus de 2 ans après la cession des parts sociales.

Une analyse validée par les juges, peu importe, selon eux, que le notaire ait demandé la liquidation de ses droits à la retraite le 5 février 2016, donc avant l’expiration du délai de 2 ans.

À noter : dans cette affaire, les juges n’ont pas non plus tenu compte du délai de traitement, par le ministre de la Justice, de la demande du notaire de se retirer de la SCP, laquelle avait été présentée le 10 septembre 2015 et officiellement acceptée le 27 janvier 2016 seulement, ce qui avait retardé sa demande de liquidation de ses droits à retraite et donc la prise d’effet de sa pension. En effet, la Direction générale des finances publiques a indiqué, par courrier adressé au Conseil supérieur du notariat, que ce délai n’était pas excessif et correspondait à la durée moyenne de traitement des demandes à l’époque de cette affaire, à savoir 4 mois.


Conseil d’État, 23 décembre 2024, n° 494843


Cour administrative d’appel de Lyon, 4 avril 2024, n° 23LY00111

Partager cet article

Posted on

L’administration fiscale fait le bilan de la campagne de l’IFI 2024

Depuis le 1er janvier 2018, les contribuables dont le patrimoine immobilier est au moins égal à 1,3 M€ au 1er janvier de l’année considérée sont redevables de l’impôt sur la fortune immobilière (IFI). Sont notamment visés par l’IFI les immeubles bâtis et non bâtis, les biens en construction et les droits réels immobiliers, détenus directement par le redevable. Sont également concernés par l’IFI les titres de sociétés à hauteur de la fraction représentative des immeubles détenus directement ou indirectement par la société.

186 000 foyers fiscaux

Comme chaque année, la DGFiP a dressé un bilan de la campagne de l’IFI de l’année précédente. Cette étude, publiée récemment, nous apprend notamment qu’en 2024, près de 186 000 foyers fiscaux ont adressé à l’administration fiscale une déclaration d’impôt sur la fortune immobilière (176 000 foyers en 2023) pour un montant total d’imposition d’environ 2,2 Md€, soit une hausse de 11 % par rapport à 2023. Les recettes d’IFI augmentent de façon continue depuis sa création, mais demeurent une composante marginale des recettes fiscales nettes de l’État (0,5 % en 2024), bien loin derrière d’autres impôts comme la TVA (38 %), l’impôt sur le revenu (16 %) ou l’impôt sur les sociétés (11 %).

Précision : l’IFI moyen payé par les foyers imposables s’élève à près de 10 900 € en 2024, contre 10 700 € en 2023 (+2 %).

Autre élément chiffré, le patrimoine immobilier net soumis à l’IFI, d’un montant total de 467 Md€, a crû de 8 % en 2024, en raison surtout de l’augmentation de 6 % du nombre de foyers imposables. L’IFI payé représente ainsi 0,5 % du patrimoine immobilier net déclaré. Étant précisé que le patrimoine immobilier net moyen des foyers à l’IFI s’élève à 2,5 M€ (+2 % par rapport à 2023).

À noter : les dons renseignés dans les déclarations de l’IFI, qui peuvent sous certaines conditions donner droit à une réduction d’impôt, ont augmenté de 6 % et atteignent 0,2 Md€. Une augmentation qui s’explique par une augmentation du nombre de donateurs plutôt que par celle du don moyen.

Par ailleurs, les revenus moyens des foyers fiscaux soumis à l’IFI sont supérieurs à ceux des autres foyers (281 000 €, contre 34 000 € respectivement pour l’impôt sur les revenus de 2023). Leur impôt sur le revenu représente 19 % de leurs revenus totaux nets (5 % pour les autres foyers).

Des redevables âgés de 70 ans en moyenne

Globalement, les foyers déclarant l’IFI sont en moyenne plus âgés que ceux déclarant seulement l’impôt sur le revenu (70 ans en moyenne pour l’IFI et 52 ans pour l’IR). Ils résident en majorité en Île-de-France, dans les grandes villes du territoire métropolitain ou à l’étranger. Plus un foyer imposé sur sa fortune immobilière a un patrimoine immobilier imposable élevé, moins sa résidence principale constitue une part importante de celui-ci. Par ailleurs, les revenus catégoriels des foyers déclarant l’IFI sont plus diversifiés que ceux des foyers fiscaux déclarant seulement leurs revenus. En particulier, les revenus issus des capitaux mobiliers et les plus-values constituent une part importante des revenus des foyers à l’IFI.


L’IFI en 2024, DGFiP Statistiques n° 33, avril 2025

Partager cet article

Posted on

Exploitants agricoles : plus que quelques jours pour déposer votre déclaration Pac

Comme chaque année à cette époque, les exploitants agricoles doivent procéder à leur déclaration de surface pour pouvoir bénéficier des différentes aides servies au titre de la politique agricole commune (aides découplées, aides couplées végétales, aides servies au titre des mesures agroenvironnementales et climatiques, indemnité compensatoire de handicap naturel, aide en faveur de l’agriculture biologique, aide à l’assurance récolte, écorégime). Une déclaration qui, on le rappelle, doit être obligatoirement souscrite en ligne sur le site Télépac.

Un certain nombre de nouveautés sont à signaler cette année, notamment la possibilité de continuer à déclarer en jachère, et non en prairie permanente, une parcelle qui est en jachère depuis plus de 5 ans si elle remplit certaines conditions et aussi de choisir entre deux options s’agissant de l’obligation de la BCAE 7 (rotation des cultures) de la conditionnalité.

En pratique, les télédéclarations peuvent être effectuées depuis le 1er avril dernier, la date butoir étant fixée au jeudi 15 mai 2025 à minuit. Sachant que, une fois déposé, le dossier pourra être modifié jusqu’au 20 septembre sans pénalité.

À noter : la date d’échéance pour la télédéclaration des aides bovines et des aides aux veaux sous la mère et aux veaux bio est également fixée au 15 mai 2025.

Remplir cette déclaration est un exercice souvent compliqué, qui peut nécessiter un accompagnement de la part d’un conseiller (direction départementale des territoires, chambre d’agriculture, par exemple). À ce titre, un numéro vert est mis à la disposition des exploitants pour toute question relative à leur déclaration : 0 800 221 371. Par ailleurs, toutes les notices explicatives 2025 sont disponibles sur Télépac.

Partager cet article

Posted on

Viticulture : autorisations de plantation de vignes nouvelles pour 2025

Dans l’objectif de répondre aux demandes de plantations nouvelles de vignes de variétés de raisin de cuve, la France met, chaque année, à la disposition des viticulteurs de nouvelles autorisations. Ainsi, au titre de la campagne 2025, des autorisations de plantations nouvelles de vignes peuvent être accordées aux viticulteurs à hauteur de 1 % de la superficie totale plantée en vignes au 31 juillet 2024, soit 7 894 hectares.

À ce titre, les conditions pour obtenir ces autorisations ont été récemment déterminées par un arrêté du ministre de l’Agriculture. Ce texte fixe également les limitations du nombre d’hectares disponibles au titre de la délivrance d’autorisations de plantations nouvelles pour chaque AOP, IGP et VSIG et pour chaque zone géographique.

Comment faire la demande ?

En pratique, les demandes d’autorisation de plantations nouvelles doivent être formulées sur le site de FranceAgriMer, via la téléprocédure Vitiplantation, le 15 mai 2025 au plus tard. Pour cela, il convient de :
– disposer d’un numéro SIRET (demande auprès de l’Insee) ;
– disposer d’un numéro CVI (casier viticole/EVV) auprès du service de la viticulture (Douanes) et demander le rattachement du parcellaire sur ce CVI ;
– créer un compte Vitiplantation sur le e-service de FranceAgriMer ;
– demander une autorisation de plantation sur Vitiplantation ;
– après délivrance de l’autorisation, planter la vigne avant péremption de l’autorisation ;
– après plantation, faire une déclaration de plantation sur le site PARCEL des Douanes en utilisant l’autorisation qui a été délivrée.

Les demandes d’autorisation de replantation et de replantation anticipée (plantation effectuée avant arrachage d’une autre parcelle de superficie équivalente) peuvent, quant à elles, être déposées toute l’année.

Quant aux autorisations issues de conversion de droits, elles ne peuvent plus être demandées depuis le 1er janvier 2023.

Rappel : les autorisations de plantations nouvelles, de replantation et de replantation anticipée sont valables pendant 3 ans à compter de leur délivrance.


Arrêté du 21 février 2025, JO du 28

Partager cet article

Posted on

Infirmiers : établissement des certificats de décès

Fin 2023, les pouvoirs publics avaient lancé une expérimentation permettant aux infirmiers libéraux volontaires, d’abord dans certains départements seulement, puis sur l’ensemble du territoire national, d’établir des certificats de décès. Cette mesure est aujourd’hui pérennisée grâce à la publication de plusieurs textes précisant ses modalités d’application.

Quels certificats de décès ?

Les infirmiers libéraux qui en expriment le souhait peuvent dorénavant établir des certificats de décès qui concernent des personnes majeures. Exception faite, notamment, des décès :
– survenus sur la voie publique ou dans un lieu ouvert au public ;
– dont le caractère violent est manifeste.

Précision : lorsqu’une personne décède à son domicile, l’infirmier qui établit le certificat de décès doit, s’il dispose de ses coordonnées, en informer son médecin traitant. Si le décès a lieu dans un établissement de santé, il en informe le médecin coordinateur ou le médecin responsable ainsi que le directeur de l’établissement.

Sous quelles conditions ?

La possibilité d’établir des certificats de décès concerne uniquement les infirmiers diplômés d’État depuis au moins 3 ans. Mais ce n’est pas tout, les infirmiers doivent également avoir suivi une formation spécifique comportant :
– une partie « enseignement obligatoire » d’une durée de 12 heures, dispensée en présentiel ou à distance, portant notamment sur l’examen clinique du processus mortel et sur la rédaction des documents annexes au certificat de décès ;
– une partie « additionnelle facultative » d’une durée de 3 heures, comportant en particulier une mise en pratique supervisée.

En pratique : une fois l’attestation de formation réceptionnée, le Conseil départemental de la profession vérifie que l’infirmier remplit toutes les conditions requises pour pouvoir établir des certificats de décès. Si tel est bien le cas, l’infirmier est inscrit sur la liste des professionnels autorisés à accomplir cette formalité.


Décret n° 2025-370 du 22 avril 2025, JO du 25

Décret n° 2025-371 du 22 avril 2025, JO du 25

Arrêté du 22 avril 2025, JO du 25

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×