Fil d’actus

Posted on

Licencier une salariée enceinte, c’est possible en cas de risques psychosociaux

En principe, il est interdit à l’employeur de licencier une salariée enceinte. Mais en principe seulement, car un licenciement peut tout de même être prononcé en cas d’impossibilité de maintenir le contrat de travail de la salariée pour un motif étranger à sa grossesse ou à son accouchement, comme l’illustre une affaire récente.

Rappel : le contrat de travail d’une salariée enceinte peut aussi être rompu en cas de faute grave non liée à la grossesse.

Risques psychosociaux graves – impossibilité de maintenir le contrat de travail

Une salariée, qui occupait le poste d’ingénieur, avait, après un arrêt de travail de 3 mois, été déclarée apte à réintégrer son poste par la médecine du travail. Pourtant, lors de son retour dans l’entreprise, son employeur l’avait dispensée d’activité professionnelle dans l’attente d’un rapport des représentants du personnel quant à l’existence de risques psychosociaux au sein de son équipe. Et, en effet, ce rapport, ainsi qu’un courrier émanant de l’inspecteur du travail, faisaient état de risques psychosociaux graves, en cas de retour de la salariée sur son poste de travail. Des risques qui pesaient aussi bien sur la salariée elle-même que sur ses collaborateurs.

Au vu de ses éléments, son employeur avait proposé à la salariée un poste équivalent dans un autre établissement. Celle-ci avait toutefois refusé cette proposition puis, lors d’un entretien préalable au licenciement, informé son employeur de sa grossesse. Ce dernier l’avait alors licenciée pour impossibilité de maintenir son contrat de travail. Un licenciement que la salariée avait contesté en justice.

Saisis du litige, les juges ont estimé que l’employeur, qui est tenu à une obligation de sécurité et de prévention des risques psychosociaux, avait, à bon escient, proposé à la salariée un autre poste de travail conforme à ses compétences professionnelles et à son niveau hiérarchique. Et qu’en raison du refus de la salariée d’accepter cette proposition, il s’était trouvé dans l’impossibilité de maintenir son contrat de travail pour un motif étranger à sa grossesse. Le licenciement était donc valable.
Cassation sociale, 27 mai 2025, n° 23-23549

Partager cet article

Posted on

Mieux comprendre les intelligences artificielles génératives

Dans le travail, les occasions d’utiliser l’Intelligence artificielle générative (IAg) sont nombreuses, qu’il s’agisse de rédiger un texte, de structurer des idées, de résumer un contenu, d’automatiser certaines tâches… Conçue à partir des travaux de l’équipe Flowers du Centre Inria de l’université de Bordeaux, la formation « Découvrir l’intelligence artificielle générative (IAg) » propose de mieux comprendre le fonctionnement des IAg, de savoir quand les mobiliser et surtout d’adopter les bons réflexes pour les utiliser en toute autonomie et avec discernement.

Une utilisation responsable de l’IA

S’appuyant sur des cas concrets, cette formation, d’une durée d’une heure et accessible en permanence, aborde notamment les principaux cas d’usage des IAg textuelles, les bonnes pratiques à suivre pour une utilisation responsable ou encore la rédaction d’un prompt efficace. Et prochainement, des ateliers de mise en pratique viendront compléter ce parcours pour approfondir les apprentissages et expérimenter les IAg dans des situations concrètes.

Pour en savoir plus : https://mentor.gouv.fr/

Partager cet article

Posted on

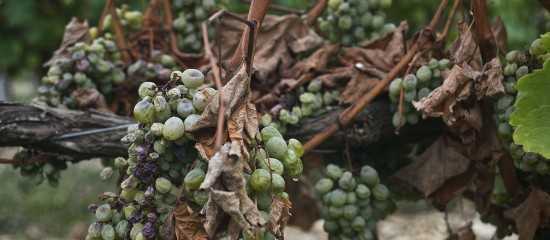
Viticulture : lutte contre la flavescence dorée de la vigne

La flavescence dorée est une maladie qui peut causer d’importants dommages aux vignes (pertes de rendement, dépérissement des plantes…) et qui, en l’absence de mesures de contrôle, peut se répandre très rapidement et affecter la majorité des ceps en quelques années.

Aussi, lorsque la présence de cicadelles (Scaphoideus titanus), insectes vecteurs de la flavescence dorée de la vigne, est identifiée dans l’une des zones délimitées par arrêté préfectoral, les viticulteurs ont l’obligation de traiter leurs vignes.

À ce titre, ils peuvent désormais utiliser sur des vignes en floraison, lorsque aucun produit autorisé n’est plus disponible, des produits phytopharmaceutiques n’ayant pas fait l’objet d’une autorisation de mise sur le marché.

En pratique, les produits doivent être appliqués dans les deux heures qui précèdent le coucher du soleil et dans les trois heures qui suivent.


Arrêté du 9 mai 2025, JO du 13

Partager cet article

Posted on

Le créancier d’une société peut-il demander la désignation d’un administrateur provisoire ?

Lorsqu’une société est confrontée à de graves difficultés qui l’empêchent de fonctionner normalement et qu’elle est exposée à un péril imminent, les associés peuvent demander en justice la nomination d’un administrateur provisoire qui sera chargé de gérer la société pendant quelque temps.

Mais un créancier de la société peut-il également formuler une telle demande ? La Cour de cassation vient de répondre clairement, et pour la première fois semble-t-il, à cette question : le créancier d’une société n’a pas qualité pour agir en justice afin de faire désigner un administrateur provisoire de celle-ci, quand bien même aurait-il un intérêt légitime à le faire.

Dans cette affaire, deux sociétés avaient accusé leur dirigeant commun d’avoir commis des détournements de fonds au profit d’une troisième société (une société par actions simplifiée) dont il était également le président et l’actionnaire majoritaire. Ces deux sociétés avaient poursuivi la SAS et le président et, en leur qualité de créancières de la SAS, avaient demandé en justice la désignation d’un administrateur chargé de gérer provisoirement la société. Mais les juges ont rejeté leur demande au motif qu’elles n’avaient pas qualité pour agir à cette fin.


Cassation commerciale, 7 mai 2025, n° 23-20471

Partager cet article

Posted on

Congé de paternité : un maintien de rémunération pour les salariés d’Alsace-Moselle

Le salarié qui devient père bénéficie d’un congé de paternité et d’accueil de l’enfant d’une durée de 25 jours calendaires (32 jours en cas de naissances multiples). À cette occasion, il peut percevoir des indemnités journalières de repos de la Sécurité sociale. Et, sauf dispositions plus favorables de la convention collective applicable à l’entreprise, l’employeur n’a pas à maintenir la rémunération du salarié pendant ce congé.

À noter : ce congé est également ouvert à la personne qui, quel que soit son sexe, vit en couple avec la mère (conjoint(e), concubin(e) ou partenaire de Pacs).

Cependant, la Cour de cassation vient de décider que le salarié travaillant en Alsace-Moselle a droit au maintien de sa rémunération pendant son congé de paternité.

Une cause personnelle indépendante de la volonté du salarié

Dans cette affaire, le salarié d’une association basée à Strasbourg n’avait pas été rémunéré par son employeur pendant son congé de paternité. Il avait alors saisi la justice afin d’obtenir un rappel de salaire.

Les juges ont fait droit à sa demande en application de la disposition locale applicable dans les départements de la Moselle, du Bas-Rhin et du Haut-Rhin selon laquelle le salarié « dont le contrat de travail est suspendu pour une cause personnelle indépendante de sa volonté et pour une durée relativement sans importance a droit au maintien de son salaire ». Une disposition intégrée à l’article L. 1226-23 du Code du travail.

En effet, pour les juges, le congé de paternité constitue bien une cause personnelle indépendante de la volonté du salarié. Une cause qui oblige donc l’employeur à maintenir sa rémunération.

Précision : plus généralement, constitue une cause personnelle indépendante de la volonté du salarié une absence exclusive de tout comportement fautif de sa part (garde d’un enfant malade, par exemple).


Cassation sociale, 27 mai 2025, n° 24-11388

Partager cet article

Posted on

Des simplifications pour le rescrit fiscal

Le rescrit permet aux contribuables, professionnels comme particuliers, de demander à l’administration de prendre position sur leur situation au regard d’un texte fiscal. Il s’agit ici du rescrit « général ». Dans ce cadre, la réponse apportée par l’administration l’engage. Autrement dit, elle ne pourra pas ultérieurement redresser l’imposition concernée sur la base d’une position contraire à celle qu’elle a initialement exprimée dans sa réponse.

Précision : cette garantie prend fin si votre situation a changé ou si le texte fiscal qui s’appliquait à votre situation a évolué.

Pour certaines opérations ou pour certains régimes (amortissements exceptionnels, crédit d’impôt recherche, qualification fiscale de l’activité professionnelle, zones franches urbaines, mécénat au profit des associations…), vous pouvez déposer une demande de rescrit « spécifique ». Principale différence avec le rescrit général, l’absence de réponse de l’administration dans le délai qui lui est imparti vaut accord tacite de sa part, alors que seule une réponse expresse l’engage dans le cadre du rescrit général.

Attention : s’il peut se révéler utile de sécuriser votre situation par le biais du rescrit fiscal, cette démarche peut toutefois attirer l’attention de l’administration sur votre dossier. Une réflexion, en amont, sur l’opportunité d’y recourir est donc indispensable.

Une procédure allégée

Pour les demandes de rescrit déposées depuis le 1er mai 2025, le formalisme applicable est allégé et unifié.

En premier lieu, vous n’êtes plus tenu d’établir vos demandes de rescrit spécifique selon le modèle fixé par arrêté ministériel. Comme pour le rescrit général, ces demandes peuvent donc être présentées sur papier libre.

Important : les demandes de rescrit doivent contenir les informations nécessaires à l’administration pour qu’elle puisse apprécier si les conditions requises par la loi pour bénéficier de l’avantage en cause sont ou non effectivement remplies.

En second lieu, vos demandes de rescrit spécifique ainsi que les éventuelles demandes de renseignements de l’administration et vos réponses ne doivent plus obligatoirement être envoyées par lettre recommandée avec accusé de réception. Vous devez toutefois être en mesure d’en justifier la réception par l’administration. Une exigence qui avait déjà été supprimée pour le rescrit général.

Rappel : les demandes de rescrit (général ou spécifique) peuvent être déposées en ligne dans votre espace sécurisé sur le site impots.gouv.fr.


Décret n° 2025-366 du 22 avril 2025, JO du 24

Partager cet article

Posted on

Avocats : exigibilité de la TVA sur des honoraires de résultat

Lorsqu’un avocat perçoit des honoraires de résultat après que son client a obtenu une provision accordée par le juge des référés du tribunal administratif, il doit payer la TVA sur ces honoraires dès leur encaissement. Et ce, quand bien même cette décision de première instance pourrait être remise en cause par la suite et que l’avocat serait donc amené à restituer la totalité ou une partie de ces honoraires.

C’est ce que les juges ont affirmé dans une affaire récente, ces derniers ayant estimé que les honoraires de résultat perçus après la décision du juge des référés ne pouvaient pas être considérés comme un acompte sur une prestation non encore totalement accomplie.

Précision : dans cette décision, les juges ont donné tort à l’avocat, lequel avait fait valoir que les honoraires de résultat qu’il avait perçus correspondaient à un acompte provisoire reçu en contrepartie d’une prestation incertaine et que la TVA sur cette somme n’était donc pas exigible. Car pour les juges, les honoraires de résultat perçus après le succès obtenu par son client devant le juge des référés constituaient, au contraire, la contrepartie d’une prestation précise et certaine, condition requise pour que la TVA soit exigible. Et le fait que l’avocat ait dû ensuite, en raison de la décision moins favorable rendue par la cour administrative d’appel, rembourser à son client une partie des honoraires initialement perçus, n’a pas été de nature à rendre incertaine sa prestation.


Conseil d’État, 17 mars 2025, n° 495469

Partager cet article

Posted on

Médico-social : communication des tarifs des Ehpad d’ici la fin du mois de juin

Les établissements d’hébergement pour personnes âgées dépendantes (Ehpad) doivent, tous les ans et au plus tard au 30 juin, transmettre à la Caisse nationale de solidarité pour l’autonomie (CNSA), via la plate-forme dédiée « Prix-ESMS » :
– les informations relatives à leur capacité d’hébergement, permanent et temporaire ;
– tous les prix correspondant aux prestations minimales liées à l’hébergement pratiqués pour chacune des catégories de chambres proposées (TTC, par personne et par jour) ;
– les tarifs liés à la dépendance (GIR 1-2, 3-4 et 5-6).

Rappel : les Ehpad doivent fixer un tarif global pour un socle de prestations minimales liées à l’hébergement. Ces prestations comprennent l’administration générale (gestion administrative, élaboration du contrat de séjour…), l’accueil hôtelier (mise à disposition d’une chambre et de locaux collectifs, accès à une salle de bain, chauffage, entretien des locaux, accès aux moyens de communication, y compris internet, dans les chambres…), la restauration, le blanchissage (fourniture et entretien du linge de lit et de toilette, marquage et entretien du linge personnel des résidents…) et l’animation de la vie sociale.

Les Ehpad doivent également communiquer :
– la composition du plateau technique, c’est-à-dire les équipements dont ils disposent comme la balnéothérapie, une salle de stimulation sensorielle, des salles équipées de kinésithérapie ou psychomotricité, des salles d’ateliers pédagogiques, une pharmacie à usage intérieur ;
– le profil des chambres : nombre de chambres individuelles, de chambres doubles et de chambres supérieures à deux lits, installées au 31 décembre de l’année précédente ;
– le nombre de places habilitées à l’aide sociale à l’hébergement au 31 décembre de l’année précédente ;
– la présence d’un infirmier de nuit et d’un médecin coordonnateur ;
– le partenariat avec un dispositif d’appui à la coordination des parcours de santé : conventionnements réalisés par l’Ehpad avec un ou plusieurs dispositifs d’appui à la coordination des parcours de santé, qui viennent en appui aux professionnels de santé, sociaux et médico-sociaux faisant face à des situations complexes.

À savoir : toutes ces informations sont publiées sur le site www.pour-les-personnes-agees.gouv.fr.

Partager cet article

Posted on

Environ 10 millions de Français sont bénévoles dans une association

Selon la dernière enquête de Recherches & Solidarités sur le bénévolat, un cinquième des Français donne de leur temps dans des associations en 2025, soit environ 10 millions de personnes.

Quel bénévolat ?

Si 21 % des Français font du bénévolat dans les associations tout au long de l’année, seuls 11 % interviennent chaque semaine (soit quelques heures, soit un jour ou plus par semaine). Un chiffre qui est néanmoins en progression de 2 points par rapport à l’année dernière (9 %).

Environ 20 % des Français âgés de 15 à 64 ans donnent de leurs temps dans des associations tout au long de l’année. Un pourcentage qui monte à 25 % à partir de 65 ans.

Une fracture associative

Comme les années précédentes, Recherches & Solidarités déplore une « fracture associative » : les personnes les moins diplômées adhèrent moins dans des associations et effectuent peu de bénévolat.

Ainsi, si plus de la moitié (57 %) des personnes titulaires d’un diplôme supérieur à Bac + 2 sont membres d’une association, seules 32 % de celles sans diplôme ou ayant un certificat d’études, le brevet des collèges ou un CAP-BEP le sont.

Et si 29 % des Français titulaires d’un diplôme supérieur à Bac + 2 sont bénévoles, seules 16 % des personnes sans diplôme ou ayant un certificat d’études, le brevet des collèges ou un CAP-BEP le sont.

Il est toutefois intéressant de noter que dès lors que les personnes ayant moins de diplômes adhèrent à une association, elles consacrent plus de temps au bénévolat chaque semaine (16 % un jour par semaine) que les personnes les plus diplômées (10 % un jour par semaine).


Recherches & Solidarités, « La France bénévole 2025 », 20e édition, mai 2025

Partager cet article

Posted on

Décès d’un exploitant agricole : option pour l’assiette forfaitaire de cotisations

La personne qui, à la suite du décès de son conjoint ou de son partenaire de Pacs, reprend l’exploitation agricole familiale peut demander que ses contributions et cotisations sociales personnelles soient calculées sur une assiette forfaitaire.

Pour bénéficier de ce dispositif en 2025, lorsque le décès est survenu en 2024, le conjoint repreneur doit le demander à sa caisse de Mutualité sociale agricole (MSA) via le formulaire dédié avant le 30 juin 2025.

Dans cette hypothèse, les cotisations sociales personnelles qu’il devra régler en 2025 seront calculées provisoirement sur un montant forfaitaire. Ce dernier correspondant, par exemple, à 600 fois le Smic horaire brut, soit à 7 128 € pour la cotisation maladie-maternité (Amexa), ou à 1 820 fois le Smic horaire brut, soit à 21 622 € pour la retraite complémentaire obligatoire.

Ces cotisations et contributions sociales feront ensuite l’objet d’une régularisation dès lors que les revenus professionnels définitifs du conjoint repreneur seront connus de la MSA.

Précision : à défaut d’option pour l’application d’une assiette forfaitaire, les cotisations sociales personnelles du conjoint repreneur sont, en principe, calculées sur la base de la totalité des revenus professionnels agricoles du foyer fiscal.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×