Dossiers

Posted on

Un gestionnaire de mots de passe : pourquoi faire ?

À titre privé et professionnel, nous nous trouvons dans l’obligation de gérer plusieurs dizaines de mots de passe. Un défi impossible à relever lorsque l’on souhaite respecter les principes de sécurité qui prévalent en matière de conception, mais également d’administration de ces clés numériques. Raison pour laquelle il est conseillé de recourir aux services des gestionnaires de mots de passe. Présentation.

Plus qu’un coffre-fort

Un gestionnaire de mot de passe est un logiciel administrant une base de données sécurisée. Il a pour principale mission de stocker vos identifiants et tous les mots de passe associés et de vous permettre de vous connecter automatiquement sur chacun des sites sécurisés auxquels vous êtes abonné. Ces programmes peuvent être présents sur le disque dur de votre ordinateur ou sur la mémoire de votre smartphone, mais également en ligne (cloud), ce qui présente l’avantage d’en permettre l’accès à partir de n’importe quelle machine. Ces outils sont, le plus souvent, utilisables à partir d’un ordinateur, mais également d’une tablette ou d’un smartphone.

Tous les gestionnaires de mots de passe utilisent des systèmes d’encodage très puissants pour interdire l’accès aux données qu’ils abritent. Par ailleurs, certains de ces logiciels proposent également des systèmes anti-intrusion commandant l’effacement de l’ensemble des identifiants et mot de passe au-delà d’un certain nombre de tentatives infructueuses d’ouverture. D’autres offrent aussi des claviers virtuels pour saisir les mots de passe à l’abri des « keyloggers » (logiciel espion enregistrant les frappes du clavier). D’autres, enfin, intègrent un générateur de mots de passe robuste et un système permettant d’administrer leur durée de vie et de mesurer leur fiabilité. La création et le changement des mots de passe peut ainsi être « délégué » à cet outil.

Quel gestionnaire de mot de passe ?

Il existe des dizaines de gestionnaires de mots de passe. Le plus souvent, ces outils sont téléchargeables sur le site de leur éditeur sur les plates-formes proposant des utilitaires pour ordinateurs (Clubic, 01Net, Les Numériques, Comment ça marche ?…) et pour smartphones (Apple Store, Google Play…). Les plus connus sont Dashlane, Proton Pass et NordPass, Bitwarden et KeePass. Les premiers sont payants (du moins en version non limitée – il faut compter entre 20 et 50 € par an) et le dernier est gratuit. KeePass est, en effet, un logiciel open source (mis à jour par une communauté d’informaticiens très active) qui, en outre, présente l’avantage d’être certifié par l’Agence nationale de la sécurité des systèmes d’information (Anssi). Seul regret, KeePass souffre d’une interface très rustique comme beaucoup de logiciels open source.

Un mot de passe incassable pour le gestionnaire

Le gestionnaire se charge d’administrer tous vos mots de passe. Il vous revient, en revanche, de protéger l’accès à sa base de données. Vous pouvez, si votre smartphone ou votre ordinateur le permet, utiliser une serrure biométrique (lecteur d’empreinte digitale, par exemple) ou un mot de passe. Ce dernier devra, bien entendu, être à la fois très robuste, mais aussi assez simple à retenir. Pour parvenir à concevoir de tels mots de passe, la CNIL donne quelques conseils sur son site et précise :
– qu’ils doivent être complexes (12 signes minimum et composés de différents types de signes : majuscules, minuscules, caractères spéciaux, signes de ponctuation…) ;
– qu’ils doivent être impossibles à deviner (n’avoir aucun sens, ne contenir aucune information personnelle comme une date de naissance ou encore le prénom d’un enfant) ;
– que le même mot de passe ne doit pas servir à sécuriser plusieurs comptes afin d’éviter des « piratages en cascade » ;
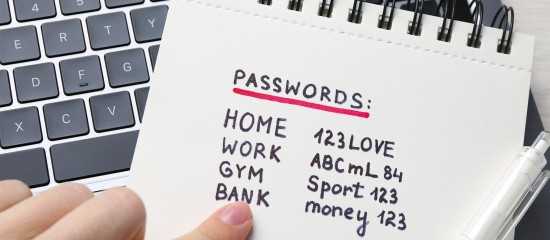
– qu’il ne faut pas les noter en clair sur un Post-it ou dans un fichier enregistré sur un ordinateur ou un smartphone ;
– qu’ils doivent être régulièrement changés. Plus le site qu’il protège est sensible, plus le rythme de changement doit être soutenu (dans tous les cas, au moins une fois par an).

Pour ne pas les oublier
La CNIL conseille d’adopter la méthode de la première lettre de chaque mot. Cette dernière permettant de se souvenir d’une phase simple qui donne un mot de passe complexe. « Il était une fois en Amérique et les 12 salopards sont mes films préférés. » donnant : « IéufeAel12ssmfp. ». Un générateur de mots de passe basé sur l’utilisation de la première lettre de chaque mot utilisé dans une phrase est, d’ailleurs, mis à disposition sur le site de la Commission.
Partager cet article

Posted on

Hausse des prélèvements sociaux sur les revenus du capital

Récemment adoptée, la loi de financement de la Sécurité sociale pour 2026 instaure une contribution, appelée « contribution financière pour l’autonomie », qui s’applique à certains revenus. Une contribution qui a pour objectif de financer la suspension de la réforme des retraites. Présentation.

Les produits concernés

Le taux de cette contribution, fixé à 1,4 %, vient s’ajouter à la contribution sociale généralisée (CSG) et frappe certains revenus du capital et du patrimoine.

À noter : cette contribution financière pour l’autonomie porte ainsi le total des prélèvements sociaux de 17,2 à 18,6 %.

Sont notamment concernés certaines prestations du Plan d’épargne retraite (PER), les plus-values et les gains des plans d’épargne en actions (PEA), des comptes-titres, des plans d’épargne entreprise (PEE), des comptes à terme, des comptes rémunérés et des livrets bancaires fiscalisés. En sont exclus les revenus fonciers, les plus-values immobilières ainsi que les gains issus des contrats d’assurance-vie et de capitalisation, des plans et des contrats d’épargne logement (PEL et CEL) et des plans d’épargne populaire (PEP).

La date d’application

La contribution financière pour l’autonomie s’applique à compter de l’imposition des revenus de l’année 2025 sur les revenus du patrimoine et à compter de celle des revenus de 2026 sur les revenus de placement.

Le taux du PFU
En raison de la hausse de la CSG, le prélèvement forfaitaire unique est fixé à 12,8 % au titre de l’impôt sur le revenu auquel s’ajoutent les prélèvements sociaux au taux de 17,2 ou 18,6 % selon la nature des revenus, soit une imposition globale de 30 ou 31,4 %.

Application des taux de CSG
Les prélèvements sociaux sont composés de la contribution sociale généralisée (CSG) au taux de 9,2 %, de la contribution au remboursement de la dette sociale (CRDS) au taux de 0,5 % et d’un prélèvement de solidarité au taux de 7,5 %, soit un total de 17,2 %.
Sont soumis à la CSG au taux de 10,6 % (9,2 % + 1,4 %) Restent soumis à la CSG au taux de 9,2 %
– dividendes et distributions assimilées (actions…) ;
– produits de placement à revenu fixe (obligations, comptes à terme, livrets fiscalisés…) ;
– plus-values de cession de titres et d’actifs numériques (crypto, NFT) ;
– prestations des PER*.
– revenus fonciers ;
– plus-values immobilières ;
– intérêts et primes des CEL et des PEL* ;
– produits des contrats d’assurance-vie et de capitalisation ;
– produits, rentes viagères et primes des PEP.
* Sous conditions.


Loi n° 2025-1403 du 30 décembre 2025, JO du 31

Partager cet article

Posted on

Comment gérer les congés payés de vos salariés ?

Calculer les droits à congés payés

Chaque salarié acquiert 2,5 jours ouvrables de congés payés par mois de travail effectif.

Période d’acquisition des congés payés

Les droits à congés payés des salariés sont acquis pendant une période, dite « de référence », fixée, par le Code du travail, du 1er juin au 31 mai de l’année suivante. Ainsi, c’est au 31 mai 2026 (pour la période de référence s’étendant du 1er juin 2025 au 31 mai 2026) que vous pourrez calculer définitivement le nombre de jours de congés payés acquis par vos salariés.

Toutefois, un accord d’entreprise (ou d’établissement) ou, à défaut, votre convention collective peut prévoir une période de référence différente, par exemple, du 1er janvier au 31 décembre, soit du 1er janvier au 31 décembre 2025 pour les congés à prendre en 2026. Par ailleurs, si votre entreprise est affiliée à une caisse de congés payés (secteur du bâtiment et des travaux publics, du spectacle…), la période de référence applicable s’étend obligatoirement du 1er avril au 31 mars, soit du 1er avril 2025 au 31 mars 2026.

Nombre de jours de congés acquis

Pendant cette période de référence, chaque salarié acquiert 2,5 jours ouvrables de congés payés par mois de travail effectif. Et ce, quelles que soient sa durée de travail (temps partiel ou temps complet), la nature de son contrat de travail (à durée déterminée ou indéterminée) et son ancienneté dans l’entreprise.

Ainsi, un salarié qui travaille du 1er juin 2025 au 31 mai 2026 obtient l’équivalent de 5 semaines de congés, soit 30 jours ouvrables. Sachant qu’un accord d’entreprise (ou d’établissement) ou, en l’absence d’un tel accord, votre convention collective peut prévoir des jours de congés payés supplémentaires, par exemple, pour valoriser l’ancienneté.

À noter : les jours ouvrables sont tous les jours de la semaine, hormis le jour de repos hebdomadaire (généralement le dimanche) et les jours fériés légaux non travaillés dans l’entreprise. L’employeur peut comptabiliser les congés payés en jours ouvrés, ce qui correspond aux jours travaillés dans l’entreprise (généralement du lundi au vendredi). Dans ce cas, les salariés acquièrent 25 jours ouvrés de congés payés par an.

Pour des raisons de simplicité, un mois de travail effectif correspond à 4 semaines. Aussi, les absences de courte durée du salarié n’ont pas d’effet sur l’acquisition de ses congés payés.

Absences prises en compte

Le Code du travail et les tribunaux assimilent certaines absences des salariés à du temps de travail effectif. Celles-ci doivent donc être prises en compte dans le calcul de leurs congés payés. Il en est ainsi notamment des congés d’adoption, de maternité, de paternité et d’accueil de l’enfant, du congé supplémentaire de naissance, de nombreux congés de formation (congé de validation des acquis de l’expérience, par exemple), des congés payés de l’année précédente ou encore des heures non travaillées par les salariés placés en activité partielle. Et pendant leurs arrêts de travail, les salariés continuent aussi d’acquérir des congés payés à raison de :
– 2 jours ouvrables par mois (soit 4 semaines pour une absence d’un an) en cas d’accident ou de maladie d’origine non professionnelle ;
– 2,5 jours ouvrables par mois (soit 5 semaines pour une absence d’un an) en cas d’accident ou de maladie d’origine professionnelle.

Précision : la période d’essai du salarié et le préavis qui précède la rupture de son contrat de travail (sauf si le salarié a demandé à être dispensé d’effectuer ce préavis) sont également pris en considération dans le calcul de ses congés payés.

Organiser les départs en congés payés

Les salariés doivent obligatoirement bénéficier de leur congé principal entre le 1er mai et le 31 octobre.

Période de prise des congés

Sauf si elle est déterminée par un accord d’entreprise (ou d’établissement) ou, à défaut, par votre convention collective, il vous revient de fixer la période au cours de laquelle les congés d’été (le congé principal) seront pris, après avoir consulté, le cas échéant, votre comité social et économique (CSE). Sachant que, dans tous les cas, cette période doit au moins s’étendre du 1er mai au 31 octobre, soit pour les prochains congés payés de vos salariés, du 1er mai au 31 octobre 2026. Et vos salariés doivent être informés de la période de prise des congés au moins 2 mois avant son ouverture.

À savoir : vous pouvez faire le choix de fermer votre entreprise pendant une partie de l’été et, en conséquence, imposer à vos salariés de prendre leurs congés payés à ce moment-là. Dans ce cas, vous devez prendre soin de consulter préalablement votre CSE.

Les salariés bénéficient d’un congé principal qui, en principe, ne peut excéder 24 jours ouvrables consécutifs (soit 4 semaines consécutives). Ce qui impose donc, en pratique, de séparer ce congé principal des 6 jours ouvrables restants qui constituent la fameuse 5e semaine de congés payés.

Et soyez vigilant, car vos salariés devront avoir pris l’ensemble de leurs congés payés au plus tard le 30 avril 2027 (avec, toutefois, une tolérance jusqu’au 31 mai 2027 prévue par certaines conventions collectives ou par des usages).

Exception : les jours de congés payés que vos salariés ont acquis mais qu’ils n’ont pas été en mesure de poser dans les temps en raison d’un ou plusieurs arrêts de travail doivent être reportés sur une période de 15 mois maximum (sauf accord d’entreprise, accord de branche ou convention de branche plus favorable). C’est pourquoi vous devez, dans le mois qui suit leur retour dans l’entreprise, les informer (au moyen du bulletin de paie, par exemple) du nombre de jours de congés dont ils disposent et de la date jusqu’à laquelle ils peuvent en bénéficier.

Fractionnement du congé

Pour des raisons pratiques, vous pouvez, avec l’accord de votre salarié, fractionner son congé principal de 24 jours ouvrables. Mais sans pouvoir le réduire à moins de 12 jours ouvrables consécutifs.

Précision : l’accord du salarié n’est pas requis lorsque le congé coïncide avec la fermeture de l’entreprise.

Ce congé d’au moins 12 jours ouvrables doit être attribué entre le 1er mai et le 31 octobre 2026. Quant aux jours restants du congé principal, ils peuvent être accordés, en une ou plusieurs fois, en dehors de cette période. Le salarié a alors droit à des congés supplémentaires (dits « jours de fractionnement ») :
– 1 jour ouvrable pour 3, 4 ou 5 jours du congé principal pris entre le 1er novembre 2026 et le 30 avril 2027 ;
– 2 jours ouvrables pour 6 jours ou plus du congé principal pris durant cette période.

Important : là encore, un accord d’entreprise (ou d’établissement) ou, en l’absence d’un tel accord, votre convention collective peut fixer la période durant laquelle le congé d’au moins 12 jours ouvrables est attribué ainsi que les règles liées aux jours de fractionnement.

Calendrier des départs en congé

L’ordre des départs en congé est fixé, en priorité, par un accord d’entreprise (ou d’établissement) ou, à défaut, par votre convention collective. Si ce n’est pas le cas, vous devez, après avis de votre CSE, établir le planning des congés de vos salariés en fonction de leur situation familiale, de leur ancienneté dans l’entreprise et de leurs activités éventuelles auprès d’autres employeurs.

À noter : lorsque 2 de vos salariés sont mariés ou pacsés ensemble, ils ont droit à un congé simultané.

Vos salariés doivent être informés, par affichage, courrier ou note de service de l’ordre des départs en congé au moins un mois à l’avance. Et, sauf accord de vos salariés ou circonstances exceptionnelles (remplacement d’un salarié brusquement décédé, par exemple), vous ne pouvez modifier ces dates moins d’un mois avant le départ en congés de vos employés (un délai différent pouvant être fixé par un accord d’entreprise ou votre convention collective).

Attention : les salariés ont droit au report des jours de congés payés qui coïncident avec un arrêt de travail, que cet arrêt ait débuté avant ou pendant leurs congés.

Rémunérer les congés payés

L’indemnité de congés payés réglée au salarié est égale à 1/10e de sa rémunération sans pouvoir être inférieure au montant du salaire qu’il aurait perçu s’il avait travaillé.

Le calcul de l’indemnité due aux salariés pendant leurs congés payés peut s’effectuer selon deux modalités. Étant précisé que vous devez appliquer pour chaque salarié celle qui lui est la plus favorable.

À noter : si vous adhérez à une caisse de congés payés, il appartient à celle-ci de verser l’indemnité de congés payés à vos salariés.

Ainsi, l’indemnité versée peut être égale soit à 1/10e de sa rémunération brute totale perçue au cours de la période de référence (généralement du 1er juin 2025 au 31 mai 2026), soit au montant de la rémunération que le salarié aurait perçue s’il avait continué à travailler (règle dite du « maintien de salaire »). La première modalité sera privilégiée notamment pour un salarié ayant récemment subi une baisse de rémunération (en raison de son passage à temps partiel, par exemple).

Quant aux jours de congés payés acquis, mais non pris par les salariés à la date de la rupture de leur contrat de travail, ils doivent donner lieu à une indemnité compensatrice. Celle-ci est due quel que soit le motif de la rupture, y compris en cas de licenciement pour faute grave. Son calcul étant identique à celui de l’indemnité réglée aux salariés durant leurs congés payés.

Précision : si vous adhérez à une caisse de congés payés, vous devez, lorsqu’un salarié part en congé ou quitte l’entreprise, lui remettre un certificat justifiant de ses droits à congés. Vous n’avez pas à lui régler d’indemnité compensatrice de congés payés.

Partager cet article

Posted on

Zoom sur les pénalités de retard

L’obligation de prévoir des pénalités de retard

Les entreprises sont tenues de prévoir des pénalités de retard dans leurs conditions générales de vente et de les indiquer dans leurs factures.

La loi (article L. 441-10, II du Code de commerce) impose aux entreprises de prévoir des pénalités de retard à l’encontre de leurs clients professionnels. Les modalités d’application et le taux de ces pénalités devant être précisés dans leurs conditions générales de vente (CGV). Les factures doivent également mentionner le taux des pénalités de retard.

Attention : faute d’avoir prévu des pénalités de retard dans ses CGV, une entreprise est passible (théoriquement) d’une amende administrative pouvant atteindre 75 000 € pour une personne physique et 2 M€ s’il s’agit d’une société ! Et l’absence de mention du taux des pénalités de retard dans les factures peut, là encore, être sanctionnée par une amende administrative de 75 000 € pour une personne physique et de 375 000 € pour une société.

Les entreprises sont libres de fixer le taux des pénalités de retard. Seule obligation, ce taux ne peut pas être inférieur à 3 fois le taux d’intérêt légal, soit à 7,86 % pour le premier semestre 2026 (2,62 % x 3). Un taux faible que les entreprises n’ont pas intérêt à retenir car il n’est pas très dissuasif pour leurs clients.

En pratique, elles ont donc intérêt à choisir un taux relativement élevé (par exemple 15 % ou 20 %) de façon à inciter leurs clients à payer leurs factures dans les délais.

À noter : tout retard de paiement donne lieu, en plus des pénalités de retard, au versement d’une indemnité forfaitaire de 40 € pour frais de recouvrement. Une indemnité qui doit également être mentionnée dans les CGV et sur les factures. Sachant que lorsque les frais de recouvrement sont supérieurs à 40 €, le créancier peut demander, sur justifications, une indemnisation complémentaire. L’indemnité forfaitaire et l’indemnité complémentaire ne peuvent pas être réclamées au débiteur qui fait l’objet d’une procédure de sauvegarde, de redressement ou de liquidation judiciaire.

L’exigibilité des pénalités de retard

Les pénalités de retard sont dues de plein droit sans qu’un rappel soit nécessaire.

Les pénalités de retard sont exigibles à compter du jour qui suit la date de règlement indiquée sur la facture, sans qu’un rappel soit nécessaire.

En cas de retard de paiement, un fournisseur n’a donc pas besoin d’adresser une mise en demeure à son client pour faire courir les pénalités de retard car celles-ci courent automatiquement dès le jour suivant la date de règlement mentionnée sur la facture ou, à défaut de mention d’une date de règlement sur la facture, dès le 31e jour suivant la date de réception de la marchandise ou d’exécution de la prestation.

Rappel : le délai convenu entre les parties pour régler les sommes dues ne peut dépasser 60 jours à compter de la date d’émission de la facture. Par dérogation, un délai maximal de 45 jours fin de mois à compter de la date d’émission de la facture peut être convenu entre les parties, sous réserve que ce délai soit expressément stipulé par contrat et qu’il ne constitue pas un abus manifeste à l’égard du créancier. Le règlement devant intervenir au plus tard dans les 30 jours suivant la date de réception des marchandises ou de l’exécution de la prestation lorsque la facture ne prévoit pas de délai de paiement.

À ce titre, les tribunaux considèrent que les pénalités de retard sont dues de plein droit sans même qu’elles aient été prévues dans les conditions générales des contrats. Un fournisseur impayé peut donc demander et obtenir des pénalités de retard même s’il a oublié de les prévoir dans ses CGV. Dans ce cas, le taux des pénalités de retard qui s’applique est le taux de refinancement de la Banque centrale européenne (taux « refi ») majoré de 10 points, soit 12,15 % jusqu’au 30 juin 2026, le taux de refinancement de la BCE étant de 12,15 % au 1er janvier 2026.

Précision : le taux refi à appliquer pendant le premier semestre de l’année est celui en vigueur au 1er janvier de l’année considérée et le taux à appliquer pendant le second semestre est celui en vigueur au 1er juillet de l’année considérée.

Cette solution peut être transposée à l’hypothèse où le fournisseur n’a pas établi de conditions générales de vente. Il faut rappeler, en effet, que si la loi réglemente le contenu des conditions générales de vente et oblige les entreprises à les communiquer à tout acheteur de produits ou tout demandeur de prestations de services qui leur en fait la demande dans le cadre de leur activité professionnelle, elle ne les oblige pas, en revanche, à établir des conditions générales de vente.

Bien entendu, une entreprise n’est pas obligée de réclamer de pénalités de retard à ses clients.

Le calcul des pénalités de retard

Les pénalités de retard sont calculées sur le prix TTC figurant sur la facture.

L’assiette des pénalités de retard est constituée des sommes dues par l’acheteur. Les pénalités de retard doivent donc être calculées sur la base du prix toutes taxes comprises figurant sur la facture et non sur celle du prix hors taxes. Elles cessent d’être dues le jour où les sommes sont portées sur le compte du créancier, la loi prévoyant que « le règlement de la facture est réputé réalisé à la date à laquelle les fonds sont mis, par le client, à la disposition du bénéficiaire ou de son subrogé ».

Le montant des pénalités de retard est calculé au prorata du nombre de jours de retard de paiement.

Illustration : soit une facture relative à la fourniture de marchandises d’un montant de 15 000 € TTC émise le 15 février 2026 et payable au plus tard le 15 mai 2026. Le taux des pénalités de retard mentionné sur la facture est de 15 %. Le client ne règle sa facture que le 15 juin 2026, soit 30 jours après l’échéance prévue. Le vendeur est en droit de lui réclamer des pénalités de retard pour la période courant du 16 mai au 15 juin 2026. Le montant de ces pénalités est alors de : [(15 000 € x 15 %) x (30 / 365)] = 184,93 €.

Partager cet article

Posted on

Sociétés agricoles : quels liens avec le foncier ?

Les biens dont les associés sont propriétaires

Plusieus possibilités sont à la disposition d’un exploitant agricole pour établir un lien juridique entre les biens fonciers qu’il possède et la société à laquelle il adhère ou qu’il constitue. Il peut, en particulier, soit lui faire un apport, soit lui consentir un bail.

L’apport du foncier

Première formule possible : l’agriculteur qui intègre une société peut lui transmettre les terres et/ou les bâtiments qu’il possède en lui consentant un apport en propriété. La société devient alors propriétaire du bien et peut donc en user à sa guise sans avoir à rendre de comptes à l’associé apporteur. Et l’opération présente d’autres avantages. Ainsi, s’agissant des bâtiments, la société pourra continuer à les amortir ; en revanche, elle devra supporter le coût des travaux d’entretien. Quant à la propriété des terres, elle permettra à la société de devenir également propriétaire, par voie d’accession, des éventuelles constructions qui y seront érigées par la suite.

De son côté, en contrepartie de son apport, l’associé reçoit des parts sociales à hauteur de la valeur des biens considérés. Ce qui pose d’ailleurs la délicate question de leur évaluation…

D’un point de vue fiscal, l’apport en propriété donne lieu au versement par la société de droits d’enregistrement et peut faire naître une imposition au titre des plus-values à la charge de l’associé.

Autre inconvénient, et non des moindres, l’opération est susceptible d’être soumise au droit de préemption de la Safer. Si cette dernière décide de faire usage de cette prérogative, la société sera alors privée d’un bien qu’elle espérait exploiter et l’agriculteur verra son projet d’adhésion à la société anéanti.

À noter : plutôt que la propriété, l’associé peut préférer n’apporter à la société que la simple jouissance des terres dont il est propriétaire. Ce qui permet à cette dernière de pouvoir les exploiter pendant la durée prévue et à l’associé apporteur d’en demeurer propriétaire. Avantage de l’opération : elle échappe (en principe) au statut du fermage. Inconvénient : ce droit d’usage ne peut être concédé que pour une durée limitée.

La conclusion d’un bail rural

Plutôt qu’un apport, l’associé peut transférer à la société le droit d’exploiter ses terres. Un transfert qui, s’il peut être réalisé à titre gratuit, intervient, dans la très grande majorité des cas, à titre onéreux. Il s’agit alors ni plus ni moins que d’un bail rural, en principe soumis au statut du fermage. Intérêt d’un tel bail pour la société : elle a l’assurance de pouvoir jouir du bien loué pendant au moins 9 ans. En outre, elle bénéficie d’un droit au renouvellement et d’un droit de préemption. Plus généralement, elle peut exercer toutes les prérogatives inhérentes à sa qualité de locataire : changement de mode de culture, réalisation d’améliorations foncières et culturales, etc… Et en fin de bail, elle aura droit, le cas échéant, à une indemnité au titre des améliorations qu’elle aura apportées au fonds loué. En contrepartie, la société a l’obligation de cultiver et d’entretenir les parcelles, de procéder aux réparations des bâtiments et, bien entendu, de payer le fermage à l’associé bailleur.

De son côté, ce dernier est tenu aux obligations qui incombent à tout bailleur (effectuer les grosses réparations, acquitter les impôts fonciers…). Et attention, s’il se retire de la société (hormis s’il exerce son droit de reprise), il ne retrouvera pas la jouissance de ses terres, sauf accord des associés. Car le bail continuera au profit de la société.

Bon à savoir : la loi autorise la conclusion d’un bail qui n’est pas soumis au statut du fermage à condition que l’associé « participe effectivement » à l’exploitation des biens loués au sein de la société. Une formule souvent utilisée dans le cadre d’un Gaec, société dans laquelle tous les associés sont exploitants, et qui permet à l’associé bailleur d’échapper aux contraintes du bail statutaire.

À noter : l’exploitant peut aussi mettre gratuitement les terres qu’il possède à la disposition de la société. On parle alors de « prêt à usage ». Le contrat doit indiquer l’usage pour lequel le bien est prêté et le moment auquel il devra être restitué à son propriétaire. Toutefois, en pratique, cette formule est peu utilisée, l’associé n’en retirant aucun avantage tout en demeurant tenu au paiement des charges foncières.

Les biens dont les associés sont locataires

Lorsqu’ils sont locataires, les associés ne peuvent transmettre à la société qu’un simple droit de jouissance. Là aussi, plusieurs formules sont possibles, les associés pouvant céder leur bail à la société ou bien lui consentir une simple mise à disposition.

La cession du bail

Un exploitant locataire a la faculté de céder son bail à une société civile d’exploitation agricole (SCEA, EARL) ou à un groupement d’exploitants (Gaec) ou de propriétaires (GFA). Mais attention, cette opération ne peut être effectuée qu’avec l’accord préalable du propriétaire. À défaut, la cession du bail est impossible et l’associé n’a alors d’autre choix que de recourir à un autre procédé.

Attention : la cession du bail rural à une société ne peut être opérée qu’avec « l’agrément personnel » du bailleur. Toute possibilité de demander au juge l’autorisation de procéder à la cession du bail en cas de refus du bailleur est donc exclue. En pratique, il est nécessaire que ce dernier intervienne à l’acte constatant la cession du bail. Toutefois, les tribunaux admettent parfois un accord tacite du bailleur pouvant résulter, par exemple, de son comportement.

L’apport entraîne le transfert du bail au profit de la société, celle-ci devenant donc locataire en lieu et place de l’associé cédant, avec toutes les conséquences qui en résultent (droits et obligations découlant du statut du fermage). Ce dernier n’est donc plus tenu aux obligations du bail, sauf si une clause de solidarité est prévue, dans l’acte d’apport, entre lui et la société. Le bail étant dépourvu de valeur patrimoniale, l’associé ne peut recevoir de parts sociales, ni aucune rémunération en contrepartie de la cession. En revanche, les améliorations (ouvrages, constructions, plantations) qu’il a réalisées sur le fonds et qu’il apporte à la société donnent lieu, quant à elles, à l’attribution de parts sociales. La société devenant alors créancière du bailleur au titre de l’indemnité due en fin de bail pour ces améliorations.

La mise à disposition des biens loués

Très souvent, les associés locataires préfèrent mettre les biens loués à la disposition de la société plutôt que de lui apporter leur bail. Dans ce cas de figure, la société ne devient pas locataire, l’associé demeurant seul titulaire du bail. Elle est simplement autorisée, en vertu d’une convention conclue avec le fermier, à mettre en valeur les terres dont ce dernier détient la jouissance en vertu de son bail.

Mais attention, cette opération n’est juridquement valable que si l’associé locataire participe à l’exploitation des biens mis à la disposition de la société.

Différence majeure avec la cession du bail, la mise à disposition − à condition qu’elle s’opère au profit d’une société « à objet principalement agricole » détenue majoritairement par des personnes physiques − ne requiert pas l’accord, mais une simple information du bailleur dans les deux mois qui suivent sa réalisation. Autrement dit, la réalisation de l’opération n’est pas subordonnée ici au bon vouloir du propriétaire.

La convention de mise à disposition doit préciser les droits et obligations de l’associé locataire et de la société. À ce titre, l’associé locataire a l’obligation de participer de manière effective, au sein de la société, à l’exploitation des biens mis à disposition. Mention de la durée pendant laquelle la société peut exploiter le fonds doit en particulier être faite, cette durée ne pouvant excéder celle du bail principal. Comme l’apport du droit au bail, la mise à disposition ne saurait donner lieu à l’attribution de parts sociales.

Précision : en cas de mise à disposition, la société et les coassociés, bien que non titulaires du bail, sont tenus, indéfiniment et solidairement avec l’associé locataire, des clauses du bail, et notamment du paiement du fermage. Il peut d’ailleurs être prévu que la société rembourse à l’associé locataire les sommes qu’il verse au propriétaire.

Simple et peu formaliste, la mise à disposition présente l’inconvénient majeur de mettre la société dans une situation assz peu confortable dans la mesure où le lien avec le foncier est très ténu. En effet, elle n’a pas la qualité de locataire et est très dépendante du sort du bail principal…

Partager cet article

Posted on

Convoquer et tenir l’assemblée générale d’une association

Les attributions de l’assemblée générale

Organe souverain, l’assemblée générale prend les décisions les plus importantes pour la vie de l’association.

Les délibérations obligatoires

Des textes légaux, autres que la loi de 1901, imposent à l’association de prendre certaines délibérations dans le cadre d’une assemblée générale. C’est le cas pour approuver les comptes annuels dans les associations tenues d’en établir et de nommer un commissaire aux comptes, pour solliciter une reconnaissance d’utilité publique, pour faire la preuve d’un fonctionnement démocratique dans le cadre d’une demande d’agrément ou encore lorsqu’il s’agit de faire bénéficier d’une exonération de TVA les services de caractère social, éducatif, culturel ou sportif rendus à ses membres par une association dont la gestion est désintéressée.

À savoir : certaines associations sont tenues de convoquer une assemblée générale au moins une fois par an. On peut citer les associations reconnues d’utilité publique, les associations cultuelles ou encore les fédérations sportives agréées.

Les actes essentiels

En dehors de ces délibérations obligatoires, les attributions de l’assemblée générale sont généralement définies par les statuts. Ainsi, elle adopte les décisions qui ne relèvent pas de la gestion courante de l’association et se prononce sur toutes les questions qui ne sont pas, selon les statuts, de la compétence d’un autre organe de l’association.

À ce titre, notamment, elle entend le rapport moral et le rapport financier de l’année écoulée, approuve les comptes et donne quitus aux administrateurs, nomme et révoque les dirigeants, se prononce sur l’exclusion des adhérents de l’association ou encore décide d’engager une action en justice.

Elle prend aussi les décisions qui touchent le patrimoine de l’association (achat ou vente d’un immeuble, souscription d’un emprunt…). Et elle adopte les délibérations les plus lourdes pour le fonctionnement de l’association (modification des statuts, fusion, dissolution…).

En pratique : bien que ce ne soit nullement une obligation légale, les associations distinguent fréquemment, dans leurs statuts, l’assemblée générale ordinaire et l’assemblée générale extraordinaire, chacune ayant des attributions différentes. La seconde, qui doit respecter des règles de quorum et/ou de majorité plus contraignantes, délibère sur les décisions les plus importantes pour la vie de l’association (modification des statuts, fusion avec une autre structure, dissolution…).

La convocation de l’assemblée générale

Les règles applicables à la convocation de l’assemblée générale sont, le plus souvent, prévues dans les statuts.

L’assemblée générale est convoquée selon la périodicité prévue dans les statuts ou le règlement intérieur. De même, il appartient à ces textes de désigner l’expéditeur et les destinataires de la convocation à cette assemblée ainsi que de déterminer sa forme, son contenu et son délai.

Qui convoque et qui est convoqué ?

L’initiative de la convocation appartient le plus souvent au président, au bureau ou au conseil d’administration. Le pouvoir de convoquer l’assemblée générale peut aussi être confié par les statuts à une certaine proportion de membres de l’association (un dixième, un quart, un tiers…).

Les statuts indiquent les personnes à convoquer lors de cette assemblée avec, le cas échéant, l’exigence qu’elles soient à jour de leur cotisation à la date de la convocation ou à celle de l’assemblée générale ou aient une certaine ancienneté dans l’association. Lorsque les statuts sont muets sur ce point, l’association doit convoquer tous ses adhérents.

Comment convoquer ?

La convocation peut être individuelle (lettre simple, lettre recommandée, éventuellement avec accusé de réception, courrier électronique…) ou collective (annonce dans la presse, dans le bulletin interne ou sur le site internet de l’association, affichage dans les locaux de l’association ou à la mairie…).

Si les statuts sont silencieux, le mode de convocation doit, selon les tribunaux, être adapté à la situation de l’association et permettre une information de tous ses membres (ce qui n’est pas le cas, selon les juges, d’une annonce parue dans un journal d’annonces légales pour l’assemblée générale d’un moto club).

À noter : la convocation verbale à l’assemblée générale est à éviter puisqu’il sera impossible de prouver que les membres ont effectivement été convoqués.

Si le délai de convocation n’est pas prévu dans les statuts, celui-ci doit être « raisonnable ». En effet, les membres doivent être informés suffisamment tôt pour pouvoir s’organiser afin d’être présents et pour avoir le temps de réfléchir aux sujets mis à l’ordre du jour. Enfin, outre la date, l’heure et le lieu de l’assemblée générale, la convocation mentionne, en particulier, l’organe qui en prend l’initiative et un ordre du jour précis. Elle doit être datée et signée par la personne compétente

La tenue de l’assemblée générale

Délibérations, vote et procès-verbal, voici les étapes à suivre lors de l’assemblée générale.

Les délibérations

Même si ce n’est pas exigé par les statuts, la signature par les participants d’une feuille de présence est indispensable. Elle permettra, en effet, de s’assurer du nombre de membres présents et représentés. Elle servira aussi à vérifier le respect du quorum éventuellement exigé par les statuts (nombre minimal de participants à l’assemblée générale). Ce quorum doit, en principe, être atteint pendant toute la durée de l’assemblée, le président devant lever la séance s’il n’est plus atteint.

Par ailleurs, pendant l’assemblée, le président de séance, souvent le président de l’association, veille à ce que tous les points de l’ordre du jour et, sauf rares exceptions, seulement ceux-ci soient débattus.

Le vote

D’ordinaire, les statuts prévoient les conditions de majorité (simple ou absolue, deux tiers…) à respecter pour adopter les résolutions dans le cadre de l’assemblée. S’ils sont muets, les tribunaux considèrent que la majorité simple s’applique même pour les décisions les plus graves, sauf lorsqu’une modification des statuts entraîne l’augmentation des engagements des membres (exigence de l’unanimité).

Quant aux modes de scrutin habituellement prévus dans les statuts, on retrouve le vote à main levée ou le vote à bulletin secret (pour l’élection ou la révocation des administrateurs ou l’exclusion d’un membre). Le vote par correspondance ne peut, lui, être utilisé que si les statuts en fixent les modalités. En revanche, voter par procuration est, en principe, possible même dans le silence des statuts. Il consiste pour un membre dans l’impossibilité de se rendre à l’assemblée générale à donner à un membre présent, idéalement par écrit et potentiellement avec une consigne de vote, le pouvoir de voter à sa place.

Attention : le non-respect des statuts quant à la convocation de l’assemblée générale, aux exigences de quorum et de majorité ou encore aux modalités de vote peut conduire à l’annulation des décisions prises par l’assemblée générale. Veillez donc à bien relire les statuts avant de convoquer et de tenir l’assemblée générale !

Un procès-verbal

Rédiger un procès-verbal, même si les statuts n’en disent rien, est fortement recommandé puisqu’il permet d’établir, en cas de contestation, le respect de l’ordre du jour, des conditions de quorum et de majorité et des autres formalités exigées par les textes associatifs.

Important : l’association doit, dans les 3 mois, déclarer au greffe des associations (au tribunal judiciaire en Alsace-Moselle) certaines modifications adoptées par l’assemblé générale : il en est ainsi des modifications apportées à ses statuts (changement de nom, de siège social, d’objet…) et des changements survenus dans son administration (changement de dirigeants, par exemple…). Ces changements ne sont opposables aux tiers qu’à partir de cette déclaration.

Partager cet article

Posted on

Cybersécurité : le bilan 2025

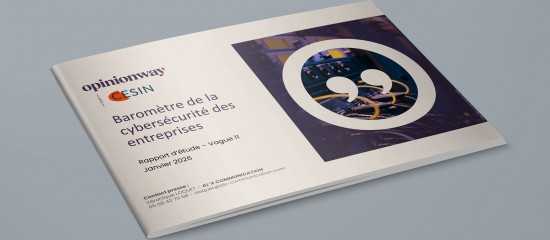
Réalisé par OpinionWay pour le compte du Cesin depuis 2015, le Baromètre de la cybersécurité permet, chaque année, de dresser un bilan du combat que mènent les entreprises membres de ce club contre les cyberattaques. Des entreprises composées à 17 % de PME, à 43 % d’ETI et à 40 % de grandes entreprises.

Premier enseignement de cette enquête : 40 % des sondés ont subi au moins une cyberattaque réussie en 2025, c’est-à-dire une attaque qui n’a pas pu être arrêtée par les dispositifs de protection ou de prévention. Un chiffre en repli de 7 points sur un an. Pour rappel, ce taux était de 54 % en 2021, 45 % en 2022, 49 % en 2023 et 47 % en 2024. Exception faite de 2023, la tendance s’inscrit donc à la baisse depuis maintenant 5 ans.

Mais attention si le nombre d’attaques a reculé (pour 9 % des entreprises) ou s’est stabilisé (pour 74 %), pour 17 % de l’ensemble des entreprises interrogées il a, au contraire, augmenté.

Toujours le phishing

Lorsqu’on les interroge sur le type d’attaques qu’elles ont subi, le phishing est cité par 55 % des entreprises victimes. Pour rappel, le phishing (hameçonnage en français) est une technique qui permet à des pirates de se faire passer pour une banque, un fournisseur ou encore une institution publique auprès d’une entreprise ou d’un particulier afin d’obtenir des informations sensibles (coordonnées bancaires, mots de passe…) ou d’introduire un logiciel malveillant dans un système informatique. Basée sur l’usurpation de l’identité d’un tiers de confiance, cette technique d’attaque est difficile à contrer, ce qui explique son succès.

Les autres vecteurs d’attaques les plus souvent évoqués par les entreprises sont les vulnérabilités logicielles ou les défauts de configuration (41 %, -6 points) utilisés par les pirates, les attaques en déni de service (35 %, -6 points) et la fameuse arnaque au président (26 %, -10 points) qui, comme son nom l’indique, consiste à se faire passer pour un dirigeant de la société afin de « forcer » un salarié de l’entreprise à mettre en œuvre un paiement qui sera détourné.

L’erreur humaine

Sur les causes des incidents constatés, le bilan dressé par les entreprises dessine le rôle important joué par le comportement des collaborateurs. Les fuites de données dues à une erreur humaine (27 %), nouvel item de l’étude, se classe directement en 4e place. On note également que 12 % des incidents constatés ont pour origine une « divulgation volontaire de données ou un sabotage par une personne ayant un accès légitime ». Autre point soulevé : la compromission d’outils non connus ou non approuvés par les DSI est la cause de 12 % des incidents. Signe que le Shadow IT (l’utilisation par un salarié d’une application ou d’un matériel informatique souvent plus convivial ou performant que les solutions fournies) continue de sévir dans les entreprises.

La responsabilité des tiers

Si le rôle des collaborateurs dans les incidents est souligné par l’enquête, celui des tiers est également largement mis en avant. 30 % estiment ainsi qu’ils seraient responsables de plus de la moitié des attaques dont ils ont été victimes. Les défauts de sécurité des tiers (clients, fournisseurs…) sont cités par 34 % des personnes interrogées devant la vulnérabilité des produits et composants utilisés (32 %). 30 % des entreprises affirment, également, avoir été affectées par l’indisponibilité d’un de leurs partenaires victime d’un ransomware.

Un impact sur le business plus de 8 fois sur 10

Si dans 19 % des cas, une cyberattaque réussie n’a pas entraîné de perturbation, les autres fois, elle a eu un impact notable sur le business de l’entreprise victime. L’arrêt temporaire de la production, fréquent lors des attaques par rançongiciel (logiciel qui crypte les données informatiques, lesquelles ne pourront être déchiffrées qu’après le paiement d’une rançon), est cité par 28 % des répondants. Suivent l’impact médiatique (26 %), la compromission de données de l’entreprise (18 %), les pertes de chiffre d’affaires (18 %) ou encore l’indisponibilité du site web (17 %).

Des dispositifs de protection plus performants

88 % des entreprises interrogées estiment que les solutions et services de sécurité proposés sur le marché sont adaptés à leurs besoins.

Dans le détail, les EDR (Endpoint Detection & Response) (95 %) font partie des solutions jugées comme étant les plus efficaces avec les pare-feux (98 %), les dispositifs d’authentification multi-facteurs (94 %) et les passerelles de sécurité mail (93 %).

On note également que plus des deux tiers des entreprises interrogées (67 %) déclarent avoir déjà mis en place un programme d’entraînement pour faire face à une cyber-crise. Pour rappel, le taux n’était que de 62 % en 2024, 57 % en 2023 et de 51 % en 2022, signe que l’exercice prend désormais toute sa place dans les plans de reprise d’activité (PRA) établis par ces entreprises.

Enfin, le budget consacré à la cybersécurité a légèrement diminué en 2025. 42 % (-6 points) des entreprises y affectent plus de 5 % de l’ensemble du budget IT et 41 % moins de 4 %. Les 17 % restant affirment ne pas avoir encore pris de décision à ce sujet.

L’enquête révèle également que 71 % des entreprises interrogées ont souscrit une cyber-assurance (contre 72 % en 2024) et que 67 % d’entre elles envisagent de la renouveler, contre 16 % qui n’envisagent pas cette solution.

Partager cet article

Posted on

Comment gérer au mieux votre trésorerie

Facturer sans attendre

La situation économique, tant au niveau national qu’international, a été pour le moins chahutée ces dernières années. Les crises se sont succédé (Covid-19, guerre aux portes de l’Europe, tensions sociales, changement d’alliances internationales…) et l’année 2026 n’annonce pas un retour au calme, loin s’en faut. Dans ces conditions, préserver la trésorerie de votre entreprise s’impose, plus que jamais, comme un objectif prioritaire.

Voici 10 bonnes pratiques à adopter pour y parvenir.

D’abord, cela va sans dire : tant que vous n’aurez pas envoyé votre facture à votre client, celui-ci ne risque pas de vous payer ! Exception faite des situations dans lesquelles le paiement comptant est la règle (commerce de détail, notamment), la première chose à faire pour qu’une facture soit honorée, c’est de l’établir et de la transmettre à votre client sans tarder, c’est-à-dire, au mieux, dès la vente ou la prestation réalisée, au pire, dans les jours qui suivent. En effet, n’oubliez pas que les délais de paiement courent à compter de la facturation (plus précisément, à compter de la date d’émission de la facture). Plus tard la facture sera émise, plus tard la date limite de paiement arrivera…

Important : veillez à rédiger vos factures avec le plus grand soin. N’omettez aucune mention obligatoire (date, désignation précise des produits ou des services, prix HT et TTC…). À défaut, votre client pourrait se prévaloir d’un oubli ou d’une erreur pour justifier un retard de paiement. Et assurez-vous d’envoyer la facture à la bonne adresse et au bon service, surtout lorsque votre client est une grande entreprise ou une administration. Car sinon, votre facture risque d’atterrir au mauvais endroit et de se perdre.

L’arrivée de la facture électronique
Applicable à compter du 1er septembre 2026 pour les grandes entreprises et les ETI (émission et réception de factures électroniques) ainsi que pour les TPE-PME (1er septembre 2026 uniquement pour la réception de factures électroniques ; le 1er septembre 2027 pour l’émission de factures électroniques), la facturation électronique, en dématérialisant les échanges entre entreprises prestataires et entreprises clientes, permettra de suivre les factures plus facilement : envoi instantané, accusé de réception, mise en paiement… Et, par la même occasion, d’automatiser les relances et de faciliter ainsi les recouvrements en cas de retard de paiement.

Demander des acomptes

Facturer sans délai n’est pas la seule action à mener pour préserver votre trésorerie. Demander un acompte à votre client (par exemple 30 %) le jour de la commande peut également être envisagé. Cet acompte doit être mentionné dans le devis que vous allez lui faire signer et, quand il s’agit d’un professionnel, faire l’objet d’une facture d’acompte.

Lorsque votre prestation comprend plusieurs phases distinctes (livraisons échelonnées, étapes d’avancement dans un chantier BTP ou dans la réalisation d’une étude technique…), vous pouvez aussi établir des factures partielles. Chacune étant émise dès que la phase correspondante a été réalisée. Bien entendu, cette facturation partielle doit avoir été prévue dans le devis ou dans le contrat qui vous lie à votre client. Et chaque facture partielle émise doit faire référence à ce contrat et indiquer avec précision la phase qu’elle vient facturer.

Relancer au premier retard

Malgré toutes vos précautions, vous êtes sans doute, comme toute entreprise, parfois confronté à des retards de paiement. En effet, que ce soit par négligence ou afin d’épargner leur propre trésorerie, certains de vos clients attendent que vous les relanciez avant de régler leur facture. Il vous faut donc être parfaitement organisé en matière de suivi des paiements de façon à pouvoir procéder à une relance dès le premier jour de retard. Vous pouvez commencer par envoyer un courriel de relance à votre client, puis, dans un second temps, procéder à une relance téléphonique au cours de laquelle vous tenterez d’obtenir de lui qu’il s’engage sur une nouvelle date de paiement. En cas de défaut de règlement à cette date, un deuxième courriel pourra être envoyé, puis un deuxième appel téléphonique, plus ferme, s’imposera.

Un conseil : avant chaque appel, veillez à réexaminer les documents contractuels qui vous lient avec le client et à reprendre l’historique des relances. Une bonne connaissance du dossier vous permettra d’être pertinent et d’anticiper les réactions de votre interlocuteur.

Si vos relances téléphoniques demeurent infructueuses, une lettre de rappel en courrier simple, puis une lettre recommandée AR, doivent alors être envoyées. Faute de résultat, il convient alors de passer à la vitesse supérieure en adressant à votre client une mise en demeure de payer, par lettre recommandée AR voire par acte de commissaire de justice. Plus solennelle, la mise en demeure augmente vos chances de vous faire payer car votre débiteur peut, à ce stade, craindre l’action en justice que vous êtes susceptible d’engager dans la foulée.

Et si, malgré vos relances et votre mise en demeure, votre client ne règle toujours pas la facture, sachez que, lorsque les sommes dues sont d’un montant inférieur à 5 000 €, une procédure simplifiée de recouvrement peut être engagée en faisant appel à un commissaire de justice.

Et pour toute créance, quel que soit son montant, il existe une procédure, judiciaire cette fois, rapide, simple et peu coûteuse pour la recouvrer : l’injonction de payer. Comme son nom l’indique, cette procédure vous permet d’obtenir d’un juge une ordonnance qui va enjoindre votre débiteur de régler sa dette. En pratique, pour engager une procédure d’injonction de payer, il vous suffit d’adresser une requête au greffe du tribunal de commerce ou du tribunal judiciaire, selon les cas, dans le ressort duquel votre débiteur est immatriculé ou réside. Si le juge estime que votre requête est fondée, il rendra, en principe quelques jours plus tard, une ordonnance enjoignant votre débiteur de payer sa dette. Vous devrez alors, dans les 6 mois suivants, envoyer à votre débiteur, par acte de commissaire de justice, une copie de cette ordonnance. Si votre débiteur ne conteste pas cette ordonnance dans le délai d’un mois mais ne paie pas sa dette pour autant, vous serez alors en droit de faire procéder à une saisie de ses biens.

Mais plutôt qu’agir vous-même, vous pouvez toujours faire appel à un cabinet de recouvrement.

Et bien entendu, vous n’agirez pas de la même manière à l’égard des clients défaillants avec lesquels vous entretenez des relations étroites…

À noter : les retards de paiement des factures des entreprises atteignaient 14,1 jours au 1er semestre 2025. Et à cette période, moins d’un client professionnel sur deux (45,2 %) payait ses factures dans les délais (source : Altares, septembre 2025). En outre, 86 % des entreprises françaises déclarent avoir subi des retards de paiement au cours des 12 derniers mois. Et 55 % des TPE jugent ces retards « critiques » pour leur trésorerie (source : Coface, octobre 2025).

Négocier des modalités de paiement

C’est la loi : les délais de paiement prévus entre professionnels ne peuvent pas dépasser 60 jours à compter de la date d’émission de la facture ou, si les parties au contrat en conviennent, 45 jours fin de mois à compter de la date d’émission de la facture. Sachant que des délais spécifiques s’appliquent à certains secteurs.

Si ce délai maximal vous apporte une certaine sécurité, il reste toutefois relativement long. Aussi convient-il de tenter de le réduire en négociant une durée plus courte avec vos clients. Et pour inciter ces derniers à vous payer dans les temps, prévoyez dans vos conditions générales de vente des pénalités de retard dont le taux sera suffisamment élevé (15 à 20 %).

Si vous avez affaire à des particuliers, rien ne vous empêche également de leur imposer des délais de paiement et de prévoir des pénalités en cas de paiement tardif.

Important : n’hésitez pas non plus, dans la mesure du possible, à négocier des délais de paiement avec vos fournisseurs ou à les renégocier si vous entrevoyez des difficultés de trésorerie. Car en cas d’impayé, ils pourraient décider de bloquer toute nouvelle livraison.

Impliquer vos commerciaux

Vos commerciaux (salariés, agents commerciaux) peuvent jouer un rôle important dans l’équilibre de votre trésorerie. D’abord, leur connaissance de vos clients leur permet d’identifier plus facilement une difficulté qui pourrait conduire à un retard ou à un défaut de paiement de vos factures. Ils seront donc en mesure de vous alerter si un tel risque existe. Ensuite, cette même proximité pourra se révéler utile pour rétablir un dialogue avec un client lors d’une phase de relance en cas d’impayé.

Dans ce cadre, il se révèle plus que judicieux de privilégier pour eux un système de commissions sur les ventes encaissées, autrement dit une politique de versement des commissions basée non pas sur la facturation mais sur l’encaissement des ventes.

Garder une réserve de sécurité

Pour faire face aux besoins de trésorerie qu’impose la gestion quotidienne d’une entreprise, il est important de disposer d’une réserve de liquidités. Celle-ci doit être suffisante pour assurer les dépenses qui se profilent, sans être excessive. Pour appréhender le niveau de trésorerie nécessaire, vous devez donc suivre régulièrement vos encaissements et décaissements, mais aussi les appréhender en mettant en place des tableaux de bord, notamment un plan prévisionnel de trésorerie.

Afin d’éviter de mobiliser des liquidités inutilement, vous devez également vous assigner comme règle absolue de n’utiliser votre trésorerie que pour financer le fonctionnement quotidien de votre entreprise et non, par exemple, pour réaliser un investissement. Traquer les coûts inutiles (plus facile à dire qu’à faire, il est vrai) ou encore gérer au plus près vos stocks vous évitera aussi de faire fondre votre trésorerie ou de l’immobiliser sans nécessité impérieuse.

Suivre de près votre trésorerie

Sans certains outils comptables, comme un plan prévisionnel de trésorerie, il est difficile, voire impossible de suivre et d’anticiper ses besoins en cash. Sous forme d’un tableau à 12 colonnes (une par mois) que vous bâtirez avec le Cabinet, ce document recueille la liste des encaissements (ventes, remboursements…) et des décaissements (salaires, charges sociales, achats, impôts…) de l’entreprise attendus sur l’année, avec leur date d’échéance. Cette présentation vous permet, simplement, d’identifier les périodes qui pourraient être critiques et, en cours d’exercice, les décalages entre ce prévisionnel et la situation réelle. Des informations qui vous aideront à identifier un besoin à venir de trésorerie pour le combler au plus vite ou un excédent pour, le cas échéant, l’affecter ailleurs.

Important : plus tôt un problème de trésorerie est connu, moins il est difficile d’y apporter une solution. Afin de pouvoir anticiper les difficultés, le Cabinet peut mettre en place des outils permettant de surveiller l’évolution de la trésorerie de l’entreprise : un tableau de bord assurant un suivi mensuel des encaissements et des décaissements, ainsi que des situations intermédiaires (bilan, compte de résultat…) destinées à mettre en évidence la situation comptable et financière de votre entreprise sans devoir attendre l’arrêté des comptes annuels.

Échanger régulièrement avec votre banquier

Attendre qu’une difficulté de trésorerie apparaisse pour vous adresser à votre banquier n’est pas conseillé. Si vous le faites, vous serez dans une situation d’urgence et de fragilité peu confortable pour négocier. Vous devez, au contraire, évoquer avec lui cette possibilité très en amont, lorsque tout va bien. Ce qui vous permettra d’envisager plus sereinement les solutions financières (et leurs conditions de mise en œuvre) qui pourront, au cas où le besoin s’en ferait sentir, être rapidement activées (facilités de caisse, décalage d’échéances, crédits relais de TVA, recours à un emprunt bancaire…) afin d’éviter de vous retrouver en difficulté.

Faire appel à vos associés en cas de besoin

Si votre entreprise est organisée sous la forme d’une société (SARL, SAS…), elle peut également faire appel aux « comptes courants d’associés » pour soutenir sa trésorerie. Pour rappel, ces derniers accueillent des sommes temporairement mises à la disposition de la société par les associés. Attention toutefois, chaque associé est, en principe, libre d’effectuer à tout moment une demande de remboursement des sommes figurant sur son compte courant, ce qui, en période de difficultés, peut aggraver la situation de l’entreprise. Pour éviter ce risque, le blocage de ces comptes pendant une certaine durée peut être contractuellement prévu.

Recourir à l’affacturage

Enfin, pour éviter les impayés et préserver votre trésorerie, vous pouvez aussi recourir à l’affacturage. Ce procédé consiste pour une entreprise à céder ses factures clients à une société spécialisée qui lui en règle le montant, déduction faite des intérêts et de sa commission. Du coup, vous êtes assuré d’être payé. Il revient alors à la société d’affacturage de recouvrer ces factures auprès de vos clients. Bien entendu, ce service a un coût, plus ou moins élevé selon les cas. À manier avec soin, donc. N’hésitez pas à nous demander conseil !

Partager cet article

Posted on

La gestion fiscale des déficits des entreprises soumises à l’impôt sur le revenu

Qu’est-ce qu’un déficit fiscal ?

Les comptes d’une entreprise se soldent par un déficit comptable lorsque le montant de ses charges excède celui de ses recettes.

Pour connaître le sort fiscal réservé à ce déficit, il faut d’abord déterminer le résultat fiscal de l’entreprise. C’est-à-dire passer du résultat comptable au résultat fiscal, en rajoutant notamment au résultat comptable le montant des charges qui ne sont pas déductibles du point de vue fiscal (par exemple, la quote-part de l’amortissement de votre véhicule d’entreprise qui excède le plafond fiscal). Une fois le résultat fiscal calculé, se pose alors la question de son traitement lorsqu’il est négatif. Il s’agit du déficit fiscal.

Le traitement du déficit fiscal

Pour une entreprise qui n’est pas soumise à l’impôt sur les sociétés, ce qui est le cas d’un entrepreneur individuel et de certaines sociétés de personnes et SARL (EURL et option des SARL de famille), le déficit d’une année est déductible du revenu global du foyer de l’entrepreneur, autrement dit des autres revenus imposables de son foyer de la même année. Ce qui est logique dans la mesure où, en cas de résultat positif, le bénéfice fait l’objet d’une imposition au barème de l’impôt sur le revenu avec les autres revenus du foyer fiscal.

Illustration : un commerçant subit un déficit de 15 000 € au titre de l’année N au cours de laquelle son épouse a perçu un salaire imposable de 50 000 €. Le foyer fiscal sera donc imposé au titre de l’année N que sur : 50 000 € – 15 000 € = 35 000 €.

Et si le revenu global de l’année ne suffit pas à absorber le déficit, le reliquat est reportable sur le revenu global des 6 années suivantes. Au-delà, la fraction non utilisée sera perdue.

Illustration : un commerçant dégage un déficit de 50 000 € au titre de l’année N. Il ne dispose sur la même année que de 25 000 € de revenus fonciers. Il ne sera donc pas imposable sur l’année N puisqu’il dégagera un revenu net global nul (la moitié de son déficit fiscal professionnel suffira à annuler son revenu net foncier) et conservera un déficit reportable sur le revenu global des années N+1 à N+6 de : 50 000 € – 25 000 € = 25 000 €. Et la fraction de ce reliquat qui ne serait pas entièrement utilisée au plus tard sur le revenu de l’année N+6 serait perdue.

Point important : lorsqu’il existe plusieurs déficits reportables sur le revenu global d’une année, l’imputation commence par le plus ancien, ce qui est favorable au contribuable puisqu’elle limite le risque qu’il perde ses droits à utiliser ses déficits au titre des 6 années suivant celle de l’exercice déficitaire.

L’imputation des déficits sur le revenu global réservée aux exploitants !

Cette faculté d’imputer les déficits professionnels sur le revenu global est avantageuse. Elle peut permettre de récupérer en impôt une partie de la perte subie professionnellement. Cela explique que ce droit soit réservé aux déficits subis à titre professionnel. Ainsi, les déficits non professionnels, qu’ils soient commerciaux ou non-commerciaux, ne peuvent être déduits que des bénéfices de même nature de l’année et des 6 années suivantes.

À ce titre, il faut entendre par « activité non professionnelle » une activité à laquelle le contribuable ne participe pas personnellement et de façon directe et continue. Ce qui est notamment le cas lorsque la gestion de l’activité est confiée par contrat – par un mandat par exemple – à une autre personne qui ne fait pas partie du foyer fiscal ou d’un associé d’une société de personne qui ne participe pas à l’activité professionnelle de la société. C’est le cas aussi des loueurs en meublé non professionnels. La qualité de loueur professionnel étant reconnue seulement aux personnes qui remplissent cumulativement les deux conditions suivantes :
– des recettes annuelles de location meublée du foyer fiscal supérieures à 23 000 € ;
– des recettes qui excèdent les revenus professionnels du foyer fiscal soumis à l’impôt sur le revenu.

Précision : les déficits des loueurs en meublé non professionnels ne sont reportables que sur les bénéfices de même nature des 10 années suivantes.

Le cas particulier des exploitants agricoles

En matière agricole, la règle est particulière : la déduction du déficit sur le revenu global suppose que le total des revenus nets relevant d’autres catégories d’imposition (revenus fonciers, salaires, bénéfices industriels et commerciaux, bénéfices non commerciaux…) dont dispose le foyer fiscal n’excède pas un montant revalorisé chaque année et qui est de 128 826 € pour l’imposition des revenus de l’année 2025. À défaut, le déficit est reportable seulement sur les bénéfices agricoles des 6 années suivantes.

Pas de déficit pour les exploitants au micro !

Lorsque votre chiffre d’affaires annuel hors taxes ne dépasse pas un certain montant – 203 100 € s’il s’agit d’une entreprise dont le commerce principal est de vendre des marchandises, objets, fournitures et denrées à emporter ou à consommer sur place ou de fournir le logement (sauf locations meublées), 83 600 € pour les autres entreprises –, vous êtes soumis au régime micro-BIC ou micro-BNC, sauf option pour un régime réel. Au micro, vous êtes imposé sur votre chiffre d’affaires diminué d’un pourcentage censé représenter vos charges. Un régime simple qui vous dispense de tenir une comptabilité complète et qui peut sembler avantageux. Mais qui n’est en réalité avantageux que pour les entrepreneurs qui supportent peu de charges. Car une particularité trop peu connue de ce régime réside dans le fait que vous ne pouvez dégager de déficit. Ce qui peut s’avérer très pénalisant. Car quelle que soit la réalité de votre performance comptable et financière, vous serez imposé sur un bénéfice fiscal et ne pourrez jamais imputer un déficit fiscal sur votre revenu global au titre de cette activité professionnelle. C’est pourquoi, si vous vous lancez et êtes attiré par la simplicité du régime micro, parlez-en au préalable à un expert-comptable !

Partager cet article

Posted on

La loi de financement de la Sécurité sociale pour 2026

Les cotisations sociales

Hausse de la contribution spécifique due sur les indemnités de rupture

Les indemnités de rupture conventionnelle homologuée et de mise à la retraite versées par l’employeur au salarié sont exonérées de cotisations sociales dans la double limite de deux fois le plafond annuel de la Sécurité sociale (Pass), soit 96 120 € en 2026, et du plus élevé des trois montants suivants :
– l’indemnité conventionnelle ou légale de licenciement ;
– 50 % de l’indemnité octroyée au salarié ;
– deux fois la rémunération annuelle brute qu’il a perçue au cours de l’année civile qui précède la rupture.

La part de ces indemnités exonérée de cotisations sociales est soumise à une contribution spécifique mise à la charge de l’employeur. Au 1er janvier 2026, le taux de cette contribution a augmenté de 10 points passant ainsi de 30 à 40 %.

Extension de la déduction forfaitaire de cotisations sur les heures supplémentaires

Les heures de travail supplémentaires accomplies par les salariés donnent lieu, pour les employeurs, à une déduction forfaitaire de cotisations sociales patronales fixée à :
– 1,50 € par heure, pour les entreprises de moins de 20 salariés (ou 10,50 € par jour de repos auquel renoncent les salariés soumis à un forfait annuel en jours) ;
– 0,50 € par heure, pour les entreprises comptant au moins 20 et moins de 250 salariés (ou 3,50 € par jour de repos auquel renoncent les salariés soumis à un forfait annuel en jours).

Pour les rémunérations versées au titre des périodes d’emploi courant depuis le 1er janvier 2026, cette déduction forfaitaire de cotisations sociales patronales est étendue aux entreprises comptant au moins 250 salariés (montant de 0,50 € par heure supplémentaire accomplie ou 3,50 € par jour de repos auquel renoncent les salariés soumis à un forfait annuel en jours).

Hausse des majorations en cas de redressement pour travail dissimulé

Lorsque l’Urssaf procède à un redressement de cotisations et de contributions sociales à la suite de la constatation d’une infraction de travail dissimulé, le montant dû par l’entreprise mise en cause est actuellement majoré :
– de 25 % ;
– ou de 40 % lorsque cette infraction est commise à l’égard de plusieurs personnes, d’un mineur soumis à l’obligation scolaire ou d’une personne vulnérable ou lorsqu’elle est commise en bande organisée.

Le taux de ces majorations augmentera de 10 points pour les procédures engagées à compter du 1er juin 2026. Ainsi, la majoration du redressement s’élèvera à 35 %, portée à 50 % en cas de circonstances aggravantes (plusieurs personnes, mineur, personne vulnérable ou bande organisée).

Sanction de l’absence de négociation sur le maintien en emploi des seniors

Les entreprises et groupes d’entreprises comptant au moins 300 salariés et dotés d’au moins une section syndicale d’organisation représentative sont tenues d’engager, en principe, tous les 3 ans une négociation sur l’emploi, le travail et l’amélioration des conditions de travail des salariés expérimentés, en considération de leur âge.

Celles qui n’engagent pas de négociations sur ce sujet ou qui, à défaut d’accord, ne mettent pas en place un plan d’action annuel destiné à favoriser l’emploi des salariés expérimentés se voient désormais imposer un malus sur les cotisations patronales dues au titre de l’assurance vieillesse et de l’assurance veuvage. Ce malus est déterminé « en fonction des efforts constatés dans l’entreprise en faveur de l’emploi des seniors ainsi que des motifs de sa défaillance, sur la base de critères clairs ».

À noter : cette mesure entrera en vigueur lorsque le décret fixant les conditions de détermination du malus sera publié.

Réduction de l’aide à la création d’entreprise

L’aide à la création ou à la reprise d’une entreprise (Acre) permet aux personnes qui créent ou reprennent une entreprise de bénéficier d’une exonération de leurs cotisations sociales personnelles pendant les 12 premiers mois de leur activité.

La LFSS pour 2026 a réduit le champ de ses bénéficiaires et diminué le taux de l’exonération pour les cotisations sociales dues au titre des périodes courant depuis le 1er janvier 2026.

Ainsi, désormais, peuvent bénéficier de cette exonération uniquement :
– les personnes relevant de l’une des catégories de l’article L5141-1 du Code du travail (qu’ils soient ou non micro-entrepreneurs) ;
– les créateurs ou repreneurs d’une entreprise implantée dans une zone France ruralités revitalisation (ZFRR ou ZFRR +) ;
– et, comme auparavant, les conjoints collaborateurs d’un travailleur indépendant (autre qu’un micro-entrepreneur) bénéficiaire de l’Acre.

Précision : relèvent de l’article L5141-1 du Code du travail notamment les demandeurs d’emploi indemnisés, les personnes âgées de 18 à moins de 26 ans, les personnes âgées de moins de 30 ans qui sont handicapées ou qui ne remplissent pas la condition de durée d’activité antérieure pour bénéficier de l’allocation chômage et les personnes physiques créant ou reprenant une entreprise implantée au sein d’un quartier prioritaire de la politique de la ville.

Par ailleurs, jusqu’alors, l’exonération de cotisations sociales était totale lorsque l’entrepreneur percevait un revenu annuel inférieur ou égal à 75 % du Pass, soit à 36 045 € en 2026. Depuis le 1er janvier 2026, le montant de l’exonération de cotisations (qui doit encore être fixé par décret) ne peut pas dépasser 25 % de ces cotisations.

Exception : les exploitants agricoles ne sont pas concernés par ce changement. Ils continuent donc de se voir appliquer le régime de l’Acre tel que prévu jusqu’au 31 décembre 2025.

Les prestations sociales

Instauration d’un congé supplémentaire de naissance

Les salariés et les travailleurs indépendants dont l’enfant est né ou a été adopté depuis le 1er janvier 2026 bénéficient d’un congé supplémentaire de naissance d’une durée d’un ou deux mois (au choix du parent). Sont également concernés les parents dont l’enfant est né avant le 1er janvier 2026 si sa naissance était prévue à compter de cette date.

À noter : pour avoir droit à ce congé, les parents devront avoir pris leur congé de maternité, de paternité et d’accueil de l’enfant ou d’adoption (sauf s’ils ne peuvent pas en bénéficier faute de remplir les conditions requises pour percevoir des indemnités journalières de la Sécurité sociale comme une durée d’affiliation au régime de la Sécurité sociale insuffisante, par exemple).

Les modalités de mise en œuvre du congé supplémentaire de naissance doivent encore être confirmées par décret. Elles pourraient reprendre les pistes évoquées dans l’étude d’impact du projet de LFSS et précisées récemment par la Caisse nationale d’assurance maladie (CNAM) :
– la possibilité de fractionner le congé en deux périodes d’un mois ;
– la possibilité de prendre ce congé jusqu’au 9e mois de l’enfant ;
– pour les salariés, un délai de prévenance de l’employeur fixé à un mois (15 jours, en principe, lorsque le congé est pris immédiatement après le congé de paternité et d’accueil de l’enfant ou le congé d’adoption) ;
– un montant des indemnités journalières versées aux salariés fixé à 70 % du salaire net antérieur le 1er mois, puis à 60 % de ce salaire le 2nd (indemnité journalière forfaitaire pour les travailleurs indépendants ou allocation supplémentaire de remplacement pour les non-salariés agricoles).

Durant ce congé, le contrat de travail du salarié est suspendu, ce dernier devant donc cesser toute activité professionnelle. Et la durée du congé est assimilée à du temps de travail effectif pour la détermination des droits du salarié liés à son ancienneté.

En pratique : le gouvernement a annoncé que, pour des raisons pratiques de mise en œuvre, les parents ne pourront poser ce congé qu’à compter du 1er juillet 2026. Ceux dont l’enfant est né ou a été adopté avant le 1er juillet 2026 pourront le prendre jusqu’au 31 mars 2027.

Limitation de la durée de prescription des arrêts de travail

La durée des arrêts de travail initiaux et de prolongation prescrits par les médecins, sages-femmes et chirurgiens-dentistes à compter du 1er septembre 2026 sera limitée.

Toutefois, les durées maximales de ces arrêts doivent encore être officialisées par un décret sachant qu’elles ne pourront pas être inférieures à :
– un mois pour les arrêts de travail initiaux ;
– 2 mois pour les arrêts de travail de prolongation.

À noter : le prescripteur de l’arrêt de travail pourra déroger à ces durées maximales s’il justifie de la nécessité d’une durée plus longue compte tenu de la situation du patient et, le cas échéant, des recommandations établies par la Haute autorité de santé.

Modification de la procédure de reconnaissance des maladies professionnelles

La maladie développée par un salarié est présumée être professionnelle si elle est inscrite dans un des tableaux des maladies professionnelles et que l’ensemble des conditions exigées dans ce tableau pour sa reconnaissance sont remplies (travail habituel, délai d’exposition, délai de prise en charge).

En dehors de cette présomption, la reconnaissance d’une maladie professionnelle nécessite un avis du comité régional de reconnaissance des maladies professionnelles (CRRMP). Sont concernées :
– la maladie inscrite dans un tableau mais pour laquelle l’ensemble des conditions exigées pour sa reconnaissance en tant que maladie professionnelle ne sont pas remplies : la maladie doit alors être directement causée par le travail habituel du salarié ;
– la maladie qui n’est pas inscrite dans un tableau : elle peut être reconnue comme une maladie professionnelle si elle est essentiellement et directement causée par le travail habituel du salarié et qu’elle a entraîné une incapacité permanente d’au moins 25 % ou son décès.

L’avis du CRRMP sera bientôt remplacé par l’avis d’au moins deux médecins conseils de la Caisse primaire d’assurance maladie lorsque la maladie sera inscrite dans un tableau et que le salarié remplira toutes les conditions exigées pour sa reconnaissance, à l’exception de celle liée au délai de prise en charge. Cette nouvelle procédure entrera en vigueur à une date fixée par décret et au plus tard le 1er janvier 2027.

Précision : le délai de prise en charge correspond au délai maximal compris entre la fin de l’exposition du salarié au risque (cessation d’activité de l’entreprise, départ à la retraite…) et la première constatation médicale de la maladie. Il est, par exemple, de 10 ans entre des travaux exposant le salarié à l’action des rayons X ou des substances radioactives naturelles ou artificielles et la cataracte et de 30 ans entre ces mêmes travaux et une leucémie.

Limitation de l’indemnisation en cas d’accident du travail et de maladie professionnelle

Actuellement, les indemnités journalières de Sécurité sociale accordées dans le cadre d’un arrêt de travail consécutif à un accident du travail et une maladie professionnelle sont versées jusqu’à la guérison complète de l’assuré, la consolidation de sa blessure ou son décès. Et, contrairement aux indemnités allouées en cas d’arrêt de travail dû à un accident ou une maladie d’origine personnelle, elles sont payées sans aucune limite de temps.

Une durée maximale d’indemnisation de l’assuré sera instaurée pour les accidents du travail et les maladies professionnelles survenant à compter du 1er janvier 2027, sauf cas de travail aménagé ou de travail à temps partiel de nature à favoriser la guérison ou la consolidation de la blessure. Cette durée maximale, calculée de date à date, sera fixée par décret sachant qu’elle pourrait être de 4 ans pour un même sinistre. À l’issue de cette durée maximale, l’incapacité temporaire de travail de l’assuré deviendra une incapacité permanente ouvrant droit à une rente ou à une indemnité en capital.

La retraite

Suspension de la réforme des retraites

Dans le cadre de la dernière réforme des retraites (2023), l’âge légal de départ à la retraite est progressivement relevé de 62 à 64 ans. Il en est de même de la durée d’assurance requise pour obtenir une pension de retraite à taux plein (50 %) : celle-ci est progressivement relevée de 168 à 172 trimestres (soit 43 ans).

Ces relèvements sont temporairement suspendus pour les pensions de retraite prenant effet à compter du 1er septembre 2026.

Modifications apportées au calendrier de déploiement de la réforme des retraites de 2023
Année de naissance Règles issues de la réforme des retraites de 2023 Règles issues de la LFSS 2026
Âge légal de départ à la retraite Durée d’assurance requise* Âge légal de départ à la retraite Durée d’assurance requise*
1963 62 ans et 9 mois 170 62 ans et 9 mois 170
1964 63 ans 171 62 ans et 9 mois 170
1965 (du 1er janvier au 31 mars) 63 ans et 3 mois 172 62 ans et 9 mois 170
1965 (du 1er avril au 31 décembre) 63 ans et 3 mois 172 63 ans 171
1966 63 ans et 6 mois 172 63 ans et 3 mois 172
1967 63 ans et 9 mois 172 63 ans et 6 mois 172
1968 64 ans 172 63 ans et 9 mois 172
1969 64 ans 172 64 ans 172
*Nombre de trimestres de retraite nécessaires pour l’obtention d’une pension de retraite à taux plein.

Majorations de durée d’assurance pour enfant

Les salariés et les travailleurs indépendants peuvent bénéficier de majorations de trimestres de retraite en raison de la naissance d’un enfant, de l’adoption d’un enfant mineur ou de l’éducation d’un enfant. Ces trimestres sont pris en compte dans la durée d’assurance permettant d’établir le taux de la pension de retraite. En revanche, ces trimestres ne sont pas considérés comme étant « cotisés » et ne sont donc pas pris en compte pour l’accès à une retraite anticipée pour carrière longue.

Pour les pensions de retraite prenant effet à compter du 1er septembre 2026, les trimestres de majoration de durée d’assurance pour enfant (naissance, adoption, éducation) seront, dans une certaine limite (qui devrait être fixée à 2 trimestres par décret), considérés comme des trimestres cotisés pour l’ouverture du droit à une retraite anticipée pour carrière longue.

En complément : les pouvoirs publics prévoient également de modifier par décret le calcul des pensions de retraite des femmes ayant eu des enfants. Concrètement, leur pension, aujourd’hui calculée sur les 25 meilleures années en termes de revenus professionnels, tiendrait compte uniquement des 24 (mères d’un enfant) ou des 23 (mères de 2 enfants ou plus) meilleures années de carrière.

Durcissement du cumul emploi-retraite

Les salariés et les travailleurs indépendants peuvent actuellement cumuler intégralement le montant de leurs pensions de retraite avec les revenus tirés de la poursuite ou de la reprise d’une activité professionnelle dès lors :
– qu’ils ont atteint l’âge légal de départ à la retraite et qu’ils justifient de la durée d’assurance requise pour bénéficier d’une pension de retraite à taux plein (ou bien qu’ils ont atteint l’âge permettant de percevoir automatiquement une pension de retraite à taux plein) ;
– et qu’ils ont obtenu l’attribution de l’ensemble de leurs pensions de retraite, de base et complémentaire.

Les salariés et les travailleurs indépendants qui ne remplissent pas ces conditions peuvent, eux aussi, poursuivre ou reprendre une activité professionnelle mais leurs revenus professionnels annuels ne doivent alors pas dépasser un certain plafond.

Le cumul-emploi retraite est profondément réformé pour les travailleurs qui obtiendront leur première pension de retraite de base à compter du 1er janvier 2027. Ainsi, en cas de cumul emploi-retraite :
– avant l’âge légal de départ à la retraite : l’intégralité des revenus professionnels et des revenus de remplacement perçus par le retraité seront déduits du montant de sa pension de retraite ;
– à compter de l’âge légal de départ à la retraite et avant 67 ans : la moitié des revenus professionnels et de remplacement qui dépassent un certain seuil (7 000 € par an selon l’exposé des motifs du projet de LFSS 2026) sera déduite de la pension de retraite ;
– à partir de 67 ans : la pension de retraite pourra être intégralement cumulée avec des revenus professionnels et de remplacement.

Comme aujourd’hui, seul le cumul emploi-retraite intégral permettra aux salariés et aux travailleurs indépendants d’obtenir une seconde pension de retraite. Toutefois, le montant de cette pension ne sera plus limité à 5 % du Pass. De plus, le délai d’attente de 6 mois, actuellement exigé pour reprendre une activité chez le même employeur, sera supprimé.

Les mesures spécifiques aux non-salariés agricoles

Calcul des cotisations sociales personnelles sur un revenu estimé

Les cotisations et contributions sociales personnelles des chefs d’exploitation ou d’entreprise agricole sont calculées :
– sur la moyenne de leurs revenus professionnels des 3 années précédentes (assiette triennale) ;
– ou, sur option, sur leurs revenus professionnels de l’année précédente (assiette annuelle).

Du 1er octobre 2026 au 31 décembre 2028, une expérimentation va permettre aux chefs d’exploitation ou d’entreprise agricole de voir leurs cotisations et contributions sociales personnelles calculées sur la base d’un revenu estimé, autrement dit sur leur revenu professionnel de l’année en cours. Ces cotisations et contributions sociales feront ensuite l’objet d’une régularisation, une fois le revenu professionnel définitif du non-salarié agricole connu de la Mutualité sociale agricole (MSA).

À noter : un décret doit encore venir préciser, en particulier, les conditions dans lesquelles les chefs d’exploitation ou d’entreprise agricole peuvent opter pour ce mode de calcul ainsi que la durée minimale de cette option.

Extension de l’exonération « jeune agriculteur » aux conjoints collaborateurs

Depuis 2022, le statut de conjoint collaborateur d’un chef d’exploitation ou d’entreprise agricole ne peut pas être conservé au-delà de 5 ans. Au terme de ce délai, le conjoint collaborateur doit donc opter pour le statut de chef d’exploitation ou d’entreprise agricole ou pour celui de salarié. À défaut d’option, c’est le statut de salarié qui s’applique automatiquement.

Pour les cotisations sociales dues au titre des périodes courant à compter du 1er janvier 2027, les conjoints collaborateurs agricoles qui choisiront le statut de chef d’exploitation bénéficieront de l’exonération de cotisations sociales applicable aux jeunes agriculteurs. Mais à condition :
– qu’ils aient été affiliés à la MSA en tant que conjoint collaborateur pendant au moins 5 ans ;
– et qu’ils s’engagent à exercer leur activité de chef d’exploitation ou d’entreprise agricole, à titre principal ou exclusif, pendant au moins 5 ans.

Par ailleurs, la limite d’âge de 40 ans, normalement applicable à l’exonération « jeune agriculteur » ne s’appliquera pas aux conjoints collaborateurs agricoles qui optent pour le statut de chef d’exploitation ou d’entreprise agricole.

Rappel : l’exonération de cotisations « jeune agriculteur » consiste en une exonération partielle, pendant 5 ans, des cotisations sociales personnelles dues par le chef d’exploitation ou d’entreprise agricole au titre de l’assurance maladie-maternité (Amexa), de l’assurance invalidité, de l’assurance vieillesse et des prestations familiales.

Capital décès étendu pour les ayants droit

Lors du décès d’un non-salarié agricole (chef d’exploitation ou d’entreprise, aide familial, associé d’exploitation…), la MSA verse un capital décès à ses ayants droit (conjoint, concubin, partenaire lié par un Pacs, enfants…). Le montant de ce capital décès s’élève à 3 977 € (depuis le 1er avril 2025).

Jusqu’alors, ce capital décès n’était versé qu’en cas de décès d’un non-salarié agricole dû à une maladie ou un accident de la vie privée.

Pour les décès survenus depuis le 1er janvier 2026, le capital décès est également versé aux ayants droit d’un travailleur non salarié agricole :
– décédé à la suite d’un accident du travail ou d’une maladie professionnelle ;
– ou ayant perçu, au cours des 3 mois précédant son décès, une prestation d’invalidité ou une rente d’incapacité permanente.

Précision : les conditions de versement du capital décès en raison du décès d’un non-salarié agricole titulaire d’une prestation d’invalidité ou d’une rente d’incapacité permanente doivent encore être déterminées par décret. Ceci concerne la durée minimale d’affiliation au régime des non-salariés agricoles (qui pourrait être d’un an) ainsi que le taux minimal d’incapacité permanente (qui pourrait être fixé à 66,66 %).

Dispense d’affiliation pour les bailleurs à métayage

Dans le cadre d’un bail à métayage, un bien rural est donné à bail à un preneur qui le cultive et en partage les produits avec le bailleur.

L’article 87 de la LFSS pour 2025 a inséré dans le Code rural et de la pêche maritime un article L722-7-1 prévoyant que le preneur et le bailleur d’un bail à métayage sont considérés comme des chefs d’exploitation et donc affiliés à la MSA. À l’exception toutefois :
– du preneur qui est déjà affilié à la MSA en tant que salarié agricole ;
– du bailleur qui exerce simultanément plusieurs activités professionnelles indépendantes et est déjà affiliée pour son activité principale.

L’article 9 de la LFSS 2026 a ajouté un nouveau cas de dispense à l’affiliation à la MSA du bailleur en tant que chef d’exploitation. Celui-ci concerne le bailleur « dont le contrat de bail à métayage prévoit, expressément ou selon l’usage issu d’un droit ancien, l’absence de partage des dépenses d’exploitation entre le preneur et le bailleur dans les conditions prévues au dernier alinéa de l’article L417-3 » du Code rural et de la pêche maritime. Ce dernier précisant qu’une « dérogation au partage des dépenses d’exploitation entre le preneur et le bailleur peut être autorisée par le préfet du département après avis de la commission consultative paritaire départementale des baux ruraux ».

Il découle de la nouvelle règle mise en place par l’article 9 de la LFSS 2026 que, dans le cadre d’un bail à métayage, les bailleurs qui ne participent pas aux dépenses de l’exploitation ne sont pas affiliés à la MSA en tant que chefs d’exploitation.

En pratique : cette dispense d’affiliation a été intégrée dans la LFSS par un amendement visant spécifiquement les bailleurs à métayage (propriétaires de vignes) des exploitations viticoles en Champagne qui ne participent ni à l’activité, ni à la direction, ni au financement de l’exploitation (contrat dit de « métayage franc »). En effet, à la suite de l’intégration dans le Code rural et de la pêche maritime de l’article L722-7-1, la MSA de la Marne avait affilié comme chefs d’exploitation les bailleurs à métayage champenois.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×