Social

Posted on

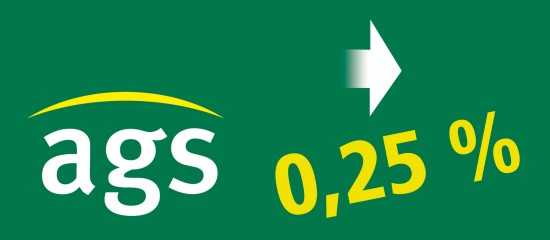
Cotisation AGS : pas de changement au 1 janvier

L’Association pour la gestion du régime de garantie des créances des salariés (AGS) assure aux salariés dont l’employeur est placé en redressement ou en liquidation judiciaire le paiement des sommes qui leur sont dues (salaires, indemnités de licenciement…).

Ce régime est financé par une cotisation exclusivement à la charge des employeurs. Au 1er juillet 2024, le taux de cette cotisation est passé de 0,20 % à 0,25 % en raison de la situation économique dégradée et de la hausse significative des défaillances d’entreprise.

Le conseil d’administration de l’AGS a décidé, le 16 décembre dernier, de maintenir ce taux de cotisation à 0,25 % au 1er janvier 2026.

Rappel : la cotisation AGS est applicable sur les rémunérations des salariés dans la limite de quatre fois le plafond mensuel de la Sécurité sociale, soit 16 020 € par mois en 2026.
Partager cet article

Posted on

Budget de la Sécurité sociale : quelles sont les mesures attendues ?

Après un parcours quelque peu chaotique, le projet de loi de financement de la Sécurité sociale (PLFSS) a été définitivement adopté par les députés le 16 décembre 2025. Un projet final qui est, certes, moins ambitieux que sa version initiale, mais qui ne manque pas d’impacter les employeurs. Tour d’horizon des principales mesures introduites.

À savoir : ces mesures sont présentées sous réserve de l’examen du projet de loi de financement de la Sécurité sociale par le Conseil constitutionnel.

Coup de frein sur la réforme des retraites

Objet de nombreux débats, la dernière réforme des retraites, qui prévoit un relèvement progressif à 64 ans de l’âge légal de départ à la retraite et à 172 trimestres de la durée d’assurance permettant d’obtenir une pension de retraite à taux plein, est suspendue jusqu’à la prochaine élection présidentielle. Concrètement, l’âge légal de départ à la retraite reste fixé à 62 ans et 9 mois pour les personnes nées entre le 1er janvier 1963 et le 31 mars 1965. Il est ensuite relevé progressivement pour atteindre 64 ans pour les personnes nées à compter de 1969.

À noter : le relèvement progressif de la durée d’assurance permettant d’obtenir une pension de retraite à taux plein est lui aussi « ralenti ». Cette durée reste fixée à 170 trimestres pour les personnes nées entre le 1er janvier 1963 et le 31 mars 1965. Elle passe ensuite à 171 trimestres pour celles nées entre le 1er avril et le 31 décembre 1965 pour atteindre 172 trimestres pour les personnes nées à compter de 1966.

Un congé supplémentaire de naissance

Les salariés qui bénéficient d’un congé de maternité, de paternité ou d’accueil de l’enfant ou d’adoption se voient accorder un congé supplémentaire de naissance pour tout enfant né ou adopté à compter du 1er janvier 2026 (ou nés avant le 1er janvier 2026 dont la naissance devait intervenir à compter de cette date).

Précision : peuvent aussi prétendre à ce nouveau congé les salariés qui n’ont pas bénéficié, en tout ou partie, d’un congé de maternité, de paternité ou d’accueil de l’enfant ou d’adoption car ils ne remplissaient pas les conditions pour percevoir des indemnités journalières de la Sécurité sociale.

Ce nouveau congé, d’une durée d’1 ou 2 mois (au choix du salarié), donne lieu au versement d’indemnités journalières de la Sécurité sociale dont le montant doit encore être fixé par un décret.

Indemnité de rupture conventionnelle et de mise à la retraite

La part des indemnités de rupture conventionnelle et de mise à la retraite qui échappe aux cotisations sociales donne lieu au paiement d’une contribution spécifique mise à la charge des employeurs. Le taux de cette contribution est relevé de 30 à 40 %. Et ce, pour les contributions dues au titre des périodes d’emploi courant à compter du 1er janvier 2026.

Rappel : ces indemnités échappent aux cotisations sociales dans la double limite de 2 fois le plafond annuel de la Sécurité sociale, soit 96 120 € en 2026, et du plus élevé des trois montants suivants :
– l’indemnité légale ou conventionnelle de licenciement ;
– 50 % de l’indemnité octroyée au salarié ;
– deux fois sa rémunération annuelle brute (au cours de l’année civile qui précède la rupture).

Partager cet article

Posted on

Quelle revalorisation pour le Smic en 2026 ?

Le Smic sera revalorisé de 1,18 % au 1er janvier 2026. Son montant horaire brut passera donc de 11,88 € à 12,02 €.

Le Smic mensuel brut progressera, quant à lui, de 21,23 € pour s’établir, à compter du 1er janvier 2026, à 1 823,03 € (contre 1 801,80 € précédemment) pour une durée de travail de 35 heures par semaine. Soit un Smic mensuel net de 1 443,11 €.

Précision : à Mayotte, le montant horaire brut du Smic sera fixé à 9,33 € (contre 8,98 € précédemment) et son montant mensuel brut à 1 415,05 € (contre 1 361,97 €) pour une durée de travail de 35 heures par semaine.


Décret n° 2025-1228 du 17 décembre 2025, JO du 18

Partager cet article

Posted on

Compte professionnel de prévention : déclaration dans la DSN de décembre

Le compte professionnel de prévention (C2P) permet aux salariés soumis à certains facteurs de risques professionnels de cumuler des points permettant de financer une formation vers un emploi non exposé ou moins exposé à ces facteurs de risques, une reconversion professionnelle vers un emploi non exposé à ces facteurs de risques, des trimestres de retraite supplémentaires ou un passage à temps partiel sans perte de rémunération.

Rappel : les facteurs de risques inclus dans le C2P sont au nombre de six, à savoir, les températures extrêmes, le bruit, le travail de nuit, le travail en équipes successives alternantes, le travail répétitif caractérisé par la réalisation de travaux impliquant l’exécution de mouvements répétés, sollicitant tout ou partie du membre supérieur, à une fréquence élevée et sous cadence contrainte et, enfin, les activités exercées en milieu hyperbare.

Pour être prise en compte et donner droit à des points, la simple exposition à un ou plusieurs facteurs de risques ne suffit cependant pas. Il faut, en effet, que le salarié ait été exposé à ces facteurs au-delà de certains seuils déterminés par le Code du travail. Étant précisé que ces seuils sont appréciés après application des mesures de protection collective et individuelle mises en place (système de ventilation, bouchons d’oreille…).

Évaluer l’exposition

Tous les ans, les employeurs doivent évaluer l’exposition de leurs salariés, au-delà de ces seuils, à un ou plusieurs des six facteurs de risques inclus dans le C2P. Une évaluation faite au regard des conditions habituelles de travail caractérisant le poste occupé par le salarié, appréciées en moyenne sur l’année.

Pour simplifier cette tâche qui peut être ardue pour certains facteurs, les employeurs peuvent se reporter aux postes, métiers ou situations de travail définis par un accord de branche étendu ou dans des référentiels professionnels de branche homologués par arrêté.

En pratique : ces référentiels sont disponibles sur le site du ministère du Travail et des Solidarités. À ce jour, 22 branches ont adopté un référentiel dont l’enseignement privé non lucratif, les secteurs sanitaire, social et médico-social privé à but non lucratif, l’aide à domicile, les poissonniers-écaillers, la pâtisserie, les chocolatiers et confiseurs, les charcutiers traiteurs, les travaux publics, les entreprises du paysage, les entreprises de l’eau, les entreprises de la beauté, les entreprises de coiffure, le commerce à distance ou encore la distribution, location, maintenance des matériels agricoles, de travaux publics, de manutention et de parcs et jardins.

Déclarer l’exposition

Les employeurs doivent déclarer à l’administration les salariés exposés, le ou les facteurs de risques auxquels ils ont été exposés au-delà des seuils prévus au titre de l’année écoulée ainsi que la période d’exposition. Sachant qu’ils n’ont pas à effectuer de déclaration pour les salariés dont le contrat de travail est inférieur à un mois.

Pour les salariés dont le contrat de travail est toujours en cours au 31 décembre, la déclaration de ces facteurs de risques est effectuée dans la déclaration sociale nominative (DSN) liée à la paie de décembre, c’est-à-dire dans la DSN transmise au plus tard le 5 ou le 15 janvier (selon l’effectif de l’entreprise). Ainsi, la déclaration des facteurs de risques de l’année 2025 doit être effectuée dans la DSN envoyée le 5 ou le 15 janvier 2026.

En cas d’erreur, les employeurs pourront rectifier cette déclaration via une DSN rectificative à réaliser au plus tard :
– dans la DSN de mars 2026, transmise le 5 ou le 15 avril 2026, si la correction est en défaveur du salarié ;
– le 31 décembre 2028, si elle est favorable au salarié.

À noter : pour les salariés qui quittent l’entreprise en cours d’année, l’employeur doit effectuer la déclaration des facteurs de risques dans la DSN correspondant à la dernière paie du salarié, soit le 5 ou le 15 du mois qui suit la fin du contrat de travail.

Partager cet article

Posted on

CDD : et si le salarié remplacé est licencié ?

Dans certaines situations, comme le remplacement d’un salarié absent (congé, arrêt de travail…), les employeurs sont autorisés à conclure un contrat à durée déterminée (CDD) sans terme précis. Pour plus de simplicité, le contrat cesse alors non pas à une date précise fixée à l’avance mais lors du retour du salarié absent. Et attention, car si le salarié remplacé vient à ne plus faire partie des effectifs de l’entreprise, l’employeur doit en informer le salarié remplaçant en vue de mettre un terme à son CDD. À défaut, la relation de travail se poursuit en contrat à durée indéterminée (CDI).

Informer le salarié dans un délai raisonnable

Dans une affaire récente, un salarié avait été engagé en août 2015 en CDD, en tant que matelot, afin de remplacer un salarié absent. Son contrat, conclu pour une durée imprécise, devait prendre fin lors du retour du salarié qu’il remplaçait. En septembre 2015, le salarié avait été placé en arrêt en raison d’un accident du travail et, plus de 3 ans après (soit en mars 2019), il avait été déclaré inapte à occuper son poste. Il avait alors saisi la justice afin, notamment, de demander la requalification de son CDD en CDI au motif que son employeur ne l’avait pas informé du licenciement, en juillet 2017, du salarié qu’il remplaçait.

Saisie du litige, la Cour de cassation a rappelé que le CDD de remplacement cesse au terme de l’absence du salarié remplacé. Et qu’en cas de poursuite de la relation de travail après ce terme, le CDD devient un CDI. Elle a ensuite constaté que, pendant plus de 2 ans, l’employeur n’avait ni informé le salarié en CDD du licenciement de la personne remplacée, ni adressé à ce dernier les documents de fin de contrat habituellement requis (reçu pour solde de tout compte, certificat de travail…). Elle en a déduit que la relation de travail, qui aurait dû prendre fin lors du licenciement du salarié remplacé, s’était poursuivie, de sorte que le CDD s’était transformé en CDI.

Précision : dans cette affaire, l’employeur, qui n’avait ni mis un terme au CDD, ni licencié le salarié en CDD pour inaptitude (ni reclassé), n’avait pas non plus, comme le prévoit le Code du travail, recommencer à le rémunérer un mois après l’avis d’inaptitude. Aussi, le salarié avait demandé en justice qu’il soit pris acte de la rupture de son contrat de travail aux torts de l’employeur. Ce contrat ayant été requalifié en CDI, la rupture a donc été requalifiée par les juges en licenciement sans cause réelle et sérieuse.


Cassation sociale, 13 novembre 2025, n° 24-14259

Partager cet article

Posted on

Déloyauté du salarié : c’est l’intention qui compte !

Tous les salariés sont soumis à une obligation de loyauté à l’égard de leur employeur, y compris pendant la suspension de leur contrat de travail (arrêt de travail, congé sabbatique…). Une notion qui fait référence, en particulier, à la bonne foi, la discrétion, la confidentialité ou encore la non-concurrence. À ce titre, les juges ont déjà considéré comme étant déloyal un salarié qui, pendant un arrêt de travail, avait exercé une activité concurrente pour son compte ou auprès d’un autre employeur. Et c’est aussi le cas du salarié qui, sans succès, entreprend des démarches dans ce sens. Explications.

Peu importe que l’activité concurrente ne soit pas effective

Dans une affaire récente, un salarié recruté en tant que peintre avait été placé en arrêt de travail. Pendant cet arrêt, il avait proposé à une autre entreprise d’effectuer, en qualité de sous-traitant, divers travaux de pose de bardage et de garde-corps ainsi que de maçonnerie. Des travaux qui n’avaient finalement pas été réalisés en raison du refus du « client ». Son employeur l’avait alors licencié pour faute grave, une sanction que le salarié avait contestée en justice.

Saisis du litige, les juges ont constaté que les prestations proposées par le salarié faisaient partie des travaux réalisés par son employeur. Ils en ont déduit qu’en proposant ses services à une société concurrente pendant son arrêt de travail, le salarié avait manqué à son obligation de loyauté. Peu importe que l’activité n’ait finalement pas été réalisée. Son licenciement pour faute grave a donc été validé.

Dans les faits : pour se défendre, le salarié avait prétendu que les propositions adressées à l’entreprise concurrente concernaient des travaux devant être réalisés après la rupture de son contrat de travail et avaient pour seul objectif de préparer sa future activité. Un argument écarté par les juges puisque ces propositions, mais aussi le refus du client, étaient intervenus avant la rupture du contrat de travail et que le salarié n’avait jamais émis la volonté de démissionner.


Cassation sociale, 1er octobre 2025, n° 24-17418

Partager cet article

Posted on

Évaluation des avantages en nature pour les véhicules électriques

Lorsqu’un employeur met un véhicule à la disposition permanente d’un salarié, son utilisation à des fins personnelles par ce dernier constitue un avantage en nature soumis à cotisations et contributions sociales. Cet avantage devant être mentionné sur le bulletin de paie du salarié.

Quel que soit le type de véhicule mis à disposition (thermique, électrique…), l’avantage en nature est évalué, au choix de l’employeur :
– soit sur la base des dépenses qu’il a réellement engagées ;
– soit sur la base d’un forfait annuel estimé en pourcentage du coût d’achat du véhicule ou, en cas de location du véhicule, de son coût global annuel.

Un régime de faveur pour les véhicules électriques

Pour les véhicules fonctionnant exclusivement au moyen de l’énergie électrique et mis à la disposition des salariés depuis le 1er février 2025, le montant des dépenses pris en compte pour évaluer l’avantage en nature bénéficie, en 2025, d’un abattement de :
– 50 % dans la limite de 2 000,30 € par an pour une évaluation au réel ;
– 70 % dans la limite de 4 582 € par an pour une évaluation forfaitaire.

Mais attention, cet abattement ne s’applique que pour les véhicules qui respectent une condition spécifique de score environnemental permettant le bénéfice d’un bonus écologique.

La liste des véhicules concernés, fixée par arrêté, vient d’être récemment mise à jour. De plus, quatre nouveaux modèles de véhicules ont été ajoutés à cette liste depuis le 5 décembre 2025 :
– MITSUBISHI Eclipse Cross (version RCBHE2J1EEA7L00KB0) ;
– NISSAN LEAF (version ZE2AA01) ;
– SKODA Elroq 85x (versions NYABLX1EDD7PX1P0AE2G1Z02N01BA et NYABLX1EDD7PX1P0AE2G1Z02V01BA).


Arrêté du 3 décembre 2025, JO du 4

Partager cet article

Posted on

Charge de travail excessive : attention à la démission !

Le salarié qui souhaite démissionner doit en informer son employeur, idéalement par lettre recommandée avec accusé de réception. Une démission que l’employeur doit examiner avec le plus grand intérêt, afin de s’assurer de la volonté claire et non équivoque du salarié de quitter son emploi. Et tout particulièrement, par exemple, lorsque la démission intervient après une altercation entre le salarié et l’un de ses collègues, lorsque la lettre de démission fait état de reproches adressés à l’employeur ou lorsqu’elle est rédigée par le salarié alors qu’il est sujet à un état dépressif. Ou encore, comme vient de l’indiquer la Cour de cassation, lorsque la démission est liée à une surcharge de travail…

Surcharge de travail avérée = démission équivoque

Dans une affaire récente, un salarié avait démissionné de son emploi d’administrateur réseau qu’il exerçait auprès de son employeur depuis plus de 20 ans. Quelques mois plus tard, il avait demandé à la justice de prendre acte de la rupture de son contrat de travail aux torts de l’employeur, autrement dit de requalifier sa démission en licenciement sans cause réelle et sérieuse. Et ce, au motif qu’il avait été exposé à une charge de travail excessive, à laquelle son employeur n’avait pas remédié, le poussant ainsi à démissionner.

Saisis du litige, les juges d’appel avaient donné tort au salarié. Ils avaient notamment estimé que la surcharge de travail du salarié, qui existait depuis de nombreuses années, ne pouvait pas être considérée comme une « circonstance contemporaine et déterminante de la démission, rendant impossible la poursuite de la relation de travail ».

Mais la Cour de cassation, quant à elle, a constaté que le salarié avait, avant de démissionner, alerté sa hiérarchie, son employeur et le service de santé au travail de sa charge de travail excessive devenue pour lui « insupportable ». Une surcharge de travail qui l’empêchait de bénéficier d’un équilibre entre sa vie professionnelle et sa vie personnelle et qui générait une charge mentale très élevée et permanente mal vécue personnellement. C’est pourquoi les juges ont considéré la démission du salarié comme étant équivoque, et « invité » les juges d’appel à requalifier la rupture du contrat de travail du salarié en licenciement sans cause réelle et sérieuse.


Cassation sociale, 13 novembre 2025, n° 23-23535

Partager cet article

Posted on

Comment protéger vos salariés exposés au froid ?

En tant qu’employeur, vous avez l’obligation de prendre toutes les mesures nécessaires pour assurer la sécurité et protéger la santé physique et mentale de vos salariés. Vous devez ainsi identifier et réduire au maximum les risques professionnels auxquels vos salariés sont exposés, y compris les risques liés aux vagues de grand froid (gelures, assoupissements, crampes, hypothermie…).

Pour vous y aider, les pouvoirs publics publient un « Guide national relatif à la prévention et à la gestion des impacts sanitaires et sociaux liés aux vagues de froid ». Un guide qui préconise, en particulier :
– d’aménager les postes de travail en prévoyant, notamment, un chauffage adapté des locaux de travail, l’accès à des boissons chaudes, un moyen de séchage et/ou de stockage de vêtements de rechange et des aides à la manutention manuelle permettant de réduire la charge physique de travail et la transpiration ;
– d’organiser le travail, par exemple, en limitant le temps de travail au froid et en organisant des pauses adaptées et un temps de récupération supplémentaire après des expositions à des températures très basses ;
– de fournir aux salariés des vêtements et équipements contre le froid, ces derniers devant être compatibles avec les équipements de protection individuelle habituellement utilisés.

Précision : ces consignes concernent les salariés qui travaillent dans un local (entrepôts) ou à l’extérieur (BTP, industrie des transports, étalages extérieurs des commerces de détail, etc.). Elles s’appliquent aussi dans les secteurs où les salariés doivent, pour leur activité professionnelle, utiliser un véhicule dans des conditions de verglas ou de neige.

Et pour anticiper au mieux les vagues de grand froid, un dispositif de vigilance météorologique est mis en place. Il consiste en une double carte nationale de vigilance (l’une pour la journée et l’autre pour le lendemain) et un bulletin de suivi actualisés au moins deux fois par jour à 6 h et 16 h. Ces outils sont disponibles sur le site de Météo-France.

Partager cet article

Posted on

Activités sociales et culturelles : ne tardez pas à supprimer la condition d’ancienneté

L’Urssaf tolère que les prestations liées à des activités sociales et culturelles (bons d’achat, chèques-vacances, crèches, colonies de vacances, cours de sport, spectacles, etc.) octroyées aux salariés par le comité social et économique (CSE) ou, en l’absence de CSE, par l’employeur soient, sous certaines conditions, exonérées de cotisations et contributions sociales.

Jusqu’à l’année dernière, l’Urssaf considérait que le CSE ou l’employeur pouvaient soumettre l’accès à ces prestations à une condition d’ancienneté (dans la limite de 6 mois) sans que cette exonération soit remise en cause.

Mais, à la suite d’un arrêt de la Cour de cassation d’avril 2024 selon lequel l’accès aux prestations liées à des activités sociales et culturelles ne peut pas être subordonné à une condition d’ancienneté dans l’entreprise, l’Urssaf avait revu sa position et décidé que l’exonération de cotisations sociales ne s’appliquait plus en présence d’une telle condition.

À noter : dans un arrêt de mars 2025, la Cour de cassation a précisé qu’une condition d’ancienneté ne pouvait pas non plus être mise en place pour réduire le montant des avantages accordés (dans cette affaire, des bons d’achat de Noël dont le montant différait selon l’ancienneté des salariés).

Une mise en conformité d’ici le 31 décembre 2025

L’Urssaf avait accordé aux CSE et aux employeurs qui appliquaient une condition d’ancienneté un délai de grâce pour se mettre en conformité avec cette nouvelle règle. Un délai qui se termine à la fin de l’année : les CSE et les employeurs ont donc jusqu’au 31 décembre 2025 pour supprimer la condition d’ancienneté liée à l’accès aux prestations liées aux activités sociales et culturelles. À défaut, ils ne pourront plus bénéficier de l’exonération de cotisations sociales.

En pratique : jusqu’à fin 2025, les CSE et employeurs qui appliquent une condition d’ancienneté ne font pas l’objet d’un redressement de cotisations en cas de contrôle Urssaf, mais doivent se mettre en conformité pour l’avenir.


Communiqué de l’Urssaf du 20 novembre 2025

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×