Fil d’actus

Posted on

Dénigrement de l’employeur : une cause réelle et sérieuse de licenciement ?

Que ce soit dans l’entreprise, ou bien en dehors de celle-ci, les salariés disposent du droit de s’exprimer librement. Plus encore, ils ne peuvent pas, en principe, être sanctionnés pour des propos tenus dans le cadre de leur vie personnelle. Mais à condition, toutefois, que les salariés restent loyaux vis-à-vis de leur employeur, c’est-à-dire qu’ils ne lui causent pas de tort…

Dans une affaire récente, une salariée avait, en dehors de son temps et de son lieu de travail, affirmé à l’un de ses collègues, en présence de tiers, que les dirigeants de l’entreprise avaient tenu, à son égard, des propos blessants et humiliants. Selon ses dires, les dirigeants avaient, en effet, déclaré que le salarié en question était « le plus mauvais peintre qu’ils avaient pu avoir dans l’entreprise ». Les dirigeants qui contestaient avoir tenu de tels propos, avaient licencié la salariée pour faute grave. Celle-ci avait alors contesté son licenciement en justice.

Saisis du litige, les juges d’appel n’ont pas retenu la faute grave, mais ont considéré que le comportement de la salariée constituait une cause réelle et sérieuse de licenciement. Et pour cause : les dirigeants contestaient avoir tenu des propos blessants envers le salarié alors que la salariée « ne soutenait pas qu’ils l’avaient réellement fait ». Dès lors, les dires de la salariée constituaient des propos diffamatoires visant à dénigrer les dirigeants de l’entreprise. Plus encore, les juges ont estimé que ses propos visaient à donner une mauvaise image de l’entreprise et de ses dirigeants et à créer un malaise entre eux et les salariés. Ce qui caractérisait un manquement à l’obligation de loyauté de la salariée à l’égard de son employeur.

Amenée à se prononcer dans cette affaire, la Cour de cassation a donné raison aux juges d’appel et validé le licenciement de la salariée.


Cassation sociale, 15 juin 2022, n° 21-10572

Partager cet article

Posted on

Du e-learning pour « Décrypter la blockchain et ses usages »

Le terme de blockchain est de plus en plus utilisé notamment par les experts de la finance et des Tech. Mais peu savent exactement de quoi il s’agit et à quoi elle sert alors que ses cas d’usages sont nombreux, à travers les cryptomonnaies, les NFT (jetons non fongibles) ou encore les projets de traçabilité. Pour expliquer cette notion qui peut paraître complexe et abrupte, la banque publique d’investissement Bpifrance propose un module de formation en ligne gratuit qui explique les nombreuses applications, à haute valeur ajoutée, facilement déployables pour les entreprises.

Comprendre le potentiel de la blockchain

Le module de formation d’une durée totale de 56 minutes est découpé en plusieurs vidéos abordant plusieurs thématiques. Il est présenté par Justine Destobbeleire, responsable de l’activité Crypto-Actifs et Blockchain au sein du cabinet Sia Partners, qui explique comment comprendre le potentiel ainsi que le fonctionnement d’un point de vue conceptuel de la blockchain ; découvrir les principaux cas d’usage de cette technologie pour une PME ou une ETI ; identifier les usages potentiellement pertinents pour votre entreprise ; connaître les modalités de réalisation d’un projet blockchain selon le cas d’usage ciblé.

Pour suivre cette formation gratuite, il faut, au préalable, s’inscrire sur la plate-forme Bpifrance Université.

Pour en savoir plus : https://www.bpifrance-universite.fr/formation/decrypter-la-blockchain-et-ses-usages/

Partager cet article

Posted on

Éleveurs ovins : les tirs pour effaroucher les ours sont permis

Pour prévenir les nombreuses attaques de troupeaux de moutons dans les Pyrénées, les pouvoirs publics avaient instauré, à titre expérimental, il y a quelques années, des mesures d’effarouchement des ours bruns. Reconduites d’année en année, ces mesures viennent d’être pérennisées.

Ainsi, avec l’autorisation du préfet, et celle du directeur du parc dans le parc national des Pyrénées, et à certaines conditions, l’usage d’un dispositif d’effarouchement simple (moyens sonores, olfactifs et lumineux) est permis. L’effarouchement ne pouvant être effectué qu’à proximité du troupeau et seulement si ce dernier est exposé à la prédation de l’ours.

Précision : cette autorisation préfectorale est limitée à la saison d’estive en cours et ne peut pas dépasser 8 mois.

L’éleveur qui aura fait usage de mesures d’effarouchement devra envoyer au préfet un compte-rendu détaillant les moyens qui auront été mis en œuvre, le lieu, la date et les résultats obtenus, et ce avant le 30 novembre de chaque année ou lors de la demande de dérogation en vue de réaliser un effarouchement renforcé.

L’effarouchement renforcé

En outre, hormis au cœur du parc national des Pyrénées, un effarouchement « renforcé » est possible lorsque plusieurs attaques se sont succédé et si les mesures sonores et lumineuses se sont révélées inefficaces. Il doit s’effectuer à l’aide de tirs non létaux (fusil chargé de cartouches à double détonation ou de balles en caoutchouc). Là encore, l’autorisation préalable du préfet est requise.

Ces tirs d’effarouchement peuvent être réalisés par l’éleveur ou le berger, des lieutenants de louveterie, des chasseurs ou des agents de l’Office français de la biodiversité dès qu’ils ont reçu une formation préalable dispensée par l’Office français de la biodiversité.

Précision : cette autorisation préfectorale est également limitée à la saison d’estive en cours et ne peut pas excéder 8 mois.

À l’instar des mesures d’effarouchement simple, un compte-rendu précisant les moyens d’effarouchement renforcé mis en œuvre, le lieu, la date, le nombre d’ours observés ainsi que le comportement du troupeau et de celui des ours devra être envoyé au préfet.


Arrêté du 20 juin 2022, JO du 21

Partager cet article

Posted on

Entrepreneurs individuels : que faire en cas de difficultés ?

Depuis le 15 mai dernier, les entrepreneurs individuels relèvent d’un statut unique qui se caractérise par la séparation de leur patrimoine en deux patrimoines distincts. Ainsi, ils disposent désormais d’un patrimoine professionnel, qui est composé des biens « utiles » à leur activité, et d’un patrimoine personnel, qui est composé des autres biens.

Gros avantage de ce nouveau statut : sauf quelques exceptions, seuls les biens composant le patrimoine professionnel de l’entrepreneur individuel sont exposés aux poursuites de ses créanciers professionnels. Ses autres biens (donc ceux compris dans son patrimoine personnel, à savoir une résidence, des actifs mobiliers, une voiture…) sont, quant à eux, à l’abri des convoitises de ces derniers.

Cette protection vaut aussi en cas de mise en redressement ou en liquidation judiciaire. En effet, dans ce cas, les biens personnels de l’entrepreneur ne pourront pas être vendus par le liquidateur judiciaire en vue de régler le passif de l’entreprise.

Saisir le tribunal

En pratique, lorsqu’un entrepreneur individuel connaît des difficultés financières et ne parvient plus à régler ses dettes, il doit, que ces dettes soient personnelles ou professionnelles, saisir le tribunal de commerce ou le tribunal judiciaire, selon sa profession, et lui transmettre un certain nombre de documents, notamment la situation de sa trésorerie, le montant de ses créances et de ses dettes, les sûretés qu’il a éventuellement consenties, les biens, droits et obligations relevant de chacun de ses deux patrimoines (professionnel et personnel) ainsi que, le cas échéant, les actes de renonciation à la protection de son patrimoine personnel qu’il a souscrits à l’égard de tel ou tel créancier professionnel.

Le tribunal procèdera alors de la manière suivante. Lorsque l’entrepreneur individuel sera en état de cessation des paiements seulement sur son patrimoine professionnel, il ouvrira une procédure collective. Lorsque les dettes ne concerneront que son patrimoine personnel, le tribunal renverra le dossier vers la commission du surendettement. Enfin, dernière hypothèse, lorsque les dettes concerneront tant son patrimoine personnel que son patrimoine professionnel, que la distinction de ses patrimoines professionnel et personnel aura été strictement respectée, et que le droit de gage de ses créanciers professionnels ne portera pas sur son patrimoine personnel, le tribunal pourra ouvrir une procédure collective pour le traitement de ses dettes concernant son patrimoine professionnel et saisir la commission de surendettement pour ses dettes concernant son patrimoine personnel.

Précision : pour bénéficier de la procédure de surendettement, l’entrepreneur devra le demander soit au moment de la saisine du tribunal, soit au cours de l’audience devant le tribunal. Si le tribunal décide de transmettre le dossier à la commission de surendettement, les créanciers signalés par l’entrepreneur en seront informés.


Décret n° 2022-890 du 14 juin 2022, JO du 16

Partager cet article

Posted on

Cotisation AGS : pas de changement au 1 juillet 2022

L’Association pour la gestion du régime de Garantie des créances des Salariés (AGS) assure aux salariés dont l’employeur est placé en redressement ou en liquidation judiciaire le paiement des sommes qui leur sont dues (salaires, indemnités de licenciement…).

Ce régime est financé par une cotisation exclusivement à la charge des employeurs. Depuis le 1er juillet 2017, son taux s’établit à 0,15 %.

Le conseil d’administration de l’AGS a décidé, le 23 juin dernier, que le taux de cotisation sera maintenu à 0,15 % au 1er juillet 2022.

Rappel : la cotisation AGS est applicable sur les rémunérations des salariés dans la limite de quatre fois le plafond mensuel de la Sécurité sociale, soit 13 712 € par mois en 2022.

Partager cet article

Posted on

Commissaires de justice : la profession sera effective le 1 juillet

Le 1er juillet 2022 marquera la naissance officielle de la profession de commissaire de justice initiée par la loi n° 2015-990 du 6 août 2015. Cette nouvelle profession a pour vocation d’unifier les huissiers de justice et les commissaires-priseurs judiciaires. Les commissaires de justice pourront donc effectuer toutes les missions jusque-là dévolues à ces professionnels du droit, à savoir :
– la signification des actes judiciaires et extrajudiciaires ;
– la mise en application des décisions de justice ;
– les constats ;
– le recouvrement amiable et judiciaire ;
– les inventaires, prisées et ventes judiciaires ;
– les mesures conservatoires ;
– la rédaction d’actes sous seing privé et le conseil juridique ;
– la médiation judiciaire et conventionnelle ;
-l’administration d’immeubles ;
– l’intermédiation de mandataire d’assurance.

Une formation commune

Pour favoriser l’émergence de cette nouvelle profession, l’Institut national de formation des commissaires de justice a été créé en 2020. Les premiers diplômés devraient en sortir en 2023. Concernant les huissiers de justice et les commissaires-priseurs judiciaires, une majorité d’entre eux auraient déjà suivi une formation leur permettant d’exercer en tant que commissaires de justice. Les autres ont jusqu’à 2026 pour se former. En attendant, ils continueront d’œuvrer en tant qu’huissiers de justice ou de commissaires-priseurs judiciaires.

Une Chambre nationale des commissaires de justice, qui réunit les Chambres nationales d’huissiers de justice et de commissaires-priseurs de justice a également été créée.

Partager cet article

Posted on

Quelle fiscalité pour les revenus issus des services environnementaux ?

Les revenus provenant des actions réalisées par les exploitants agricoles sur le périmètre de leur exploitation afin de contribuer à restaurer ou à maintenir des écosystèmes dont la société tire des avantages (préservation de la qualité de l’eau, stockage de carbone, protection du paysage et de la biodiversité…) relèvent, à partir de l’imposition des revenus de 2021, des bénéfices agricoles, et non plus des recettes accessoires.

À noter : les recettes accessoires sont, en principe, imposables dans la catégorie des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC). Toutefois, elles peuvent être rattachées aux résultats agricoles, mais dans la limite de certains plafonds et sans être éligibles à certains dispositifs fiscaux (déduction pour épargne de précaution, par exemple).

À ce titre, l’administration fiscale a notamment précisé que le périmètre de l’exploitation agricole correspond à l’ensemble des biens et des terres sur lesquels l’exploitant dispose du droit d’exercer des activités agricoles. Une notion de « périmètre » qui est indépendante du statut juridique sous lequel sont exploités les biens de l’exploitation et qui ne nécessite pas que les terres soient mises en culture.

Quelles actions ?

L’administration a également indiqué que les actions de valorisation de l’environnement réalisées par l’exploitant doivent avoir pour effet de contribuer à rétablir en sa forme première ou à conserver dans le même état des écosystèmes naturellement présents sur le périmètre de l’exploitation agricole. Mais qu’elles peuvent aussi consister à contribuer à restaurer ou à conserver des écosystèmes au-delà de ce périmètre par l’effet vertueux des actions mises en œuvre (réduction des émissions de gaz à effet de serre, préservation des nappes phréatiques…).

En pratique : il peut s’agir de l’implantation et l’entretien de forêts, de haies, de mares, de la mise en place de jachères mellifères ou faunistiques et de la préservation de la qualité de l’eau ou de la protection des sols.


BOI-BA-CHAMP-10-40 du 6 avril 2022, n° 115

Partager cet article

Posted on

La donation rémunératoire entre époux

Dans une affaire récente, un homme était décédé et avait laissé pour lui succéder son épouse séparée de biens ainsi que ses quatre enfants. Deux de ces enfants étant nés d’une précédente union. Au décès de leur père, les enfants nés du premier mariage avaient assigné en justice les autres héritiers en partage de la succession. Ils avaient demandé également le rapport d’une somme d’argent de 457 000 € versée par leur père à son épouse.

La Cour d’appel de Versailles avait écarté l’obligation de rapporter cette somme d’argent à la succession en raison de sa nature. En effet, les juges avaient considéré qu’il s’agissait d’une donation rémunératoire car le mari s’était opposé à ce que son épouse crée une entreprise et avait préféré qu’elle s’occupe de l’éducation des enfants.

Précision : une donation rémunératoire est une donation consentie par une personne en récompense d’un service que le donataire lui a rendu antérieurement. Une donation « à titre onéreux » qui n’est pas soumis au principe du rapport à la succession et qui échappe au calcul des droits des héritiers réservataires.

Les juges avaient également souligné que l’épouse disposait d’une qualification et d’une expérience professionnelles qui lui auraient permis de faire carrière dans la publicité et de créer son propre cabinet. Du coup, elle avait perdu des revenus conséquents ainsi que des droits à la retraite. Les juges en ont ainsi déduit que l’épouse avait apporté au ménage plus que sa simple contribution aux charges du mariage et que la mise à sa disposition de la somme de 457 000 € par son époux avait eu pour cause la volonté de celui-ci de compenser les sacrifices qu’elle avait consenti et son intense activité au foyer.

Se sentant lésés, les enfants avaient alors formé un pourvoi devant la Cour de cassation. Mais les juges de la Haute juridiction sont allés dans le même sens que les juges de la cour d’appel. Ces derniers ont considéré en effet que la volonté du défunt était bien de compenser les sacrifices professionnels et l’intense activité au foyer de l’épouse. La donation de somme d’argent revêtait bien un caractère rémunératoire.


Cassation civile 1re, 9 février 2022, 20-14272

Partager cet article

Posted on

CASH IS KING : petit manuel de gestion de trésorerie en temps de crise

Introduction

En période de crise, la gestion du cash devient primordiale. L’objet de la newsletter de ce mois est de donner aux dirigeants les grandes lignes directrices pour y survivre voire en sortir grandi : « couper le robinet des dépenses », « trouver la liquidité », «se transformer pour rebondir ».

Le Cash est roi !

La toute première étape consiste déjà à constater et surtout admettre que l’entreprise traverse une crise de liquidité. L’erreur fondamentale est de réagir trop tard. Un diagnostic est ensuite indispensable pour trouver les causes racines de cette crise de liquidité : est-ce un évènement externe conjoncturel (et donc temporel) ou alors une crise structurelle à l’entreprise remettant en cause son modèle économique ?

Un frein supplémentaire est le manque de culture cash au sein des entreprises : le top management doit être formé à bien distinguer que résultat d’exploitation n’est pas trésorerie d’exploitation ! Cette « culture cash » doit ensuite se diffuser dans l’ensemble de l’organisation.

Impliquer les collaborateurs et améliorer votre prévision financière

Une équipe dédiée doit être nommée et responsabilisée afin de gérer cette crise : une crise de trésorerie est difficile car elle met en œuvre une dynamique de changement brutal souvent difficilement acceptable pour les parties impliquées.

Cette équipe doit avoir un pouvoir suffisant pour imposer des transformations et doit être diversifiée dans ses compétences : une crise de trésorerie implique de l’opérationnel et non juste de la finance !

Il est primordial d’améliorer sa prévision financière afin d’optimiser les actions. L’outil idéal pour cela est une prévision glissante journalière sur 13 semaines – réactualisée chaque semaine. La prévision doit être réalisée par l’ensemble des parties prenantes de l’entreprise et non pas le seul trésorier.

Avec cet outil mis en place, un plan d’action à fort impact devient alors possible. Il permet de mieux communiquer et de mieux responsabiliser l’ensemble des acteurs et de déployer des indicateurs de performance pertinents.

Gestion du « cash burn » en temps de crise

L’objectif est trivial : il faut maximiser la trésorerie entrante et minimiser la trésorerie sortante. L’écosystème complet doit être impliqué : employés, management, banques, actionnaires, clients, fournisseurs, Etat, etc… Beaucoup de mesures doivent être déployées et l’erreur fondamentale est de ne pas oser !

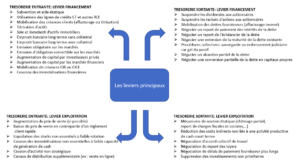
Une entreprise est souvent intégrée dans une filière complexe. Sa survie est aussi dans l’intérêt tant de ses clients que de ses fournisseurs. Il ne faut pas hésiter à les mettre à contribution. Le tableau ci-dessous recense un panel de mesures à prendre pour traverser une crise de trésorerie conjoncturelle.

Les leviers pour le cash

Le principe d’optimisation de la trésorerie sortante est simple : on limite les dépenses au strict essentiel.

Dans le contexte actuel, il est tout à fait normal de suspendre les dividendes aux actionnaires et de négocier des reports d’intérêts et échéances de la dette auprès des banques. Le principe est simple : l’entreprise stoppe immédiatement toutes les dépenses qui ne sont pas liées à de la génération de trésorerie rapide (par exemple arrêt des dépenses de formation, de conseil, etc…). Les frais de siège, les frais commerciaux, les frais marketing et les dépenses R&D doivent être réduits au strict nécessaire et les coupes doivent être réalisées intelligemment et être clairement communiquées à l’organisation. Le contrôle des dépenses doit être total. Pour cela il est important de nommer une autorité (en général le PDG) qui donnera son aval à la réalisation de chaque dépense. Niveau masse salariale il faut profiter au maximum des mesures de chômage partiel pour les postes non indispensables à la génération cash de l’entreprise. La consultation des instances du personnel est une clé pour geler ou reporter les primes et augmentations de salaire voire pour négocier des plans de performance collective.

Il est fondamental de bien communiquer auprès des employés sur trois points :

  • l’urgence du plan mais sa durée limitée dans le temps
  • le fait que cet effort est indispensable et fait partie d’un plan global
  • et enfin la vision de l’entreprise à la sortie de la crise.

Les dépenses liées à la production des biens et services à destination des clients doivent être sauvegardées pour maintenir la qualité de service et donc continuer à faire rentrer le cash de vos clients. Les coûts fixes et les coûts indirects doivent être drastiquement réduits : par exemple un report des loyers est très fortement conseillé. Niveau trésorerie entrante, il faut au maximum tirer profit de votre relation client : revoir la politique de prix et d’acompte est souvent un bon début…

La liquidité est l’oxygène de l’entreprise

D’une manière purement mathématique, maximiser la trésorerie nette revient à maximiser le fond de roulement (et donc à augmenter les ressources long terme et réduire les immobilisations) tout en réduisant le besoin en fond de roulement (réduction des créances clients, réductions des stocks et augmentation des dettes fournisseurs).

Il est très important de transformer vos actifs en liquidité : céder vos placements financiers, les activités non stratégiques, les immobilisations et les stocks non essentiels à la réalisation des produits clés de l’entreprise et même votre immobilier dans l’absolu (passer en leasing). Utiliser au maximum l’ingénierie financière pour transformer vos actifs en « cash » avec la mobilisation de créances (clients par l’affacturage bien évidemment mais aussi les créances CICE ou CIR par exemple). Le recours à la dette est l’ultime levier et l’entreprise doit bien évidemment être réaliste sur sa solvabilité à long terme. Une augmentation de capital est souvent un bon outil de financement car elle augmente la capacité d’endettement future mais encore faut-il que les actionnaires historiques acceptent la dilution liée à la faible valorisation conjoncturelle de l’entreprise…

L’objectif final ? Rebondir pour réussir !

Bien évidemment, une crise de liquidité a un impact fort sur la valorisation d’une entreprise. La probabilité de défaillance augmente significativement, rendant les flux de trésorerie futurs très incertains. Toute la difficulté réside dans cette simple question : comment maximiser ma trésorerie court terme sans impacter durablement la valeur à long terme de l’entreprise ? Par exemple couper de manière forfaitaire et non différenciée les investissements, les dépenses R&D et Marketing est une grave erreur car l’impact sur la valorisation de l’entreprise peut être significatif à cause de la perte de compétitivité future (et donc de la croissance potentielle !).

Il ne faut pas que la gestion de la crise conjoncturelle de trésorerie court terme engendre une crise structurelle de la profitabilité de l’entreprise. Pour cela l’entreprise doit repenser son organisation, sa stratégie et son modèle économique afin de maximiser sa création de valeur long terme. Une entreprise qui reconstitue un « trésor de guerre » abordera la prochaine crise comme étant une opportunité de consolidation de son secteur en achetant ses concurrents affaiblis !

Conclusion : le seul cap est la maximisation de la valeur d’entreprise

En guise de conclusion, nous vous présentons rapidement l’impact négatif que des plans d’actions « Cash Crisis Management » mal menés peuvent avoir sur la valorisation d’une entreprise… La liste ci-dessous rassemble les erreurs les plus fréquentes qu’il faut éviter afin de ne pas transformer une crise passagère en crise durable impactant durablement la valeur d’une entreprise.

  • S’endetter massivement à long terme en transformant la crise de liquidité court terme en risque de solvabilité long terme surtout si la viabilité du modèle économique et de la stratégie de l’entreprise sont structurellement détériorés ;
  • Licencier trop d’effectifs de manière forfaitaire pénalisera le potentiel de production en cas de reprise plus forte et/ou plus rapide que prévue ;
  • La réduction drastique des investissements de manière indifférenciée impactera l’avantage compétitif de l’entreprise et donc sa croissance potentielle ;
  • Mettre la pression de manière uniforme sur ses fournisseurs pourrait entraîner la faillite des plus critiques impactera de manière conséquente la supply chain de l’entreprise.

Votre newsletter préférée fait une pause sur la période estivale, rassurez-vous nous nous retrouverons dès la rentrée de Septembre, avec un sujet lié à la création de valeur ! D’ici là nous vous souhaitons de passer un bel été !

Retrouvez ici l’ensemble de nos précédentes newsletters et thématiques traitées.

Benjamin FORESTIER

Partner Retout EvalXP

Professeur Affilié Ecole Polytechnique

Patrick LEGLAND

Partner Retout EvalXP

Professeur Affilié Ecole HEC Paris

QUI SOMMES-NOUS

Entièrement dédié à l’Evaluation et la Valorisation d’actifs, RETOUT-EVAL XP est la combinaison d’un groupe d’expertise-comptable, audit et conseil présent à Paris et régions (Île-de-France, Normandie, Centre, Rhône-alpes) de 135 personnes et de spécialistes de tout 1er plan en valorisation d’actifs.

Patrick LEGLAND, Professeur Affilié à HEC Paris, Département Finance, qui enseigne notamment dans le master International of Finance (« MIF »), élu meilleur Master en Finance dans le monde. 
Il dirige par ailleurs le programme certifiant HEC Paris – Ordre des Experts Comptables, qui forme les Experts Comptables a devenir Directeur Financier de transition. Depuis plus de 25 ans, Patrick est un professionnel de la finance haut de bilan, spécialiste dans l’accompagnement de PME.

Benjamin FORESTIER, Professeur affilié à Ecole Polytechnique Paris, ingénieur spécialiste des secteurs High tech. Depuis plus de 15 ans, Benjamin est un professionnel corporate finance et conseil stratégique qui officie tant pour les Start-up que les grands groupes.

Jean-Paul RETOUT, expert-comptable (DESCF, DEA de gestion Option finance) et titulaire d’un doctorat de gestion de l’université Paris I – Sorbonne. Fondateur du groupe Retout & Associés, il a acquis une forte expertise en Audit et « Transaction Services » pour les PME-PMI et les grands groupes.

Cedric KONOPKA, diplômé SKEMA Business School et université Paris-Dauphine, exerce depuis plus de 18 ans dans le conseil en fusion-acquisition (Banque, Boutique M&A) et le conseil aux PME (Chambre de Commerce et d’industrie de Paris Ile-de-France) dans le cadre de cession & reprise /LBO primaires .

Cette équipe cumule plus de 40 ans d’expérience en finance, banque d’affaires et haute technologie, ainsi que 20 ans d’enseignement en Grandes Ecoles (HEC Paris et Ecole Polytechnique Paris), MBA et programmes de formations executives.

Portée par une exigence d’excellence pour nos clients, cette offre de services dédiée s’adresse aux :

🔹  PME-PMI (jusqu’a l’ETI)

🔹  Start-ups

🔹  VCs et fonds d’investissement

🔹  Family Office – Banques privées/Gestion de fortune – Etudes notariales

Affirmant un positionnement clair, notre spectre de prestations couvre un champ de thématiques précises :

🔹  Evaluation financière

🔹  Valorisation dans le cadre de levée de fonds, augmentation de capital

🔹  Valorisation de marques (et autres actifs immatériels)

🔹  Valorisation des Management Package (BSA, Stocks options…)

🔹  Expertise dans le cadre de donations/transmissions
 (avec méthodes retenues par les services fiscaux)

🔹  Fairness opinion / Attestation d’équité

🔹  PPA – Purchase Price Allocation

🔹  Modeling & Prévisionnels

Partager cet article

Posted on

14 juillet : un jour férié à gérer dans votre entreprise

Cette année, le 14 juillet tombe un jeudi. L’occasion, peut-être, d’accorder un jour de pont à vos salariés. Voici un tour d’horizon des principales règles à connaître pour bien gérer ce jour férié dans votre entreprise.

Travail ou repos ?

Le 14 juillet est un jour férié dit « ordinaire ». Aussi, c’est un accord d’entreprise ou, à défaut, votre convention collective qui va déterminer si vos salariés doivent travailler ou bénéficier d’un jour de repos. Et en l’absence d’accord collectif sur le sujet, c’est à vous de trancher.

Attention : en principe, les jeunes de moins de 18 ans ne doivent pas travailler pendant les jours fériés. Et si votre entreprise est située en Alsace-Moselle, ce sont l’ensemble de vos salariés qui doivent être en repos le 14 juillet.

Côté rémunération ?

Si vos salariés bénéficient d’un jour de repos le 14 juillet, ils doivent voir leur rémunération maintenue. Et ce, dès lors qu’ils cumulent au moins 3 mois d’ancienneté dans votre entreprise ou bien qu’ils sont mensualisés.

Précision : pour les salariés mensualisés ayant moins de 3 mois d’ancienneté, le maintien de salaire ne comprend pas la rémunération des heures supplémentaires qui auraient dû normalement être effectuées le 14 juillet.

À l’inverse, si vos salariés viennent travailler le jour de la Fête Nationale, ils ne bénéficient d’aucune majoration de salaire, à moins que votre convention collective en dispose autrement.

Un jour de pont ?

Vous pouvez accorder un jour de repos à vos salariés le vendredi 15 juillet afin de leur permettre de « faire le pont ». Notez même que votre convention collective ou un usage peut vous y contraindre. Dans la mesure où ce pont vient modifier l’horaire collectif de travail de vos salariés, vous devez au préalable consulter vos représentants du personnel. L’horaire collectif de travail ainsi modifié doit non seulement être communiqué à l’inspecteur du travail, mais aussi affiché dans l’entreprise.

À savoir : vous pouvez demander à vos salariés de récupérer les heures de travail perdues pendant une journée de pont. Et ce, dans les 12 mois qui la suivent ou la précèdent. Veillez toutefois à ce que l’inspecteur du travail en soit informé et que cette mesure n’augmente pas la durée de travail de vos salariés de plus d’une heure par jour et de plus de 8 heures par semaine.

Et si vos salariés sont en congés ?

Si le 14 juillet est chômé dans votre entreprise, les salariés en vacances à cette période ne doivent pas se voir décompter un jour de congés payés. La journée de congé « économisée » du fait du jour férié chômé pouvant venir prolonger leur période de vacances ou être prise à une autre période.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×