Fil d’actus

Posted on

Départ à la retraite d’un couple de dirigeants : quid de l’abattement fiscal ?

Les plus-values réalisées par les dirigeants de PME qui cèdent leurs titres de société à l’occasion de leur départ à la retraite sont, sous certaines conditions, réduites d’un abattement fixe de 500 000 €. Pour en bénéficier, notamment, le cédant doit effectivement exercer au sein de la société dont les titres sont cédés une fonction de direction, normalement rémunérée, pendant les 5 ans qui précèdent la cession, ainsi que cesser toute fonction dans cette société, en principe, dans les 2 années suivant ou précédant la cession.

Dans le cas d’un couple marié (ou de partenaires liés par un Pacs), le respect de ces conditions doit nécessairement s’apprécier au niveau de chaque conjoint pris isolément, vient de rappeler le Conseil d’État, et non au niveau du foyer fiscal, peu importe que les époux soient mariés sous le régime de la communauté légale ou universelle.

Dans cette affaire, un couple avait cédé les actions qu’il détenait dans une société dont ils étaient les dirigeants et réalisé, à cette occasion, une plus-value qu’ils avaient placée sous le bénéfice de l’abattement fiscal. Quelque temps plus tard, l’administration fiscale avait remis en cause cet abattement au motif que le mari était le seul cédant, se fondant sur la liasse fiscale déposée par la société selon laquelle l’époux était propriétaire des titres, et que ce dernier ayant fait valoir ses droits à la retraite 10 ans avant la cession ne remplissait pas l’une des conditions du dispositif.

À tort, selon le Conseil d’État. Pour les juges, l’administration aurait dû tenir compte de l’acte de cession qui désignait les époux comme les deux cédants des actions qu’ils détenaient conjointement dans le cadre de leur mariage sous le régime de la communauté universelle.

À noter : les juges de la cour administrative d’appel de renvoi auront donc à apprécier la qualité de cédante de l’épouse et, le cas échéant, le respect par cette dernière des conditions d’application de l’abattement. À suivre donc…
Conseil d’État, 26 avril 2024, n° 453014

Partager cet article

Posted on

Arboriculture : aide à l’achat d’agroéquipements

Le 27 mai dernier, FranceAgriMer a validé, dans le cadre du plan de planification écologique, un ensemble d’aides destinées à soutenir les agriculteurs dans leurs démarches d’achat d’équipements et de matériel agricole. D’un montant total de 291 millions d’euros, ce plan d’aide couvre une dizaine de guichets, dont certains viennent d’ouvrir.

C’est le cas, notamment, depuis le 5 juillet, d’un guichet d’aide pour accompagner l’achat d’agroéquipements dans la filière des vergers. Doté de 7,7 millions d’euros, il restera ouvert jusqu’au 31 décembre 2024, sauf s’il est épuisé d’ici là.

Concrètement, les dépenses engagées, par demande, au-delà de 2 000 € HT et en deçà de 300 000 € HT (600 000 € HT pour les Cuma et les coopératives), pourront être prises en charge dans la limite de 20 à 40 % en fonction du type de matériel financé.

Les demandes déposées par de jeunes agriculteurs, de nouveaux installés, des Cuma, des producteurs membres d’une OP ou d’une coopérative, des producteurs certifiés en agriculture biologiques ou labellisés HVE et ceux installés outre-mer donneront lieu à des taux d’aide majorés.

Le formulaire de demande est disponible sur la téléprocédure dédiée au dépôt sur le site internet de FranceAgriMer.

Pour en savoir plus, notamment sur les matériels et équipements éligibles à l’aide, rendez vous sur le site de FranceAgriMer.

Partager cet article

Posted on

BTP : la canicule intégrée au régime de chômage intempéries

Les entreprises du bâtiment et des travaux publics (BTP) peuvent être contraintes d’interrompre leur activité en cas d’intempéries. Pour compenser leurs heures de travail perdues, elles doivent alors verser à leurs salariés une indemnité égale à 75 % de leur salaire horaire brut et exonérée de cotisations sociales.

Dans le cadre d’un régime de solidarité géré par la caisse Congés Intempéries BTP (CIBTP), et après déclaration de ces arrêts, une partie de ces indemnités leur est ensuite remboursée.

Précision : les employeurs du BTP versent à la CIBTP une cotisation fixée, du 1er avril 2024 au 31 mars 2025, à 0,68 % pour les entreprises de gros œuvre et travaux publics et à 0,13 % pour les autres entreprises.

Quelles intempéries ?

Sont considérées comme des intempéries les conditions atmosphériques et les inondations qui « rendent dangereux ou impossible l’accomplissement du travail eu égard soit à la santé ou à la sécurité des salariés, soit à la nature ou à la technique du travail à accomplir ».

Concernant les conditions atmosphériques, sont visées les périodes de neige, de gel, de verglas, de pluie et de vent fort.

Jusqu’alors, certaines CIBTP faisaient preuve de souplesse et reconnaissaient aussi en tant qu’intempéries les périodes de canicule de niveau d’alerte 3 (orange) ou 4 (rouge). Désormais, celles-ci sont officiellement inscrites comme intempéries dans le Code du travail. Ce qui permet de sécuriser et d’harmoniser leur traitement par les CIBTP.

À noter : le montant remboursé aux employeurs dans le cadre d’un arrêt de travail dû à une canicule pourra être revu à la baisse par arrêté pour « assurer la soutenabilité du régime d’indemnisation à un niveau de cotisations constant dans l’hypothèse d’une hausse de la sinistralité pour les années à venir ».


Décret n° 2024-630 du 28 juin 2024, JO du 29

Partager cet article

Posted on

Photographes : notion d’œuvre d’art et taux réduit de TVA

En matière de TVA, un régime particulier s’applique aux opérations portant sur les œuvres d’art. Ainsi, notamment, les ventes d’œuvres d’art effectuées par leur auteur ou ses ayants droit bénéficient du taux réduit de TVA de 5,5 %.

À ce titre, pour qu’une photographie soit qualifiée d’œuvre d’art, plusieurs conditions doivent être remplies. Elle doit avoir été prise par son auteur, tirée par lui ou sous son contrôle, signée et numérotée dans la limite de 30 exemplaires. Sachant que les épreuves photographiques doivent être signées ou authentifiées par l’artiste lui-même, et non par ses ayants droit.

Précision : la limite de 30 exemplaires s’entend tous formats et supports confondus.

Auparavant, l’administration fiscale exigeait également que la photographie porte témoignage d’une intention créatrice manifeste de la part de son auteur. Une condition qui avait été censurée par la Cour de justice de l’Union européenne dans une décision du 5 septembre 2019.

L’administration vient de s’aligner sur cette position en modifiant sa définition des photographies d’art. Désormais, seuls les critères précités sont requis, à l’exclusion de tout autre critère, en particulier celui tenant au caractère artistique des photographies.

À noter : en conséquence, l’administration fiscale n’exclut plus de la catégorie des photographies d’art les photographies illustrant des évènements familiaux ou religieux (mariages, communions, etc.), les photographies d’identité, les photographies scolaires ainsi que les photos de groupe.


BOI-TVA-SECT-90-10 du 20 mars 2024, n° 280

Partager cet article

Posted on

La production agricole a atteint 96,5 Md€ en 2023

Comme chaque année, l’Insee a présenté ses comptes nationaux prévisionnels de l’agriculture. Une projection statistique qui permet de dresser un premier bilan de l’évolution du secteur agricole en 2023. Une évolution en demi-teinte marquée par un recul des prix.

Une hausse de production en volume

L’ensemble de la production agricole (hors subvention) s’inscrit en baisse de 1,5 % en 2023 après avoir enregistré une hausse de 19,8 % en 2022. Un léger recul en valeur qui s’explique, non par une baisse des volumes produits (+3 %), mais par un repli des prix de 4,4 % après deux années de très forte inflation (+18,1 % juste sur 2022). Des prix qui « sont tirés à la baisse par la chute des tarifs des céréales et des oléagineux, dans un contexte mondial marqué par le repli des cours des produits agricoles et des matières premières », précise l’Insee. Au total, la production agricole devrait représenter 96,5 Md€ en 2023.

Dans le détail, la production végétale (53,5 Md€) recule de 5,8 % en valeur, mais augmente de 6,3 % en volume (-11,4 % pour les prix). On note, notamment, qu’en raison d’une météo plus clémente qu’en 2022, la production 2023 des céréales s’est inscrite en hausse de 7,2 %, et ce, malgré une réduction de 2 % des surfaces cultivées. Une meilleure production qui a entraîné une baisse de 30 % des prix et, au final, un recul de 24,9 % de la production de céréales en valeur. La hausse des productions en volume touche également les protéagineux (+22,4 %) et les fourrages (+24,7 %). Des productions qui sont en rebond après les mauvaises récoltes de 2022.

De son côté, la production de vin s’affiche en hausse de 2,9 % en volume en 2023 et celle de fruits de 6,9 %. En valeur, ces productions progressent respectivement de 3,1 % et de 7,3 %, les prix restant relativement stables et très en dessous de l’inflation (+0,1 % pour le vin et +0,4 % pour les fruits).

Une baisse des cheptels

La baisse de la production animale est de 1,8 % en 2023. Elle touche particulièrement les cheptels bovins, porcins, caprins, équidés et ovins (-2,8 %) qui continuent de s’éroder en France comme dans le reste de l’Europe. La production de volailles, en revanche, se redresse de 1,6 % au sortir d’une année 2022 marquée par une recrudescence de l’épizootie d’inflenza aviaire.

En valeur, avec des prix en hausse de 6,8 %, la production animale augmente de 4,9 % en 2023. Plus en détail, la production de bétail s’élève de 5 % en valeur (+8 % pour les prix) et celle des volailles de 8,2 % (+6,6 % pour les prix).

Partager cet article

Posted on

Agrément des accords en faveur des travailleurs handicapés : du nouveau

Les entreprises d’au moins 20 salariés doivent employer des personnes handicapées à hauteur d’au moins 6 % de leur effectif total. Pour remplir cette obligation, elles peuvent notamment mettre en œuvre un accord collectif agréé conclu au niveau du groupe ou de l’entreprise. Cet accord doit prévoir un programme pluriannuel en faveur des travailleurs handicapés incluant un plan d’embauche et un plan de maintien dans l’emploi. Il est signé pour une durée maximale de 3 ans, renouvelable une fois.

Jusqu’alors, cet accord devait être transmis pour agrément à la Direction régionale de l’économie, de l’emploi, du travail et des solidarités (Dreets) au plus tard le 31 mai de la première année de mise en œuvre du programme.

Désormais, cette demande d’agrément ainsi que la demande de renouvellement de l’agrément doivent être déposées via la plate-forme AGAPE’TH disponible sur le site https://mesdemarches.emploi.gouv.fr.

Nouveautés : les dossiers de demande d’agrément et de renouvellement d’agrément doivent contenir à présent une présentation de l’accord signé, et non plus l’accord signé, ainsi qu’un détail du périmètre des entreprises couvertes par l’accord. En outre, un budget prévisionnel consacré au financement des différentes actions programmées doit être joint à la demande de renouvellement d’agrément.

Par ailleurs, les documents que l’employeur doit transmettre dans les 2 mois suivant la fin de l’accord de groupe ou d’entreprise doivent également l’être via cette plate-forme, soit les bilans annuels et le bilan récapitulatif des actions réalisées dans le cadre de l’accord ainsi que le solde des dépenses exposées pour la mise en œuvre du programme au regard du montant de la contribution financière qui aurait été due sans accord agréé. Il en est de même pour les pièces justificatives nécessaires au contrôle du bilan récapitulatif qui doivent être communiquées à la demande de la Dreets.


Arrêté du 13 juin 2024, JO du 21

Partager cet article

Posted on

Gare aux faux extraits Kbis !

Vous le savez : l’extrait Kbis constitue la véritable « carte d’identité » d’une entreprise immatriculée au registre du commerce et des sociétés (RCS). Seul document officiel attestant de l’existence juridique et de la légalité d’une entreprise, il fournit des informations essentielles telles que sa dénomination sociale, sa forme juridique, son numéro d’identification, son capital social, l’adresse de son siège social, l’identité de ses dirigeants, l’activité et l’existence éventuelle d’un redressement ou d’une liquidation judiciaire. Ce document fait foi pour toutes les démarches administratives (appel d’offres public, ouverture de compte bancaire, etc.) et les transactions commerciales de l’entreprise.

À ce titre, Infogreffe vient d’appeler les chefs d’entreprise et les professionnels du droit à la plus grande vigilance face à la hausse, constatée ces derniers temps, des arnaques aux faux extraits Kbis. Ainsi, selon lui, deux tiers des entreprises ont déclaré avoir été touchées par au moins une tentative de fraude et un cinquième avoir été touchées plus de cinq fois. Elles peuvent ainsi être victimes d’escroqueries financières ou se retrouver légalement responsables des actions frauduleuses commises au nom de leur entreprise parce que leur identité a été usurpée.

« Face à cette recrudescence des fraudes, Infogreffe souhaite rappeler l’importance de vérifier l’authenticité des Kbis avant de procéder à toute opération commerciale ou financière. Les tiers concernés, tels que les fournisseurs, les partenaires commerciaux et les institutions financières, doivent rester vigilants et utiliser une documentation fiable pour garantir la sécurité des entreprises avec lesquelles ils interagissent ».


Infogreffe, communiqué de presse du 28 juin 2024

Partager cet article

Posted on

Subvention pour soutenir une action humanitaire internationale : à quelles conditions ?

Les collectivités territoriales (commune, département…) peuvent, dans le respect des engagements internationaux de la France, soutenir des actions internationales de coopération, d’aide au développement ou à caractère humanitaire.

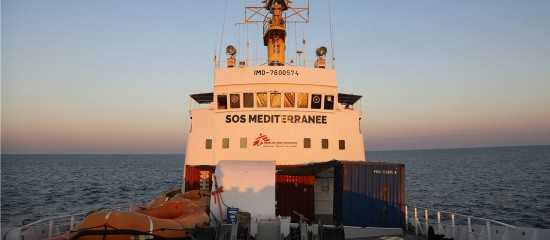
À ce titre, dans trois arrêts rendus le même jour, le Conseil d’État s’est prononcé sur la légalité de trois subventions accordées par la ville de Paris, la ville de Montpellier et le département de l’Hérault à l’association de sauvetage en mer de migrants SOS Méditerranée.

Pas d’action à caractère politique

Le Conseil d’État a rappelé que les actions subventionnées par les collectivités territoriales ne doivent pas interférer avec la conduite par l’État des relations internationales de la France, ni conduire ces collectivités à prendre parti dans un conflit de nature politique. Ainsi, les collectivités territoriales ne peuvent pas apporter leur soutien à une association dont les actions internationales de coopération, d’aide au développement ou à caractère humanitaire constituent, en réalité, des actions à caractère politique, au vu de son objet social, de ses activités et de ses prises de position.

De plus, si les collectivités territoriales peuvent accorder un soutien à une association qui prend des positions dans le débat public, elles doivent néanmoins s’assurer que leur subvention sera exclusivement destinée au financement des actions de coopération, d’aide au développement ou à caractère humanitaire, et ne sera donc pas utilisée pour financer les autres activités de l’association. Ceci peut passer par les conditions qu’elles posent à l’association et par des engagements appropriés de cette dernière.

Deux subventions maintenues et une annulée

Dans ces trois affaires, des contribuables avaient contesté en justice la subvention de 20 000 € du conseil départemental de l’Hérault accordée au titre de l’action sociale générale, celle de 100 000 € du conseil de Paris pour l’affrètement d’un nouveau navire et celle de 15 000 € du conseil municipal de Montpellier.

Le Conseil d’État a constaté que l’association SOS Méditerranée France a notamment pour objet, « dans le respect du droit maritime et des droits humains fondamentaux », de « sauver la vie des personnes en détresse en mer et d’assurer leur accompagnement et leur protection ». Ainsi, dans le cadre de ses activités, l’association affrète des navires pour secourir dans les eaux internationales de la mer Méditerranée des embarcations en détresse sur lesquelles des ressortissants de pays tiers à l’Union européenne (UE) cherchent à gagner l’Europe. De ces éléments, le Conseil d’État a conclu que l’association SOS Méditerranée menait bien une action internationale à caractère humanitaire et non une action à caractère politique et que celle-ci était menée dans le respect des engagements internationaux de la France et n’interférait pas avec la conduite par l’État des relations internationales de la France.

Quant à la légalité des subventions, le Conseil d’État a maintenu celles accordées par le conseil départemental de l’Hérault et le conseil de Paris dans la mesure où elles soutenaient les activités de l’association relevant de l’action humanitaire internationale (financement de l’affrètement d’un nouveau navire, notamment). Pour le Conseil d’État, les prises de position publiques de l’association critiquant le refus opposé par certains États membres de l’UE au débarquement des personnes secourues et les orientations de l’UE incitant à privilégier le débarquement de ces personnes en Libye et plaidant pour une politique de sauvetage en mer plus volontariste et mieux coordonnée de la part de l’UE et de ses États membres n’empêchaient pas les collectivités territoriales de lui verser des subventions.

En revanche, le Conseil d’État a annulé la subvention du conseil municipal de Montpellier au motif que ce dernier ne s’était pas assuré que la subvention serait utilisée exclusivement pour une action de sauvetage en mer, à l’exclusion du financement d’autres activités à caractère politique.


Conseil d’État, 13 mai 2024, n° 474652

Conseil d’État, 13 mai 2024, n° 472155

Conseil d’État, 13 mai 2024, n° 474507

Partager cet article

Posted on

Sport : sécurité des manifestations sportives

Depuis environ un an, certaines atteintes à la sécurité des manifestations sportives constituent des contraventions de 5e classe punissables d’une amende de 1 500 €. Ainsi, en est-il du fait de :
– pénétrer ou tenter de pénétrer par la force dans une enceinte lors du déroulement ou de la retransmission en public d’une manifestation sportive ;
– pénétrer ou se maintenir, sans motif légitime, sur l’aire de compétition d’une enceinte sportive pendant le déroulement d’une épreuve, sa préparation, ou la remise en état du site à l’issue d’une épreuve.

Depuis le 1er juillet 2024, est également punissable de cette amende le fait de pénétrer ou de tenter de pénétrer par fraude (utilisation de subterfuges pour pénétrer sans billet) dans une enceinte lors du déroulement ou de la retransmission en public d’une manifestation sportive.

Des titres d’accès nominatifs, dématérialisés et infalsifiables

Les organisateurs de certaines manifestations sportives débutant depuis le 1er juillet 2024 sont soumis à une obligation de prévoir des titres d’accès nominatifs, dématérialisés et infalsifiables.

Sont ainsi visées par cette obligation les manifestations exposées à un risque de fraude, lorsque le nombre de billets proposés au public est supérieur à 8 000 pour les manifestations organisées dans une enceinte sportive couverte ou hors enceinte sportive et à 20 000 pour celles organisées dans une enceinte sportive de plein air.

Quant au risque de fraude, il est apprécié selon plusieurs critères :
– l’ampleur de la manifestation sportive (dimension nationale ou internationale) ;
– son écho médiatique ;
– les fraudes dont elle a pu faire l’objet par le passé ;
– la présence attendue d’un nombre élevé de personnes susceptibles de ne pas avoir de billets ;
– l’adéquation des modalités d’accès et de contrôle en amont de la manifestation avec le nombre de spectateurs attendus.

À savoir : les manifestations sportives soumises à cette obligation seront désignées par un arrêté ministériel publié, au plus tard 3 mois avant leur date de début, après avis des organisateurs et, le cas échéant, des fédérations sportives et des ligues professionnelles.

Enfin, pour être valable, le titre d’accès doit :
– comporter le nom de la personne ou de l’entreprise qui l’a acquis en premier ;
– être cessible par voie électronique ;
– permettre d’accéder au lieu de la manifestation sur sa présentation au format numérique ou en version papier réalisée à partir du format numérique ;
– permettre de s’assurer de sa validité.


Décret n° 2023-750 du 9 août 2023, JO du 11

Décret n° 2024-416 du 3 mai 2024, JO du 5

Partager cet article

Posted on

PPV : elles peuvent désormais intégrer l’épargne salariale

Publiée en 2023, la loi favorisant le partage de la valeur au sein des entreprises prévoyait la possibilité pour les salariés d’affecter leurs primes de partage de la valeur (PPV) à un plan d’épargne salariale (plan d’épargne entreprise, par exemple) ou à un plan d’épargne retraite d’entreprise (plan d’épargne pour la retraite collectif, notamment). Un récent décret vient de préciser les modalités d’application de cette mesure permettant son entrée en vigueur au 1er juillet 2024.

Rappel : les employeurs peuvent verser jusqu’à deux PPV par an à leurs salariés. Ces primes échappent aux cotisations et contributions sociales dans la limite globale de 3 000 ou 6 000 €. Et, dans ces mêmes limites, elles échappent également à l’impôt sur le revenu pour les salariés dès lors qu’elles sont affectées à un plan d’épargne salariale ou à un plan d’épargne retraite d’entreprise.

Une obligation d’information de l’employeur

Les employeurs qui disposent d’un plan d’épargne salariale ou d’un plan d’épargne retraite d’entreprise doivent, lorsqu’ils octroient une PPV à leurs salariés, leur remettre une fiche d’information distincte du bulletin de paie. Une fiche qui doit mentionner, en particulier :
– le montant de la PPV qui leur est allouée ;
– la possibilité d’affecter cette prime à un plan d’épargne salariale ou à un plan d’épargne retraite d’entreprise ;
– le délai de 15 jours maximum qui leur est accordé pour demander cette affectation ;
– en cas d’affectation de leur prime, la durée de son indisponibilité et les cas de déblocage anticipé.

En pratique, les employeurs peuvent remettre cette fiche d’informations aux salariés par voie électronique, dès lors que ces derniers ne s’y opposent pas.

En complément : le montant des PPV affectées à un plan d’épargne salariale ou un plan d’épargne retraite d’entreprise collectif peut faire l’objet d’un abondement de l’employeur.


Art. 1, décret n° 2024-644 du 29 juin 2024, JO du 30

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×