Fil d’actus

Posted on

Exploitants agricoles : fixation du montant définitif 2024 de plusieurs aides Pac

Provisoirement fixés au mois d’octobre dernier pour servir de base au paiement d’un acompte versé à l’automne dernier, les montants de plusieurs aides de la Pac viennent d’être revus à la hausse pour la campagne 2024. En principe, le solde de ces aides, calculé sur les montants définitifs, a été ou sera versé au cours de ce mois de décembre.

Écorégime

Ainsi, les montants de l’écorégime pour la campagne 2024 ont été réévalués comme suit :
– montant unitaire du niveau de base : 46,69 € par hectare, contre un montant provisoire de 45,46 € (montant définitif fixé à 49,31 € en 2023) ;
– montant unitaire du niveau supérieur : 63,72 € par hectare, contre un montant provisoire de 62,05 € (montant définitif fixé à 67,30 € en 2023) ;
– montant unitaire du niveau spécifique à l’agriculture biologique : 93,72 €, contre un montant provisoire de 92,05 € (montant définitif fixé à 97,30 € en 2023) ;
– montant unitaire du bonus haies : 7 € par hectare (montant inchangé).

Rappel : instauré dans le cadre de la Politique agricole commune 2023-2027, l’écorégime est un nouveau système de paiement direct, rapporté à la surface, qui s’est substitué au paiement vert, et qui est accordé aux agriculteurs qui s’engagent volontairement à mettre en œuvre, sur leur exploitation, des pratiques agronomiques favorables au climat et à l’environnement (diversification des cultures, maintien des prairies permanentes, couverture végétale entre les rangs des cultures pérennes…) ou qui détiennent une certification HVE ou AB. Trois niveaux de paiement sont prévus (niveau de base, supérieur et spécifique AB) selon les pratiques agronomiques déployées. S’y ajoute un bonus haies qui est attribué à tout bénéficiaire de l’écorégime détenant des haies certifiées ou labellisées comme étant gérées durablement sur une partie de ses terres.

Aide aux jeunes agriculteurs et paiement redistributif

Par ailleurs, pour la campagne 2024, le montant de l’aide complémentaire au revenu pour les jeunes agriculteurs est finalement fixé à 4 300 € (montant provisoire fixé à 3 100 €), contre 4 469 € en 2023. Et le montant de l’aide redistributive complémentaire au revenu pour un développement durable (paiement redistributif) a été porté à 49,40 € (montant provisoire fixé à 47,87 €), contre 50,40 € en 2023.

Indemnités compensatoires de handicap naturel

Enfin, le coefficient stabilisateur appliqué aux montants des indemnités compensatoires de handicap naturel versées au titre de 2024 s’établit finalement à 96,80 % pour la France métropolitaine, hors Corse. L’acompte versé au mois d’octobre dernier a été calculé sur la base d’un coefficient stabilisateur de 92 %.


Arrêté du 21 novembre 2024, JO du 29 (écorégime)

Arrêté du 21 novembre 2024, JO du 29 (paiement redistributif, aide complémentaire au revenu des jeunes agriculteurs)

Arrêté du 21 novembre 2024, JO du 29 (coefficient stabilisateur ICHN)
Partager cet article

Posted on

Pharmaciens : les préparateurs sont désormais autorisés à vacciner

Si les missions confiées aux pharmaciens, notamment en matière de vaccination, s’élargissent au fil du temps, elles s’étendent également peu à peu aux préparateurs en pharmacie. Pour preuve, leurs compétences vaccinales viennent d’être reconnues et élargies à l’ensemble des vaccins inscrits dans le calendrier vaccinal en vigueur.

Quels vaccins ?

Les préparateurs en pharmacie peuvent dorénavant administrer :
– tous les vaccins mentionnés dans le calendrier vaccinal aux patients âgés de 11 ans et plus, selon les recommandations figurant dans ce calendrier ;
– les vaccins contre la grippe saisonnière aux patients âgés d’au moins 11 ans, qu’ils soient ou non ciblés par les recommandations vaccinales ;
– les vaccins contre le Covid-19 aux patients âgés de 5 ans et plus, ciblés ou non par les recommandations vaccinales.

Précision : la possibilité d’administrer des vaccins avait déjà, par le passé et de manière dérogatoire, été accordée aux préparateurs en pharmacie pour lutter contre la grippe saisonnière et le Covid-19.

À quelles conditions ?

Lors de l’administration des vaccins, les préparateurs doivent être supervisés par un pharmacien. Et ils doivent également avoir suivi une formation préalable respectant les objectifs pédagogiques du module « administration de vaccins ».

À noter : les préparateurs en pharmacie qui ont déjà suivi une formation spécifique dans le cadre des mesures exceptionnelles mises en place pour lutter contre le Covid-19 sont dispensés de suivre une nouvelle formation dès lors qu’ils administrent uniquement les vaccins contre le Covid-19 et la grippe saisonnière.

Et quelle que soit la formation suivie par le préparateur, elle doit faire l’objet d’une attestation remise au pharmacien titulaire de l’officine.


Arrêté du 4 décembre 2024, JO du 5

Partager cet article

Posted on

Cession de droits sociaux : la garantie d’éviction due par le cédant est limitée

Le cédant de droits sociaux est tenu de garantir l’acquéreur de toute éviction qui serait de son fait, même si l’acte de cession ne le prévoit pas. Prévue par la loi, cette garantie interdit au cédant de commettre des actes qui seraient de nature à constituer des reprises ou des tentatives de reprise de la société vendue ou des atteintes à l’activité de la société telles qu’elles empêcheraient l’acquéreur de la poursuivre ou de réaliser l’objet social.

Rappel : le cédant de droits sociaux est également tenu de garantir l’acquéreur contre toute éviction émanant d’une tierce personne, sauf si une clause insérée dans l’acte de cession prévoit le contraire.

En vertu de cette garantie d’éviction, le cédant de droits sociaux s’interdit donc de se rétablir en concurrençant la société dont il a cédé les droits. Mais cette obligation est limitée dans le temps, au regard de l’activité et du marché concernés.

Un marché innovant et évolutif

Les juges ont réaffirmé cette règle dans l’affaire récente suivante. Quelque temps après avoir acquis les actions d’une société éditant des logiciels, son nouveau propriétaire avait agi en justice contre les cédants en invoquant la garantie d’éviction car il leur reprochait d’avoir créé une société dans le même domaine d’activité. Mais les juges ont estimé que ces derniers n’avaient pas méconnu leurs obligations résultant de la garantie d’éviction, et ce pour plusieurs raisons :
– la société concurrente avait été créée par l’un des cédants plus de trois ans après la cession, l’autre cédant l’ayant rejoint en tant que salarié plus de quatre ans après la cession ;
– la mise en ligne par la société concurrente de la première version d’un logiciel n’avait eu lieu que cinq ans après la cession ;
– la société dont les titres avaient été cédés intervenait sur un marché, en l’occurrence celui du développement des produits informatiques et des prestations de services correspondantes, où l’innovation technologique est rapide. Pour les juges, interdire pendant plusieurs années aux cédants d’une société œuvrant sur un tel marché innovant et évolutif de créer une société dans le même secteur serait disproportionné par rapport à la protection des intérêts de l’acquéreur.


Cassation commerciale, 6 novembre 2024, n° 23-11008

Partager cet article

Posted on

CFE : déclarez la création ou la reprise d’un établissement en 2024

Une entreprise qui a créé ou acquis un établissement en 2024 doit, en principe, souscrire, au plus tard le 31 décembre prochain, une déclaration de cotisation foncière des entreprises (CFE) à l’aide du formulaire n° 1447-C.

Rappel : la CFE est, avec la cotisation sur la valeur ajoutée des entreprises (CVAE), l’une des deux composantes de la contribution économique territoriale (CET).

Cette déclaration, qui sert à établir la CFE 2025, doit être déposée, pour chaque établissement créé ou repris, en un seul exemplaire auprès du service des impôts des entreprises (SIE) dont il relève, peu importe que plusieurs établissements soient situés dans la même commune.

Précision : un cadre dédié aux biens du nouvel établissement passibles d’une taxe foncière (locaux, terrains…) doit être renseigné.

Si l’établissement créé ou repris en 2024 peut bénéficier d’une exonération en 2025, l’entreprise doit en faire la demande dans cette déclaration. À cette fin, le cadre D propose les dispositifs d’exonération les plus courants (entreprises nouvelles, zones France ruralités revitalisation, quartiers prioritaires de la politique de la ville, locations en meublé…). S’agissant des autres régimes de faveur, la demande doit être formée en joignant, selon les cas, l’annexe n° 1447-E ou la déclaration spéciale n° 1465.

À savoir : dans le même délai, l’ancien exploitant doit déclarer, sur papier libre, la cession, qu’elle soit totale ou partielle, intervenue en 2024 ou prenant effet au 1er janvier 2025, auprès du SIE dont dépend l’établissement cédé. Et en cas de cession partielle, il doit éventuellement souscrire, avant le 1er janvier 2025, une déclaration rectificative n° 1447-M afin de réduire son imposition de 2025, sauf si cette déclaration a été déposée au printemps 2024 et qu’elle prend déjà en compte la cession.

Partager cet article

Posted on

Sport : sécurité renforcée des manifestations sportives

Dans un souci de sécurité, les organisateurs de certaines manifestations sportives sont soumis à une obligation de prévoir des titres d’accès nominatifs, dématérialisés et infalsifiables.

Sont ainsi visées par cette obligation les manifestations exposées à un risque de fraude, lorsque le nombre de billets proposés au public est supérieur à 8 000 pour les manifestations organisées dans une enceinte sportive couverte ou hors enceinte sportive et à 20 000 pour celles organisées dans une enceinte sportive de plein air.

Quant au risque de fraude, il est apprécié selon plusieurs critères :
– l’ampleur de la manifestation sportive (dimension nationale ou internationale) ;
– son écho médiatique ;
– les fraudes dont elle a pu faire l’objet par le passé ;
– la présence attendue d’un nombre élevé de personnes susceptibles de ne pas avoir de billets ;
– l’adéquation des modalités d’accès et de contrôle en amont de la manifestation avec le nombre de spectateurs attendus.

Important : pour être valable, le titre d’accès doit comporter le nom de la personne ou de l’entreprise qui l’a acquis en premier, être cessible par voie électronique, permettre d’accéder au lieu de la manifestation sur sa présentation au format numérique ou en version papier réalisée à partir du format numérique et permettre de s’assurer de sa validité.

Quelles manifestations ?

Un récent arrêté détermine les manifestations sportives débutant à compter du 19 février 2025 et soumises à cette obligation. Il s’agit :
– des matchs officiels de l’équipe de France masculine de rugby ;
– de la finale du championnat de France professionnel de 1re division (Top 14) de rugby ;
– du tournoi de tennis de Roland-Garros ;
– des matchs officiels de l’équipe de France masculine de football ;
– de la finale de la coupe de France de football masculin ;
– des matchs de football masculin organisés dans le cadre de la Ligue des Champions, de la Ligue Europa et de la Ligue Europa Conférence de l’Union européenne de football association (UEFA), à l’exception des matchs de qualification préalables.

Sont également visées certaines rencontres organisées dans le cadre de la ligue 1 du championnat de France de la Ligue de football professionnel (le premier club cité évoluant à domicile) :
– Paris Saint-Germain Football Club – Olympique de Marseille ;
– Paris Saint-Germain Football Club – Olympique Lyonnais ;
– Olympique de Marseille – Paris Saint-Germain Football Club ;
– Olympique de Marseille – Olympique Lyonnais ;
– Olympique Lyonnais – Paris Saint-Germain Football Club ;
– Olympique Lyonnais – Olympique de Marseille.


Décret n° 2024-416 du 3 mai 2024, JO du 5

Arrêté du 19 novembre 2024, JO du 5 décembre

Partager cet article

Posted on

Compte d’engagement citoyen des bénévoles associatifs : une déclaration d’ici fin décembre

Entré en vigueur le 1er janvier 2017, le compte d’engagement citoyen (CEC) permet à certains bénévoles d’obtenir des droits à formation.

Pour quels bénévoles ?

Le CEC est réservé aux bénévoles œuvrant dans des associations déclarées depuis au moins un an et dont l’activité a un caractère philanthropique, éducatif, scientifique, social, humanitaire, sportif, familial ou culturel ou concourant à l’égalité entre les femmes et les hommes, à la mise en valeur du patrimoine artistique, à la défense de l’environnement naturel ou à la diffusion de la culture, de la langue et des connaissances scientifiques françaises.

Tous les bénévoles ne sont pas concernés : en bénéficient uniquement ceux qui siègent dans l’organe d’administration ou de direction de l’association ou bien qui participent à l’encadrement d’autres bénévoles.

Quelles formations ?

Le CEC est crédité en euros. Ainsi, 200 heures de bénévolat associatif par année civile, dont au moins 100 heures au sein de la même association, permettent au bénévole d’acquérir un montant de 240 €. Le montant total des droits acquis sur le CEC ne pouvant dépasser 720 €.

Les bénévoles peuvent utiliser leur crédit pour suivre une formation professionnelle (bilan de compétences, validation des acquis de l’expérience…) ou une formation en lien avec leur engagement bénévole.

N’oubliez pas les déclarations !

Les bénévoles devaient, au plus tard le 30 juin 2024, déclarer, via leur « Compte bénévole », le nombre d’heures de bénévolat effectuées en 2023.

En pratique : pour consulter les droits acquis sur leur CEC, les bénévoles doivent créer un compte sur le site gouvernemental www.moncompteformation.gouv.fr.

L’association, elle, doit nommer, au sein de son organe de direction (bureau, conseil d’administration…), un « valideur CEC ». Il appartient à ce dernier de confirmer les déclarations réalisées par les bénévoles, au plus tard le 31 décembre 2024, via le « Compte Asso » de l’association.

Attention : les activités déclarées ou validées après les dates officielles ne sont pas créditées sur le CEC.

Partager cet article

Posted on

Cotisation AGS : pas de changement au 1 janvier

L’Association pour la gestion du régime de garantie des créances des salaires (AGS) assure aux salariés dont l’employeur est placé en redressement ou en liquidation judiciaire le paiement des sommes qui leur sont dues (salaires, indemnités de licenciement…).

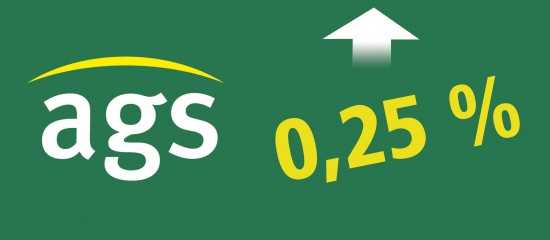
Ce régime est financé par une cotisation exclusivement à la charge des employeurs. Au 1er juillet 2024, le taux de cette cotisation est passé de 0,20 % à 0,25 % en raison de la situation économique dégradée et de la hausse significative des défaillances d’entreprise.

Le conseil d’administration de l’AGS a décidé, le 2 décembre dernier, de maintenir ce taux de cotisation à 0,25 % au 1er janvier 2025.

Rappel : la cotisation AGS est applicable sur les rémunérations des salariés dans la limite de quatre fois le plafond mensuel de la Sécurité sociale, soit 15 700 € par mois en 2025.

Partager cet article

Posted on

Obligation de conseil du vendeur professionnel : à lui de prouver qu’il l’a bien remplie !

Le vendeur professionnel est tenu à une obligation d’information et de conseil à l’égard de ses clients. Cette obligation lui impose notamment de se renseigner, avant la vente, sur les besoins de l’acheteur et de l’informer de l’aptitude ou de l’adéquation du bien proposé à l’utilisation qui en est prévue.

Précision : cette obligation d’information et de conseil pèse sur le vendeur lorsque l’acheteur est un profane, c’est-à-dire une personne qui ne dispose pas de la compétence lui permettant de juger par elle-même de la portée exacte des caractéristiques techniques du bien vendu et de son adaptation à l’usage auquel il est destiné. Cette personne peut donc être un particulier, mais aussi, le cas échéant, un professionnel.

En cas de litige, il appartient au vendeur de prouver qu’il a bien rempli son obligation de conseil lors de la vente. Ce principe a été rappelé par les juges dans l’affaire récente suivante. Un hôtel-bar-restaurant situé en bord de mer avait acheté du mobilier, notamment des parasols, pour sa terrasse extérieure. Ce mobilier s’étant rapidement dégradé, l’exploitant de l’hôtel avait agi en justice contre le vendeur pour obtenir l’annulation de la vente.

La cour d’appel avait rejeté la demande de l’acheteur au motif que le vendeur soutenait l’avoir avisé oralement, lors de la vente, de la nécessité d’entretenir le matériel livré compte tenu de sa future exposition aux embruns. Cette affirmation étant d’ailleurs étayée par un constat d’huissier, établi quelques années après la vente, selon lequel l’exploitant de l’hôtel indiquait qu’il appliquait sur les parasols, toutes les semaines en saison, un produit spécifique ainsi qu’une graisse synthétique afin de les entretenir. En outre, la cour d’appel avait constaté qu’une nouvelle information sur ce point avait été donnée à l’acquéreur, par écrit, par le biais d’une mention figurant sur une facture émise postérieurement à la vente.

La preuve d’une information donnée au moment de la vente

Mais saisie à son tour, la Cour de cassation a censuré la décision de la cour d’appel. Pour elle, il incombe au vendeur professionnel de prouver qu’il s’est acquitté de l’obligation de conseil qui lui impose de se renseigner sur les besoins de l’acheteur afin d’être en mesure de l’informer quant à l’adéquation de la chose proposée à l’utilisation qui en est prévue. À ses yeux, les motifs relevés par la cour d’appel n’étaient pas suffisants pour établir que le vendeur avait rempli cette obligation au moment de la vente.


Cassation commerciale, 16 octobre 2024, n° 23-15992

Partager cet article

Posted on

Gare aux DPE de complaisance !

Les enjeux autour du diagnostic de performance énergétique (DPE) sont nombreux. Pour les locataires, il permet d’éviter les passoires thermiques et d’anticiper les coûts énergétiques. Pour les bailleurs, il permet, outre de se conformer aux réglementations, de valoriser leurs biens et de réduire la vacance locative. Et pour les acquéreurs, le DPE aide à estimer les coûts futurs, à choisir un logement performant et à accéder à des aides financières pour la rénovation. Mais encore faut-il que ce diagnostic de performance énergétique soit établi de façon fidèle. Un DPE erroné ou mal réalisé peut notamment conduire à faire chuter le prix d’un bien.

D’ailleurs, selon une étude publiée récemment par KRNO, de nombreux DPE peuvent être qualifiés de « complaisance ». En effet, ces diagnostics, légèrement surévalués pour améliorer la classification énergétique d’un bien, concernent une part significative des logements en France, notamment 18,81 % des biens classés F, artificiellement promus en E. Cette pratique soulève des enjeux majeurs pour le marché immobilier et la transition énergétique. Globalement, le préjudice économique est significatif : la surévaluation des biens due à ces pratiques est estimée à environ 21 milliards d’euros, impactant directement les acheteurs et les investisseurs. Cette fraude déguisée, bien que subtile, compromet la crédibilité d’un outil pourtant essentiel pour guider les décisions économiques et environnementales.

Plusieurs types de fraude

Trois principaux types de fraudes liés au DPE ont été recensés par les auteurs de l’étude :
1- le faux DPE : réalisé par des faussaires, similaire à la production de faux billets ou de faux documents d’identité, pour quelques dizaines d’euros ;
2- le DPE mensonger : effectué par un diagnostiqueur certifié qui attribue délibérément une note énergétique (souvent D ou E) ne reflétant pas la réalité du bien (plus d’une demi-lettre). Des professionnels détectent ces incohérences flagrantes en analysant le DPE. Le diagnostiqueur ne pouvant pas décemment justifier les incohérences trouvées ;
3- le DPE de complaisance (l’objet de l’étude présentée) : réalisé par un diagnostiqueur certifié qui améliore légèrement la note pour atteindre une lettre supérieure. Ce phénomène est plus subtil et difficile à détecter, car les ajustements se situent souvent dans les marges d’erreur relativement faibles (moins d’une demi-lettre).

Selon l’étude, ces fraudes s’expliquent par le flou méthodologique qui entoure le DPE. Combiné à des motivations commerciales, il favorise les dérives qui bénéficient quasi exclusivement au vendeur. Ce dernier étant le client direct du diagnostiqueur. Ces dérives s’expliquent également par un changement d’usage du DPE au fil du temps. À l’origine, le DPE avait pour ambition de sensibiliser les Français aux enjeux énergétiques, tout en restant accessible financièrement, et donc forcément peu précis. Puis, les pouvoirs publics ont voulu s’appuyer sur le DPE pour inciter fortement les propriétaires et les bailleurs à réaliser des travaux de rénovation énergétique. En conséquence, le DPE a dû s’adapter et devenir plus exigeant.

Comment diminuer les fraudes ?

Pour l’auteur de l’étude, plusieurs solutions pourraient permettre de réduire la fraude. Tout d’abord, exiger que les logiciels de diagnostic masquent les notes énergétiques jusqu’à leur soumission officielle à l’ADEME, réduisant les tentations de complaisance en optimisant les paramètres. Ensuite, introduire des marges d’erreur clairement définies à ne pas dépasser, à l’image de la « Loi Carrez » pour les surfaces. Autre action possible, renforcer les approches « contradictoires » en déployant le CIL (Carnet Information Logement) et en créant des cycles périodiques de diagnostics (à l’instar des contrôles techniques autos). Enfin, responsabiliser les propriétaires en leur faisant signer sur l’honneur le DPE, signifiant ainsi qu’ils ont transmis au diagnostiqueur des informations fiables et complètes.

Partager cet article

Posted on

Pensez aux réclamations fiscales au plus tard le 31 décembre 2024

Au cas où une erreur aurait été commise dans le calcul de l’imposition de votre entreprise, ou dans l’hypothèse où vous auriez omis de demander le bénéfice d’un avantage fiscal, comme une réduction d’impôt, vous pouvez obtenir le dégrèvement de la quote-part d’impôt correspondante en déposant une réclamation auprès de l’administration fiscale.

À noter : même si vous effectuez une réclamation, vous n’êtes pas dispensé du paiement de l’impôt contesté. Néanmoins, vous pouvez accompagner votre réclamation d’une demande de sursis de paiement, avec éventuellement la constitution de garanties (caution, hypothèque, nantissement de fonds de commerce…). Mais attention, en cas de rejet de votre réclamation, des intérêts de retard et des pénalités pour paiement tardif seront appliqués.

Mais, passé le 31 décembre, cette action sera toutefois prescrite pour certains impôts. Ainsi, vous avez jusqu’à la fin de l’année 2024 pour contester la plupart des impositions mises en recouvrement ou payées en 2022 (impôt sur le revenu, impôt sur les sociétés, TVA…) et les impôts locaux de 2023 (CFE, CVAE, taxe foncière…). Vous devez donc vérifier que vous n’avez pas de réclamation fiscale à formuler avant cette date.

Par ailleurs, l’entreprise qui fait l’objet d’une procédure de redressement fiscal dispose d’un délai spécial de réclamation expirant le 31 décembre de la 3e année qui suit celle de la notification de la proposition de rectification (ou des bases imposées d’office). Vous pouvez donc contester une éventuelle proposition de redressement reçue en 2021 jusqu’au 31 décembre 2024.

En pratique, il est conseillé d’envoyer votre réclamation par lettre recommandée avec accusé de réception afin que vous puissiez, le cas échéant, prouver la date de son envoi et donc le respect du délai imparti.

Attention : une réclamation fiscale doit contenir un certain nombre d’informations obligatoires (identification de l’entreprise, imposition contestée, motif de la demande…).

Et un oubli de TVA déductible ?

Vous pouvez réparer un oubli de TVA déductible jusqu’au 31 décembre de la 2e année qui suit celle de l’omission, sans avoir à présenter de réclamation fiscale, en la mentionnant simplement dans la prochaine déclaration de votre entreprise (ligne 21). Attention donc, vous devez faire figurer une TVA déductible omise en 2022 au plus tard sur votre déclaration CA3 du mois de novembre 2024, souscrite en décembre 2024. Passée cette échéance, la déduction sera définitivement perdue !

Précision : d’ici la fin de l’année, vous pouvez également solliciter, sous certaines conditions, l’imputation ou, le cas échéant, le remboursement de la TVA que votre entreprise a acquittée à l’occasion d’opérations résiliées, annulées ou restées impayées en 2022. De la même façon, vous pouvez récupérer la TVA facturée et acquittée à tort en 2022 en raison, par exemple, de l’application de la TVA à une opération non soumise à cette taxe ou de l’application d’un taux supérieur à celui correspondant à l’opération.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×