Autres

Posted on

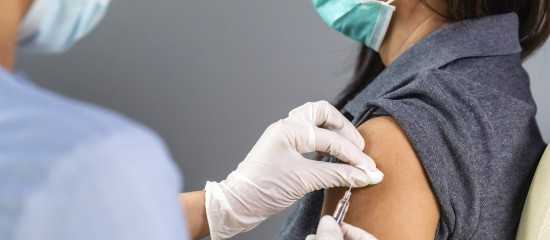
La vaccination des salariés contre le Covid-19 en trois questions

Depuis le 25 février dernier, les services de santé au travail (SST) sont autorisés à vacciner les salariés contre le Covid-19 en leur injectant le vaccin AstraZeneca. Sont concernés par cette campagne de vaccination les salariés âgés de 50 à 64 ans inclus et atteints d’une pathologie présentant un risque de comorbidité (sclérose en plaques, obésité, diabète non équilibré ou compliqué, asthme sévère, antécédent d’accident vasculaire cérébral ou de chirurgie cardiaque…).

Quel est le rôle de l’employeur ?

L’employeur a un rôle assez limité dans cette campagne de vaccination par les médecins du travail. En effet, il doit uniquement informer l’ensemble de ses salariés que le SST auquel il adhère peut les vacciner contre le Covid-19. Cette communication devant préciser de manière explicite que cette vaccination repose sur le principe du volontariat et s’inscrit dans la campagne de vaccination définie par le gouvernement.

Bien évidemment, l’employeur ne peut ni exiger de ses salariés qu’ils se fassent vacciner, ni adopter une sanction disciplinaire à l’encontre de ceux qui refusent.

Par ailleurs, il est interdit à l’employeur de tenir une liste de ses salariés vaccinés ou non vaccinés.

Comment le secret médical est-il respecté ?

C’est le salarié et non l’employeur qui contacte le SST pour prendre un rendez-vous de vaccination. Cette rencontre se déroulant non pas dans les locaux de l’entreprise mais dans ceux du SST.

Si le salarié doit informer l’employeur qu’il s’absente de l’entreprise pour rencontrer le médecin du travail, il n’a pas, en revanche, à lui en indiquer la raison.

Le SST est soumis au respect du secret médical : il lui est interdit de communiquer à l’employeur la liste des salariés qui ont été vaccinés contre le Covid-19.

Qui finance cette campagne de vaccination ?

L’employeur dont les salariés se font vacciner n’a rien à débourser. En effet, la campagne de vaccination est financée par la cotisation annuelle que celui-ci verse au SST auquel il adhère.

Quant aux vaccins, leur coût est pris en charge par l’État.


Questions-réponses du ministère du Travail sur la vaccination par les services de santé au travail

Protocole pour la vaccination par les médecins du travail au moyen du vaccin AstraZeneca (AZ)
Partager cet article

Posted on

Commerce fermé : un locataire libéré par un juge de l’obligation de payer le loyer !

En raison de la crise sanitaire, de nombreux établissements qui accueillent habituellement du public et qui ont dû (ou qui doivent encore) fermer leurs portes, lors du premier et/ou du deuxième confinement, ont été (et sont peut-être encore) dans l’incapacité de payer leurs loyers. Si les pouvoirs publics leur sont venus en aide en leur permettant de reporter le paiement de leurs loyers ou en paralysant temporairement les actions des bailleurs à leur encontre, ils demeurent néanmoins tenus de les payer, sauf si leur bailleur a accepté de les en dispenser, tout au moins en partie.

À ce titre, nombre de locataires poursuivis en paiement des loyers par leur bailleur estiment qu’ils n’ont pas à régler ceux dus au titre de la période pendant laquelle leur établissement a été fermé. À l’appui de leur prétention, ils ont fait valoir devant les tribunaux divers arguments juridiques tels que la force majeure, le manquement du bailleur à son obligation de délivrance ou encore l’absence de bonne foi de la part de ce dernier dans l’exécution du contrat, mais qui, jusqu’à maintenant, n’ont pas trouvé grâce aux yeux des juges et ne leur ont donc pas permis d’obtenir gain de cause.

L’impossibilité juridique d’exploiter les lieux loués

Mais pour la première fois semble-t-il, une décision de justice, en l’occurrence rendue par le juge de l’exécution du Tribunal judiciaire de Paris, a été favorable à un locataire. Dans cette affaire, l’exploitant d’un magasin non alimentaire, contraint de fermer ses portes pendant le premier confinement (soit du 16 mars au 12 mai 2020) en application des décisions prises par les pouvoirs publics pour tenter d’enrayer la propagation de l’épidémie de Covid-19, avait contesté en justice la saisie sur son compte bancaire opérée par son bailleur pour recouvrer les loyers impayés au titre du 2e trimestre 2020. En effet, selon lui, il n’avait pas à payer les loyers dus pendant la période où il avait été obligé de fermer son magasin.

Ce commerçant avait invoqué un article du Code civil (article 1722) qui dispose que « si, pendant la durée du bail, la chose louée est détruite en totalité par cas fortuit, le bail est résilié de plein droit ; et si elle n’est détruite qu’en partie, le locataire peut, suivant les circonstances, demander une diminution du prix ou la résiliation même du bail ». Cet argument a fait mouche devant le juge de l’exécution du Tribunal judiciaire de Paris, lequel a estimé que ce locataire ne pouvait pas se voir réclamer le paiement de loyers dus pendant le premier confinement. En effet, pour le juge, l’impossibilité juridique d’exploiter les lieux loués, résultant d’une décision des pouvoirs publics, est assimilable à la perte envisagée par l’article 1722 du Code civil. Perte qui a pour effet de libérer le locataire de l’obligation de payer le loyer tant qu’il ne peut pas jouir des locaux loués. Le juge a donc invalidé la saisie opérée par le bailleur pour les loyers dus entre le 16 mars et le 12 mai 2020.

Attention : cette décision a été rendue par une juridiction de première instance. Elle ne « fait donc pas jurisprudence ». Il faudra en effet attendre de savoir si la solution adoptée par ce juge sera validée par la cour d’appel et surtout par la Cour de cassation (juridiction judiciaire suprême). Néanmoins, elle a le mérite d’exister et pourra donc désormais être invoquée par les locataires comme argument à l’appui de leur refus de payer les loyers dus pendant les périodes de fermeture administrative de leur établissement en raison du Covid.


Tribunal judiciaire de Paris (juge de l’exécution), 20 janvier 2021, n° 20/80923

Partager cet article

Posted on

Redevance télé des professionnels : à ne pas oublier !

Tout professionnel qui exerce une activité commerciale, artisanale ou libérale, sous forme individuelle ou de société, est en principe tenu de payer la contribution à l’audiovisuel public (CAP) dès lors qu’il détient un poste de télévision dans son établissement.

Le montant

Pour 2021, le montant de la redevance télé reste fixé à 138 € (88 € dans les départements d’outre-mer) pour chaque appareil détenu au 1er janvier. Un abattement de 30 % étant appliqué sur ce tarif à partir du 3e et jusqu’au 30e téléviseur. Un taux qui est porté à 35 % à partir du 31e poste. Et attention, le tarif est multiplié par 4 pour les débits de boissons.

Les établissements de tourisme dont la durée d’exploitation n’excède pas 9 mois par an bénéficient d’une minoration de 25 % sur le montant total de la redevance. À ce titre, l’administration fiscale a précisé que cette réduction s’applique, quelle que soit la raison pour laquelle la période d’activité annuelle ne dépasse pas 9 mois. Autrement dit, un établissement peut en bénéficier en raison, par exemple, du caractère saisonnier de son activité, de son choix commercial de fermer ses locaux ou de circonstances extérieures ayant conduit à une fermeture comme la crise sanitaire du Covid-19.

À noter : sont concernés les hôtels, les auberges collectives, les résidences de tourisme, les villages résidentiels de tourisme, les meublés de tourisme et chambres d’hôtes, les villages de vacances, les refuges de montagne, les habitations légères, les résidences mobiles de loisir et les terrains aménagés (camping, caravanage, parcs résidentiels de loisir).

Montants 2021 de la contribution à l’audiovisuel public (par téléviseur)
Jusqu’à 2 postes Entre 3 et 30 postes À partir de 31 postes
Établissement en métropole 138 € 96,60 € 89,70 €
Établissement en outre-mer 88 € 61,60 € 57,20 €
Débit de boissons en métropole 552 € 386,40 € 358,80 €
Débit de boissons en outre-mer 352 € 246,40 € 228,80 €

La déclaration et le paiement

La déclaration et le paiement de la redevance s’effectuent en même temps que la déclaration de TVA. Les entreprises qui relèvent du régime normal de TVA doivent utiliser l’annexe n° 3310-A de la déclaration CA 3 souscrite au titre du mois de mars ou du 1er trimestre de l’année considérée. La date limite de dépôt variant donc entre le 15 et le 24 avril.

Les entreprises soumises au régime simplifié de TVA doivent, quant à elles, se servir de la déclaration annuelle CA 12. Lorsque leur exercice coïncide avec l’année civile, cette déclaration doit être souscrite au plus tard le 2e jour ouvré suivant le 1er mai, soit, cette année, le 4 mai.

Précision : en raison de la persistance de la crise sanitaire, ces échéances pourraient être reportées sur décision du gouvernement. À suivre…


BOI-TFP-CAP-20 du 10 février 2021

Partager cet article

Posted on

Des échéanciers pour régulariser les cotisations dues à l’Urssaf

Pour préserver leur trésorerie dans le contexte de crise économique liée à l’épidémie de Covid-19, les entreprises ont eu la possibilité de reporter le paiement des cotisations sociales dues sur les rémunérations versées à leurs salariés, en particulier durant le premier confinement. Pour leur permettre de régulariser leur situation, ces employeurs vont recevoir, d’ici le mois de mai prochain, une proposition d’échéancier de la part de leur Urssaf.

Précision : sont concernés uniquement les employeurs qui ont reporté le paiement des cotisations sociales entre les mois de mars et juin 2020. Excepté les employeurs qui ont bénéficié d’une exonération et d’une aide au paiement des cotisations, autrement dit, ceux qui relèvent notamment d’un des secteurs d’activité protégés (tourisme, hôtellerie, restauration, sport…).

Dans le mois qui suit la réception de la proposition d’échéancier de leur Urssaf, les employeurs peuvent :
– accepter cette proposition et régler, par télépaiement, les cotisations dues aux dates mentionnées dans l’échéancier (les employeurs ayant opté pour le prélèvement automatique dans le cadre d’un échéancier antérieur n’ont aucune démarche à effectuer) ;
– demander la modification de l’échéancier via leur espace personnel sur le site de l’Urssaf (« Messagerie », « Un paiement », puis « Renégocier un échéancier de paiement ») ;
– solliciter, si leur situation financière demeure très fragilisée, un report de la mise en place d’un échéancier, là encore, via leur espace personnel (« Je souhaite recevoir un échéancier ultérieurement »).

En pratique : pour aider les entreprises qui souhaitent renégocier leur échéancier, un simulateur est mis à leur disposition. Cet outil leur est proposé lorsqu’ils accèdent au formulaire « Renégocier un échéancier de paiement ».

Par ailleurs, les employeurs qui ont subi une forte baisse d’activité entre février et mai 2020 peuvent, sur demande, bénéficier d’une remise partielle des cotisations sociales patronales restant à payer (via un formulaire de demande de remise au sein de leur espace personnel).


Communiqué de presse de l’Acoss, 11 février 2021

Partager cet article

Posted on

L’activité partielle pour les salariés vulnérables et les salariés gardant leurs enfants

Les salariés susceptibles de développer une forme grave d’infection au Covid-19 (« salariés vulnérables ») ainsi que les salariés contraints de garder leur enfant de moins de 16 ans ou un enfant handicapé quel que soit son âge en raison de la fermeture de son école ou de son établissement d’accueil ou parce que ce dernier a été identifié comme cas contact ne peuvent pas bénéficier d’un arrêt de travail.

En revanche, ils peuvent être placés en activité partielle :
– s’ils ne peuvent pas télétravailler ;
– et, pour les salariés vulnérables devant se rendre dans les locaux de l’entreprise, si l’employeur ne met pas en place des mesures de protection renforcées (isolement du poste de travail, adaptation des horaires d’arrivée et de départ afin d’éviter les heures d’affluence dans les transports en commun…).

L’employeur verse à ces salariés placés en activité partielle, pour chaque heure non travaillée, une indemnité correspondant à un pourcentage de leur rémunération horaire brute. Et il reçoit de l’État une allocation qui rembourse, en tout ou partie, cette indemnité.

L’indemnité due aux salariés

Depuis le 1er janvier 2021, l’employeur verse au salarié en activité partielle, pour chaque heure non travaillée, une indemnité dont le montant est fixé à 70 % de sa rémunération horaire brute prise en compte dans la limite de 4,5 fois le Smic (46,13 €). L’indemnité maximale due au salarié s’élève donc à 32,29 € par heure (70 % de 46,13 €).

Précision : le salarié doit percevoir une indemnité horaire au moins égale à 8,11 € (exception faite des apprentis et des salariés en contrat de professionnalisation dont la rémunération est inférieure au Smic).

L’allocation perçue par l’employeur

Du 1er janvier au 31 mars 2021, le montant de l’allocation perçue par l’employeur varie selon son secteur d’activité. Il s’élève, ainsi, à :
– pour les secteurs les plus touchés par la crise : 70 % de la rémunération horaire brute du salarié prise en compte dans la limite de 4,5 fois le Smic (46,13 €), soit une allocation maximale de 32,29 € (70 % de 46,13 €) ;
– pour les autres secteurs d’activité : 60 % de la rémunération horaire brute du salarié prise en compte dans la limite de 4,5 fois le Smic, soit une allocation maximale de 27,68 € (60 % de 46,13 €).

À savoir : bénéficient du taux de 70 % les secteurs du tourisme, de l’hôtellerie, de la restauration, du sport, de la culture, des transports de personnes et de l’événementiel ainsi que les secteurs connexes à ces secteurs et ayant subi une baisse de chiffre d’affaires (CA) d’au moins 80 % du 15 mars au 15 mai 2020 par rapport à la même période de 2019 ou au CA mensuel moyen de 2019 ramené sur 2 mois. Sont aussi concernés les employeurs dont l’activité, qui implique l’accueil du public, est interrompue, partiellement ou totalement, en raison de l’épidémie de Covid-19 (hors fermetures volontaires), les établissements situés dans un territoire soumis à des restrictions spécifiques des conditions d’exercice de l’activité économique et de circulation des personnes prises dans le cadre de l’état d’urgence sanitaire et qui subissent une baisse de CA d’au moins 60 % par rapport au mois précédant ces restrictions ou au même mois de 2019 et, enfin, les établissements situés dans une zone de chalandise d’une station de ski qui mettent à disposition des biens et des services et qui subissent, pendant la période de fermeture des téléphériques et des remontées mécaniques, une baisse de CA d’au moins 50 % par rapport au mois précédant cette fermeture ou au même mois de 2019.

À compter du 1er avril 2021, l’État verse à tous les employeurs, quel que soit leur secteur d’activité, une allocation d’activité partielle correspondant à 60 % de la rémunération horaire brute du salarié limitée à 4,5 fois le Smic. L’allocation maximale due à l’employeur s’élève donc à 27,68 € de l’heure (60 % de 46,13 €).

Précision : l’allocation due à l’employeur est au moins égale à 8,11 € pour les mois de janvier, février et mars 2021 et à 7,30 € à compter du 1er avril 2021 (sauf pour les apprentis et les salariés en contrat de professionnalisation dont la rémunération est inférieure au Smic).


Décret n° 2020-1786 du 30 décembre 2020, JO du 31

Décret n° 2021-89 du 29 janvier 2021, JO du 30

Décret n° 2021-225 du 26 février 2021, JO du 27 https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000043189550

Partager cet article

Posted on

Affacturage des commandes : possible jusqu’au 30 juin 2021 !

L’affacturage (ou factoring) consiste pour une entreprise à céder ses créances clients à une société spécialisée (appelée factor ou affactureur) – qui est souvent un établissement financier –, laquelle se charge, moyennant une commission, de procéder à leur recouvrement. La société d’affacturage pouvant même, selon ce qui est prévu dans le contrat, garantir à l’entreprise le paiement des factures ainsi transmises ou, mieux, les lui payer par avance.

À ce titre, pour soutenir la trésorerie des entreprises en cette période de crise sanitaire et économique, les pouvoirs publics ont mis en place un dispositif d’affacturage accéléré. En principe, l’affacturage n’est possible que sur les factures émises une fois les marchandises livrées ou la prestation réalisée. Avec la mise en place du nouveau dispositif, les entreprises n’ont plus à attendre la livraison et l’émission des factures correspondantes. En effet, elles peuvent, à titre exceptionnel, solliciter un financement de la société d’affacturage dès qu’une prise de commande est confirmée par un client. Concrètement, il suffit de transmettre à cette dernière un devis accepté ou de justifier d’un marché attribué.

Ce financement anticipé est possible grâce à la garantie que l’État apporte à l’opération. Sachant que l’État couvre au plus 90 % (80 % ou 70 %, selon les cas, pour les grandes entreprises) de ce financement.

Important : ce dispositif, qui ne devait s’appliquer qu’aux financements des commandes prises entre le 1er août et le 31 décembre 2020, a été prolongé de 6 mois et pourra donc s’appliquer aux financements consentis jusqu’au 30 juin 2021.

Un contrat type

En pratique, pour pouvoir bénéficier du dispositif d’affacturage accéléré, l’entreprise doit signer avec la société d’affacturage un contrat type en vertu duquel, notamment, elle s’engage à ce que les commandes considérées soient fermes et définitives et donnent lieu à l’émission des factures correspondantes au plus tard 6 mois après la date de la signature de la commande. En outre, le contrat doit fixer un plafond de financement des commandes que les fonds mis à la disposition de l’entreprise ne peuvent pas dépasser.

De son côté, la société d’affacturage doit, si elle veut bénéficier de la garantie de l’État, respecter un cahier des charges défini par les pouvoirs publics.


Arrêté du 12 février 2021, JO du 16

Partager cet article

Posted on

Contrats en alternance : les aides exceptionnelles reconduites pour un mois

Craignant une baisse des recrutements en alternance compte tenu de la crise économique liée à l’épidémie de Covid-19, le gouvernement avait, cet été, mis en place des aides financières exceptionnelles pour les employeurs embauchant des jeunes dans le cadre d’un contrat d’apprentissage ou de professionnalisation.

Ces aides, instaurées à compter du 1er juillet 2020, ne devaient s’appliquer que pour les contrats conclus jusqu’au 28 février dernier. Bonne nouvelle, le gouvernement les prolonge d’un mois et elles concernent donc les contrats d’apprentissage ou de professionnalisation conclus jusqu’au 31 mars 2021.

En pratique : l’employeur n’a aucune démarche particulière à effectuer pour demander cette aide. Il lui suffit de transmettre le contrat d’apprentissage ou de professionnalisation auprès de son opérateur de compétences (ex-OPCA) dans les 5 jours ouvrables suivant le début de son exécution.

Quel contrat ?

Ouvrent droit à une aide financière les contrats suivants conclus entre le 1er et le 31 mars 2021 :
– les contrats d’apprentissage conclus dans une entreprise de moins de 250 salariés afin de préparer un titre ou un diplôme allant d’un Bac + 2 à un master (BTS, licence…) ;
– les contrats d’apprentissage conclus dans une entreprise d’au moins 250 salariés afin de préparer un titre ou un diplôme allant du CAP au master (Bac, BTS, licence…) ;
– les contrats de professionnalisation conclus avec un jeune de moins de 30 ans pour préparer un titre ou un diplôme allant du CAP au master, pour obtenir une qualification ouvrant droit à un certificat de qualification professionnelle de branche ou interbranche ou bien pour acquérir des compétences définies par l’employeur, l’opérateur de compétences et le salarié.

À noter : les entreprises d’au moins 250 salariés ne bénéficient de ces aides que sous certaines conditions (avoir notamment, au 31 décembre 2021, entre 3 et 5 % de salariés en contrat d’apprentissage ou de professionnalisation ou de jeunes accomplissant un volontariat international en entreprise).

Quel montant ?

Le montant maximal de l’aide s’élève à :
– 5 000 € pour le recrutement d’un salarié de moins de 18 ans ;
– 8 000 € pour celui d’un salarié majeur.

Précision : cette aide, accordée uniquement pour la première année du contrat, est payée mensuellement à l’employeur. L’employeur doit, chaque mois, transmettre les données pertinentes dans la DSN pour les contrats d’apprentissage ou, pour les contrats de professionnalisation, envoyer le bulletin de paie du salarié à l’Agence de services et de paiement.

Par ailleurs, le gouvernement revalorise l’aide unique à l’apprentissage réservée aux entreprises de moins de 250 salariés pour les contrats destinés à préparer un diplôme équivalent au plus au baccalauréat. Ainsi, pour la première année du contrat, cette aide est fixée, en principe, à 4 125 € maximum. Pour les contrats conclus entre le 1er et le 31 mars 2021, elle s’élève au maximum à 5 000 € pour le recrutement d’un apprenti mineur et à 8 000 € pour celui d’un apprenti majeur.


Décret n° 2021-224 du 26 février 2021, JO du 27

Décret n° 2021-223 du 26 février 2021, JO du 27

Partager cet article

Posted on

CDD : accroissement temporaire de l’activité de l’entreprise

Le recrutement d’un salarié dans le cadre d’un contrat à durée déterminée (CDD) n’est possible que pour l’exécution d’une tâche précise et temporaire et dans des cas bien limités tels que l’accroissement temporaire de l’activité de l’entreprise. L’employeur qui conclut un CDD pour un autre motif risque sa requalification en contrat à durée indéterminée (CDI).

À savoir : quel que soit son motif de recours, un CDD ne peut avoir ni pour objet ni pour effet de pourvoir durablement un emploi lié à l’activité normale et permanente de l’entreprise.

Dans une affaire récente, un employeur avait embauché un salarié dans le cadre d’un CDD d’une durée de 6 mois de février à juin 2015. Il justifiait le recours à ce contrat par un accroissement temporaire de son activité, soit l’augmentation du nombre d’appels des usagers sur sa plate-forme téléphonique au 1er semestre 2015 par rapport au 1er semestre 2014.

Mais, à la demande du salarié, les juges ont requalifié ce contrat en CDI. En effet, ils ont estimé que le surcroît d’activité dans l’entreprise s’inscrivait dans le cadre de l’activité normale et permanente de l’employeur et n’était pas temporaire. Dès lors, le recours à un CDD dans cette situation ne se justifiait pas.

Autrement dit, pour conclure un CDD, l’employeur doit justifier que l’accroissement de son activité est temporaire, c’est-à-dire limitée dans le temps.


Cassation sociale, 3 février 2021, n° 19-15977

Partager cet article

Posted on

Commerçants : sanctions alourdies en cas de non-respect des mesures de fermeture

Dans la mesure où certains établissements recevant du public accueillent des clients alors qu’ils n’en ont pas le droit en raison de la crise sanitaire (on pense, en particulier, à certains restaurants, mais aussi à certains commerces qui servent des clients après 18 heures), les pouvoirs publics ont décidé de renforcer les sanctions en la matière.

Jusqu’alors, le commerçant et, plus généralement, l’exploitant d’un établissement recevant du public (ERP) était passible d’une amende (amende prévue pour les contraventions de la 4e classe) de 750 € (si cet exploitant est une personne physique) ou de 3 750 € (une société) lorsqu’il ne respectait pas les mesures de fermeture totale provisoire (cafés, restaurants, centres commerciaux de plus de 20 000 m²…) et les règles d’ouverture des ERP (couvre-feu) instaurées par les pouvoirs publics dans le cadre de la crise sanitaire. Une amende qui s’élevait respectivement à 1 500 € et à 7 500 € en cas de réitération du manquement à la règlementation dans un délai de 15 jours (amende prévue pour les contraventions de la 5e classe).

Depuis le 19 février dernier, les sanctions prévues en la matière sont donc alourdies puisque l’amende de 1 500 € ou de 7 500 € est désormais encourue dès le premier manquement à la règlementation.

À noter : cette contravention peut toutefois faire l’objet de la procédure de l’amende forfaitaire, mais des montants spécifiques sont prévus. Ainsi, lorsqu’elle est payée dans les 45 jours, son montant s’élève à 500 €. En cas de paiement au-delà de 45 jours, il est majoré à 1 000 €.

Des sanctions administratives

Des sanctions administratives, telles qu’un avertissement ou même la fermeture temporaire de l’établissement, peuvent également être prononcées par le préfet du département considéré à l’encontre d’un commerçant (par exemple, un restaurateur) qui ouvrirait ses portes en dépit de l’interdiction qui lui est faite.

En outre, le ministre de l’Économie et des Finances a annoncé récemment que dans ce cas, le versement du fonds de solidarité serait suspendu pour un mois, et même définitivement pour celui qui récidiverait.


Décret n° 2021-172 du 17 février 2021, JO du 18

Partager cet article

Posted on

Fonds de solidarité : le formulaire pour le mois de janvier 2021 est disponible

Mises en place pour soutenir les entreprises dont l’activité s’est effondrée en raison de la crise sanitaire et des mesures adoptées pour la contrer, les aides du fonds de solidarité ont été reconduites, de mois en mois, depuis mars 2020. Au titre du mois de janvier 2021, ces dernières ont été renforcées notamment pour les entreprises des secteurs connexes aux secteurs les plus touchés, pour les commerces et les loueurs de biens immobiliers résidentiels frappés par la fermeture des remontées mécaniques, mais aussi pour les entreprises de la filière viticole.

Toutes les entreprises éligibles au fonds de solidarité pour le mois de janvier sont invitées à déposer leur demande sur le site www.impots.gouv.fr (sur l’espace « particulier » du chef d’entreprise) depuis le 24 février. Cette demande doit être réalisée au plus tard le 31 mars 2021.

Quelles sont les structures éligibles ?

Les structures, quel que soit leur statut (société, TNS, association…) ou leur chiffre d’affaires 2019, sont éligibles à condition d’avoir débuté leur activité avant le 31 octobre 2020.

Certaines aides du fonds de solidarité sont réservées aux entreprises employant moins de 50 salariés, d’autres sont accessibles à toutes les structures sans condition d’effectif.

Les entreprises fermées en raison de la crise sanitaire

Les entreprises qui ont été administrativement fermées en janvier 2021, quel que soit le nombre de leurs salariés, ont droit à une aide correspondant à leur perte de chiffre d’affaires par rapport à 2019 (même mois ou moyenne mensuelle) :
– dans la limite de 10 000 € ;
– ou, si le mode de calcul est plus favorable, dans la limite de 20 % de leur chiffre d’affaires mensuel moyen de 2019 ou de janvier 2019, plafonnée à 200 000 €.

Précision : pour les entreprises subissant une interdiction d’accueil du public, le chiffre d’affaires de janvier 2021 pris en référence pour calculer la perte de recettes ne doit pas tenir compte ni des ventes à distance avec retrait en magasin ou par livraison, ni des ventes à emporter réalisées sur cette même période.

Les entreprises des secteurs les plus touchés

Ont également droit à une aide les entreprises, sans aucune condition d’effectif, appartenant aux secteurs les plus durement frappés par la crise (secteurs S1 listés en annexe 1 du décret n° 2020-371 du 30 mars 2020), qui, bien qu’ayant été ouvertes en janvier 2021, ont enregistré une perte de chiffre d’affaires d’au moins 50 % lors de ce mois de janvier par rapport à 2019. Ces entreprises ont droit à une compensation de leur perte de chiffre d’affaires plafonnée à 10 000 € ou, lorsque le dispositif leur est plus favorable, plafonnée à 15 % de leur chiffre d’affaires mensuel moyen de 2019 ou de janvier 2019, dans la limite de 200 000 €. Un taux porté à 20 % lorsque le niveau de perte de chiffre d’affaires est supérieur à 70 %.

Important : les secteurs de la filière viticole (culture, vinification, production, commerce…), auparavant présents dans la liste des secteurs connexes (S1 bis), sont passés dans celle des secteurs les plus touchés (S1). Les entreprises qui appartiennent à ces secteurs sont donc éligibles aux aides renforcées au titre du mois de janvier.

Les entreprises des secteurs connexes et des stations de ski

Les entreprises de toutes tailles, qui ont perdu au moins 50 % de leur chiffre d’affaires en janvier 2021 par rapport à 2019, et qui appartiennent aux secteurs connexes aux secteurs les plus touchés (secteurs S1 bis présentés en annexe 2 du décret n° 2020-371 du 30 mars 2020), peuvent bénéficier d’une aide sous réserve d’avoir perdu au moins 80 % de leur chiffre d’affaires lors du premier ou du deuxième confinement ou au moins 10 % de leur chiffre d’affaires entre 2019 et 2020.

Ces entreprises ont droit à une compensation équivalente à 80 % de leur perte de chiffre d’affaires de janvier 2021, plafonnée à 10 000 €, ou, si le dispositif est plus favorable, plafonnée à 15 % de leur chiffre d’affaires mensuel moyen de 2019 ou de janvier 2019 lorsque cette perte est comprise entre 50 % et 70 %. Un plafond qui passe à 20 % de leur chiffre d’affaires mensuel moyen de 2019 ou de janvier 2019, dans la limite de 200 000 €, pour celles ayant subi une perte de chiffre d’affaires au moins égale à 70 %.

Précision : les commerces de détail, hors automobile, et les loueurs de biens immobiliers résidentiels, de toute taille, qui n’appartiennent ni aux secteurs S1, ni aux secteurs S1 bis mais qui sont domiciliés dans une des communes listées en annexe 3 du décret n° 2020-371 du 30 mars 2020, peuvent également bénéficier de cette aide au titre de janvier. Il s’agit principalement des entreprises implantées dans ou à proximité d’une station de ski.

Les autres entreprises

Enfin, les autres entreprises ouvertes de moins de 50 salariés n’appartenant pas aux secteurs S1 et S1 bis et qui ont subi une perte de chiffre d’affaires de plus de 50 % en janvier 2021 peuvent également obtenir une aide. Toutefois, cette dernière est plafonnée au montant de leur perte de chiffre d’affaires dans la limite de 1 500 €.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×