Autres

Posted on

Impôts commerciaux : quand une association concurrence une entreprise commerciale

Pour ne pas être soumise aux impôts commerciaux, une association doit notamment ne pas concurrencer une entreprise commerciale. Cette condition n’est, en principe, pas remplie lorsque l’association exerce son activité dans la même zone géographique d’attraction qu’une entreprise, qu’elle s’adresse au même public et lui propose le même service.

Toutefois, même dans cette situation, l’association peut être exonérée d’impôts si elle exerce son activité dans des conditions différentes de celles des entreprises commerciales (réponse à certains besoins insuffisamment satisfaits par le marché, public ne pouvant normalement accéder aux services offerts par les entreprises commerciales, prix pratiqués inférieurs à ceux du secteur concurrentiel ou modulés selon la situation des bénéficiaires, etc.).

Dans une affaire récente, une association gérant un établissement d’enseignement supérieur avait contesté en justice la décision de l’administration fiscale l’imposant à la cotisation foncière des entreprises (CFE). L’activité de cette association consistait, en partenariat avec des universités européennes, à dispenser des enseignements d’odontologie et de kinésithérapie afin de permettre à des étudiants français n’ayant pas intégré la première année de médecine d’obtenir un diplôme européen de chirurgien-dentiste ou de masseur-kinésithérapeute.

Au soutien de sa demande d’être exonérée de la CFE, l’association prétendait qu’elle n’intervenait pas dans un secteur concurrentiel car les facultés de médecine étaient des établissements publics sans but lucratif. En outre, même si on considérait qu’elle intervenait dans un secteur concurrentiel, elle restait exclue du champ de la CFE car elle exerçait son activité dans des conditions différentes en satisfaisant à un besoin non pris en considération par le secteur marchand en s’adressant à un public particulier (à savoir, des étudiants souhaitant se diriger vers la médecine dentaire ou la kinésithérapie tout en échappant au cursus de sélection et au numérus clausus français).

Mais la Cour administrative d’appel de Toulouse a estimé que l’association devait être soumise à la CFE. D’abord, le fait que les facultés de médecine soient des établissements publics sans but lucratif ne permet pas d’établir que l’association intervient dans un secteur non concurrentiel puisqu’il existe des entreprises commerciales dispensant des formations médicales et paramédicales dans la même zone géographique. Ensuite, le fait qu’elle s’adresse à des étudiants n’ayant pu ou ne voulant pas intégrer le cursus de sélection français n’établit pas qu’elle exerce son activité dans des conditions différentes de celles de ces entreprises commerciales notamment en pratiquant des prix inférieurs ou modulés.


Cour administrative d’appel de Toulouse, 28 juillet 2022, n° 21TL01990
Partager cet article

Posted on

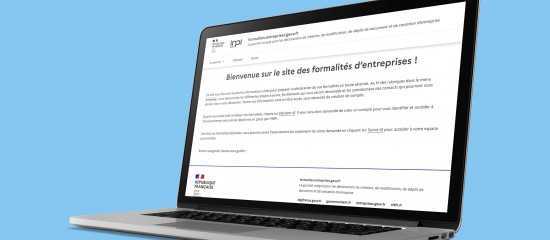
Un guichet unique pour les formalités des entreprises

À compter du 1er janvier prochain, les formalités des entreprises devront obligatoirement être accomplies de façon dématérialisée via un guichet unique électronique.

Déjà opérationnel, ce guichet unique est accessible via le site internet www.formalites.entreprises.gouv.fr. Les entreprises, quels que soient leur forme juridique (micro-entreprise, entreprise individuelle ou société) et leur domaine d’activité (commercial, artisanal, libéral, agricole) devront donc obligatoirement l’utiliser pour l’ensemble de leurs formalités de création (immatriculation), de modification (changements tenant à l’établissement ou aux dirigeants), de cessation d’activité ainsi que pour déposer leurs comptes annuels.

À noter : ce guichet unique remplacera les 6 réseaux de centres de formalités des entreprises (CFE) qui existent actuellement et qui sont gérés respectivement par les chambres de commerce et d’industrie, les chambres de métiers et de l’artisanat, les chambres d’agriculture, les greffes, la DGFiP et l’Urssaf.

En pratique, au moment de réaliser votre première formalité sur le guichet unique, vous devrez créer un compte pour vous identifier et accéder à l’environnement sécurisé de dépôt. Puis, en fonction du type de formalité considéré, le guichet unique vous proposera un formulaire en ligne adapté et vous indiquera les informations et pièces justificatives à fournir.

Précision : dans son communiqué de presse du 16 novembre 2022, le ministre de l’Économie et des Finances indique que les déclarants pourront bénéficier d’une assistance gratuite pour les aider à accomplir leurs formalités, tant sur les aspects techniques d’utilisation du site internet que sur les aspects réglementaires. Cette assistance sera accessible par téléphone (01 56 65 89 98), en présentiel (possibilité de prendre rendez-vous avec le réseau consulaire compétent) ou en ligne.

Parallèlement à la mise en place du guichet unique, un registre unique des entreprises verra le jour au 1er janvier 2023 ; registre qui centralisera l’ensemble des informations concernant les entreprises et qui se substituera au registre national du commerce et des sociétés (RNCS), au répertoire des métiers et au registre des actifs agricoles.


Arrêté du 21 octobre 2022, JO du 4 novembre

Partager cet article

Posted on

Report d’imposition des plus-values lors de l’apport de titres à une société

Les professionnels, soumis à l’impôt sur le revenu, qui apportent des titres à une société peuvent, sur option, reporter l’imposition des plus-values générées par cet apport. Pour cela, notamment, les titres apportés doivent être inscrits à l’actif du bilan de l’apporteur ou au registre des immobilisations et être nécessaires à l’exercice de son activité. Cet apport doit, en outre, être rémunéré par des titres, eux aussi nécessaires à l’activité de l’apporteur.

À noter : l’option pour le report se formalise par la production d’un état de suivi des plus-values dont l’imposition est reportée, qui doit être joint à la déclaration de revenus de l’intéressé de l’année de réalisation de l’apport et des années suivantes.

À ce titre, le Conseil d’État, à l’occasion d’un contentieux, a apporté une précision sur les modalités d’application de ce dispositif pour les apporteurs relevant des bénéfices non commerciaux (BNC), donc pour les professionnels libéraux. Ainsi, les juges ont considéré que ces derniers ne pouvaient pas bénéficier du report d’imposition lorsque la détention des titres apportés ou reçus en rémunération de l’apport revêtait une simple utilité professionnelle.

Illustration

Dans cette affaire, un médecin ophtalmologiste avait apporté à une société holding les actions qu’il détenait dans une société anonyme exploitant une clinique. En contrepartie, il avait reçu des titres de cette société. Il avait alors estimé pouvoir bénéficier du report d’imposition sur la plus-value réalisée à l’occasion de cet apport. Ce qu’avait remis en cause l’administration fiscale au motif que les titres apportés et ceux reçus en rémunération de l’apport n’étaient pas nécessaires à son activité du médecin. Un redressement confirmé par les juges qui ont souligné que la seule inscription des titres apportés à l’actif professionnel de l’intéressé ne suffisait pas à établir leur caractère nécessaire à l’activité d’ophtalmologiste.

Rappel : en matière de BNC, les biens « nécessaires » à l’activité libérale font obligatoirement partie de l’actif professionnel tandis que les biens simplement « utiles » peuvent être, au choix du contribuable, inscrits ou non au registre des immobilisations.

En l’espèce, les juges ont estimé que si la détention des titres apportés à la société holding offrait au médecin la possibilité de peser sur les orientations de cette société, elle n’était pas nécessaire à son activité puisqu’il n’était pas tenu à une obligation de détention des titres. Par ailleurs, son intérêt professionnel à préserver l’indépendance de la clinique et à conserver la maîtrise de son outil de travail ne suffisait pas non plus à considérer que la détention de titres reçus était nécessaire à son activité.


Conseil d’État, 13 juillet 2022, n° 459899

Partager cet article

Posted on

Renouvellement du bail rural au profit d’un seul des conjoints colocataires

Lorsque deux époux sont cotitulaires d’un bail rural et que l’un d’eux cesse de participer à l’exploitation des terres louées, par exemple à la suite d’un divorce ou de son départ à la retraite, celui qui continue à exploiter dispose d’un délai de 3 mois pour demander au bailleur que le bail se poursuive à son seul nom. Le bailleur ne peut alors s’y opposer qu’en saisissant le tribunal paritaire des baux ruraux dans les 2 mois qui suivent.

Précision : cette règle est applicable aux baux conclus depuis plus de 3 ans, sauf si la cessation d’activité de l’un des colocataires résulte d’un cas de force majeure. Si le bail rural a moins de 3 ans, la régularisation au profit de celui qui continue à exploiter n’est pas juridiquement prévue.

Et attention, si le locataire « restant » s’abstient d’accomplir cette formalité, le bailleur est alors en droit d’obtenir du juge qu’il prononce la résiliation du bail, et ce sans avoir à démontrer que le départ de l’autre colocataire lui a causé un préjudice. En effet, les juges considèrent qu’il s’agit dans ce cas d’une cession de bail prohibée.

Toutefois, lorsque, postérieurement au départ de l’un des époux colocataires, le bail s’est renouvelé au profit de l’autre époux, le bailleur n’est alors plus en droit d’agir en résiliation. En effet, dans ce cas, cet époux, devenu seul titulaire d’un nouveau bail (le bail renouvelé), ne peut pas être considéré comme ayant irrégulièrement bénéficié de la cession du droit au bail de son conjoint. C’est ce que les juges ont estimé dans une affaire récente. En l’espèce, l’épouse colocataire avait pris sa retraite en 2005, les différents baux s’étaient renouvelés au profit du seul mari, l’un en 2012 et l’autre en 2008 puis en 2017, et le bailleur n’avait saisi le tribunal d’une action en résiliation qu’en 2018.

Rappel : la loi prévoit qu’en cas de départ de l’un des époux (ou de l’un des partenaires de Pacs) cotitulaires du bail, le conjoint (ou le partenaire) qui poursuit l’exploitation a droit au renouvellement du bail.


Cassation civile 3e, 6 juillet 2022, n° 21-12833

Partager cet article

Posted on

Projet de restructuration et consultation du CSE

Dans les entreprises d’au moins 50 salariés, le comité social et économique (CSE) doit être consulté de manière récurrente (au moins tous les 3 ans) sur trois sujets : les orientations stratégiques de l’entreprise, sa situation économique et financière et sa politique sociale.

Parallèlement, le comité doit être consulté à l’occasion de projets qui concernent l’organisation, la gestion et la bonne marche de l’entreprise. Il s’agit de consultations ponctuelles qui peuvent concerner, par exemple, un projet de licenciement collectif pour motif économique ou un projet de restructuration et de compression des effectifs. Et ces consultations sont indépendantes des consultations récurrentes, viennent de préciser les juges de la Cour de cassation.

Dans cette affaire, un organisme de gestion d’un établissement d’enseignement avait informé le CSE d’un projet de fermeture d’un lycée professionnel et de la résiliation du contrat d’association conclu en la matière avec l’État. Mais le CSE avait saisi la justice afin d’obtenir la suspension de cette consultation ponctuelle dans l’attente de sa consultation récurrente sur les orientations stratégiques de l’entreprise. Et les juges d’appel lui avaient donné raison, estimant que le projet de restructuration (fermeture du lycée et résiliation du contrat d’association), qui résultait notamment de la volonté de rétablir un équilibre financier mis à mal depuis plusieurs années, s’apparentait à une orientation stratégique qui devait être préalablement soumise à la consultation du CSE (consultation récurrente).

Mais la Cour de cassation, elle, a indiqué que la consultation ponctuelle du CSE sur la modification de l’organisation économique ou juridique de l’entreprise ou en cas de restructuration et compression des effectifs n’est pas subordonnée au respect préalable par l’employeur de l’obligation de consulter le comité sur les orientations stratégiques de l’entreprise. Elle considère, en effet, que cette consultation récurrente est indépendante des consultations ponctuelles.


Cassation sociale, 21 septembre 2022, n° 20-23660

Partager cet article

Posted on

Licenciement économique : prise en compte des contrats d’insertion professionnelle

L’association qui procède à un licenciement économique, qu’il soit individuel ou collectif, doit établir l’ordre des salariés à licencier. Pour cela, elle doit se référer aux critères prévus par sa convention collective ou un accord collectif.

Si ces textes sont muets sur ce point, l’association doit prendre en compte les critères fixés par le Code du travail, à savoir :
– les charges de famille des salariés ;
– leur ancienneté ;
– la situation des salariés qui présentent des caractéristiques sociales rendant leur réinsertion professionnelle particulièrement difficile (personnes handicapées et salariés âgés, notamment) ;
– leurs qualités professionnelles.

Dans une affaire récente, un employeur avait licencié pour motif économique un salarié engagé dans le cadre d’un contrat d’insertion revenu minimum d’activité. Ce dernier avait alors demandé en justice des dommages-intérêts pour non-respect des règles relatives à l’ordre des licenciements. En effet, selon lui, son employeur aurait dû prendre en compte le fait qu’il avait été engagé dans le cadre d’un contrat d’insertion professionnelle.

La cour d’appel avait rejeté sa demande au motif que le contrat d’insertion revenu minimum d’activité ne correspondait pas à une situation de handicap.

Mais la Cour de cassation, elle, a donné raison au salarié. En effet, le contrat d’insertion revenu minimum d’activité, qui vise à faciliter l’insertion sociale et professionnelle des personnes rencontrant des difficultés particulières d’accès à l’emploi, fait bien partie, au même titre que le handicap ou l’âge du salarié, des critères à prendre en compte selon le Code du travail.

À noter : cette solution pourrait s’appliquer à tous les contrats de travail conclus pour une durée indéterminée et ayant pour objet l’insertion sociale et professionnelle des personnes rencontrant des difficultés particulières d’accès à l’emploi au titre desquelles on peut citer, pour les associations, le contrat unique d’insertion (CUI) volet contrat d’accompagnement dans l’emploi (CAE).


Cassation sociale, 12 juillet 2022, n° 20-23651

Partager cet article

Posted on

L’acceptation d’une clause figurant dans les conditions générales de vente d’une entreprise

Une entreprise ne peut invoquer et faire respecter l’application de ses conditions générales de vente (CGV) par un client que si ce client en a eu connaissance et les a acceptées. En cas de litige avec un client en la matière, l’entreprise doit donc être en mesure de prouver non seulement que ses CGV ont été portées à sa connaissance, mais également qu’il en a accepté le contenu. Elle doit donc recueillir clairement l’accord du client sur ses CGV avant qu’il ne passe commande. En pratique, il convient donc de faire signer au client un document faisant expressément référence aux CGV.

Ainsi, dans une affaire récente, dans le cadre de l’exécution d’un contrat, un sous-traitant avait commandé des menuiseries extérieures à un fournisseur. Plusieurs panneaux s’étant révélés défectueux, le sous-traitant avait demandé au fournisseur de les remplacer. Et, du coup, comme la réalisation des travaux avait pris du retard et que des pénalités de retard avaient été infligées au sous-traitant, il avait également demandé réparation de son préjudice au fournisseur. Ce dernier avait alors refusé en lui opposant une clause du contrat qui limitait sa responsabilité au seul remplacement des panneaux défectueux.

Le sous-traitant a alors saisi la justice. Et les juges ont rejeté sa demande car ils ont estimé que le sous-traitant avait eu connaissance de la clause limitative de responsabilité et l’avait acceptée. En effet, l’offre du fournisseur comportait, au recto, une référence à ses conditions générales de vente figurant au verso, conditions générales dans lesquelles figurait une clause limitant sa responsabilité « au remplacement pur et simple de la marchandise à l’exception de tous autres frais et indemnités de quelque nature que ce soit ». Et c’est à la suite de cette offre que le sous-traitant avait commandé au fournisseur les panneaux litigieux. De surcroît, ce dernier n’expliquait aucunement pourquoi il n’aurait pas connu cette limitation de la responsabilité contractuelle du fournisseur.


Cassation commerciale, 14 septembre 2022, n° 20-20736

Partager cet article

Posted on

Heures supplémentaires : quelques rappels utiles de la Cour de cassation

Monnaie courante au sein des entreprises, les heures supplémentaires accomplies par les salariés doivent leur être rémunérées dès lors qu’elles sont réalisées à la demande ou avec l’accord de l’employeur. Mais qu’en est-il lorsqu’un litige survient en la matière ? À ce titre, les juges de la Cour de cassation viennent d’effectuer quelques rappels utiles quant à la preuve des heures supplémentaires effectuées et à la possibilité de retenir un accord tacite de l’employeur.

Dans cette affaire, un salarié avait, à la suite de son licenciement, saisi la justice en vue d’obtenir, entre autres, un rappel de salaire correspondant à la réalisation d’heures supplémentaires. Pour appuyer sa demande, il avait produit des courriels de clients qui lui avaient été adressés tôt le matin ou tard le soir, des attestations indiquant que des rendez-vous clients pouvaient être pris de 9h à 21h du lundi au samedi, voire le dimanche, ainsi qu’un tableau récapitulatif d’heures supplémentaires.

Saisis de l’affaire, les juges d’appel avaient rejeté la demande du salarié. D’une part, ils avaient considéré que le salarié n’avait pas apporté d’éléments sérieux permettant de prouver l’accomplissement d’heures supplémentaires. D’autre part, ils avaient constaté que le salarié n’avait pas obtenu d’accord préalable de son employeur pour réaliser de telles heures.

Mais la Cour de cassation n’a pas suivi ce raisonnement. Elle a, en effet, estimé que le salarié avait présenté en justice des éléments suffisamment précis. Des éléments auxquels l’employeur pouvait répondre et qui devaient être pris en compte par les juges pour former leur conviction. Mais ce n’est pas tout, elle a aussi rappelé que l’autorisation de l’employeur d’effectuer des heures supplémentaires n’est pas nécessairement expresse. Cette autorisation peut être tacite. Et la Cour d’appel aurait dû rechercher si l’employeur avait implicitement autorisé le salarié à accomplir de telles heures.


Cassation sociale, 28 septembre 2022, n° 21-13496

Partager cet article

Posted on

La reprise par le bailleur des terres louées après le décès du locataire

Au décès d’un exploitant agricole, le bail rural dont il était titulaire a vocation à se poursuivre au profit de son conjoint ou de son partenaire de Pacs, de ses ascendants et de ses descendants qui participent à l’exploitation ou qui y ont participé au cours des 5 années précédant le décès. Sachant que si aucun d’entre eux ne remplit cette condition, le bailleur est alors en droit de faire résilier le bail en le demandant au juge dans les 6 mois qui suivent le décès.

À ce titre, dans une affaire récente, au décès de son locataire, un bailleur avait repris possession des terres louées sans avoir respecté cette procédure de résiliation. L’épouse du défunt, qui entendait poursuivre l’exploitation, avait alors agi contre le bailleur en vue d’être indemnisée du préjudice ainsi subi. Et elle a obtenu gain de cause. En effet, les juges ont estimé qu’en ayant évincé l’épouse du locataire décédé sans avoir demandé en justice la résiliation du bail, le bailleur avait commis une faute à son égard ayant engagé sa responsabilité. Il devait donc indemniser l’intéressée, en l’occurrence, selon les juges, du préjudice représentant « pour chaque année culturale, les revenus qu’elle aurait pu retirer de l’exploitation des parcelles affermées ».

À noter : dans cette affaire, il y a lieu de penser que l’épouse du locataire décédé ne remplissait pas la condition de participation à l’exploitation des terres louées au cours des 5 années ayant précédé le décès. Sinon, elle aurait été en droit de faire valoir que le bail s’était poursuivi à son profit.


Cassation civile 3e, 13 avril 2022, n° 20-21997

Partager cet article

Posted on

L’accord tacite du locataire au renouvellement d’un bail commercial

Dans une affaire récente, à l’expiration d’un bail commercial portant sur des locaux abritant une maison de retraite, le bailleur avait donné à son locataire un congé avec offre de renouvellement pour une durée de 9 ans ferme et moyennant un loyer identique à celui du bail précédent. Dans sa proposition de renouvellement, le bailleur prévoyait également une mention selon laquelle la faculté de résiliation triennale du locataire était écartée.

Rappel : pour certains baux commerciaux tels que ceux portant sur des maisons de retraite, le contrat de bail peut prévoir une clause selon laquelle le locataire est privé de la faculté de résilier le bail tous les 3 ans.

Le locataire avait d’abord gardé le silence, était resté dans les lieux et avait payé les loyers. Mais 3 ans plus tard, il avait cessé de payer les loyers, faisant valoir qu’il n’avait jamais accepté le renouvellement. Le bailleur avait alors agi en justice pour faire constater que le bail s’était bel et bien renouvelé et que le locataire devait donc payer les loyers pour les 6 années restantes.

La cour d’appel lui avait donné gain de cause. Pour elle, le fait que le locataire ait payé les loyers pendant 3 ans après l’expiration du bail initial démontrait qu’il avait tacitement accepté le renouvellement du bail aux conditions stipulées dans le congé envoyé par le bailleur.

Pas d’acceptation tacite du locataire

Mais la Cour de cassation, saisie à son tour par le locataire, n’a pas été de cet avis. Pour elle, le paiement des loyers par le locataire ne valait pas acceptation tacite et non équivoque au renouvellement du bail dès lors que le loyer réglé par ce dernier correspondait au loyer stipulé au bail initial. De même, rien ne démontrait le consentement du locataire à la clause dérogatoire lui interdisant toute faculté de résiliation triennale du bail.


Cassation civile 3e, 7 septembre 2022, n° 21-11592

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×