Patrimoine

Posted on

Assurance emprunteur : la DGCCRF fait le bilan de l’application de la loi Lemoine

Entre 2023 et 2024, la DGCCRF a mené une enquête auprès d’une soixantaine d’établissements financiers pour vérifier la bonne application des dispositions de la loi Lemoine ayant facilité le changement d’assurance emprunteur souscrite dans le cadre d’un emprunt immobilier. Une enquête dont la DGCCRF vient de livrer les résultats.

Des progrès réalisés

Ainsi, globalement, il ressort de l’enquête que les établissements contrôlés informent correctement leurs clients de la possibilité de changer d’assurance emprunteur, que ce soit via notamment leurs fiches d’information remises au stade de l’étude de la demande de crédit, dans les notices d’assurance, dans les offres de prêt ou encore par l’envoi chaque année d’un courrier informatif.

Autre point positif, les refus des demandes de changement de contrat d’assurance emprunteur par les établissements bancaires ont diminué depuis 2021. Comme l’indique l’étude, les établissements bancaires justifient principalement leurs refus par des dossiers incomplets ou des informations inexactes ou manquantes concernant le crédit (montant, durée, quotité, taux du prêt) ou l’assurance (franchise). Les refus définitifs se concentrent particulièrement sur l’absence d’équivalence des garanties.

Des points négatifs

Toutefois, pour une quinzaine d’établissements bancaires, au moins un manquement a été relevé relatif à l’interdiction d’user des questionnaires de santé ou à leurs obligations au respect des délais de traitement des demandes de changement de contrats d’assurance. Pour ce dernier cas, les enquêteurs ont constaté des dépassements importants du délai légal de 10 jours imparti pour répondre à l’assuré. Ces manquements ont été constatés pour l’acceptation du changement d’assurance emprunteur ou pour la transmission de l’avenant au contrat de prêt dans ce même délai.

Changer d’assurance emprunteur ?

Rappelons que grâce à la loi dite Lemoine du 28 février 2022, vous avez la possibilité de résilier votre assurance emprunteur à tout moment durant la vie de votre contrat. Mais attention, pour pouvoir changer d’assurance emprunteur, le nouveau contrat doit offrir un niveau de garanties (invalidité permanente, incapacité temporaire, perte d’emploi…) au moins équivalent à votre ancien contrat d’assurance.

Cette loi a apporté d’autres nouveautés. Ainsi, elle a mis fin au questionnaire de santé dans certains cas. Ce document, adressé par l’assureur à l’emprunteur, a pour but d’évaluer le risque de survenue d’un des sinistres garantis par le contrat. En cas d’antécédents médicaux ou de facteurs de risques importants, certains emprunteurs peuvent rencontrer des difficultés à bénéficier d’une couverture assurantielle. Pour leur faciliter l’accès à l’assurance emprunteur, ce questionnaire n’est désormais plus à fournir dès lors que le crédit immobilier est inférieur à 200 000 € (par emprunteur) et qu’il sera remboursé avant le 60e anniversaire de l’emprunteur.

Réaliser des économies ou améliorer sa couverture assurantielle

Contrairement aux banques, qui ne tiennent pas toujours compte de toutes les particularités de la situation d’un emprunteur pour définir le prix de sa couverture assurantielle, les assureurs ajustent leurs tarifs au profil de leurs clients. Combiné au fait qu’elle offre un bon rapport qualité-prix, des économies notables pourraient être faites par un emprunteur qui déciderait de basculer sur un contrat souscrit auprès d’une compagnie d’assurance. « Selon les études réalisées, la possibilité de résiliation à tout moment de l’assurance emprunteur permettrait de réaliser une économie potentielle moyenne allant de 5 000 à 15 000 € (selon les modalités du crédit couvert) pour chaque dossier d’emprunt immobilier sur toute la durée du prêt », avaient tenu à préciser les députés dans l’exposé des motifs de la proposition de loi Lemoine.

Et les gains que l’on peut tirer d’un changement de contrat d’assurance ne sont pas uniquement économiques. En initiant cette démarche, vous pouvez aussi rechercher un niveau de couverture plus favorable et mieux adapté à votre situation. Là encore, compte tenu des différentiels tarifaires, vous disposez probablement d’une marge de manœuvre qui vous permettra, à tarif égal, de trouver un contrat plus protecteur auprès d’un assureur.
Partager cet article

Posted on

Les prix des terres agricoles à la hausse en 2025

Comme chaque année, la Fédération nationale des Safer (FNSafer) a dressé le bilan des transactions ayant porté sur des terres et prés agricoles en 2025. Une année marquée par une reprise de l’activité, tant en volume qu’en surfaces, mais aussi par une nouvelle progression des prix.

Des transactions en hausse

Après trois années de baisse, l’activité sur les marchés fonciers ruraux a connu une reprise en 2025. Ainsi, 92 340 transactions (terres agricoles et prés confondus, libres et loués) ont été enregistrées l’an dernier (+3,2 % par rapport à 2024), représentant une valeur de 5,39 Md€ (+11,0 %). Au total, ce sont 424 500 hectares (+5,9 %) qui ont changé de main en 2025.

À noter : les agriculteurs personnes physiques sont restés les principaux acquéreurs de terres agricoles en 2025 (plus de la moitié des transactions et des surfaces). Et fait marquant, ce chiffre repart à la hausse pour la première fois depuis 2021 (+2,0 % en nombre et +3,8 % en surface). De même, les acquisitions de terres agricoles par des personnes physiques non agricoles (25 %) ont connu un regain tant en surface (+10,4 %) qu’en nombre (+3,5 %) en 2025, et ce, pour la deuxième année consécutive. Quant aux acquisitions par des sociétés d’exploitation agricole, elles ont également connu une progression, que ce soit en nombre (+5,8 %) ou en surface (+0,3 %).

S’agissant des vignes, le nombre de transactions (10 930) a également connu une hausse l’an dernier, à +4,5 %. En superficie, 19 000 hectares de vignes ont été cédés (+0,5 %) pour une valeur totale en augmentation de 16,3 % (1,65 Md€).

Des prix qui continuent d’augmenter, sauf pour les vignes

En 2025, les prix ont encore augmenté, mais de façon mesurée, et pas dans toutes les zones.

Ainsi, le prix des terres et prés libres (non bâtis) a augmenté de 0,9 % pour s’établir à 6 460 € l’hectare en moyenne. Les terres destinées aux grandes cultures ont affiché un prix moyen de 8 150 €/ha (+4,2 %) tandis que celles situées dans les zones d’élevage bovin valaient 4 740 €/ha en moyenne (-1,0 %) en 2025. En zones de polyculture-élevage, les prix ont enregistré une baisse de 0,6 % pour s’établir à 6 410 €/ha.

Quant au marché des terres et prés loués (non bâtis), il a augmenté plus fortement (+2,5 %), à 5 350 €/ha en moyenne (6 800 €/ha, soit +3,5 %, dans les zones de grandes cultures et 4 040 €/ha, soit +2,3 %, dans les zones d’élevage bovin). En zones de polyculture-élevage, les prix (5 220 €/ha) ont augmenté de 2,2 % en 2025.

Bien entendu, le prix des vignes est beaucoup plus élevé, sachant qu’il a diminué l’an dernier en zone d’appellation d’origine protégée (AOP) : 171 400 €/ha en moyenne (-2,9 %). Cette baisse est même très importante (-54,5 % !) dans les zones produisant des eaux-de-vie AOP (Cognac, Armagnac), les prix ayant chuté à 23 200 €/ha, et aussi pour les vignes hors AOP (-7,7 % à 12 800 €/ha).

Hors Champagne, les prix des vignes AOP (87 400 €/ha) ont baissé de 6,8 %. En Champagne, ils ont progressé de 0,9 % (1,121 M€/ha). Une hausse ayant également été constatée dans la région Bourgogne-Beaujolais-Savoie-Jura, avec +3,9 %, et dans la région Centre-Val de Loire (+3 %). Dans toutes les autres grandes régions viticoles, les prix des vignes AOP ont baissé, parfois fortement, comme en Aquitaine (-23,8 %) ou dans le Sud-Ouest (-28,1 %).

À noter : les prix des terres et prés, des vignes et des forêts sont consultables sur le site dédié.

Le marché des parts de société en progression

Avec 9 290 déclarations de transactions en 2025, le marché des parts de sociétés détenant du foncier poursuit sa hausse (+8,9 %). Rappelons que la loi, dite « Sempastous », du 23 décembre 2021, entrée en vigueur il y a 3 ans, a instauré un contrôle, via les Safer, des cessions de parts de sociétés possédant ou exploitant des terres agricoles en vue de mieux réguler l’accès au foncier agricole.

Dans le détail, ce sont plus de 1 million d’hectares (1 061 200 ha) qui ont été concernés par ces cessions de parts (ou autres opérations modifiant la structure du capital social), représentant 3,86 Md€ en valeur.

Précision : en 2025 (comme en 2024), plus des deux tiers (67 %) des cessions de parts de sociétés possédant ou exploitant des terres agricoles ont eu lieu entre membres d’une même famille. Les cessions en faveur d’un tiers qui n’a aucun lien de parenté avec le cédant et qui n’est pas déjà associé dans la société ont représenté 25 % des cessions de parts, tandis que les cessions entre associés non familiaux ont représenté 7 % seulement des cessions de parts.

Poursuite du repli du marché de l’urbanisation

L’an dernier, 8 500 hectares de terres agricoles « seulement » ont été vendus pour être transformés en zones de logements ou d’activité, soit une baisse de 16,6 % par rapport à 2024. L’artificialisation des sols continue donc de ralentir fortement, les surfaces agricoles qui ont été urbanisées atteignant ainsi un niveau historiquement bas depuis 30 ans. Mais ce sont tout de même encore de nombreux hectares perdus pour l’agriculture !


FNSafer, Le prix des terres 2025 – L’essentiel des marchés fonciers ruraux, mai 2026

Partager cet article

Posted on

Bail civil : une fausse bonne idée ?

Le bail civil suscite l’intérêt de plus en plus de propriétaires. Connu pour sa flexibilité, ce type de contrat doit toutefois être manié avec précaution car il ne trouve à s’appliquer que dans certains cas. Explications.

Le bail civil, c’est quoi ?

Appelé également bail de droit commun, le bail civil est, comme son nom l’indique, régi par les règles du Code civil. Des règles qui s’appliquent plus globalement à tous les contrats dits de « louage » (location de biens meubles, d’immeubles, de cheptel, contrat de service…). Dans ce cadre, bailleur et locataire peuvent déterminer librement le contenu du contrat qui les lie : durée du bail, montant et modalités de révision du loyer, conditions de reprise du logement, répartition des charges…

Mais attention, ce type de bail ne peut pas être conclu lorsque le logement loué constitue la résidence principale du locataire. Dans ce cas, ce sont les dispositions de la loi du 6 juillet 1989 qui trouvent à s’appliquer. Une législation d’ordre public dont l’objectif est de protéger les locataires en leur accordant un certain nombre de garanties. Ainsi, le bail civil est adapté plus particulièrement pour la location de résidences secondaires, touristiques, de caves et de box, pour les occupations ponctuelles (salarié en mission), etc.

Pourquoi un tel intérêt ?

En raison de sa souplesse, certains bailleurs choisissent le bail civil pour éviter les contraintes de la loi de 1989. Et par la même occasion pour s’affranchir notamment des règles d’encadrement des loyers et liées à la décence énergétique. Bien que le bail civil soit parfaitement autorisé, il peut faire courir un risque au bailleur s’il n’est pas utilisé à bon escient : celui de la requalification. Si un locataire, mal informé sur la nature du contrat, s’aperçoit après signature que son bail n’est pas conforme, il peut agir en justice pour demander une requalification en bail soumis à la loi de 1989. Et si le bailleur refuse de « changer » de bail, il peut engager une procédure de conciliation voire saisir la justice (et obtenir, outre la requalification, un remboursement des loyers indus et des dommages-intérêts en cas de préjudice). De son côté, le bailleur qui propose un bail civil et constate que son locataire vit en permanence dans le logement a également tout intérêt à agir pour régulariser la situation en basculant vers un bail d’habitation « classique ».

Les obligations du bailleur
Malgré sa souplesse, le bail civil impose au bailleur le respect de certaines obligations. Il doit notamment fixer les termes du contrat d’un commun accord avec le locataire, délivrer un logement décent, assurer la jouissance paisible des lieux, réaliser les travaux d’entretien et les réparations nécessaires…

Partager cet article

Posted on

Connaissez-vous les foncières solidaires ?

Selon un sondage récent de l’Autorité des marchés financiers et d’OpinionWay, 63 % des Français déclarent que les enjeux de développement durable comptent dans leurs décisions d’investissement. Toutefois, la plupart d’entre eux reconnaissent que les placements pouvant répondre à cet objectif de durabilité leur sont méconnus. Parmi les solutions à leur disposition figurent pourtant les sociétés foncières solidaires. Il s’agit de sociétés qui emploient les fonds collectés au développement de projets utiles à la société.

Vous avez dit foncières solidaires ?

Concrètement, les sociétés foncières solidaires sont des véhicules d’investissement dits « à impact » qui collectent, notamment auprès des particuliers, des fonds servant à financer des projets immobiliers dédiés à des missions d’utilité publique. Par exemple, certaines sociétés (comme la foncière « Habitat et humanisme ») ont pour objectif d’aider au financement de logements sociaux et d’accompagner des personnes en difficulté. Cette foncière, bien connue, a, depuis sa création en 1986, financé près de 11 000 logements en France.

D’autres se focalisent sur le foncier agricole, soit en permettant de préserver des exploitations, soit en achetant des terres pour favoriser l’installation de nouveaux agriculteurs. C’est le cas de la Foncière « Fermes en vie » qui a permis, grâce à près de 3 800 investisseurs ayant versé 59 M€, de financer 55 fermes et de convertir 3 500 hectares à l’agroécologie.

Un label pour les identifier

Créé en 1997 par l’association FAIR, le label Finansol distingue les produits d’épargne solidaire des autres produits d’épargne. Ce label est un repère pour les épargnants car il atteste que l’épargne collectée sert réellement au financement d’activités génératrices d’utilité sociale et environnementale. Il garantit également aux épargnants un accès à une information fiable sur les produits labellisés et les activités soutenues. À noter que Finansol est attribué à des produits et non à une association, une entreprise ou un établissement financier dans son ensemble. À ce jour, plus de 180 produits ont pu décrocher ce label.

Comment investir ?

Accessibles à partir de quelques centaines d’euros, les foncières solidaires peuvent être acquises de plusieurs manières. Tout d’abord, un investissement peut être réalisé directement auprès des foncières solidaires, à l’occasion d’augmentations de capital ou de souscriptions de parts sociales. Ensuite, l’investisseur peut réaliser un versement via des plates-formes spécialisées dans la finance solidaire (comme la plate-forme Lita.co), qui sélectionnent et présentent des projets immobiliers à impact. Enfin, un investissement solidaire peut s’opérer par l’intermédiaire de son conseiller financier qui sélectionnera les produits labellisés (assurance-vie, FCP, Sicav, livrets…) adaptés au profil de l’épargnant. Toutefois, avant d’investir, il est nécessaire de sélectionner avec soin la foncière, en tenant compte notamment de ses missions, de la qualité du projet, des conditions de souscription ou encore des frais…

Une réduction d’impôt

Investir dans les foncières solidaires est une façon de donner du sens à son épargne, au-delà de la recherche de la seule performance financière. Globalement, les objectifs de rendement de ces foncières oscillent, selon les projets, entre 1 et 4 % par an. Il faut savoir également que les souscriptions au capital de foncières solidaires agréées ESUS (entreprise solidaire d’utilité sociale) ou avec mandat SIEG (service d’intérêt économique général) ouvrent droit, sous réserve de conserver les parts du fonds pendant au moins 5 ans, à une réduction d’impôt égale à 25 % de leur montant. L’ensemble des versements pris en compte étant plafonnés à 50 000 € pour une personne seule et à 100 000 € pour un couple marié ou pacsé soumis à imposition commune.

Étant précisé que la fraction des versements qui excède cette limite ouvre droit à la réduction d’impôt au titre des 4 années suivantes.

Et attention, cette réduction d’impôt est ensuite prise en compte dans le plafonnement global des niches fiscales. Plafonnement qui consiste à limiter (plafond fixé, en principe, à 10 000 € par an) le montant des avantages fiscaux dont peuvent bénéficier chaque année les contribuables pour le calcul de leur impôt sur le revenu. En cas de dépassement de ce plafond, l’excédent de la réduction ou du crédit d’impôt est définitivement perdu.

L’émission de titres obligataires
Certaines foncières solidaires ont fait un choix différent des autres en proposant une souscription d’obligations sociales. C’est le cas de la foncière « Les 3 Colonnes » (dont la mission est de maintenir à domicile des personnes âgées en difficulté) qui a émis récemment une obligation à valeur nominale unitaire de 500 €, avec une rémunération annuelle fixe de 5 % pour une maturité de 7 ans. Pas de réduction d’impôt à la clé ici mais une visibilité sur son investissement !

Partager cet article

Posted on

Une collecte en hausse de 10 % : la pierre papier affiche son dynamisme

L’Association française des sociétés de placement immobilier vient de publier ses statistiques portant sur le marché des SCPI (pierre papier) au 1er trimestre 2026. Tour d’horizon des principaux éléments à retenir.

Une collecte en hausse

Selon ces statistiques, les SCPI ont collecté 1,15 milliard d’euros, un volume en hausse de 10,1 % par rapport au 1er trimestre 2025. À noter que ce sont les SCPI diversifiées qui ont porté la collecte (939,6 M€), devançant les SCPI à prépondérance bureaux (161,8 M€), suivies des SCPI à prépondérance logistique et locaux d’activité (19,2 M€) et les SCPI à prépondérance santé et éducation (18,6 M€). Arrivent en queue de peloton les SCPI à prépondérance résidentiel (6,7 M€), les SCPI à prépondérance commerces (5,5 M€), les SCPI à prépondérance hôtels, tourisme, loisirs (3,4 M€) et les SCPI à prépondérance alternatifs (0 M€).

Précision : le montant des parts de SCPI qui se sont échangées sur le marché secondaire (marché de « seconde main ») s’est établi à 238 M€, stable sur les 12 derniers mois.

Une diminution des parts en attente

Au 1er trimestre 2026, la valeur des parts en attente s’élève à 2,4 Md€, soit 2,8 % de la capitalisation du marché. Ce montant recule de 14 %, soit environ 350 M€, par rapport au 31 décembre 2025. Cette diminution intervient dans un contexte marqué par plusieurs annonces de suspension temporaire de la variabilité du capital de certaines SCPI, entraînant notamment la remise à zéro des carnets d’ordres pour les véhicules concernés et la mise en place de marchés secondaires afin de contribuer au déblocage progressif du marché des parts.

Partager cet article

Posted on

La Monnaie de Paris lance le Marianne Or

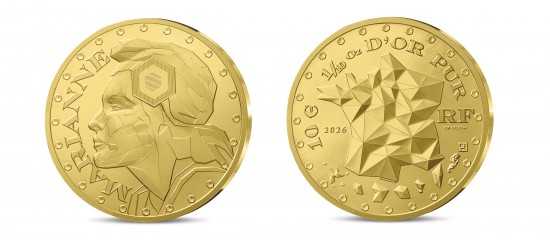
Avis aux numismates ! La Monnaie de Paris a annoncé, il y a quelques jours, le lancement du premier bullion français : le Marianne Or. Un lancement qui vient combler un vide puisqu’en France, aucune pièce spécifiquement conçue comme un outil de diversification patrimoniale n’était proposée aux investisseurs par les institutions françaises. Jusqu’à présent, les personnes qui souhaitaient investir dans l’or physique sous forme de pièce devaient se tourner vers le marché secondaire (Louis d’or, Napoléon…) ou des bullions étrangers. Parmi les plus connues, figurent le Krugerrand sud-africain ou le Maple Leaf canadien, devenus des références de ce segment.

Pourtant, la demande, y compris en France, est bien là. En effet, dans un contexte économique et géopolitique incertain, l’or joue son rôle de valeur refuge. Et ce marché a atteint des niveaux record. Pour preuve, le cours de l’once a plus que doublé entre janvier 2025 et janvier 2026 (cours de 4 435 $ au 27 mai 2026).

Un bullion ?

Historiquement, un bullion désigne une monnaie-lingot en métal précieux (or, argent, platine, palladium…) dont la valeur repose sur son poids et sa pureté, et non sur sa rareté numismatique ou son état de conservation.

Contrairement aux monnaies de collection, les bullions sont produits en grande quantité par les instituts monétaires officiels et visent avant tout l’investissement. Comme l’explique la Monnaie de Paris, les bullions portent souvent une valeur faciale symbolique, mais leur prix suit la valeur du métal au cours international.

Concrètement, un bullion est un support d’investissement standardisé, reconnu et facilement échangeable sur les marchés. Il faut tout de même noter que la valeur faciale permet à ces monnaies d’être catégorisées comme or d’investissement (règlement européen), et donc d’être exemptées de TVA.

Comment investir ?

Disponible le 16 juin 2026 pour le grand public, la Monnaie de Paris propose deux formules : une version physique dans laquelle l’investisseur acquiert une pièce de monnaie frappée par l’institution du quai de Conti à Paris et une version numérique (baptisée e-Marianne Or), conservée de manière sécurisée par la Monnaie de Paris, qui peut être convertie à tout moment en Marianne Or physique (des frais s’appliquent dans ce cas). Étant précisé que cette version numérique offre également la possibilité de revente à la Monnaie de Paris au cours du jour. Ce que ne permet pas la version physique. Dans ce dernier cas, la revente se déroule comme pour les pièces de collection, c’est-à-dire en faisant appel aux services d’un intermédiaire spécialisé.

Précision : les bullions de la Monnaie de Paris pourront être acquis directement sur le site internet https://investissement.monnaiedeparis.fr.

En pratique, le Marianne Or (et son équivalent numérique) est proposé en 4 coupures : 1/10 Once (valeur faciale 10 €), ¼ Once (valeur faciale 25 €), ½ Once (valeur faciale 50 €) et 1 Once (valeur faciale 100 €). Toutes les pièces sont frappées en or pur 999,9 %, garantissant une qualité élevée.

Chaque format présente des caractéristiques propres, notamment en termes de poids (donc de prix) et de dimensions. L’objectif étant de rendre l’investissement accessible, de quelques centaines à quelques milliers d’euros, simplement, en un clic, et de façon sécurisée, dans un actif de référence, auprès d’une institution française de confiance.

Partager cet article

Posted on

La déclaration des biens immobiliers

Durée : 01 mn 50 s

Partager cet article

Posted on

Votre pension de retraite a-t-elle été bien calculée ?

Bénéficiez-vous d’une pension de retraite bien calculée ? C’est la question que les retraités sont en droit de se poser au regard du rapport récent rendu par la Cour des comptes. Dans ce rapport, la Cour a relevé qu’une prestation de retraite sur 9 (sur le seul régime de base), attribuée en 2025 à d’anciens salariés, est affectée d’une erreur financière (contre 1 sur 10 en 2024). Résultats, ces erreurs cumulées auraient un impact non négligeable et représenteraient 1,1 milliard d’euros jusqu’au décès des pensionnés. Des erreurs qui peuvent être autant en faveur qu’au détriment des assurés.

À noter : en 2025, le régime général de retraite de base a versé plus de 167,3 milliards d’euros de prestations à 15,6 millions d’assurés du régime général (15,4 millions en 2024).

La Cour des comptes a expliqué ce phénomène notamment par une insuffisance et une hétérogénéité des contrôles selon les caisses, l’utilisation de multiples outils informatiques qui expose à des risques d’erreurs, des régularisations de dossier qui s’effectuent (pour partie) manuellement, un recours fréquent aux liquidations provisoires, c’est-à-dire des pensions calculées avant même la réception de l’ensemble des justificatifs.

Par ailleurs, l’institution de la rue Cambon a noté que les caisses de la branche vieillesse du régime général, qui ont attribué environ 956 280 prestations supplémentaires en 2025, ont effectué plus de 325 000 révisions de droit et près de 180 000 révisions de service, soit + 5 % par rapport à 2024.

Précision : les révisions de droit modifient rétroactivement les prestations attribuées depuis la date de leur entrée en jouissance. Les révisions de service peuvent conduire à modifier pour l’avenir la prestation versée.

Anticiper pour sécuriser sa retraite

En raison de la complexité de notre système de retraite, les erreurs de calcul des pensions sont pratiquement inévitables. Ainsi, bien en amont du départ en retraite, il peut être opportun de :

– consulter, au fil de sa carrière professionnelle, son relevé individuel de situation (appelé couramment relevé de carrière) sur le site Info retraite ;

– signaler, auprès des caisses de retraite concernées, les erreurs qui ont été identifiées ;

– se faire accompagner par un expert qui aura la capacité de déceler et de faire corriger les éventuelles erreurs. Un professionnel qui pourra également préconiser, le cas échéant, des solutions pour assurer un complément de revenus lors de la liquidation de la retraite (on pense notamment au Plan d’épargne retraite).


Cour des comptes – Certification des comptes 2025 du régime général de sécurité sociale et du CPSTI, mai 2026

Partager cet article

Posted on

Formalités médicales dans le cadre de l’assurance décès

Pour protéger mes proches, je souhaite souscrire prochainement une assurance décès. À cette occasion, serai-je obligé de passer une visite médicale ?

Lorsque vous souscrivez une assurance décès, vous devez remplir certaines formalités médicales. Ces démarches dépendent notamment de votre âge au moment de la souscription et du montant du capital que vous choisissez. En principe, il vous suffit de répondre à un simple questionnaire de santé. Selon vos réponses, l’assureur peut vous demander des documents supplémentaires, voire vous faire passer des examens médicaux dans certains cas.

Partager cet article

Posted on

Le Plan d’épargne retraite : plus de 12,9 millions de Français convaincus

La loi « Pacte » du 22 mai 2019 a introduit le fameux Plan d’épargne retraite (PER). Un plan visant à donner aux Français un outil pour se constituer un complément de revenus. Plus de six ans après son lancement le 1er octobre 2019, le gouvernement a fait récemment un point d’étape. Et il apparaît, selon les derniers chiffres, que le nombre de contrats souscrits dépasse largement les attentes des pouvoirs publics. Ainsi, au 31 décembre 2025, plus de 12,9 millions de personnes étaient titulaires d’un PER. Et les encours constitués sur ce contrat s’élèvaient à plus de 150,4 milliards d’euros, soit une progression de 20 % en 2025 et de 46 % depuis 2024. Cette dynamique positive concerne tant les PER d’entreprise, collectifs (33,86 milliards d’euros d’encours) et obligatoires (28,04 milliards d’euros d’encours), que les PER individuels (88,5 milliards d’euros d’encours).

Des atouts à faire valoir

Ces bons résultats sont le fruit d’une refonte ambitieuse de l’épargne retraite opérée par la loi « Pacte », laquelle a remplacé les nombreux produits existants tels que le Perp, le contrat Madelin, l’article 83 ou encore le Perco, qui étaient caractérisés par des règles de fonctionnement complexes et hétérogènes.

Autre raison de ce succès : le PER permet une plus grande souplesse en matière de sortie de l’épargne. En effet, l’assuré peut choisir entre une sortie en capital ou en rente viagère.

Ensuite, en termes de gestion des fonds, le PER propose une approche plus dynamique grâce à la gestion pilotée par défaut, offrant ainsi de meilleures perspectives de rendement aux épargnants tout en favorisant des financements plus abondants pour les entreprises. En effet, grâce à la loi industrie verte, les assureurs et les gestionnaires d’actifs peuvent flécher une partie de ces actifs vers l’économie réelle (capital-investissement dans des PME ETI, fonds d’infrastructures et actions de PME ETI cotées…).

Enfin, la fiscalité harmonisée et attractive constitue un autre atout du PER. Il est en effet possible de déduire les versements volontaires de l’assiette de l’impôt sur le revenu.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×