Patrimoine

Posted on

Hausse des prélèvements sociaux sur les revenus du capital

Récemment adoptée, la loi de financement de la Sécurité sociale pour 2026 instaure une contribution, appelée « contribution financière pour l’autonomie », qui s’applique à certains revenus. Une contribution qui a pour objectif de financer la suspension de la réforme des retraites. Présentation.

Les produits concernés

Le taux de cette contribution, fixé à 1,4 %, vient s’ajouter à la contribution sociale généralisée (CSG) et frappe certains revenus du capital et du patrimoine.

À noter : cette contribution financière pour l’autonomie porte ainsi le total des prélèvements sociaux de 17,2 à 18,6 %.

Sont notamment concernés certaines prestations du Plan d’épargne retraite (PER), les plus-values et les gains des plans d’épargne en actions (PEA), des comptes-titres, des plans d’épargne entreprise (PEE), des comptes à terme, des comptes rémunérés et des livrets bancaires fiscalisés. En sont exclus les revenus fonciers, les plus-values immobilières ainsi que les gains issus des contrats d’assurance-vie et de capitalisation, des plans et des contrats d’épargne logement (PEL et CEL) et des plans d’épargne populaire (PEP).

La date d’application

La contribution financière pour l’autonomie s’applique à compter de l’imposition des revenus de l’année 2025 sur les revenus du patrimoine et à compter de celle des revenus de 2026 sur les revenus de placement.

Le taux du PFU
En raison de la hausse de la CSG, le prélèvement forfaitaire unique est fixé à 12,8 % au titre de l’impôt sur le revenu auquel s’ajoutent les prélèvements sociaux au taux de 17,2 ou 18,6 % selon la nature des revenus, soit une imposition globale de 30 ou 31,4 %.

Application des taux de CSG
Les prélèvements sociaux sont composés de la contribution sociale généralisée (CSG) au taux de 9,2 %, de la contribution au remboursement de la dette sociale (CRDS) au taux de 0,5 % et d’un prélèvement de solidarité au taux de 7,5 %, soit un total de 17,2 %.
Sont soumis à la CSG au taux de 10,6 % (9,2 % + 1,4 %) Restent soumis à la CSG au taux de 9,2 %
– dividendes et distributions assimilées (actions…) ;
– produits de placement à revenu fixe (obligations, comptes à terme, livrets fiscalisés…) ;
– plus-values de cession de titres et d’actifs numériques (crypto, NFT) ;
– prestations des PER*.
– revenus fonciers ;
– plus-values immobilières ;
– intérêts et primes des CEL et des PEL* ;
– produits des contrats d’assurance-vie et de capitalisation ;
– produits, rentes viagères et primes des PEP.
* Sous conditions.


Loi n° 2025-1403 du 30 décembre 2025, JO du 31

Partager cet article

Posted on

Le simulateur de calcul de l’impôt sur le revenu 2026 est en ligne

Comme à son habitude, l’administration fiscale a mis à jour son simulateur de calcul de l’impôt sur le revenu. Cet applicatif permet aux contribuables d’estimer le montant de leur impôt dû en 2026 sur les revenus perçus en 2025. Accessible depuis le site internet www.impots.gouv.fr, il se décline en deux versions :
– une version simplifiée qui s’adresse aux personnes déclarant des salaires, des pensions ou des retraites, des revenus fonciers, des revenus de valeurs et capitaux mobiliers, et déduisant les charges les plus courantes (pensions alimentaires, frais de garde d’enfants…) ;
– et une version complète qui s’adresse aux personnes déclarant, en plus des revenus et charges énoncés ci-dessus, des revenus d’activité autre que salariée (commerciale, libérale, agricole…), des dépenses issues d’investissements locatifs, etc.

Après avoir renseigné les différentes rubriques, le simulateur dévoile le montant de l’impôt estimé.

Précision : ce simulateur intègre les nouveautés fiscales de la loi de finances pour 2026 comme la revalorisation de 0,9 % des tranches du barème de l’impôt sur le revenu.

Attention, le résultat obtenu à l’aide de cet applicatif ne saurait engager l’administration fiscale sur le montant définitif de l’impôt à acquitter. Et cette simulation ne constitue en aucune façon une déclaration de revenus.


www.impots.gouv.fr

Partager cet article

Posted on

Ciclade, la plate-forme qui vous aide à récupérer des fonds oubliés

Depuis plusieurs années maintenant, les pouvoirs publics multiplient les mesures afin de diminuer le volume des fonds dormants sur des comptes bancaires inactifs ou sur des contrats d’assurance-vie en déshérence.

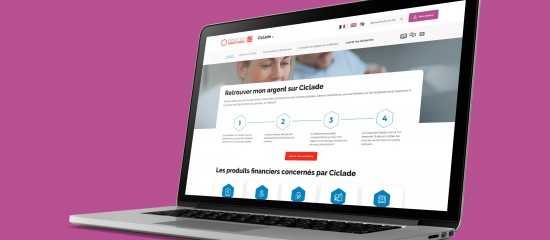
Parmi ces mesures, on peut citer la plate-forme Ciclade. Mise en service en janvier 2017, cette plate-forme, qui est un service d’intérêt général développé par la Banque des Territoires, permet aux particuliers, notaires et ayants droit de rechercher et de récupérer gratuitement ces avoirs oubliés.

Selon les derniers chiffres de la Caisse des dépôts et consignations (CDC), en l’espace de 9 ans, près de 1,2 Md€ ont été ainsi restitués à leurs titulaires. Rien qu’en 2025, Ciclade a enregistré 200 000 demandes (94 000 en 2024) pour environ 174 000 paiements effectués (97 000 en 2024). Ce qui a représenté près de 164,4 M€.

Le fonctionnement de la plate-forme

Conformément à la loi « Eckert » du 13 juin 2014, le site internet Ciclade permet à toute personne de rechercher ces sommes d’argent « oubliées ». Sont concernés par Ciclade les comptes bancaires (compte courant, compte-titres, livret d’épargne réglementé…), les comptes d’épargne salariale (PEE, PER, PERCO) et les contrats d’assurance (assurance-vie, contrat de capitalisation, bon de capitalisation…).

Précision : depuis le 2 janvier 2025, la Caisse des dépôts reçoit également les sommes non réclamées issues des contrats temporaires décès.

Concrètement, la procédure de recherche, qui est gratuite, se déroule en 3 étapes. D’abord, l’internaute doit indiquer les éléments d’identification du titulaire du contrat (nom, prénom, date de naissance ou de décès, dernière adresse connue…). Ensuite, si un résultat est trouvé, il crée son espace personnel et émet sa demande de restitution en joignant un certain nombre de pièces justificatives (copie d’une pièce d’identité, d’un acte de décès, d’un document justificatif de succession…). Enfin, la CDC étudie la demande, puis transfère par virement au demandeur les sommes concernées. Sachant que le délai moyen de traitement de la demande est d’environ 90 jours.

Attention : après 30 ans d’inactivité et sans manifestation de la part du bénéficiaire, les sommes d’argent sont définitivement reversées à l’État. Il n’est alors plus possible d’en demander la restitution.


Ciclade, Caisse des dépôts et consignations

Partager cet article

Posted on

Quelle imposition pour les associés de sociétés exerçant une profession libérale ?

Depuis le 1er janvier 2024, les rémunérations perçues par les associés de société d’exercice libéral (Sel) au titre de leur activité libérale sont, en principe, imposables à l’impôt sur le revenu dans la catégorie des bénéfices non commerciaux (BNC), et non plus dans celle des traitements et salaires. Pour rappel, les rémunérations perçues au titre de leur activité de gérance sont imposées, quant à elles, dans la catégorie des traitements et salaires.

Précision : les rémunérations perçues par les associés gérants majoritaires de Sel à responsabilité limitée (Selarl) et les gérants de Sel en commandite par actions (Selca) pour leur activité libérale relèvent des BNC lorsqu’elles peuvent être distinguées de celles perçues en tant que gérant. Si cette distinction ne peut pas être effectuée, les rémunérations demeurent imposables en salaires.

À ce titre, le gouvernement vient d’indiquer que ce traitement fiscal s’applique aussi aux rémunérations versées aux associés ou gérants de sociétés « classiques » soumises à l’impôt sur les sociétés (SARL, SA, SAS) – autres que les Sel – dont l’objet est l’exercice d’une profession libérale.

Afin de laisser le temps nécessaire aux professionnels libéraux concernés de prendre en compte l’évolution du traitement fiscal de leur rémunération, l’administration devrait, sous réserve de confirmation officielle, reporter l’application de ces nouvelles règles au prochain exercice fiscal. À suivre donc.


Rép. min. n° 5192, JO du 10 février 2026

Partager cet article

Posted on

Impôt sur le revenu : les nouveautés de la loi de finances 2026

La loi de finances pour 2026 procède à une réévaluation du barème de l’impôt sur le revenu. Et la contribution différentielle sur les plus hauts revenus est, comme prévu, reconduite.

Une revalorisation du barème de l’impôt sur le revenu

Afin de protéger le pouvoir d’achat des Français, les limites des tranches du barème de l’impôt sur le revenu 2025, qui sera liquidé en 2026, sont revalorisées de 0,9 % afin de prendre en compte l’inflation.

IMPOSITION DES REVENUS 2025
Fraction du revenu imposable (une part) Taux d’imposition
Jusqu’à 11 600 € 0 %
De 11 601 € à 29 579 € 11 %
De 29 580 € à 84 577 € 30 %
De 84 578 € à 181 917 € 41 %
Plus de 181 917 € 45 %

De la même façon, le plafonnement des effets du quotient familial est relevé, pour l’imposition des revenus de 2025, de 1 791 à 1 807 € pour chaque demi-part accordée, soit à 904 € (au lieu de 896 €) par quart de part additionnel.

La contribution différentielle sur les hauts revenus

Une contribution temporaire, dite « différentielle », a été instaurée pour assurer une imposition minimale de 20 % des plus hauts revenus. Ainsi, dès lors que la somme de l’impôt sur le revenu et de la contribution exceptionnelle sur les hauts revenus (CEHR) est inférieure à 20 % du revenu, une contribution différentielle est appliquée pour atteindre ce niveau d’imposition. Cette contribution s’applique aux contribuables dont le revenu dépasse 250 000 € pour un célibataire et 500 000 € pour un couple.

Initialement instituée pour la seule année 2025, ce dispositif est finalement reconduit jusqu’à ce que le déficit du budget général passe sous la barre des 3 % du produit intérieur brut (PIB).


Loi n° 2026-103 du 19 février 2026, JO du 20

Partager cet article

Posted on

Loi de finances 2026 : les principales nouveautés fiscales pour les particuliers

Plusieurs évolutions en matière d’impôt sur le revenu

La loi de finances pour 2026 procède à une réévaluation du barème de l’impôt sur le revenu. Et la contribution différentielle sur les plus hauts revenus est comme prévu reconduite.

Une revalorisation du barème de l’impôt sur le revenu

Afin de protéger le pouvoir d’achat des Français, les limites des tranches du barème de l’impôt sur le revenu 2025, qui sera liquidé en 2026, sont revalorisées de 0,9 % afin de prendre en compte l’inflation.

Imposition des revenus 2025
Fraction du revenu imposable (une part) Taux d’imposition
Jusqu’à 11 600 € 0 %
De 11 601 € à 29 579 € 11 %
De 29 580 € à 84 577 €€€€ 30 %
De 84 578 € à 181 917 € 41 %
Plus de 181 917 € 45 %

De la même façon, le plafonnement des effets du quotient familial est relevé, pour l’imposition des revenus de 2025, de 1 791 à 1 807 € pour chaque demi-part accordée, soit à 904 € (au lieu de 896 €) par quart de part additionnel.

Révocabilité de l’option pour le barème progressif

Les revenus de capitaux mobiliers et les plus-values mobilières sont soumis de plein droit au prélèvement forfaitaire unique (PFU) (12,8 % au titre de l’impôt sur le revenu + prélèvements sociaux au taux de 17,2 % ou 18,6 % selon la nature des revenus, soit une imposition globale de 30 % ou 31,4 %). Au lieu de l’imposition au taux forfaitaire, les contribuables peuvent opter pour l’imposition de l’ensemble de ces revenus au barème progressif de l’impôt sur le revenu. Expresse et globale, cette option était, jusqu’à présent, irrévocable. Ce qui veut dire qu’il n’était pas possible d’y renoncer ultérieurement, notamment si l’option se révélait défavorable. La loi de finances pour 2026 supprime le caractère irrévocable de cette option. Ainsi, les contribuables peuvent désormais renoncer a posteriori à l’option qu’ils auraient exercée, par le biais d’une réclamation ou en cas de contrôle fiscal.

Attention toutefois, cette mesure s’appliquera à compter de l’impôt dû au titre des revenus de 2026, et donc pour la première fois aux options exercées en 2027.

La contribution différentielle sur les hauts revenus

Une contribution temporaire, dite « différentielle », a été instaurée pour assurer une imposition minimale de 20 % des plus hauts revenus. Ainsi, dès lors que la somme de l’impôt sur le revenu et de la contribution exceptionnelle sur les hauts revenus (CEHR) est inférieure à 20 % du revenu, une contribution différentielle est appliquée pour atteindre ce niveau d’imposition. Cette contribution s’applique aux contribuables dont le revenu dépasse 250 000 € pour un célibataire et 500 000 € pour un couple.

Initialement instituée pour la seule année 2025, ce dispositif est finalement reconduit jusqu’à ce que le déficit du budget général passe sous la barre des 3 % du produit intérieur brut (PIB).

Aide aux personnes en difficulté

Les dons consentis en faveur des associations qui fournissent gratuitement des repas ou des soins médicaux aux personnes en difficulté ou qui favorisent leur logement ouvrent droit, dans une limite annuelle de 1 000 €, à une réduction d’impôt de 75 %. Les dons qui excèdent cette limite bénéficiant de la réduction d’impôt classique (66 % des dons, retenus dans la limite de 20 % du revenu imposable). Sont également concernés par ce régime les dons aux associations qui accompagnent les victimes de violence domestique ou qui favorisent leur relogement. Afin de soutenir l’action de ces associations, la loi de finances relève le plafond de versement de 1 000 à 2 000 € pour les dons consentis à compter du 14 octobre 2025.

Des aménagements pour le dispositif IR-PME

Le dispositif IR-PME, qui vise à encourager les particuliers à investir dans certaines entreprises, fait l’objet de plusieurs aménagements.

Tout d’abord, jusqu’à présent, les versements effectués pour la souscription en numéraire de parts de fonds communs de placement dans l’innovation (FCPI) investissant massivement dans des PME non cotées pouvaient ouvrir droit à une réduction d’impôt sur le revenu. Désormais, seules les FCPI investies en titres de jeunes entreprises innovantes (JEI) sont éligibles à la réduction d’impôt.

Ensuite, ouvrent également droit à une réduction d’impôt les investissements effectués, jusqu’au 31 décembre 2028, dans une nouvelle catégorie de JEI : les JEI à impact (JEII), qu’il s’agisse de souscriptions à leur capital ou de souscriptions de parts de FCPI.

Enfin, la loi de finances proroge de 2 ans (soit jusqu’au 31 décembre 2027) l’application du taux majoré de 25 % (au lieu de 18 %) au profit des souscriptions au capital de sociétés foncières solidaires et d’entreprises solidaires d’utilité sociale (Esus).

L’ensemble de ces aménagements s’appliquent aux versements effectués à compter du 21 février 2026.

Quelques aménagements pour le Plan d’épargne retraite

La loi de finances pour 2026 introduit plusieurs changements pour le Plan d’épargne retraite (PER) : un report prolongé des plafonds de déduction non utilisés et la fin de la déductibilité des versements effectués après 70 ans.

Report des plafonds de déduction

Parmi ses nombreux atouts, le Plan d’épargne retraite offre un régime fiscal favorable. En effet, les sommes versées volontairement sur un PER sont déductibles fiscalement des revenus imposables de l’assuré. À noter qu’il s’agit d’une option puisque chacun peut choisir de ne pas profiter de cet avantage fiscal à « l’entrée » afin de bénéficier d’une fiscalité plus douce à « la sortie ».

Toutefois, cette déductibilité est plafonnée, selon le statut de l’assuré (indépendant ou particulier), au niveau du revenu professionnel ou du revenu global.

Pour les particuliers, les plafonds de déduction des cotisations d’épargne retraite du revenu global sont calculés automatiquement chaque année par l’administration fiscale et pour chaque membre du foyer fiscal. Ces plafonds sont d’ailleurs indiqués dans l’avis d’imposition des contribuables. Dans le détail, sont indiqués le plafond de l’année en cours mais aussi ceux des 3 dernières années. Et si, au bout de 3 ans, l’épargnant n’utilise pas entièrement ses plafonds, ces derniers sont perdus définitivement. Mais bonne nouvelle ! La durée de report des plafonds de déduction non utilisés est étendue de 3 à 5 ans. Une mesure qui s’applique à compter de l’imposition des revenus de 2026. Le premier plafond concerné sera donc celui qui n’aura pas été utilisé au titre de 2026, reportable jusqu’en 2031.

Fin de la déductibilité après 70 ans

Autre changement : les versements volontaires effectués sur un PER individuel par un assuré à compter de son 70e anniversaire ne sont plus déductibles de ses revenus.

Selon les pouvoirs publics, cette suppression a pour but de recentrer l’avantage fiscal sur la période active de préparation de la retraite et de limiter l’utilisation du Plan d’épargne retraite comme un outil de défiscalisation. Toutefois, en pratique, cette suppression ne devrait pas avoir un impact majeur car les stratégies d’alimentation de PER à partir de 70 ans concernent a priori assez peu d’assurés. À noter que cette nouvelle mesure s’applique aux versements effectués depuis le 1er janvier 2026.

Hausse de la CSG
La loi de financement de la Sécurité sociale pour 2026 a relevé le taux de la contribution sociale généralisée (CSG) de 9,2 à 10,6 % sur certains revenus du capital, y compris les gains réalisés via un PER. Le taux global des prélèvements sociaux passe ainsi de 17,2 à 18,6 %.

Dispositif Jeanbrun : le nouveau statut du bailleur privé

Afin de relancer un secteur de l’immobilier atone, le budget 2026 officialise le tant attendu statut fiscal du bailleur privé. Un statut qui offre la possibilité aux investisseurs de pratiquer un amortissement du prix d’acquisition du bien immobilier.

Amortissement du bien loué

Applicable sur l’ensemble du territoire, le dispositif « Jeanbrun » permet aux particuliers, propriétaires bailleurs, soumis au régime réel foncier, qui louent nu, à titre de résidence principale, un logement appartenant à un bâtiment d’habitation collectif, neuf (ou en VEFA) ou ancien réhabilité, de déduire de leurs revenus fonciers un amortissement du prix d’acquisition de ce logement. L’amortissement ne peut être pratiqué que sur 80 % du prix d’acquisition du bien immobilier, majoré, le cas échéant, du montant des travaux réalisés s’il s’agit d’un bien ancien. Étant précisé que le taux et le plafond applicables à l’amortissement varient en fonction de la nature de la location (v. tableau). Autre condition, le bailleur doit s’engager à louer le logement, de manière continue et effective, pendant au moins 9 ans, hors du cercle familial. Cette mise en location devant être effectuée dans les 12 mois suivant la date d’achèvement de l’immeuble ou de son acquisition si elle est postérieure, ou dans les 12 mois suivant la date d’achèvement des travaux. En outre, le bailleur doit respecter des plafonds de loyer et de ressources des locataires.

Imputation sur le revenu global

Information importante, les bailleurs peuvent imputer sur leur revenu global le déficit foncier résultant de l’amortissement (et, comme habituellement, de leurs autres dépenses déductibles hors intérêts d’emprunt), dans la limite annuelle de 10 700 €. En revanche, le dispositif Jeanbrun ne peut pas se cumuler avec certains autres dispositifs comme les dispositifs Denormandie, Malraux ou encore investissement outre-mer.

Sachant, enfin, que le dispositif s’applique aux acquisitions de logements réalisées entre le 21 février 2026 et le 31 décembre 2028.

taux et plafonds applicables
Secteur locatif Secteur intermédiaire Secteur social Secteur très social
Taux d’amortissement 3,5 % pour un logement neuf 3 % pour un logement ancien 4,5 % pour un logement neuf 3,5 % pour un logement ancien 5,5 % pour un logement neuf 4 % pour un logement ancien
Plafond de l’amortissement 8 000 € par an et par foyer fiscal 10 000 € par an et par foyer fiscal 12 000 € par an et par foyer fiscal

Ampleur des travaux
Les travaux sur un bien ancien doivent soit concourir à la production d’un immeuble neuf, soit satisfaire aux critères d’une réhabilitation lourde (obtention d’un DPE A ou B) et représenter alors au moins 30 % du prix d’acquisition du logement.

Durcissement du Pacte Dutreil !

Dans le but de mieux encadrer et de limiter les effets d’aubaine découlant du dispositif Dutreil, la loi de finances pour 2026 exclut du bénéfice de l’exonération partielle les biens dits « somptuaires » et allonge l’engagement individuel de conservation de 2 ans.

Allongement de l’engagement de conservation

Le Pacte Dutreil permet de bénéficier d’une exonération partielle (3/4 de la valeur des titres ou des biens transmis) de droits d’enregistrement lors de la transmission, par donation ou par succession, d’entreprises individuelles ou de parts ou actions de sociétés. Pour que ce régime de faveur s’applique, le donateur, pour lui et ses ayants cause à titre gratuit, avec un ou plusieurs autres associés, doit notamment souscrire un engagement collectif de conservation des titres sociaux d’une durée d’au moins 2 ans.

Puis, à compter de la transmission, chaque bénéficiaire doit prendre un engagement individuel de conservation des titres ou des biens reçus de 4 ans. La loi de finances pour 2026 porte la durée de ce second engagement de 4 à 6 ans.

Exclusion des biens somptuaires

Autre changement notable, la loi de finances recentre le dispositif sur l’outil de travail. Ainsi, est désormais exclue du bénéfice de l’exonération partielle la fraction de la valeur des titres transmis représentative de certains actifs qui ne sont pas exclusivement affectés par la société à son activité principale (industrielle, commerciale, artisanale, agricole ou libérale). Sont notamment concernés les yachts, les aéronefs, les chevaux de course, les objets d’art, les vins et les résidences.

Mais si ces biens sont exclusivement affectés par la société à son activité principale, la valeur totale des titres transmis demeure comprise dans l’assiette de l’exonération. À condition toutefois qu’ils aient ainsi été exclusivement affectés à l’activité principale pendant une durée d’au moins 3 ans avant la transmission ou, à défaut, depuis la date d’acquisition de l’actif si celle-ci est plus récente. Cette affectation devant également être respectée jusqu’à la fin de l’engagement individuel de conservation des titres de 6 ans pris par le bénéficiaire ou, à défaut, jusqu’à la cession de l’actif si celle-ci intervient avant la fin de l’engagement individuel.

Ces mesures s’appliquent aux transmissions à titre gratuit réalisées à compter du 21 février 2026.

Transmission d’entreprise
En cas de transmission d’une entreprise individuelle, celle-ci doit avoir été détenue pendant 2 ans par le donateur si ce dernier l’avait acquise à titre onéreux. Aucune durée de détention n’étant requise en cas d’acquisition à titre gratuit ou de création.

Les autres nouveautés fiscales concernant les particuliers

Découvrez les autres nouveautés en matière de fiscalité personnelle de cette loi de finances pour 2026.

Tour de vis pour l’apport-cession de titres

Les particuliers qui apportent leurs titres à une société soumise à l’impôt sur les sociétés qu’ils contrôlent bénéficient d’un report d’imposition des plus-values.

Un report qui prend fin, notamment, lors de la cession des titres apportés dans un délai de 3 ans à compter de l’apport, sauf si la société bénéficiaire réinvestit une fraction du produit de la cession dans une activité économique. Cette fraction, qui était, jusqu’à présent, fixée à 60 %, est portée à 70 %.

En revanche, ce réinvestissement peut intervenir dans les 3 ans qui suivent la cession, au lieu de 2 ans auparavant. Sachant que les titres ou les biens ainsi acquis en remploi doivent être conservés, eux, pendant 5 ans.

Ces modifications s’appliquent aux cessions de titres apportés réalisées à compter du 21 février 2026.

Plafond d’imputation des déficits fonciers

En principe, le bailleur de locaux nus déclare ses revenus locatifs en revenus fonciers et peut, en régime réel, imputer l’éventuel déficit foncier sur son revenu global, dans la limite de 10 700 €.

Pour encourager la rénovation énergétique des passoires thermiques, le doublement de ce plafond, soit 21 400 €, est prolongé pour les dépenses payées jusqu’à fin 2027 (au lieu de 2025).

Partager cet article

Posted on

La fin de l’irrévocabilité de l’option pour le barème progressif

Les revenus de capitaux mobiliers et les plus-values mobilières sont soumis de plein droit au prélèvement forfaitaire unique (PFU). Rappelons que le taux du PFU est fixé à 12,8 % au titre de l’impôt sur le revenu, auquel s’ajoutent des prélèvements sociaux au taux de 17,2 % ou 18,6 % selon la nature des revenus, soit une imposition globale de 30 % ou 31,4 %.

Au lieu de l’imposition au taux forfaitaire, les contribuables peuvent opter pour l’imposition de l’ensemble de ces revenus au barème progressif de l’impôt sur le revenu. Expresse et globale, cette option était, jusqu’à présent, irrévocable. Ce qui veut dire qu’il n’était pas possible d’y renoncer ultérieurement, notamment si l’option se révélait défavorable.

La loi de finances pour 2026 supprime le caractère irrévocable de cette option. Ainsi, les contribuables peuvent désormais renoncer a posteriori à l’option qu’ils auraient exercée, par le biais d’une réclamation ou en cas de contrôle fiscal. Attention toutefois, cette mesure s’appliquera à compter de l’impôt dû au titre des revenus de 2026, et donc pour la première fois aux options exercées en 2027.


Loi n° 2026-103 du 19 février 2026, JO du 20

Partager cet article

Posted on

Loi de finances pour 2026 : que propose le nouveau statut du bailleur privé ?

Afin de relancer un secteur de l’immobilier atone, le budget 2026 officialise le tant attendu statut fiscal du bailleur privé. Un statut qui offre la possibilité aux investisseurs de pratiquer un amortissement du prix d’acquisition du bien immobilier.

Amortissement du bien loué

Applicable sur l’ensemble du territoire, le dispositif Jeanbrun permet aux particuliers, propriétaires bailleurs, soumis au régime réel foncier, qui louent nu, à titre de résidence principale, un logement appartenant à un bâtiment d’habitation collectif, neuf (ou en VEFA) ou ancien réhabilité, de déduire de leurs revenus fonciers un amortissement du prix d’acquisition de ce logement. Sachant que l’amortissement ne peut être pratiqué que sur 80 % du prix d’acquisition du bien immobilier, majoré, le cas échéant, du montant des travaux réalisés s’il s’agit d’un bien ancien (la valeur du foncier non-amortissable étant fixée forfaitairement à 20 % du prix d’acquisition nets de frais). Étant précisé que le taux et le plafond applicables à l’amortissement varient en fonction de la nature de la location (v. tableau ci-dessous).

Précision : les travaux sur un bien ancien doivent soit concourir à la production d’un immeuble neuf, soit satisfaire aux critères d’une réhabilitation lourde (obtention d’un DPE A ou B) et représenter alors au moins 30 % du prix d’acquisition du logement.

Autre condition, le bailleur doit s’engager à louer le logement, de manière continue et effective, pendant au moins 9 années. Cette mise en location devant être effectuée dans les 12 mois suivant la date d’achèvement de l’immeuble ou de son acquisition si elle est postérieure, ou dans les 12 mois suivant la date d’achèvement des travaux. En outre, le bailleur doit respecter des plafonds de loyer et de ressources des locataires.

Précision : le locataire ne peut pas être un membre du foyer fiscal du bailleur, ni un parent ou un allié jusqu’au 2e degré inclus.

taux et plafonds applicables
Secteur locatif Secteur intermédiaire Secteur social Secteur très social
Taux d’amortissement 3,5 % pour un logement neuf 3 % pour un logement ancien 4,5 % pour un logement neuf 3,5 % pour un logement ancien 5,5 % pour un logement neuf 4 % pour un logement ancien
Plafond de l’amortissement 8 000 € par an et par foyer fiscal 10 000 € par an et par foyer fiscal 12 000 € par an et par foyer fiscal

Précision : l’avantage résultant du dispositif Jeanbrun n’est pas pris en compte dans le plafonnement global des avantages fiscaux.

Imputation sur le revenu global

Information importante, les bailleurs peuvent imputer sur leur revenu global le déficit foncier résultant de l’amortissement (et, comme habituellement, de leurs autres dépenses déductibles hors intérêts d’emprunt), dans la limite annuelle de 10 700 €. En revanche, le dispositif Jeanbrun ne peut pas se cumuler avec certains autres dispositifs comme les dispositifs Denormandie, Malraux ou encore investissement outre-mer. Sachant, enfin, que le dispositif s’applique aux acquisitions de logements réalisées entre le 21 février 2026 et le 31 décembre 2028.


Loi n° 2026-103 du 19 février 2026, JO du 20

Partager cet article

Posted on

Budget 2026 : du changement pour le Plan d’épargne retraite

La loi de finances pour 2026 introduit plusieurs changements pour le Plan d’épargne retraite (PER) : un report prolongé des plafonds de déduction non utilisés et la fin de la déductibilité des versements effectués après 70 ans.

Report des plafonds de déduction

Parmi ses nombreux atouts, le Plan d’épargne retraite offre un régime fiscal favorable. En effet, les sommes versées volontairement sur un PER sont déductibles fiscalement des revenus imposables de l’assuré. À noter qu’il s’agit d’une option puisque chacun peut choisir de ne pas profiter de cet avantage fiscal à « l’entrée » afin de bénéficier d’une fiscalité plus douce à « la sortie ». Toutefois, cette déductibilité est plafonnée, selon le statut de l’assuré (indépendant ou particulier), au niveau du revenu professionnel ou du revenu global.

Pour les particuliers, les plafonds de déduction des cotisations d’épargne retraite du revenu global sont calculés automatiquement chaque année par l’administration fiscale et pour chaque membre du foyer fiscal. Ces plafonds sont d’ailleurs indiqués dans l’avis d’imposition des contribuables. Dans le détail, sont indiqués le plafond de l’année en cours mais aussi ceux des 3 dernières années. Et si, au bout de 3 ans, l’épargnant n’utilise pas entièrement ses plafonds, ces derniers sont perdus définitivement. Mais bonne nouvelle ! La durée de report des plafonds de déduction non utilisés est étendue de 3 à 5 ans. Une mesure qui s’applique à compter de l’imposition des revenus de 2026. Le premier plafond concerné sera donc celui qui n’aura pas été utilisé au titre de 2026, reportable jusqu’en 2031.

Fin de la déductibilité après 70 ans

Autre changement : les versements volontaires effectués sur un PER individuel par un assuré à compter de son 70e anniversaire ne sont plus déductibles de ses revenus.

Selon les pouvoirs publics, cette suppression a pour but de recentrer l’avantage fiscal sur la période active de préparation de la retraite et de limiter l’utilisation du Plan d’épargne retraite comme un outil de défiscalisation. Toutefois, en pratique, cette suppression ne devrait pas avoir un impact majeur car les stratégies d’alimentation de PER à partir de 70 ans concernent a priori assez peu d’assurés. À noter que cette nouvelle mesure s’applique aux versements effectués depuis le 1er janvier 2026.


Loi n° 2026-103 du 19 février 2026, JO du 20

Partager cet article

Posted on

Taxe foncière et démembrement

Je viens d’hériter de la nue-propriété d’un bien immobilier. Est-ce moi ou l’usufruitier qui doit prendre en charge le paiement de la taxe foncière ?

En principe, la taxe foncière doit être établie au nom de l’usufruitier car c’est lui qui perçoit les loyers du logement s’il est loué ou qui en a l’usage. Étant précisé que votre nom doit également apparaître sur l’avis de taxe foncière. Mais cette indication n’a pas pour effet de vous rendre solidaire de l’usufruitier pour le paiement de l’impôt. Sachez toutefois que, selon les relations que vous entretenez avec l’usufruitier, vous pouvez établir avec lui une convention visant à vous répartir le montant de cette taxe.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×