Fiscal

Posted on

Télécorrection des revenus : des règles plus strictes

Les contribuables qui ont souscrit leur déclaration de revenus en ligne peuvent, s’ils découvrent une erreur ou un oubli dans leur avis d’impôt, télécorriger cette déclaration grâce à un service accessible dans leur espace sécurisé du site internet impots.gouv.fr.

Rappel : la déclaration des revenus de 2023, effectuée au printemps dernier, peut ainsi être rectifiée en ligne du 31 juillet au 4 décembre 2024.

À ce titre, les juges de la Cour administrative d’appel de Paris ont précisé que l’administration fiscale ne pouvait pas refuser de prendre en compte une correction à la baisse des revenus déclarés au motif que la modification demandée nécessiterait une analyse par les services fiscaux et la production par le contribuable de documents justificatifs. En effet, dans cette affaire récente, ils ont souligné le fait que les indications fournies par l’administration fiscale sur la possibilité de recourir au service de télécorrection ne mentionnaient aucune condition quant à la portée de la rectification opérée par le contribuable.

Faisant suite à cette décision, l’administration vient toutefois d’indiquer que, dans certaines situations, notamment lorsque les rectifications en ligne conduisent à une diminution de l’impôt ou à la création ou à l’augmentation d’un crédit d’impôt, elle peut demander au contribuable des précisions, voire refuser la correction demandée !

À noter : cette position vaut pour les corrections apportées à compter du 31 juillet 2024.


Cour administrative d’appel de Paris, 28 juin 2024, n° 22PA04610

impots.gouv.fr, actualité du 31 juillet 2024
Partager cet article

Posted on

Envoi par la poste d’un avis de vérification de comptabilité

Je viens de recevoir un avis de vérification de comptabilité par courrier. Celui-ci n’a pas été envoyé en recommandé avec avis de réception. Est-il néanmoins valable ?

L’administration fiscale a l’obligation de vous informer, préalablement et par écrit, du contrôle dont vous allez faire l’objet. Ainsi, elle doit procéder à l’envoi d’un avis de vérification dès lors que le contrôle envisagé prend la forme d’une vérification de comptabilité, d’un examen de comptabilité ou d’un examen de situation fiscale personnelle (ESFP). Et à ce titre, elle ne considère plus qu’un avis de vérification de comptabilité ou d’examen de comptabilité, lorsqu’il est acheminé par la poste, doive être envoyé par lettre recommandée avec avis de réception. En revanche, elle exige encore un envoi par pli recommandé pour un avis d’ESFP.

Partager cet article

Posted on

Peut-on déduire les droits de mutation lors de la cession de titres obtenus par donation ?

Dans une affaire récente, un contribuable avait reçu de ses parents, par donation-partage, la nue-propriété de titres, ces derniers s’étant réservé l’usufruit. Les frais liés à l’acte de donation-partage avaient été pris en charge par les parents donateurs. Quelques mois plus tard, ces titres avaient été cédés à un tiers, le prix de cession ayant été réemployé pour constituer des sociétés civiles. Étant précisé que le démembrement de propriété des titres avait été reporté sur les nouvelles parts sociales émises.

Précision : en cas de cession conjointe par le nu-propriétaire et l’usufruitier de leurs droits démembrés respectifs avec répartition du prix de vente entre les intéressés, l’opération est susceptible de dégager une plus-value imposable au nom de chacun des titulaires des droits démembrés. En revanche, lorsque le prix de vente est réemployé dans l’acquisition d’autres titres (report du démembrement), la plus-value réalisée au moment de la cession n’est imposable qu’au nom du nu-propriétaire.

Au moment de la cession des titres, le nu-propriétaire avait acquitté l’impôt sur la plus-value en déduisant les droits de mutation qui avaient été pris en charge par ses parents lors de la donation-partage. Refus de la part de l’administration fiscale ! Même résultat devant le tribunal administratif puis devant la cour administrative d’appel. Le nu-propriétaire avait alors abattu sa dernière carte en portant le litige devant le Conseil d’État. Après avoir rappelé la règle en matière d’imposition en cas de démembrement de propriété, les juges de la Haute juridiction ont également rejeté la demande du nu-propriétaire. En effet, ils ont souligné que les droits de mutation acquittés par le donateur à l’occasion de la transmission à titre gratuit de droits sociaux en vertu d’une stipulation de l’acte de donation ne sont pas déductibles du gain net imposé dans les mains du donataire à la suite de la cession de ces droits, dès lors que ce dernier ne les a pas lui-même acquittés.


Conseil d’État, 17 juin 2024, n° 488488

Partager cet article

Posted on

Renonciation à recettes par un professionnel libéral : gare au redressement fiscal !

Un professionnel libéral titulaire de bénéfices non commerciaux peut renoncer à des recettes qu’il aurait normalement dû percevoir, à condition que cette renonciation soit justifiée par une contrepartie équivalente, l’exercice normal de sa profession ou un autre motif légitime.

À ce titre, dans une affaire récente, un masseur-kinésithérapeute avait disposé, pour l’exercice de sa profession, de deux établissements, situés dans des locaux appartenant à deux SCI, dont il détenait la quasi-totalité des parts. Il avait conclu des contrats de collaboration libérale avec d’autres praticiens, leur permettant d’utiliser les locaux professionnels, les installations et les appareils, en échange du versement d’une redevance. Selon les termes de ces contrats, le kinésithérapeute était tenu de percevoir la totalité de ces redevances. Or une partie de celles-ci avait été versée directement à la SCI et n’avait pas été comptabilisée dans les recettes du kinésithérapeute. Constatant une renonciation à recettes, l’administration fiscale avait réintégré au résultat imposable du professionnel les redevances non déclarées, ce dernier n’ayant pas justifié une contrepartie équivalente ou un autre motif légitime.

Une analyse qui a été partagée par les juges de la Cour administrative d’appel de Lyon. Pour eux, cette renonciation ne relevait pas de l’exercice normal de l’activité de masseur-kinésithérapeute. Le redressement a donc été confirmé.


Cour administrative d’appel de Lyon, 18 avril 2024, n° 22LY01640

Partager cet article

Posted on

Intégration fiscale : détention du capital et actionnariat salarié

Dans le cadre du régime de l’intégration fiscale, le capital de la société mère ne doit pas, en principe, être détenu à au moins 95 % par une autre société soumise à l’impôt sur les sociétés. À l’inverse, le capital des filiales doit être détenu à 95 % au moins par la société mère, de manière continue pendant toute la durée de l’exercice.

Rappel : l’intégration fiscale permet à la société mère d’être seule redevable de l’impôt sur les sociétés pour l’ensemble du groupe qu’elle forme soit avec ses filiales, soit avec ses sociétés sœurs établies en France détenues par une même entité européenne.

Ces taux de détention sont calculés en faisant abstraction, dans la limite de 10 % du capital, des titres émis ou attribués aux salariés dans le cadre de certains dispositifs d’actionnariat (options de souscription ou d’achat d’actions, attribution gratuite d’actions, augmentation de capital réservée aux adhérents d’un plan d’épargne entreprise, notamment).

Jusqu’à présent, cette règle de calcul ne s’appliquait plus dès lors que le salarié cédait ses titres ou cessait ses fonctions dans la société.

Pour les exercices clos à compter du 31 décembre 2023, la règle est maintenue si le salarié rejoint une autre société du même groupe économique incluse dans le plan d’émission ou d’attribution de titres. Une société qui doit être rejointe « immédiatement », a précisé l’administration fiscale.

Précision : corrélativement, la règle de calcul cesse d’être mise en œuvre lorsque le salarié cède ses titres, cesse ses fonctions au sein d’une société incluse dans le périmètre du plan, prend ses fonctions au sein d’une société initialement comprise dans le périmètre du plan mais qui ne l’est plus ou encore en cas de sortie de la société employeuse du salarié du périmètre du plan.


BOI-IS-GPE-10-20-20 du 26 juin 2024

Art. 62, loi n° 2023-1322 du 29 décembre 2023, JO du 30

Partager cet article

Posted on

Ouverture de la télécorrection pour la déclaration des revenus 2023

Au printemps dernier, vous avez télédéclaré vos revenus. Si, après réception de votre avis d’impôt 2024, vous vous apercevez d’un oubli ou d’une erreur, sachez que vous pouvez encore rectifier votre déclaration grâce à au service de correction en ligne. Accessible sur le site www.impots.gouv.fr, dans votre espace sécurisé, cette télécorrection peut être effectuée à partir du 31 juillet et jusqu’au 4 décembre 2024 inclus.

Concrètement, vous pouvez modifier la quasi-totalité des informations (revenus, charges, réductions et crédits d’impôt…) inscrites dans votre déclaration, sauf celles relatives à votre adresse, à votre état civil, à votre situation familiale (mariage, décès…) ou à la désignation d’un tiers de confiance. Et nouveauté cette année, les travailleurs non salariés peuvent rectifier les rubriques du volet social servant au calcul de leurs cotisations personnelles.

À savoir : les éléments relatifs à l’impôt sur la fortune immobilière (IFI) peuvent, eux aussi, être télécorrigés. À ce titre, soulignons que, désormais, pour déterminer la valeur taxable des actions et parts de sociétés détenues par le redevable, les dettes contractées par la société, qui sont relatives à un actif non imposable, ne peuvent plus, dans une certaine limite, être déduites.

Après traitement de cette déclaration rectificative par l’administration fiscale, vous recevrez un nouvel avis d’imposition indiquant l’impôt définitif. Ensuite, votre taux et/ou vos acomptes de prélèvement à la source seront ajustés dans la rubrique « Gérer mon prélèvement à la source ».

Et après le 4 décembre ?

Une fois le service de télécorrection fermé, vous n’aurez pas d’autre choix que de présenter, comme les autres contribuables, une réclamation fiscale pour pouvoir modifier votre déclaration. Une réclamation possible jusqu’au 31 décembre 2026 pour la déclaration des revenus de 2023.

Partager cet article

Posted on

Rattachement d’un enfant au foyer fiscal de l’un de ses parents

Mon fils, devenu majeur en juin dernier, a demandé à être rattaché au foyer fiscal de sa mère. Jusqu’à présent, je bénéficiais d’un quart de part fiscale supplémentaire puisque mon fils était en garde alternée. Que va-t-il se passer pour moi maintenant ?

L’option pour le rattachement d’un enfant majeur ne peut profiter qu’à un seul des parents divorcés ou séparés. Puisque vous ne bénéficiez pas de ce rattachement, vous perdez donc le quart de part fiscale dont vous disposiez jusqu’alors, même si vous continuez à héberger et à entretenir votre fils. Cependant, dans ce cas, vous pouvez déduire, dans certaines limites, de votre revenu global une pension alimentaire. Sachant que de son côté, votre ex-conjointe devra déclarer cette pension.

Partager cet article

Posted on

Bilan du contrôle fiscal pour 2023 : 15,2 Md€ réclamés !

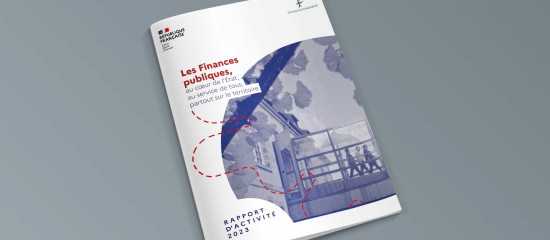
La Direction générale des Finances publiques (DGFiP) a publié son rapport d’activité pour 2023. S’agissant de la lutte contre la fraude fiscale, il en ressort que 15,2 Md€ de redressements (impôt et pénalités) ont été réclamés auprès des particuliers et des entreprises suite aux contrôles fiscaux en 2023, contre 14,6 Md€ en 2022 (+4,1 %). Quant au montant effectivement encaissé par l’État, il est évalué à 10,6 Md€, un niveau équivalent à celui de 2022.

Précision : les redressements ont concerné principalement l’impôt sur les sociétés (3,2 Md€), les droits d’enregistrement (3 Md€), l’impôt sur le revenu (2,2 Md€) et la TVA (2,1 Md€).

En pratique, 255 058 contrôles sur pièces (c’est-à-dire à distance) ont été menés auprès des entreprises en 2023, dont 132 056 au titre des demandes de remboursement de crédits de TVA.

Ces résultats sont notamment le fruit du recours au « datamining » qui permet de mieux cibler les contrôles. Encore une fois en progression, plus de 56 % de la programmation du contrôle fiscal des entreprises a été réalisée grâce à cette technologie en 2023 (+7,7 % par rapport à 2022). L’utilisation du datamining se développe aussi dans le ciblage de la fraude patrimoniale des particuliers. L’objectif étant de porter à 50 % la part des contrôles des particuliers ciblés par l’intelligence artificielle d’ici à 2027.

À noter : grâce à l’intelligence artificielle et aux photographies aériennes de l’Institut géographique national, 140 000 piscines taxables ont été détectées en 2023 (contre 20 000 en 2022), représentant 40 M€ de taxe foncière supplémentaire. Cette méthode de détection a vocation à s’étendre aux autres constructions non déclarées.


www.economie.gouv.fr, rapport d’activité 2023 de la DGFiP

Partager cet article

Posted on

Réduire ses impôts grâce à l’immobilier

Durée : 02 mn 29 s

Partager cet article

Posted on

L’avis d’impôt sur les revenus 2023, c’est pour bientôt !

Il y a quelques semaines, vous avez télédéclaré vos revenus de 2023 à l’administration fiscale. Vous allez donc recevoir prochainement votre avis d’impôt 2024. Plus précisément, il sera mis en ligne dans votre espace sécurisé sur www.impots.gouv.fr entre le 24 juillet et le 2 août prochain (envoi postal jusqu’au 29 août pour la version papier).

En pratique : vous disposez déjà des principales informations qui figureront sur cet avis. En effet, vous avez obtenu, en fin de déclaration, ce que l’administration appelle un « avis de situation déclarative à l’impôt sur le revenu », sorte de brouillon de votre futur avis d’imposition.

Si votre avis fait ressortir un droit à remboursement, la somme vous sera créditée à la fin du mois de juillet. À l’inverse, en cas de solde à payer, il sera prélevé en une seule fois, en l’occurrence le 26 septembre 2024, s’il est inférieur ou égal à 300 €. Mais si le montant restant dû excède 300 €, il fera l’objet de quatre prélèvements d’égal montant, les 26 septembre, 25 octobre, 25 novembre et 27 décembre 2024.

Et attention, les éventuelles sommes que vous verserez pour régler le solde de votre impôt sur les revenus de 2023 viendront évidemment s’ajouter aux prélèvements à la source que vous continuez d’acquitter, en parallèle, au titre de votre impôt sur les revenus de 2024.

À savoir : depuis l’an dernier, l’avis d’impôt contient des informations complémentaires, à savoir votre taux moyen et votre taux marginal d’imposition. Le taux moyen d’imposition étant le taux effectif auquel vos revenus sont taxés tandis que le taux marginal correspond au taux auquel vous êtes imposé sur la dernière tranche de vos revenus.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×