Fil d’actus

Posted on

Congé pour reprise de terres agricoles : quand faut-il effectuer la déclaration requise ?

Lorsque le propriétaire de terres agricoles louées à un exploitant exerce son droit de reprise, le bénéficiaire de la reprise (lui-même ou un descendant) doit être en règle au regard du contrôle des structures. Selon les cas, il peut donc être tenu d’obtenir une autorisation administrative d’exploiter ou bien de souscrire une simple déclaration.

À noter : une simple déclaration suffit lorsque les parcelles qui font l’objet de la reprise étaient « détenues » depuis au moins 9 ans par un parent du repreneur jusqu’au 3e degré inclus.

À ce titre, les juges ont affirmé, dans une affaire récente, que le bénéficiaire d’un droit de reprise n’est pas tenu de justifier du dépôt de cette déclaration dès la date d’effet du congé. Il doit le faire seulement avant de pouvoir mettre en valeur les terres objet de la reprise, et donc, en cas de contestation du congé, une fois que le congé est validé par les juges et que le locataire a quitté les lieux.

Dans cette affaire, le propriétaire de terres agricoles données à bail avait délivré congé au locataire pour les exploiter lui-même. Dans la mesure où les terres ainsi reprises étaient des biens de famille, une simple déclaration lui suffisait pour pouvoir les exploiter. Mais le locataire avait agi en justice afin de faire annuler le congé au motif que le repreneur n’avait pas produit la déclaration requise avant la date d’effet du congé. Les juges ne lui ont pas donné gain de cause.

Précision : dans cette affaire, les juges ont relevé que la date d’effet du congé, fixée au 15 février 2021, était antérieure à la contestation portée devant eux si bien que le repreneur ne pouvait exploiter les terres considérées qu’après validation de ce congé et le départ du fermier en place. Il n’était donc pas tenu, dans le cadre du litige portant sur la validité du congé, de justifier avoir effectué la déclaration requise.
Cassation civile 3e, 25 mai 2023, n° 21-25083

Partager cet article

Posted on

Commissaires de justice : procédure de saisie des rémunérations

Les créanciers d’un salarié peuvent engager une procédure leur permettant de prélever une partie de sa rémunération directement entre les mains de son employeur.

Actuellement, pour mettre en œuvre cette procédure de saisie sur salaire, le créancier doit obtenir une autorisation du juge judiciaire. Le greffe du tribunal judiciaire adresse alors à l’employeur du créancier un acte de saisie des rémunérations qui lui impose d’adresser chaque mois au greffe une fraction de la rémunération de son salarié.

Au plus tard le 1er juillet 2025, cette procédure de saisie sur salaire ne sera plus du ressort des tribunaux judiciaires mais sera confiée aux commissaires de justice.

Ainsi, le créancier d’un salarié pourra s’adresser directement à un commissaire de justice qui établira un procès-verbal de saisie des rémunérations. Pour cela cependant, le créancier devra être en possession d’un titre exécutoire constatant une créance liquide et exigible et devra apporter la preuve de la délivrance préalable au débiteur d’un commandement de payer demeuré infructueux à l’expiration du délai d’un mois.

Le commissaire de justice adressera ensuite à l’employeur du débiteur un procès-verbal de saisie des rémunérations. Une délivrance qui devra intervenir 1 mois minimum et 3 mois maximum après celle du commandement de payer.

Enfin, l’employeur devra verser la retenue sur salaire auprès d’un commissaire de justice répartiteur désigné par la chambre nationale des commissaires de justice à la demande du créancier.

À savoir : un décret doit encore préciser les modalités d’application de cette procédure ainsi que sa date d’entrée en vigueur.


Loi n° 2023-1059 du 20 novembre 2023, JO du 21

Partager cet article

Posted on

Commerçants : préparez-vous pour les soldes d’hiver !

Les prochains soldes d’hiver débuteront le mercredi 10 janvier 2024 à 8 heures pour se terminer 4 semaines plus tard, soit le mardi 6 février 2024.

Rappel : les soldes d’hiver débutent le deuxième mercredi du mois de janvier. Toutefois, lorsque le deuxième mercredi tombe après le 12 janvier, les soldes sont avancés au premier mercredi (ce qui n’est pas le cas pour les soldes d’hiver 2024).

Toutefois, les soldes se dérouleront à des dates différentes dans les départements et les collectivités d’outre-mer suivants :
– Meurthe-et-Moselle, Meuse, Moselle et Vosges : du mardi 2 au lundi 29 janvier 2024 ;
– Guadeloupe : du samedi 6 janvier au vendredi 2 février 2024 ;
– Saint-Pierre-et-Miquelon : du mercredi 17 janvier au mardi 13 février 2024 ;
– La Réunion (soldes d’été) : du samedi 3 février au vendredi 1er mars 2024 ;
– Saint-Barthélemy et Saint-Martin : du samedi 4 au vendredi 31 mai 2024.

Précision : s’agissant des ventes en ligne ou à distance, les soldes auront lieu du 10 janvier au 6 février 2024, quel que soit le lieu du siège de l’entreprise.

Partager cet article

Posted on

CFE : n’oubliez pas de déclarer la création ou la reprise d’un établissement en 2023 !

Une entreprise qui a créé ou acquis un établissement en 2023 doit, en principe, souscrire, au plus tard le 31 décembre prochain, une déclaration de cotisation foncière des entreprises (CFE) à l’aide du formulaire n° 1447-C.

Rappel : la CFE est, avec la cotisation sur la valeur ajoutée des entreprises (CVAE), l’une des deux composantes de la contribution économique territoriale (CET).

Cette déclaration, qui sert à établir la CFE 2024, doit être déposée, pour chaque établissement créé ou repris, en un seul exemplaire auprès du service des impôts des entreprises (SIE) dont il relève, peu importe que plusieurs établissements soient situés dans la même commune.

Précision : depuis l’an dernier, un cadre C intitulé « Biens du nouvel établissement passibles d’une taxe foncière » doit être renseigné.

Si l’établissement créé ou repris en 2023 peut bénéficier d’une exonération au titre de la CFE et/ou de la CVAE en 2024, l’entreprise doit en faire la demande dans cette déclaration. À cette fin, le cadre D de la déclaration propose les dispositifs d’exonération les plus courants (entreprises nouvelles, créations d’établissements, quartiers prioritaires de la politique de la ville pour les petites entreprises commerciales, locations en meublé…). Pour bénéficier d’un autre régime de faveur, la demande doit être faite en joignant, selon les cas, l’annexe n° 1447-E ou la déclaration spéciale n° 1465.

À savoir : dans le même délai, l’ancien exploitant doit déclarer, sur papier libre, la cession, qu’elle soit totale ou partielle, intervenue en 2023 ou prenant effet au 1er janvier 2024, auprès du SIE dont dépend l’établissement cédé. Et en cas de cession partielle, il doit éventuellement souscrire, avant le 1er janvier 2024, une déclaration rectificative n° 1447-M afin de réduire son imposition de 2024, sauf si cette déclaration a été déposée au printemps 2023 et qu’elle prend déjà en compte la cession.

Partager cet article

Posted on

Plus de 3 milliards d’euros de dons aux associations en 2022

L’Association Recherches & Solidarités vient de publier son 28e baromètre annuel sur la générosité des Français. Cette étude est basée sur l’analyse des dons aux associations mentionnés par les Français dans la déclaration de leurs revenus 2022.

Des dons en forte augmentation

Entre 2021 et 2022, le nombre de foyers fiscaux ayant déclaré des dons aux associations a progressé de 3,9 % pour s’établir à 4,995 millions. Ce qui représente un foyer fiscal imposable sur 5. Et, malgré le contexte inflationniste, le montant des dons déclarés a progressé de 6,3 % dépassant ainsi les 3 Md€.

Le montant moyen de don a, lui, augmenté de 2,3 % pour franchir la barre des 600 € de dons déclarés auprès d’une ou de plusieurs associations. Ainsi, en 2022, le don moyen par foyer s’élevait à 605 €.

À savoir : Recherches & Solidarités estime que si on ajoute aux dons déclarés à l’administration fiscale, les dons qui n’ont pas été déclarés ainsi que ceux consentis de la main à la main, les Français auraient donné entre 5,4 et 5,6 Md€ à des associations en 2022.

Qui sont les plus généreux ?

Les personnes de plus de 70 ans sont restées les plus généreuses en 2022 : elles représentaient ainsi 33 % des donateurs et 36 % du montant des dons consentis. Les jeunes de moins de 30 ans représentant 4 % des donateurs et 2,6 % du montant des dons.

Mais depuis quelques années, l’effort des donateurs des jeunes de moins de 30 ans, calculé en rapprochant leur revenu moyen et leur don moyen, augmente alors que celui des plus de 70 ans diminue. Avec pour conséquence, en 2022, un effort des donateurs identique, malgré un revenu moyen moins élevé des plus jeunes, entre ces deux classes d’âge : 2,5 %.

De l’ISF à l’IFI

Le remplacement de l’impôt de solidarité sur la fortune (ISF) par l’impôt sur la fortune immobilière (IFI) en 2018, les incertitudes liées à la mise en place du prélèvement à la source au 1er janvier 2019 ainsi que d’importants mouvements sociaux, ont fait passer le nombre de donateurs de 51 600 foyers en 2017 à 19 900 en 2018 et entraîné une diminution des dons de 269 M€ en 2017 à 112 M€ en 2018.

Le nombre de donateurs et le montant des dons étaient repartis à la hausse en 2021. Et, bonne nouvelle, cette tendance s’est confirmée en 2022. En effet, 33 200 foyers imposables à l’IFI ont déclaré 203 M€ de dons pour un don moyen de 6 114 €. La densité des donateurs (rapport entre le nombre d’assujettis à l’impôt et le nombre de donateurs) étant passé de 15 % en 2018 à 19,1 % en 2022.

En complément : en 2022, les particuliers ont principalement consenti des dons à la Croix-Rouge, aux Restos du cœur, au Secours Catholique, à l’Association française contre les myopathies et à Médecins sans frontières.


Recherches & Solidarités, « La générosité des français », 28e édition, novembre 2023

Partager cet article

Posted on

Aide à domicile : exonération des cotisations sociales patronales

Les associations déclarées qui emploient des aides à domicile intervenant auprès de personnes dites « fragiles » (personnes âgées ou en situation de handicap, notamment) bénéficient d’une exonération des cotisations et contributions sociales patronales normalement dues sur les rémunérations de ces salariés.

Cette exonération ne s’applique toutefois que lorsque le salarié réalise des activités d’aide à domicile au « domicile à usage privatif » de la personne. Ce domicile étant défini comme le lieu de résidence habituelle et effective, principale ou secondaire, quel que soit le mode de jouissance du logement.

Dans une mise à jour récente, le Bulletin officiel de la Sécurité sociale (Boss) a précisé que cette condition du domicile privatif est remplie lorsque la personne âgée et/ou en situation de handicap est accueillie au domicile d’un accueillant familial rémunéré pour cette prestation.

Partager cet article

Posted on

La cotisation AGS en augmentation en 2024

L’Association pour la gestion du régime de Garantie des créances des Salariés (AGS) assure aux salariés dont l’employeur est placé en redressement ou en liquidation judiciaire le paiement des sommes qui leur sont dues (salaires, indemnités de licenciement…).

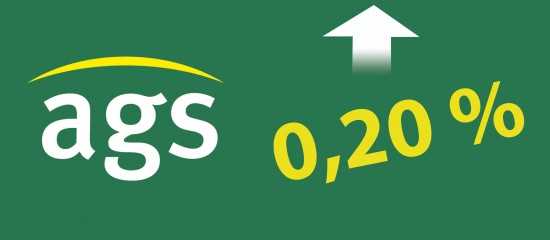
Ce régime est financé par une cotisation exclusivement à la charge des employeurs. Depuis le 1er juillet 2017, son taux s’établit à 0,15 %.

Le conseil d’administration de l’AGS a décidé, le 27 novembre dernier, de faire passer ce taux de cotisation à 0,20 % au 1er janvier 2024. Une mesure justifiée par la conjoncture économique française et la forte augmentation du nombre des défaillances d’entreprise et des interventions du régime de garantie des salaires. Ainsi, entre le 1er janvier et le 31 octobre 2023, près de 140 000 salariés ont bénéficié de la garantie AGS, soit 65 % de plus par rapport à la même période de 2022, pour un montant de 1,5 milliard d’euros (contre 1,14 milliard d’euros pour toute l’année 2022).

Rappel : la cotisation AGS est applicable sur les rémunérations des salariés dans la limite de quatre fois le plafond mensuel de la Sécurité sociale, soit 15 456 € par mois en 2024.

Partager cet article

Posted on

Un testament olographe non daté peut être valide

Dans une affaire récente, une personne était décédée le 7 octobre 2015, laissant pour lui succéder ses deux frères. Au moment du règlement de la succession, l’un des frères s’était prévalu d’un testament olographe qui le désignait comme légataire universel. Testament qui avait été rédigé, signé mais non daté par le défunt au verso d’un relevé de compte bancaire arrêté au 31 mars 2014. Après la révélation de ce document, l’autre frère avait agi en justice pour faire reconnaître la nullité de ce testament.

Appelés à se prononcer, les juges de la Cour d’appel de Paris, puis de la Cour de cassation, ont validé ce testament olographe. En effet, selon eux, en dépit de son absence de date, un testament olographe n’encourt pas la nullité dès lors que des éléments intrinsèques à l’acte, éventuellement corroborés par des éléments extrinsèques, établissent qu’il a été rédigé au cours d’une période déterminée et qu’il n’est pas démontré qu’au cours de cette période, le testateur ait été frappé d’une incapacité de tester ou ait rédigé un testament révocatoire ou incompatible. Ainsi, la date du 31 mars 2014, pré-imprimée sur le relevé de compte utilisé par le testateur pour rédiger son testament olographe, pouvait constituer un élément intrinsèque à celui-ci. Étant précisé que le défunt avait été hospitalisé à compter du 27 mai 2014. Tous ces éléments suffisaient donc à démontrer que le testament avait été écrit entre ces deux dates.


Cassation civile 1re, 22 novembre 2022, n° 21-17524

Partager cet article

Posted on

Paiement trimestriel des cotisations sociales : une option d’ici fin décembre !

Les entreprises versent les cotisations sociales dues sur les rémunérations de leurs salariés à l’Urssaf ou à la Mutualité sociale agricole (MSA) à un rythme mensuel. Toutefois, celles employant moins de 11 salariés peuvent opter pour un paiement trimestriel.

Pour que ces échéances trimestrielles soient mises en place en 2024, les entreprises doivent en informer, par écrit, l’Urssaf ou la MSA dont elles dépendent au plus tard le 30 décembre 2023.

Les cotisations sociales devront alors être réglées au plus tard le 15 du mois suivant chaque trimestre civil, soit le 15 avril 2024, le 15 juillet 2024, le 15 octobre 2024 et le 15 janvier 2025.

Attention : les entreprises qui acquittent les cotisations sociales trimestriellement doivent quand même transmettre tous les mois une déclaration sociale nominative (DSN). Une déclaration à envoyer au plus tard le 15 du mois suivant la période d’emploi, soit par exemple, le 15 février pour le travail effectué en janvier.

À l’inverse, les entreprises de moins de 11 salariés qui actuellement payent les cotisations sociales tous les trimestres peuvent revenir, en 2024, à des échéances mensuelles. Mais, pour cela, elles doivent en avertir l’Urssaf ou la MSA, par écrit, au plus tard le 30 décembre 2023. Sinon, elles continueront à se voir appliquer des échéances trimestrielles.

Partager cet article

Posted on

Pour protéger vos salariés des risques liés au froid…

En tant qu’employeur, vous avez l’obligation de prendre toutes les mesures nécessaires pour assurer la sécurité et protéger la santé physique et mentale de vos salariés. Vous devez ainsi identifier et réduire au maximum les risques professionnels auxquels vos salariés sont exposés, y compris les risques liés aux vagues de grand froid (gelures, assoupissements, crampes, hypothermie…).

Pour vous y aider, les pouvoirs publics publient un « Guide national relatif à la prévention et à la gestion des impacts sanitaires et sociaux liés aux vagues de froid ».

Un guide qui préconise, en particulier :
– d’aménager les postes de travail en prévoyant, notamment, un chauffage adapté des locaux de travail, l’accès à des boissons chaudes, un moyen de séchage et/ou de stockage de vêtements de rechange et des aides à la manutention manuelle permettant de réduire la charge physique de travail et la transpiration ;
– d’organiser le travail, par exemple, en limitant le temps de travail au froid et en organisant des pauses adaptées et un temps de récupération supplémentaire après des expositions à des températures très basses ;
– de fournir aux salariés des vêtements et équipements contre le froid, ces derniers devant être compatibles avec les équipements de protection individuelle habituellement utilisés.

Précision : ces consignes concernent les salariés qui travaillent dans un local (entrepôts) ou à l’extérieur (BTP, industrie des transports, étalages extérieurs des commerces de détail, etc.). Elles s’appliquent aussi dans les secteurs où les salariés doivent, pour leur activité professionnelle, utiliser un véhicule dans des conditions de verglas ou de neige.

Et pour anticiper au mieux les vagues de grand froid, un dispositif de vigilance météorologique est mis en place. Il consiste en une double carte nationale de vigilance (l’une pour la journée et l’autre pour le lendemain) et en un bulletin de suivi actualisés au moins deux fois par jour à 6 h et 16 h. Ces outils sont disponibles sur le site de Météo-France.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×