Fil d’actus

Posted on

Culture : aides à l’embauche exceptionnelles pour le spectacle

Afin de favoriser l’embauche de salariés dans le secteur du spectacle vivant et enregistré, les associations bénéficient d’une aide financière pour recruter des artistes et des techniciens.

Son montant est fixé, pour un emploi à temps complet, à 10 000 € par an pendant 3 ans pour une embauche en contrat à durée indéterminée. Il s’élève, pour un emploi à temps complet, à :
– 200 € par mois pour un contrat à durée déterminée (CDD) d’une durée d’au moins 1 mois et inférieure à 4 mois ;
– 300 € par mois pour un CDD d’une durée d’au moins 4 mois mais inférieure à 8 mois ;
– 400 € par mois pour un CDD d’une durée d’au moins 8 mois mais inférieure à 12 mois ;
– 500 € par mois pour un CDD d’une durée d’au moins 12 mois.

Précision : aucune aide n’est versée pour les CDD à temps partiel d’une durée inférieure à 2 mois. Pour les autres contrats (CDI ou CDD), les montants de l’aide sont proratisés lorsque le salarié travaille à temps partiel.

Un montant plus élevé

Le montant de cette aide avait été revalorisé pour les CDD débutant entre le 1er juillet et le 31 décembre 2021. Une revalorisation que le gouvernement a récemment prolongée de 7 mois.

Ainsi, pour les CDD conclus jusqu’au 31 juillet 2022, le montant de l’aide est fixé, pour un emploi à temps plein, à :
– 466 € par mois pour un CDD d’une durée d’au moins 1 mois mais inférieure à 4 mois ;
– 566 € par mois pour un CDD d’une durée d’au moins 4 mois mais inférieure à 8 mois ;
– 666 € par mois pour un CDD d’une durée d’au moins 8 mois.

Une aide pour plusieurs CDD

Par ailleurs, de manière exceptionnelle, l’aide est également accordée aux employeurs qui embauchent un salarié de manière discontinue sur une période de 12 mois consécutifs au moyen de plusieurs CDD. Sachant que le premier CDD doit être conclu entre le 1er juillet 2021 et le 31 juillet 2022.

Le montant mensuel de l’aide est alors déterminé en fonction de la durée cumulée de tous les CDD.

Une aide en cas de rémunération au cachet

Le recrutement d’un artiste rémunéré au cachet ouvre également droit à une aide pour l’association à condition que la date d’exécution du premier cachet intervienne entre le 1er juillet 2021 et le 31 juillet 2022.

À noter : l’aide n’est octroyée que si le cachet accordé au salarié est inférieur à 325,50 € brut à compter du 1er mai 2022 (317,10 € du 1er janvier au 30 avril 2022).

Son montant s’élève à :
– 21,18 € par cachet lorsque le contrat prévoit un nombre de cachets supérieur ou égal à 22 et inférieur à 44 sur une période de moins de 4 mois ;
– 25,73 € par cachet lorsque le contrat prévoit un nombre de cachets supérieur ou égal à 44 et inférieur à 66 sur une période de moins de 8 mois ;
– 30,27 € par cachet lorsque le contrat prévoit un nombre de cachets supérieur à 66 sur une période supérieure à 8 mois.

Décret n° 2022-488 du 5 avril 2022, JO du 6

Partager cet article

Posted on

Covid-19 : prolongation de l’aide « coûts fixes consolidation »

Les entreprises appartenant aux secteurs les plus impactés par les mesures de restrictions sanitaires prises en raison du rebond de l’épidémie de Covid-19 constaté à la fin de l’année 2021 (secteurs protégés dits S1 et secteurs connexes dits S1bis) peuvent bénéficier d’un dispositif dit « aide coûts fixes consolidation » si elles ont été créées avant le 1er janvier 2019 ou d’un dispositif dit « aide nouvelle entreprise consolidation » si elles ont été créées entre le 1er janvier 2019 et le 31 octobre 2021. Ces deux dispositifs consistent à prendre en charge une partie de leurs charges fixes.

Initialement, ces aides étaient prévues pour les pertes subies au titre des mois de décembre 2021 et de janvier 2022. Elles viennent d’être prolongées pour celles subies au mois de février 2022.

Les entreprises concernées

Pour bénéficier de « l’aide coûts fixes consolidation » ou de « l’aide nouvelle entreprise consolidation » au titre du mois de février 2022, les entreprises doivent :
– avoir été créées avant le 1er janvier 2019 pour la première ou entre le 1er janvier 2019 et le 31 octobre 2021 pour la seconde ;
– exercer leur activité principale dans l’un des secteurs particulièrement affectés par l’épidémie (secteurs protégés dits S1) ou dans l’un des secteurs connexes à ces derniers (secteurs dits S1bis) ;
– avoir subi une perte de chiffre d’affaires (CA) d’au moins 50 % au cours du mois de février 2022 par rapport au mois de février 2019 pour les entreprises créées avant le 1er janvier 2019, ou par rapport, selon les cas, au CA mensuel moyen de l’année 2019 (entreprises créées entre le 1er janvier 2019 et le 31 mai 2019), au CA mensuel moyen réalisé entre la date de création de l’entreprise et le 29 février 2020 (entreprises créées entre le 1er juin 2019 et le 29 février 2020), ou au CA mensuel moyen réalisé entre le 1er août 2021 et le 30 novembre 2021 (entreprises créées entre le 1er mars 2020 et le 31 octobre 2021) ;
– avoir un excédent brut d’exploitation (EBE) « coûts fixes consolidation » négatif au cours du mois de février 2022.

En pratique : sont particulièrement concernées les entreprises des secteurs de la restauration, de l’événementiel, les traiteurs, les agences de voyages ou encore celles exerçant des activités de loisirs.

Le montant de l’aide

L’aide a pour objet de compenser 90 % (70 % pour les entreprises de plus de 50 salariés) des pertes brutes d’exploitation subies par les entreprises concernées. Plus précisément, son montant s’élève, pour le mois de février 2022, à la somme de 90 % (70 % pour les entreprises de plus de 50 salariés) de l’opposé mathématique de l’excédent brut d’exploitation constaté au mois de février 2022.

Attention : le montant de l’aide est plafonné à 12 M€ pour les entreprises créées avant le 1er janvier 2019 et à 2,3 M€ pour les entreprises récentes. Ce plafond prenant en compte l’ensemble des aides Covid versées à l’entreprise considérée.

La demande pour bénéficier de l’aide

Les entreprises éligibles à l’aide « coûts fixes consolidation » ou à l’aide « nouvelle entreprise consolidation » au titre des pertes subies au mois de février 2022 doivent déposer leur demande sur le site www.impots.gouv.fr au plus tard le 15 juin 2022.

La demande doit être accompagnée d’un certain nombre de justificatifs, notamment d’une déclaration sur l’honneur attestant que l’entreprise remplit bien les conditions d’exigibilité requises et de l’exactitude des informations déclarées, et d’une attestation de son expert-comptable faisant état notamment de l’excédent brut d’exploitation et du chiffre d’affaires de l’entreprise pour le mois de février 2022 ainsi que de son chiffre d’affaires de référence.

La subvention sera versée sur le compte bancaire fourni par l’entreprise lors de sa demande.


Décret n° 2022-768 du 2 mai 2022, JO du 3

Partager cet article

Posted on

Demande de recours hiérarchique au cours d’un contrôle fiscal

Lorsqu’un contribuable fait l’objet d’un contrôle fiscal (vérification de comptabilité, examen de comptabilité ou examen contradictoire de la situation fiscale personnelle), il doit être informé, au moins 2 jours à l’avance, de la date de début de ce contrôle par un avis de vérification. Cet avis doit notamment l’informer que la « charte du contribuable vérifié » est consultable sur le site internet de l’administration fiscale ou qu’elle peut lui être remise sur simple demande. Cette charte résume les principales règles applicables au contrôle fiscal. Des droits et des obligations qui s’imposent à l’administration. En particulier, elle permet au contribuable de s’adresser aux supérieurs hiérarchiques du vérificateur s’il rencontre des difficultés pendant la vérification et/ou s’il est en désaccord avec le redressement.

Précision : la possibilité de s’adresser aux supérieurs hiérarchiques du vérificateur est ouverte à deux moments distincts de la procédure. En premier lieu, un entretien peut être demandé au cours de la vérification, et avant l’envoi de la proposition de rectification, afin d’échanger sur les difficultés rencontrées pendant le déroulement des opérations de contrôle. En second lieu, une entrevue peut être sollicitée après la réponse de l’administration fiscale aux observations du contribuable sur cette proposition, et avant la mise en recouvrement, pour discuter du bien-fondé des rectifications envisagées.

Dans une affaire récente, un contribuable vérifié avait demandé, avant que lui soit envoyée la notification du redressement, à s’entretenir avec le supérieur hiérarchique du vérificateur dans un courrier faisant état de difficultés rencontrées durant le contrôle fiscal. L’administration n’ayant pas donné suite à sa demande, le contribuable avait réclamé l’annulation du redressement en raison du non-respect d’un droit prévu par la charte.

À raison, a jugé le Conseil d’État, et ce même si la réalité exacte des difficultés invoquées n’était pas établie. Le redressement a donc été annulé par les juges.

À noter : peu importe, en outre, qu’une rencontre ait été organisée après l’envoi de la proposition de rectification. En effet, cet entretien ne peut pas se substituer à celui sollicité, sans succès, pendant le contrôle. La demande de recours hiérarchique n’avait donc pas été satisfaite dans le délai imparti.


Conseil d’État, 17 novembre 2021, n° 445981

Partager cet article

Posted on

Transfert de titres non cotés au sein d’un Plan d’épargne en actions

Dans son dernier rapport annuel, le médiateur de l’Autorité des marchés financiers (AMF) a souligné que la majorité des litiges pour lesquels il a été saisi en 2021 sont liés à des transferts de Plan d’épargne en actions (PEA). Dans l’optique d’informer les épargnants, le médiateur de l’AMF a souhaité mettre en lumière un litige qui s’est récemment produit.

Dans cette affaire, un particulier avait demandé le transfert de son PEA d’un établissement bancaire à un autre. Le transfert tardant à venir, l’épargnant avait demandé des explications aux banques considérées. Une réponse lui avait été apportée par l’établissement devant accueillir le PEA : ce dernier avait refusé le transfert au motif que le compte-titres contenait une ligne de titres non cotés liés à une société qui avait été placée en liquidation judiciaire. Cette ligne étant devenue sans valeur.

Comme le rappelle le médiateur de l’AMF, le fait que la société soit placée en liquidation judiciaire n’a pas pour effet de supprimer les titres du portefeuille. Il faut attendre le jugement de clôture de la liquidation judiciaire, qui peut intervenir de longues années plus tard, pour pouvoir supprimer du portefeuille les titres sans valeur. Cette seule ligne de titres « en défaut » avait paralysé le transfert du Plan dans sa totalité.

Pour tenter de contenter l’épargnant, l’établissement bancaire d’accueil du PEA lui avait proposé un retour de son PEA à la banque d’origine. Mécontent, l’épargnant avait alors sollicité le médiateur de l’AMF afin de trouver une solution pour que le transfert soit effectué.

Finalement, l’établissement d’origine, après obtention d’informations de la part du liquidateur de la société en question, avait retiré du PEA les titres concernés et les avait enregistrés sur un compte-titres ordinaire ouvert au nom de l’épargnant dans ses livres (valorisation nulle). Le bordereau d’informations fiscales relatif au PEA transféré avait alors été modifié en ce sens et transmis au nouveau teneur du compte, entérinant ainsi le transfert.

Tout est bien qui finit bien ! Pourtant, comme l’indique le médiateur, une solution plus simple aurait pu être mise en œuvre. En effet, grâce à une nouvelle faculté offerte par la loi Pacte du 22 mai 2019, il est possible, dans pareille situation, que les titres d’une société en liquidation judiciaire logés au sein d’un PEA puissent, sur simple demande du titulaire à l’établissement teneur du compte, être retirés du plan sans frais et sans entraîner la clôture de celui-ci, et ce quelle que soit l’ancienneté du PEA.


Blog du médiateur de l’Autorité des marchés financiers, mai 2022

Partager cet article

Posted on

Un cadre dirigeant doit participer à la définition de la stratégie de l’entreprise

Les cadres dirigeants d’une entreprise constituent une catégorie particulière de salariés. Ce sont des employés auxquels sont confiées des responsabilités dont l’importance implique une grande indépendance dans l’organisation de leur emploi du temps, qui sont habilités à prendre des décisions de façon largement autonome et qui perçoivent une rémunération se situant dans les niveaux les plus élevés des systèmes de rémunération pratiqués dans leur entreprise ou établissement. De ce fait, les règles du Code du travail qui concernent, notamment, la durée du travail et les jours fériés, ne leur sont pas applicables.

Mais attention, car en cas de litige, les critères permettant de bénéficier de ce statut sont examinés à la loupe par les juges…

Ainsi, dans une affaire récente, un salarié engagé en tant que directeur d’exploitation d’un hôtel-restaurant et de responsable du restaurant s’était vu confier, environ un an après, la gestion du recrutement du personnel de l’hôtel. Quelques mois plus tard, le salarié et son employeur avaient conclu une rupture conventionnelle individuelle. Et le salarié avait saisi la justice en vue d’obtenir le paiement de diverses sommes correspondant, entre autres, à des heures supplémentaires.

De son côté, l’employeur indiquait que le salarié avait le statut de cadre dirigeant, que les règles liées à la durée du travail ne lui étaient pas applicables et qu’il n’était donc pas redevable des sommes réclamées.

Saisie du litige, la Cour de cassation a estimé, elle, que le salarié n’était pas un cadre dirigeant. Car si celui-ci percevait le salaire le plus élevé de l’entreprise et bénéficiait d’une indépendance certaine dans l’organisation de son emploi du temps, il ne disposait pas d’un pouvoir de décision et de l’autonomie d’un cadre dirigeant. Et pour cause, le salarié devait rendre des comptes au président directeur général de l’entreprise. Il ne participait donc pas à la définition de la stratégie de l’entreprise ni à ses instances dirigeantes. Aussi, l’employeur était bien redevable des sommes réclamées par le salarié au titre, notamment, des heures supplémentaires.


Cassation sociale, 13 avril 2022, n° 20-13817

Partager cet article

Posted on

Masseurs-kinésithérapeutes : l’Ordre veut prévenir les dérives thérapeutiques

Le CNOMK reçoit régulièrement des signalements de pratiques dispensées par des masseurs-kinésithérapeutes qui sont pour le moins inhabituelles. Du coup, il a décidé de lister dans un tableau ces techniques qui ont fait l’objet soit d’un rapport par une instance scientifique ou une autorité publique, soit d’une décision prononcée par une chambre disciplinaire qui a reconnu leur caractère illusoire ou susceptible de l’être. Pour le conseil national, ces techniques, qui ne disposent pas de validation scientifique, ne sont donc pas reconnues par le CNOMK.

Interdiction de se prévaloir de ces techniques

Il ne s’agit dès lors ni de spécificités d’exercice, ni de titres d’exercice. Les masseurs-kinésithérapeutes ne sont donc pas autorisés à s’en prévaloir et leur utilisation dans la prise en charge des patients n’est pas autorisée par l’Ordre. Parmi les techniques listées, on trouve notamment la microkinésithérapie, la fasciathérapie méthode Danis Bois, la biokinergie, la kinésiologie appliquée et la kinésiologie énergétique, le reiki, ou encore le coaching « Regenere »… Pour chaque méthode, le tableau précise les types de pathologies visées, des exemples d’éléments appelant à la vigilance, les alertes des autorités publiques et instances scientifiques, la doctrine du Conseil national et les décisions des juridictions disciplinaires et du Conseil d’État sur le sujet.

Cette liste est amenée à être complétée au fil du temps.

Pour consulter le tableau, rendez-vous sur le site de l’ordre

Partager cet article

Posted on

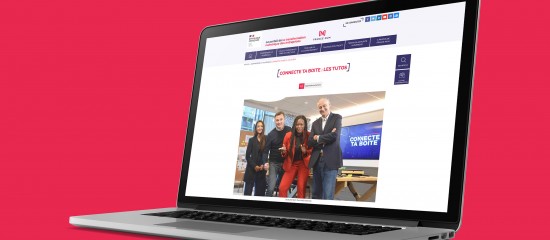
« Connecte ta boîte » en tuto

France Num est un dispositif gouvernemental d’accompagnement des TPE et PME dans leur transformation numérique, animé par la Direction générale des Entreprises du ministère de l’Économie, des Finances et de la Relance. Parmi les actions mises en place, il diffuse, depuis 2018, une série d’émissions de TV diffusées sur BFM TV, BFM Paris, RMC Découverte et RMC Story, racontant l’accompagnement de TPE (commerçants, artisans et indépendants) par des experts pour passer au numérique. La série revient pour une nouvelle saison, cette fois-ci au travers de tutoriels diffusés sur internet.

43 % des cyberattaques visent les TPE

Le principe de base est sensiblement le même : des experts de l’émission prodiguent leurs conseils pour passer au numérique sereinement. Dans le premier épisode, Sanaa Moussaïd, expert-comptable spécialiste de la transformation numérique, donne des clés pour protéger son entreprise sur internet. Car 2 entreprises sur 3 ont déjà subi au moins une tentative de fraude et 43 % des cyberattaques viseraient principalement les petites entreprises. Différentes ressources sont également proposées pour aller plus loin (FAQ, guide pratique, formations en ligne…). Les autres sujets de tuto abordent des situations variées comme : Comment améliorer sa relation client sur internet ; Qu’est-ce que la signature électronique ou encore Comment faire une vidéo de recrutement ?

Pour visionner les tutos : https://www.francenum.gouv.fr/comprendre-le-numerique/connecte-ta-boite-les-tutos

Partager cet article

Posted on

Entrepreneurs individuels : de quoi sera composé votre patrimoine professionnel ?

Le nouveau statut de l’entrepreneur individuel entrera, en principe, en vigueur le 15 mai prochain. À compter de cette date, les entrepreneurs individuels relèveront d’un statut unique – il ne sera donc plus possible pour celui qui s’installe en nom propre de choisir le statut d’EIRL – qui se caractérisera par la séparation de leur patrimoine en deux patrimoines distincts. En effet, ils disposeront alors d’un patrimoine professionnel, qui sera composé des biens « utiles » à l’activité, et d’un patrimoine personnel, qui sera composé des autres biens.

En pratique : cette séparation s’opèrera automatiquement sans qu’ils aient à accomplir une quelconque formalité ou démarche particulière.

Gros avantage de ce nouveau statut : sauf quelques exceptions, seuls les biens composant le patrimoine professionnel de l’entrepreneur individuel seront exposés aux poursuites de ses créanciers professionnels. Ses autres biens (donc ceux compris dans son patrimoine personnel, à savoir une résidence, des actifs mobiliers, une voiture…) seront, quant à eux, à l’abri des convoitises de ces derniers.

Les biens utiles à l’exercice de l’activité professionnelle

À ce titre, les biens qui auront vocation à faire partie du patrimoine professionnel d’un entrepreneur individuel, donc ceux qui sont « utiles » à son activité professionnelle, viennent d’être précisés par décret. Ainsi, les biens, droits, obligations et sûretés détenus par un entrepreneur individuel, qui sont « utiles » à l’exercice de son activité professionnelle, sont ceux qui, par nature, par destination ou en fonction de leur objet, servent à cette activité. Il s’agit :
– du fonds de commerce, du fonds artisanal, du fonds agricole, de tous les biens corporels ou incorporels qui les constituent et des droits y afférents ainsi que du droit de présentation de la clientèle d’un professionnel libéral ;
– des biens meubles comme la marchandise, le matériel et l’outillage, le matériel agricole, ainsi que des moyens de mobilité pour les activités itinérantes telles que la vente et les prestations à domicile, les activités de transport ou de livraison ;
– des biens immeubles servant à l’activité, y compris la partie de la résidence principale de l’entrepreneur individuel qui est utilisée pour un usage professionnel ; sachant que lorsque ces biens immobiliers sont détenus par une société dont l’entrepreneur individuel est actionnaire ou associé et qui a pour activité principale leur mise à disposition au profit de l’entrepreneur individuel, des actions ou des parts d’une telle société ;
– des biens incorporels comme les données relatives aux clients, les brevets d’invention, les licences, les marques, les dessins et modèles, et plus généralement des droits de propriété intellectuelle, du nom commercial et de l’enseigne ;
– des fonds de caisse, de toute somme en numéraire conservée sur le lieu d’exercice de l’activité professionnelle, des sommes inscrites aux comptes bancaires dédiés à cette activité, ainsi que des sommes destinées à pourvoir aux dépenses courantes relatives à cette même activité.


Décret n° 2022-725 du 28 avril 2022, JO du 29

Partager cet article

Posted on

Immobilier ancien : les volumes de vente diminuent

Selon la dernière note de conjoncture immobilière des Notaires de France, le volume de transactions portant sur les logements anciens en cumul sur les 12 derniers mois en France a atteint 1 187 000 à fin février 2022. Ce volume important reste toutefois en deçà des chiffres observés sur un an à fin août 2021 (1 212 000 transactions). Au sein de leurs études, les notaires confirment cette lente décrue des volumes depuis janvier 2022. Cette décrue devrait d’ailleurs s’accentuer dans les mois à venir.

À noter que le nombre de transactions de logements anciens reste, à l’heure actuelle, l’indicateur d’une année 2021 anormale où les Français ont, globalement, accéléré, concrétisé, voire anticipé leurs projets immobiliers. Les volumes sont actifs mais les progressions annuelles diminuent, preuve d’un marché qui reviendrait vers une activité plus classique. Par ailleurs, dans le contexte actuel, l’inflation de plus de 4 % couplée à une remontée des taux d’intérêt pourrait renforcer cette décrue de la demande et donc des volumes. De plus en plus de candidats à l’achat se voient refuser l’accès à l’emprunt par les banques. Ces dernières se montrant plus exigeantes, notamment à cause des recommandations émises par le Haut Conseil de stabilité financière.

Par ailleurs, les notaires de France ont observé une raréfaction de certains biens comme les terrains à bâtir. Cette raréfaction serait susceptible de projeter notamment les primo-accédants vers des constructions anciennes, au prix moins abordable. Certes, l’effet prix ne semble pas encore avoir d’effet sur l’élasticité de la demande, mais pourrait, à moyen terme, exclure également un nombre potentiel d’acquéreurs.

Globalement, les prix des logements anciens sont orientés à la hausse. Au 4e trimestre 2021, sur un an, la hausse des prix des logements anciens en France métropolitaine s’est poursuivie, avec +7,2 %. Depuis le 4e trimestre 2020, la hausse est plus marquée pour les maisons (+9,1 % en un an au 4e trimestre 2021) que pour les appartements (+4,6 %), ce qui ne s’était pas produit depuis fin 2016.

En province, la hausse des prix des logements anciens reste vive sur un an, avec +9 % entre le 4e trimestre 2020 et le 4e trimestre 2021. Comme depuis le début de l’année 2021, la hausse des prix des maisons (+9,4 % sur l’année au 4e trimestre) est plus marquée que celle des appartements (+8 %), ce qui, là aussi, ne s’était pas produit depuis 2018.


Notaires de France – Note de conjoncture immobilière n° 55, avril 2022

Partager cet article

Posted on

Pensez à demander l’application du taux AT/MP « fonctions support » !

Tous les employeurs sont redevables d’une cotisation prélevée sur les rémunérations des salariés au titre des accidents du travail et des maladies professionnelles (AT/MP). Le taux de cette cotisation dépend, en tout ou partie, de l’activité principale de l’entreprise.

Exemple : ce taux net est fixé, pour 2022, à 9,71 % pour les entreprises de travaux de couverture, de charpente en bois et d’étanchéité (9,41 % en Alsace-Moselle), à 5,28 % pour le transport routier de marchandises (4,64 % en Alsace-Moselle), et à 7,32 % pour les scieries (5,79 % en Alsace-Moselle).

Toutefois, certaines entreprises peuvent bénéficier d’un taux réduit de cotisation, dit « taux fonctions support », pour leurs salariés qui exercent, à titre principal, une fonction support de nature administrative (accueil, secrétariat, comptabilité, gestion financière, ressources humaines ou affaires juridiques). Et à condition que ces derniers travaillent dans des locaux non exposés aux autres risques de l’entreprise. Ce taux net réduit s’élève, pour 2022, à 0,7 % pour les entreprises du bâtiment et des travaux publics (BTP) et à 0,83 % pour les autres (deux taux fixés à 0,86 % en Alsace-Moselle).

Précision : ce taux réduit concerne uniquement les entreprises soumises à une tarification collective ou mixte au titre des AT/MP, à savoir, en principe, celles de moins de 150 salariés ainsi que celles de moins de 300 salariés situés en Alsace-Moselle et qui œuvrent dans le BTP.

Mais attention, car ce taux réduit ne s’applique que si l’entreprise en fait la demande auprès de la caisse régionale dont elle relève (Carsat, Cramif ou CGSS). Et uniquement pour les périodes postérieures à cette demande…

Dans une affaire récente, une société avait demandé, en date du 10 juillet 2019, à bénéficier d’un taux de cotisation AT/MP réduit pour ses salariés occupant des fonctions support de nature administrative. La Carsat avait accepté sa demande et lui avait appliqué un taux de cotisation réduit à compter du 1er août 2019. Toutefois, la société avait saisi la justice estimant pouvoir prétendre à ce taux réduit sur des périodes antérieures (dès 2017) durant lesquelles elle remplissait les conditions liées à cet avantage.

Mais les juges n’ont pas fait droit à sa demande. Ils ont en effet indiqué que la société ne pouvait pas prétendre à l’application d’un taux AT/MP réduit antérieurement à la demande formulée auprès de la Carsat.

En pratique : le taux fonctions support est applicable à compter du 1er jour du mois qui suit sa demande d’attribution. Cette demande devant être effectuée via le formulaire disponible sur le site www.ameli.fr.


Cassation sociale, 7 avril 2022, n° 20-19447

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×