Fil d’actus

Posted on

Choisir un bon mot de passe pour ses comptes internet

Difficile aujourd’hui d’échapper à la création de comptes sur internet, qu’il s’agisse de payer ses impôts, de passer des commandes, de consulter ses opérations bancaires ou les réseaux sociaux. Ces comptes sur internet détiennent des informations personnelles qu’il convient de protéger efficacement contre la cybermalveillance. Ils nécessitent notamment de définir des codes d’accès solides et complexes à deviner. Pour la journée mondiale du mot de passe, le site www.cybermalveillance.gouv.fr donne les clés pour choisir un mot de passe efficace.

Utiliser un gestionnaire de mots de passe

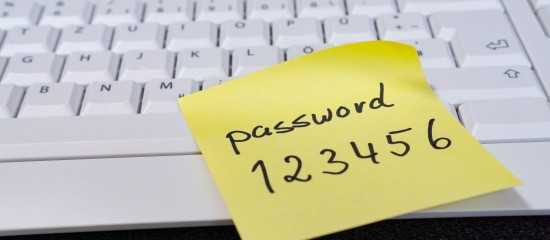
Selon Cybermalveillance.gouv.fr, le problème réside souvent dans le fait qu’il faille créer un grand nombre de mots de passe ce qui incite à choisir la solution de facilité : créer un mot de passe générique (genre “123456”), utiliser le même mot de passe pour tous les comptes ou prendre un mot de passe relié à une information personnelle (date de naissance, prénom d’un enfant, etc.). Ces choix sont trop faciles à deviner. Cybermalveillance.gouv.fr explique comment choisir un mot de passe robuste et conseille d’en changer pour chaque site. Il propose également d’en changer au moindre doute ou encore de recourir à un gestionnaire de mot de passe pour plus de facilité.

Pour en savoir plus : https://www.cybermalveillance.gouv.fr/
Partager cet article

Posted on

Aviculteurs : indemnisation des pertes dues à la grippe aviaire

Les éleveurs de volailles (palmipèdes et gallinacés) situés dans les zones réglementées des départements ayant subi, avant le 31 mars 2022, une mesure, prise pour lutter contre l’épizootie de grippe aviaire 2021-2022, d’interdiction de remise en place ayant conduit à des vides sanitaires (Haute-Garonne, Gers, Landes, Lot-et-Garonne, Nord, Pyrénées-Atlantiques, Hautes-Pyrénées et Seine-Maritime) peuvent bénéficier d’une indemnisation au titre de leurs pertes économiques.

Cette aide a vocation à couvrir 100 % des pertes de marge brute subies pendant les mesures sanitaires et 50 % de celles subies jusqu’au redémarrage de l’activité sur une durée maximale de 150 jours. L’indemnisation minimale éligible étant fixée à 500 €.

Le 20 mai au plus tard

En pratique, les demandes pour percevoir une avance sur cette indemnisation doivent être déposées en ligne sur la plate-forme dédiée du site de FranceAgriMer au plus tard le 20 mai 2022 à 14 heures. La date à laquelle cette avance sera versée n’est, en revanche, pas précisée. Le solde sera ensuite calculé par différence avec la perte réelle de marge brute.

Précision : pour en savoir plus sur les conditions d’éligibilité et sur la procédure à suivre pour bénéficier de cette avance, rendez-vous sur le site de FranceAgriMer.

Un second volet d’avances sur indemnisation sera mis en place ultérieurement pour les élevages situés dans les départements ayant été impactés par le deuxième épisode de l’épizootie et ayant subi des restrictions à ce titre après le 31 mars 2022. Sachant que les élevages situés dans les départements concernés par le premier volet et ayant subi des mesures de restriction après le 31 mars 2022 pourront alors demander une avance sur indemnisation dès lors qu’aucune aide ne leur aura été déjà versée dans le cadre de ce dispositif.

Dans tous les cas, une demande d’aide ultérieure devra être déposée à l’automne prochain pour régulariser l’avance qui aura été perçue. La perte réelle de marge brute devra alors être déclarée.

Partager cet article

Posted on

Quand une clause de non-concurrence figure dans un pacte d’associés

Comme son nom l’indique, une clause de non-concurrence a pour objet de préserver une entreprise contre une éventuelle concurrence d’un partenaire avec lequel elle est en relation d’affaires ou d’un ancien dirigeant ou associé. Une telle clause est donc très souvent présente dans certains contrats tels que la vente de fonds de commerce, la location-gérance, la franchise, l’agence commerciale, la cession de clientèle ou encore la cession de parts sociales ou d’actions.

Mais attention, pour être valable, une clause de non-concurrence doit être limitée dans le temps et dans l’espace et être proportionnée aux intérêts de la société. Et ces conditions s’appliquent également lorsqu’une telle clause figure dans un pacte d’associés ou d’actionnaires.

C’est ce que les juges ont rappelé dans une affaire récente. Le président et associé d’une société avait souscrit une clause de non-concurrence aux termes de laquelle il s’engageait, pendant toute la durée de sa présence au capital de la société, à ne pas occuper, en France ou à l’étranger, directement ou indirectement, des fonctions, rémunérées ou non, dans une entreprise exerçant une activité concurrente de celle de la société. Cette clause avait été inscrite dans un pacte d’associés signés avec les autres associés.

Lorsqu’il avait été révoqué de ses fonctions, le président avait contesté la validité de la clause de non-concurrence car elle n’était limitée ni dans le temps, ni dans l’espace.

Dans un premier temps, la cour d’appel avait rejeté la demande du dirigeant. En effet, selon elle, la clause n’avait pas à prévoir de telles limites puisqu’elle figurait, non pas dans un contrat de travail, mais dans un pacte d’associés.

Saisie à son tour, la Cour de cassation a censuré l’arrêt de la cour d’appel, rappelant que même lorsqu’elle est contenue dans un pacte d’associés, une clause de non-concurrence doit, pour être valable, être limitée dans le temps et dans l’espace et être proportionnée à son objet.

Précision : lorsqu’une clause de non-concurrence est consentie par un salarié, elle doit prévoir une contrepartie financière à son profit.


Cassation commerciale, 30 mars 2022, n° 19-25794

Partager cet article

Posted on

N’oubliez pas de déclarer vos comptes ouverts à l’étranger

Les particuliers, les associations et les sociétés (n’ayant pas une forme commerciale), domiciliés ou établies en France, qui disposent de comptes bancaires à l’étranger doivent les mentionner lors de leurs déclarations de revenus ou de résultats. En cas de non-déclaration, ils encourent plusieurs amendes dont les montants peuvent être importants. Et tous les comptes sont concernés, à savoir les comptes ouverts à l’étranger auprès d’un établissement bancaire ou de tout autre organisme ou personne (notaire, agent de change…). Cette obligation de déclaration s’applique également aux comptes d’actifs numériques (wallets de bitcoin notamment) et aux contrats d’assurance-vie et de capitalisation.

En pratique, au moment de remplir votre déclaration de revenus, vous devez cocher la case 8TT et/ou 8UU. Vous devez également joindre la déclaration spécifique n° 3916-3916 bis. Formulaire dans lequel vous mentionnerez, pour chaque compte :
– la désignation et l’adresse de la personne auprès de laquelle le compte est ouvert ;
– l’adresse du siège de l’organisme d’assurance ou assimilé ;
– la désignation du compte : numéro, nature, usage et type de compte ;
– la date d’ouverture ou de clôture du compte au cours de l’année ;
– les éléments d’identification du déclarant : titulaire du compte, personne agissant en qualité de bénéficiaire d’une procuration, de représentant d’un tel bénéficiaire ou du titulaire du compte (nom, prénom, date et lieu de naissance et adresse).

Et pour les contrats d’assurance-vie et de capitalisation, vous devrez indiquer :
– l’adresse du siège de l’organisme d’assurance ;
– l’identification du souscripteur (nom, prénom, adresse, date et lieu de naissance) ;
– la désignation du contrat, ses références et la nature des risques garantis, le moment à partir duquel le risque est garanti et la durée de cette garantie ;
– la date de prise d’effet du contrat et sa durée ;
– la date de prise d’effet des avenants ;
– les opérations de rachat effectuées au cours de l’année 2021.

Partager cet article

Posted on

Officiers ministériels : désignation de nouvelles chambres de discipline

En décembre 2020, l’inspection générale de la justice rendait un rapport au Garde des Sceaux dans lequel elle relevait un certain nombre de dysfonctionnements dans l’application des principes de discipline au sein des professions réglementées du droit. 25 recommandations visant à une réforme et à une harmonisation des régimes y était formulées. La plupart de ces recommandations ont pris corps dans une ordonnance « relative à la déontologie et à la discipline des officiers ministériels », adoptée sur le fondement de la loi sur la confiance dans l’institution judiciaire de décembre 2021. Afin de mettre en application certaines de ces mesures, un arrêté récent désigne les chambres de discipline régionales ou interrégionales destinées à connaître en premier ressort des poursuites disciplinaires engagées à l’encontre des notaires et des commissaires de justice. Arrêté qui entrera en vigueur le 1er juillet 2022.

Localisation et ressort des chambres de discipline des notaires et des commissaires de justice
CHAMBRE REGIONALE DU RESSORT DE LA COUR D’APPEL DE RESSORT DES CHAMBRES DE DISCIPLINE
Aix-en-Provence Cours d’appel d’Aix-en-Provence et Bastia
Bordeaux Cours d’appel de Bordeaux, de Limoges, de Pau et de Poitiers
Dijon Cours d’appel de Besançon, de Bourges, de Dijon et d’Orléans
Douai Cours d’appel d’Amiens, de Douai et de Rouen
Lyon Cours d’appel de Chambéry, de Grenoble, de Lyon et de Riom
Nancy Cours d’appel de Colmar, de Metz, de Nancy et de Reims
Paris Cour d’appel de Paris, de Basse-Terre, de Fort-de-France, de Cayenne, de Saint-Denis et Tribunal supérieur d’appel de Saint-Pierre-et-Miquelon
Rennes Cours d’appel d’Angers, de Caen et de Rennes
Toulouse Cours d’appel d’Agen, de Montpellier, de Nîmes et de Toulouse
Versailles Cour d’appel de Versailles


Arrêté du 22 avril 2022, JO du 27

Partager cet article

Posted on

Bail rural : gare à la mention du domicile dans un congé pour reprise !

Lorsque le propriétaire de terres louées à un agriculteur exerce son droit de reprise, il est tenu de lui délivrer un congé qui doit impérativement mentionner le motif et l’identité du bénéficiaire de la reprise. Dans ce congé, il doit également indiquer le lieu, à savoir un logement situé dans l’exploitation ou à proximité, dans lequel ce dernier habitera. À défaut, le congé risque d’être annulé.

À ce titre, dans une affaire récente, les juges ont annulé un congé pour reprise au motif que l’adresse, indiquée dans le congé, du domicile que le repreneur occuperait lors de la reprise ne correspondait finalement pas à celle du domicile qu’il occupait, quelques mois plus tard, au moment de l’exercice effectif de la reprise, l’intéressé ayant déménagé entre-temps.

En effet, les juges ont estimé que la mention du congé relative à l’habitation était, à la date à laquelle il avait été délivré, « affectée d’une incertitude sur la permanence de l’engagement pris par le bailleur » en la matière, et qu’elle ne permettait donc pas au fermier de vérifier que les conditions de la reprise étaient réunies. Autrement dit, le changement de domicile opéré entre la date de délivrance du congé et celle de la reprise effective avait créé une incertitude sur les conditions de la reprise. Et peu importait, pour les juges, que les deux domiciles successifs du repreneur aient été situés dans la même commune, à proximité de l’exploitation, et que le fermier ait eu connaissance du déménagement de celui-ci. Sévère !


Cassation civile 3e, 3 novembre 2021, n° 20-17624

Partager cet article

Posted on

CDD de remplacement : oui, mais pour un salarié déjà recruté !

Le recours au contrat à durée déterminée (CDD) est strictement encadré par le Code du travail. En effet, celui-ci liste, de manière exhaustive, les motifs permettant de conclure ce type de contrat. L’employeur peut ainsi signer un CDD, par exemple, pour remplacer un salarié absent qui est en congés ou pour faire face à un accroissement temporaire de l’activité de l’entreprise. Il peut également y recourir dans l’attente de la prise de poste effective d’un salarié recruté en contrat à durée indéterminée (CDI), mais attention pas dans l’attente de son recrutement…

À ce titre, dans une affaire récente, un employeur avait conclu plusieurs CDD avec une salariée engagée en tant qu’aide-soignante. Les CDD visaient à remplacer un salarié absent. Or ce dernier avait finalement été licencié. Il en résultait que certains CDD, signés après ce licenciement, avaient été conclus dans l’attente du recrutement d’un salarié pour un poste devenu vacant. La salariée avait alors saisi la justice en vue de faire requalifier les CDD en CDI.

Saisie du litige, la Cour d’appel de Nancy n’a pas fait droit à sa demande. Elle a estimé que le recours aux CDD était justifié par la nécessité, pour l’employeur, de mettre en place une procédure de recrutement pour pourvoir un poste devenu vacant.

Mais la Cour de cassation lui a donné tort. En effet, conformément à ses précédentes décisions, elle a considéré qu’un CDD ne pouvait pas être conclu pour remplacer un employé licencié et dans l’attente du recrutement d’un salarié sur ce poste, devenu vacant, lié à l’activité permanente de la structure.


Cassation sociale, 13 avril 2022, n° 20-10079

Partager cet article

Posted on

Entrepreneurs individuels : la dénomination à apposer sur vos documents professionnels

Le nouveau statut de l’entrepreneur individuel entrera, en principe, en vigueur le 15 mai prochain. À compter de cette date, les entrepreneurs individuels relèveront d’un statut unique – il ne sera donc plus possible pour celui qui s’installe en nom propre de choisir le statut d’EIRL – qui se caractérisera par la séparation de leur patrimoine en deux patrimoines distincts : un patrimoine professionnel, qui sera composé des biens « utiles » à l’activité, et un patrimoine personnel, qui sera composé des autres biens.

En pratique : cette séparation s’opèrera automatiquement sans que les entrepreneurs individuels aient à accomplir une quelconque formalité ou démarche particulière.

Gros avantage de ce nouveau statut : sauf quelques exceptions, seuls les biens composant le patrimoine professionnel de l’entrepreneur individuel seront exposés aux poursuites de ses créanciers professionnels. Ses autres biens (donc ceux compris dans son patrimoine personnel, à savoir une résidence, des actifs mobiliers, une voiture…) seront, quant à eux, à l’abri des convoitises de ces derniers.

Les mots « entrepreneur individuel » ou les initiales « EI »

À ce titre, un décret vient de préciser que pour l’exercice de son activité professionnelle, l’entrepreneur individuel devra utiliser une dénomination incorporant son nom (ou son nom d’usage) immédiatement précédé ou suivi des mots « entrepreneur individuel » ou des initiales « EI ».

Cette dénomination devra impérativement figurer sur les documents et correspondances professionnels de l’entrepreneur. Si ce dernier est un commerçant, elle devra donc notamment apparaître sur ses factures, bons de commande, tarifs et documents publicitaires, et ce sous peine d’une amende de 750 €.

De même, chaque compte bancaire dédié à l’activité professionnelle de l’entrepreneur individuel devra contenir cette dénomination dans son intitulé.

À noter : lorsqu’un entrepreneur individuel n’est pas tenu d’être immatriculé dans un registre professionnel, la première utilisation de sa dénomination vaudra date déclarée de début d’activité pour identifier le premier acte réalisé en qualité d’entrepreneur individuel. Cette précision est importante car cette date correspondra à celle à partir de laquelle la séparation des patrimoines d’un entrepreneur individuel non soumis à immatriculation prendra effet.


Décret n° 2022-725 du 28 avril 2022, JO du 29

Partager cet article

Posted on

Frais de déplacement des professionnels libéraux : quid des vélos électriques ?

En principe, les frais de voiture et de deux-roues motorisés supportés par les professionnels pour les déplacements réalisés dans le cadre de leur activité doivent être déduits de leur résultat imposable pour leur montant réel.

Mais les professionnels libéraux imposables dans la catégorie des bénéfices non commerciaux (BNC) peuvent opter, s’ils le souhaitent, pour les barèmes kilométriques publiés par l’administration fiscale à l’intention des salariés. Ces barèmes prennent en compte, de façon forfaitaire, un ensemble de frais (dépréciation du véhicule, carburant, entretien et réparation, pneumatique, assurance, casque…), à condition de ne pas les comptabiliser en charges. Sachant que les frais non couverts par les barèmes peuvent être déduits, en plus, pour leur montant réel (intérêts d’emprunt, grosses réparations, frais de péages et de parking…).

Rappel : ces barèmes sont plafonnés en fonction de la puissance administrative des véhicules.

Et attention, le gouvernement vient de préciser que les frais liés à l’utilisation d’un vélo à assistance électrique ne peuvent pas être déterminés de manière forfaitaire en application du barème kilométrique. En effet, ces vélos ne peuvent pas être assimilés à un deux-roues motorisé dans la mesure où ils ne répondent pas à la définition d’un cyclomoteur au sens du Code de la route. En conséquence, les frais s’y rapportant doivent être déduits pour leur montant réel (location de batterie, frais de recharge, entretien et réparation…). Point important, ce mode d’évaluation ne remet pas en cause l’application des barèmes kilométriques pour les éventuels autres véhicules utilisés par le professionnel libéral.


Rép. min. n° 42938, JOAN du 26 avril 2022

Partager cet article

Posted on

Une aide pour payer les cotisations sociales liées à l’embauche d’artistes

Dans un souci de simplification, les associations qui organisent des spectacles vivants (concert, pièce de théâtre, ballet…) de manière occasionnelle doivent réaliser toutes les démarches liées à l’embauche des artistes et des techniciens du spectacle via une déclaration unique effectuée auprès du Guichet unique du spectacle occasionnel (Guso).

C’est également auprès de ce guichet que les associations payent les cotisations et contributions sociales dues sur les rémunérations de ces salariés et effectuent le prélèvement à la source de l’impôt sur le revenu.

Important : ce guichet n’est pas accessible aux associations dont l’activité principale est l’organisation de spectacles vivants.

Les associations bénéficient d’une aide financière pour le paiement des cotisations et contributions sociales (patronales et salariales) dues au Guso au titre des contrats de travail dont l’exécution a débuté au plus tôt le 1er janvier 2022 et s’achèvera au plus tard le 31 juillet 2022.

Attention : pour ouvrir droit à l’aide, les déclarations uniques doivent être enregistrées auprès du Guso au plus tard le 15 août 2022.

Le montant de l’aide s’élève, par déclaration unique pour un artiste du spectacle ou un technicien concourant au spectacle et par jour travaillé, à 120 € maximum. Sachant qu’il ne peut dépasser 600 € par employeur au total.


Décret n° 2022-509 du 8 avril 2022, JO du 9

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×