Fil d’actus

Posted on

Apple : des Passkeys pour remplacer les mots de passe

Parce que les mots de passe sont de plus en plus souvent piratés, surtout s’ils ne sont pas complexes et donc difficiles à mémoriser pour les utilisateurs, plusieurs géants du secteur informatiques, dont Google et Microsoft, cherchent des solutions alternatives, par exemple basées sur des fonctionnalités d’authentification biométrique. C’est le cas également d’Apple qui a fait de la sécurité l’un de ses arguments de vente et qui travaille sur des Passkeys, des clés numériques uniques faciles à utiliser et sécurisées.

Des clés numériques stockées sur l’ordinateur

Contrairement aux mots de passe, stockés sur des serveurs qui sont souvent la cible de cyber attaques, les Passkeys seraient enregistrées en local sur l’ordinateur et ne pourraient donc être piratées lors d’attaques de serveurs. Basées sur la technologie de cryptographie à clé publique, elles fonctionneraient avec Touch ID ou Face ID pour la vérification biométrique, et iCloud Keychain pour la synchronisation entre les supports Apple (iPhone, iPad, Mac, Apple TV) avec un chiffrement de bout en bout.

Pour le moment Apple n’a donné aucune indication sur le calendrier de déploiement de cette nouvelle technologie. Mais une chose est certaine : elle devrait sonner la fin des mots de passe !
Partager cet article

Posted on

L’Urssaf au chevet des entreprises touchées par les feux de forêts

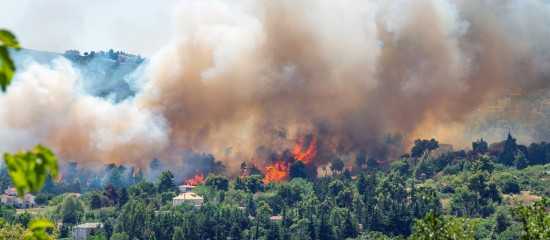
Cet été, de nombreux incendies ont sévi en France, notamment dans le Sud-ouest et en Bretagne, entraînant la destruction de vastes étendues de forêt et des difficultés de fonctionnement pour les entreprises situées dans ces régions. Dans ce cadre, en lien avec la cellule incendies des Finances publiques, l’Urssaf vient d’instaurer des mesures d’urgence pour préserver la trésorerie des employeurs et des travailleurs indépendants dont l’activité a été affectée par ces incendies.

Un report du paiement des cotisations

Les employeurs qui rencontrent des difficultés de trésorerie peuvent demander à l’Urssaf un report des échéances de paiement des cotisations et contributions sociales dues sur les rémunérations de leurs salariés. De même, les travailleurs indépendants peuvent obtenir un délai de paiement pour leurs cotisations sociales personnelles.

L’Urssaf a précisé que, dans cette situation, les pénalités et majorations de retard feront l’objet d’une remise d’office.

En pratique : les entreprises concernées peuvent contacter l’Urssaf via leur espace personnel (Messagerie/Une formalité déclarative/Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) ou par téléphone au 3957 (choix 3) pour les employeurs ou au 3698 (choix 0) pour les travailleurs indépendants.

Une aide financière pour les non-salariés

Les travailleurs indépendants victimes de dégâts matériels causés par les feux de forêts (atteinte de leurs locaux professionnels, de leurs outils de production et/ou de leur domicile principal) peuvent demander l’aide d’urgence du Fonds Catastrophe et Intempéries mis en place par le Conseil de la protection sociale des travailleurs indépendants (CPSTI).

Pour cela, ils doivent transmettre le formulaire dédié à l’Urssaf via la messagerie de leur espace personnel (Nouveau message/Un autre sujet/Solliciter l’action sociale du CPSTI).

Les travailleurs indépendants qui subissent un ralentissement de leur activité à la suite des incendies peuvent également demander l’aide aux cotisants en difficulté (ACED) qui permet la prise en charge totale ou partielle de leurs cotisations sociales personnelles.

Ils doivent, là encore, envoyer le formulaire dédié à l’Urssaf via la messagerie de leur espace personnel (Nouveau message/Un autre sujet/Solliciter l’action sociale du CPSTI).

Partager cet article

Posted on

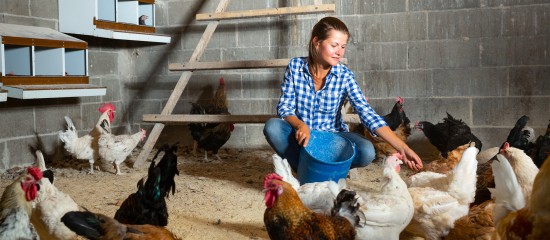
Aviculteurs : deuxième vague d’indemnisations des pertes dues à la grippe aviaire

Les éleveurs de volailles (palmipèdes et gallinacés) situés dans les zones réglementées des départements ayant subi, lors du second pic épidémique de grippe aviaire du printemps 2022, une mesure d’interdiction de remise en place ayant conduit à des vides sanitaires peuvent bénéficier d’une indemnisation au titre de leurs pertes économiques.

Cette aide a vocation à couvrir 100 % des pertes de marge brute ainsi subies pendant les mesures sanitaires. Sachant qu’une avance sera versée dans un premier temps. Son montant correspond, pour chaque type de volailles (palmipèdes, gallinacées), à 50 % du plus petit montant entre :

– le montant de l’estimation de la perte de marge brute réelle due à la période de vide subi par l’éleveur sur l’activité en raison des restrictions sanitaires et des difficultés de remise en place du fait de l’épisode d’influenza aviaire en 2021-2022. Cette perte de marge brute réelle est estimée par rapport à la même période de l’année de référence 2019 et est déclarée sur l’honneur par l’éleveur ;

– le montant maximum de pertes prévisionnelles admissibles à l’avance, établi à 40 000 € pour chaque type de volailles (palmipèdes, gallinacés).

L’indemnisation minimale éligible pour cette avance est fixée à 500 €.

Précision : pour en savoir plus sur les conditions d’éligibilité et sur la procédure à suivre pour bénéficier de cette avance, rendez-vous sur le site de FranceAgriMer.

Le 9 septembre au plus tard

En pratique, les demandes pour percevoir une avance sur cette indemnisation doivent être déposées en ligne sur la plate-forme dédiée du site de FranceAgriMer au plus tard le 9 septembre 2022 à 14 heures.

Attention : les éleveurs ayant déjà bénéficié d’une avance dans le cadre du premier volet d’indemnisations (élevages situés dans les départements concernés par le premier pic épidémique) ne peuvent pas déposer une demande au titre de ce deuxième volet.

Une demande d’aide ultérieure devra être déposée en fin d’année 2022 pour régulariser l’avance qui aura été perçue et percevoir le solde en fonction de la perte réelle de marge brute subie par l’exploitation.

Partager cet article

Posted on

Près d’un Français sur deux compte faire appel à un spécialiste du patrimoine

En cette période d’incertitude (crise économique, inflation, guerre en Ukraine…), la convention Patrimonia a récemment interrogé les Français pour savoir comment ils vivent cette situation et dans quelle mesure elle bouscule la gestion de leur patrimoine.

Globalement, ce sondage montre que les Français sont inquiets pour leur patrimoine. 13 % ont d’ailleurs investi ou placé leurs économies dans des valeurs plus sûres afin d’éviter de les voir disparaître en cas de crise économique et 6 % ont déjà pris rendez-vous avec un spécialiste pour sécuriser leur patrimoine.

À noter : seulement 3 % des sondés sont plus audacieux et tentent des placements plus risqués dans l’espoir d’un rendement plus dynamique.

Malgré ce contexte, selon le sondage, pour le moment, les Français sont plutôt attentistes. Si 65 % d’entre eux ne changent rien à leurs habitudes de gestion, ils sont 47 % à déclarer compter faire prochainement appel notamment à un conseiller en gestion de patrimoine afin de se faire aider. Parmi eux, 25 % n’avaient pas songé à cette possibilité jusqu’alors mais l’envisagent sérieusement désormais à cause de l’inflation galopante. Et 22 % sont convaincus que ce serait une aide précieuse pour protéger leur patrimoine.

Partager cet article

Posted on

Commissaires de justice : précisions sur l’exercice de la profession en société

Le 1er juillet dernier, les professions d’huissier de justice et de commissaire-priseur judiciaire ont fusionné pour donner naissance à celle de commissaire de justice. À ce titre, les règles relatives à l’exercice en société (société civile professionnelle, société d’exercice libéral, société en participation, société de participations financières de profession libérale) de cette nouvelle profession ont été récemment précisées par un décret du 29 juin 2022.

Pour résumé, ce décret regroupe dans un seul et même texte les règles qui fixaient auparavant les modalités d’exercice de la profession d’huissier de justice et de commissaire-priseur en société civile professionnelle (SCP), en société d’exercice libéral (SEL), en société en participation ou en société de participations financières de profession libérale, et harmonise les quelques différences qui existaient en la matière entre ces deux professions.

Ainsi, signalons qu’un associé d’une SCP de commissaires de justice ne dispose que d’une seule voix, sauf stipulation contraire des statuts. Auparavant, dans les SCP de commissaires-priseurs, le nombre de voix était fixé par les statuts tandis que dans les SCP d’huissiers de justice, le nombre de voix par associé était limité à une, sans possibilité d’aménagement statutaire.

Autre harmonisation concernant les SCP de commissaires de justice, les décisions des associés qui ne modifient pas les statuts (sauf quelques exceptions) sont prises à la majorité des voix des associés présents ou représentés qui, sauf stipulations contraires des statuts, détiennent la moitié du capital. Cette règle de majorité était celle qui s’appliquait dans les SCP d’huissiers de justice. Dans les SCP de commissaires-priseurs, les décisions étaient prises à la majorité des associés présents ou représentés, les statuts pouvant prévoir une majorité plus forte voire l’unanimité.

Enfin, s’agissant des décisions modifiant les statuts d’une SCP de commissaires de justice, elles sont prises à la majorité des trois quarts des voix de l’ensemble des associés représentant au moins les trois quarts du capital. Là aussi, cette règle était celle applicable aux SCP d’huissiers de justice. Dans les SCP de commissaires-priseurs, les statuts étaient modifiés à la majorité des trois quarts des voix de l’ensemble des associés.


Décret n° 2022-950 du 29 juin 2022, JO du 30

Partager cet article

Posted on

Impôt sur le revenu : le service de correction en ligne des déclarations est ouvert !

La campagne déclarative des revenus de 2021 a pris fin et chaque contribuable a reçu ou va recevoir, au cours de l’été, son avis d’imposition. Si vous vous rendez compte, après coup, d’une erreur dans votre déclaration, sachez que vous pouvez encore la corriger.

Pour les télédéclarants, cette rectification peut être effectuée directement en ligne depuis le 3 août dernier et jusqu’au 14 décembre 2022 inclus. Attention, ce service ne bénéficie pas aux déclarations papier. En revanche, il est ouvert aux contribuables qui ont eu recours à la déclaration « tacite » et qui auraient oublié de modifier ou de compléter leur déclaration. Rappelons, en effet, que certains contribuables sont dispensés du dépôt d’une déclaration et procèdent seulement à une vérification des informations connues de l’administration fiscale.

En pratique : le service de télécorrection est accessible depuis le site www.impots.gouv.fr, dans votre espace Particulier, mais il n’est pas accessible sur smartphone ou tablette. Et nouveauté, les déclarations en ligne réalisées en EDI, c’est-à-dire par le biais d’un partenaire, peuvent désormais être télécorrigées dans EDI-Correction.

Concrètement, vous pouvez modifier la quasi-totalité des informations (revenus, charges, réductions et crédits d’impôt…), sauf celles relatives à votre adresse de résidence ou d’envoi, à votre état civil, à votre situation familiale (mariage, pacs…) et à la désignation d’un tiers de confiance. Les éléments relatifs à l’impôt sur la fortune immobilière (IFI) peuvent, eux, être corrigés.

À savoir : le taux de prélèvement à la source et, le cas échéant, les acomptes calculés en fin de déclaration rectificative n’apparaissent pas automatiquement dans la rubrique « Gérer mon prélèvement à la source », mais seulement après traitement de cette déclaration par l’administration fiscale.

Après modification, vous recevrez un nouvel avis d’imposition indiquant l’impôt définitif.

Précision : si vous avez déposé votre déclaration initiale dans les délais, aucune pénalité ne s’applique en cas de télécorrection. En revanche, des intérêts de retard peuvent vous être réclamés au titre des sommes non déclarées à temps. Mais sachez que lorsque vous rectifiez votre déclaration de façon spontanée, avant toute demande de l’administration, le taux de l’intérêt de retard peut être réduit de 0,2 % à 0,1 % par mois.

Après fermeture du service de télécorrection en ligne, vous devrez présenter, comme les autres contribuables, une réclamation pour pouvoir modifier votre déclaration. Une réclamation possible jusqu’au 31 décembre 2024. Vous pourrez le faire en ligne depuis la messagerie sécurisée de votre espace Particulier, à la rubrique « Je signale une erreur sur le calcul de mon impôt » ou par courrier auprès de votre centre des finances publiques.


www.impots.gouv.fr, particuliers, questions, « Je veux corriger la déclaration que j’ai déjà déposée. Comment procéder ? », 10 août 2022

Partager cet article

Posted on

Exploitants agricoles : prise en charge de vos cotisations sociales

En raison de la guerre en Ukraine, les exploitants agricoles doivent faire face à une augmentation importante de certains postes de dépenses : carburant, énergie, engrais, alimentation animale, emballages… Aussi, les pouvoirs publics ont-ils mis en place un dispositif exceptionnel de prise en charge de leurs cotisations sociales personnelles, baptisé « Pec résilience ». Le point sur les conditions à remplir et les démarches à accomplir pour en bénéficier.

À noter : cette aide concerne prioritairement les cotisations sociales personnelles des exploitants agricoles. Toutefois, les cotisations et contributions sociales patronales des employeurs agricoles sont également éligibles au dispositif.

Qui peut prétendre à l’aide ?

La prise en charge des cotisations sociales s’adresse aux exploitants et employeurs agricoles dont l’activité relève :
– de la production agricole primaire ;
– de l’exploitation forestière ;
– de la prestation de travaux agricoles ou forestiers ;
– de l’aquaculture (marine et continentale) ;
– ou de la pêche professionnelle à pied ou en eau douce.

Mais à condition qu’ils rencontrent des difficultés à acquitter leurs cotisations sociales et qu’ils supportent, sur tout ou partie de la période allant du 1er mars au 30 septembre 2022, un surcoût total moyen d’au moins 50 % sur un ou plusieurs postes de dépenses impactés par la guerre en Ukraine. Ce surcoût pouvant être constaté sur le carburant, le gaz, l’électricité, les engrais, l’alimentation animale, les emballages ou sur tout autre poste de dépenses sous réserve de produire des justifications.

Précision : le surcoût d’un poste de dépenses s’apprécie par rapport aux coûts supportés sur tout ou partie de la période allant du 1er mars au 30 septembre 2021 (correspondant à la période prise en compte en 2022) ou sur l’ensemble de l’année 2021 (proratisée par rapport à la durée de la période prise en compte en 2022).

Quel est le montant de l’aide ?

Le montant des cotisations et contributions sociales pris en charge est fixé au regard de la situation de chaque exploitant (ou employeur). Cependant, il ne peut excéder, à la fois :
– 30 % des surcoûts constatés ;
– 3 800 € (ce montant pouvant être porté à 5 000 € en cas de situation particulière de l’exploitant).

À savoir : l’aide s’applique, en priorité, sur les cotisations dues au titre de 2022, puis sur les cotisations dues au titre des dettes antérieures à 2022 et, enfin, sur les cotisations dues au titre de 2023 (lorsque le montant des cotisations dues en 2022 est inférieur au montant de l’aide).

Comment en bénéficier ?

Pour prétendre à la prise en charge de leurs cotisations sociales, les exploitants et employeurs agricoles doivent en faire la demande auprès de la Mutualité sociale agricole (MSA) au plus tard le 1er octobre 2022. Et ce, au moyen du formulaire (accompagné de sa notice) disponible sur le site www.msa.fr..

En complément : dans l’attente d’une décision de la MSA quant à l’aide Pec résilience, les exploitants et employeurs agricoles peuvent demander à bénéficier d’un report de paiement de leurs prochaines échéances de cotisations sociales. Cette demande devant être effectuée via leur espace privé sur le site de la MSA, par mail ou par téléphone.

Partager cet article

Posted on

Un déblocage exceptionnel de l’épargne salariale

Les primes de participation ou d’intéressement placées sur un plan d’épargne salariale sont, en principe, indisponibles pendant plusieurs années. Néanmoins, ces sommes peuvent être débloquées lors d’évènements particuliers comme un mariage, une naissance ou l’achat d’une résidence principale.

De manière exceptionnelle, du 18 août au 31 décembre 2022, les salariés ainsi que les chefs d’entreprise et leurs conjoints collaborateurs peuvent demander un déblocage de ces sommes afin de financer l’achat d’un ou plusieurs biens ou la fourniture d’une ou plusieurs prestations de services. Ce déblocage doit être réalisé en une seule fois et est limité à un montant de 10 000 €.

Les sommes débloquées sont exonérées de toutes les cotisations et contributions sociales ainsi que d’impôt sur le revenu.

À savoir : les employeurs doivent, d’ici le 16 octobre 2022, informer leurs salariés de cette possibilité de déblocage exceptionnel.

Quelles sommes peuvent être débloquées ?

Seules les sommes issues de la participation et de l’intéressement et déposées sur un plan d’épargne entreprise ou un plan d’épargne interentreprises avant le 1er janvier 2022 peuvent être débloquées (y compris celles déposées sur un compte courant bloqué lorsque l’entreprise aurait dû mettre en place la participation mais ne l’a pas fait).

Sont exclus de ce déblocage exceptionnel :
– les abondements versés par l’employeur sur le plan d’épargne du salarié ;
– les sommes affectées à l’acquisition de parts de fonds investis dans les entreprises solidaires ;
– les sommes déposées sur un plan d’épargne retraite (PERCO, PERE-CO, PERE-OB).

Par ailleurs, afin de ne pas fragiliser la situation des entreprises, un accord collectif est nécessaire pour débloquer les sommes placées en titres d’entreprise, sur un fonds commun de placement d’entreprise (FCPE) ou dans une société d’investissement à capital variable (SICAV).

En pratique : le bénéficiaire n’a pas à fournir de pièces justifiant de l’utilisation des sommes débloquées (achat de bien ou de prestation de services) pour obtenir leur déblocage. Mais, il doit tenir ces justificatifs à la disposition de l’administration fiscale en cas de contrôle.


Loi n° 2022-1158 du 16 août 2022, JO du 17

Partager cet article

Posted on

Prêts garantis par l’État : prolongation jusqu’au 31 décembre 2022

Le ministre de l’Économie et des Finances l’avait annoncé : les prêts garantis par l’État (PGE) pourront être octroyées aux entreprises jusqu’au 31 décembre 2022. Et cette prolongation de 6 mois à partir du 30 juin 2022, officiellement actée par la loi de finances rectificative pour 2022 votée cet été, s’applique tant aux PGE classiques (ceux mis en place dans le cadre de la crise sanitaire du Covid-19) qu’aux PGE « résilience » (ceux instaurés pour soutenir les entreprises impactées par la guerre en Ukraine).

L’occasion de rappeler les principales caractéristiques de ces deux prêts.

Le PGE « classique »

Instauré pour soutenir les entreprises impactées par l’épidémie de Covid-19, le PGE est ouvert à toutes les entreprises, quel que soit leur taille et leur secteur d’activité (à l’exception de certaines sociétés civiles immobilières, des établissements de crédit et des sociétés de financement), ainsi qu’aux associations. Le montant du prêt est plafonné à 3 mois de chiffre d’affaires, ou à 2 ans de masse salariale pour les entreprises nouvelles ou innovantes. Son remboursement est différé d’un an, voire de 2 ans si l’entreprise le souhaite, et peut être lissé sur une période allant de 1 à 5 ans. La durée maximale d’un PGE est donc de 6 ans. Son taux s’établit entre 1 % et 2,5 % selon la durée du prêt. Comme son nom l’indique, l’État garantit le prêt à hauteur de 70 % à 90 % de son montant, selon les cas.

En pratique, les entreprises doivent s’adresser à leur banque.

Le PGE « résilience »

Mis en place afin de soutenir la trésorerie des entreprises affectées par les conséquences économiques du conflit en Ukraine, le PGE « résilience » permet, quant à lui, aux entreprises concernées d’emprunter jusqu’à 15 % de leur chiffre d’affaires annuel moyen des 3 dernières années et ce, en complément d’un éventuel PGE classique.

En pratique, les entreprises doivent, là aussi, s’adresser à leur banque en certifiant auprès d’elle, sur une base déclarative, que leur trésorerie est pénalisée, de manière directe ou indirecte, par les conséquences économiques de la guerre en Ukraine. Aucune autre condition (forme juridique de l’entreprise, taille, secteur d’activité…) n’est exigée. Chaque demande est examinée au cas par cas en fonction de la situation financière de l’entreprise et de son besoin de financement.

Les règles de remboursement et d’amortissement d’un PGE « Résilience » sont les mêmes que celles applicables au PGE classique : durée maximale de 6 ans, pas de remboursement la première année du prêt, même quotité garantie.


Art. 23, loi n° 2022-1157 du 16 août 2022, JO du 17

Partager cet article

Posted on

Bénévolat et salariat : deux statuts à bien distinguer dans les associations

Contrairement à un salarié, un bénévole donne de son temps gratuitement et librement au sein d’une association qu’il choisit. Autrement dit, il ne doit pas être rémunéré ni exercer ses missions sous la subordination de l’association. Et celle-ci doit éviter de mélanger ces deux statuts au risque de voir le bénévole être requalifié en salarié par les juges.

À savoir : signer une convention de bénévolat n’empêche pas la requalification d’un bénévole en salarié par les tribunaux si, dans les faits, le bénévole perçoit une rémunération et est soumis à un lien de subordination.

Ni rémunération, ni subordination

Sauf remboursement de frais, un bénévole ne doit pas percevoir de rémunération de l’association, quelle qu’en soit la forme (versement de sommes d’argent, fourniture d’un logement, prise en charge des repas, mise à disposition d’un véhicule…).

Il ne doit pas non plus se trouver sous la subordination juridique de l’association. En effet, s’il exécute ses missions sous les ordres et selon les directives de l’association qui en contrôle l’exécution et qui peut le sanctionner, le bénévole est plus proche d’un salarié.

Important : la requalification, par les tribunaux, d’un bénévole en salarié peut coûter très cher à l’association : paiement des cotisations et contributions sociales sur les indemnités et avantages en nature qui lui ont été versés, paiement au « faux bénévole », lorsque l’association cesse de le solliciter, d’une indemnité de licenciement et d’indemnités pour licenciement sans cause réelle et sérieuse, amendes pour travail dissimulé…

Dans les faits

Pour les tribunaux, par exemple, est un bénévole la personne qui, bien que nourrie et logée par l’association, n’a aucun horaire de travail, gère elle-même son activité, choisit les activités et orientations à mettre en œuvre, ne reçoit aucune instruction pour le travail et participe aux activités selon son bon vouloir et les modalités qu’elle détermine.

Est, en revanche, un salarié, et non un bénévole, la personne chargée d’assurer la permanence d’une association, à qui est attribuée l’occupation exclusive et gratuite d’un logement et dont les missions et leurs conditions d’exécution (jours de présence, durée des congés…) sont exclusivement définies par l’association.

Il en est de même pour des personnes qui, sous le contrôle d’encadrants et selon des horaires précis, rénovent une abbaye en utilisant l’outillage et les matériaux qu’on leur fournit, en plus d’être logées et nourries et de recevoir une indemnité.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×