Fil d’actus

Posted on

Insertion : territoire zéro chômeur de longue durée

Initiée en 2016, l’expérimentation « Territoires zéro chômeur de longue durée » consiste à créer des « entreprises à but d’emploi », souvent sous statut associatif, qui, en contrepartie d’une aide financière des pouvoirs publics, embauchent en contrat à durée indéterminée des chômeurs inscrits à Pôle emploi depuis plus d’un an.

Instaurée d’abord sur seulement 10 territoires, cette expérimentation est actuellement étendue à de nouveaux territoires choisis par le ministère du Travail, du Plein Emploi et de l’Insertion après appel à candidatures.

À ce titre, sept nouveaux territoires viennent d’être habilités : Bassin de Joinville en Champagne (Haute-Marne), Bléré Val de Cher (Indre-et-Loire), Pays d’Apt Luberon (Vaucluse), Saint-Fons : Quartier Arsenal, Carnot Parmentier (Rhône), Vaux d’Yonne (Nièvre), Rennes Le Blosne (Ille-et-Vilaine) et Paris 18e, Chapelle Nord (Paris).

En chiffres : fin juillet 2022, 31 entreprises à but d’emploi faisaient travailler 1 558 personnes sur 35 territoires.


Arrêté du 28 juin 2022, JO du 1er juillet

Arrêté du 26 juillet 2022, JO du 5 août
Partager cet article

Posted on

Impôt à la source : opter pour des acomptes trimestriels à partir de 2023

Vous le savez, désormais, l’impôt sur le revenu des travailleurs indépendants, imposables dans la catégorie des bénéfices industriels et commerciaux (BIC), des bénéfices agricoles (BA) ou des bénéfices non commerciaux (BNC), est prélevé à la source. Un prélèvement qui prend la forme d’un acompte. Il en est de même pour les rémunérations des gérants et associés relevant de l’article 62 du Code général des impôts (gérants majoritaires de SARL, notamment).

À noter : le système des acomptes concerne également d’autres revenus, comme les revenus fonciers des propriétaires-bailleurs.

En principe, l’acompte, calculé par l’administration fiscale, est prélevé mensuellement, par douzième, au plus tard le 15 de chaque mois. Mais, sur option, il peut être trimestriel afin, notamment, de mieux correspondre à l’activité de l’entreprise. Il est alors payé par quart au plus tard les 15 février, 15 mai, 15 août et 15 novembre. Sachant que si cette date coïncide avec un samedi, un dimanche ou un jour férié, le prélèvement est reporté au premier jour ouvré suivant.

En pratique : les acomptes sont automatiquement prélevés par l’administration sur le compte bancaire désigné par le contribuable.

Cette option, tacitement reconductible, doit être présentée au plus tard le 1er octobre de l’année N-1 pour une application à compter du 1er janvier N, et pour l’année entière. Ainsi, vous avez jusqu’au 1er octobre 2022 pour opter pour des versements trimestriels dès 2023. L’option devant, en principe, être exercée via votre espace personnel du site www.impots.gouv.fr, à la rubrique « Gérer mon prélèvement à la source ».

Précision : vous pouvez revenir sur votre choix, dans le même délai que celui d’exercice de l’option. Autrement dit, si, par exemple, vous souhaitez repasser à des acomptes mensuels à partir de 2024, il faudra le signaler au plus tard le 1er octobre 2023.

Partager cet article

Posted on

Vente d’une « passoire thermique » : report de l’obligation de réaliser un audit énergétique

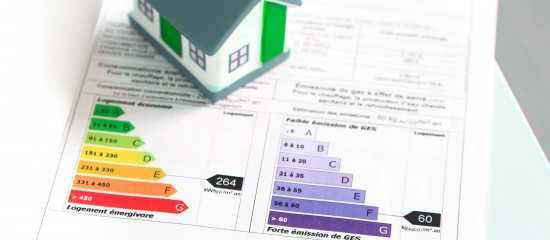
Depuis plusieurs mois, le gouvernement tente de lutter contre les biens immobiliers qualifiés de « passoires thermiques ». À ce titre, un train de mesures a été pris pour inciter certains propriétaires et bailleurs à réaliser des travaux de rénovation pour tendre vers des logements moins énergivores. Une des dernières mesures en la matière, qui devait prendre effet au 1er septembre 2022, consistait à rendre obligatoire la réalisation d’un audit énergétique par un professionnel lors de la vente d’un logement affichant une classe F ou G du diagnostic de performance énergétique (DPE). Un audit qui devait être remis à l’acquéreur pour assurer une bonne information sur l’état du bien à vendre.

Précision : l’audit énergétique formule des propositions de travaux à effectuer pour améliorer la performance énergétique du logement concerné. Il présente au moins deux scénarios de travaux à réaliser en plusieurs étapes ou en une seule pour faire passer les logements F ou G en classe C (ou en classe B pour les logements classés E ou D avant travaux). Sauf contrainte particulière, la première étape doit faire gagner au moins une classe pour atteindre au minimum la classe E. Toutefois, la réalisation des travaux recommandés n’est pas obligatoire pour conclure la vente.

Face au manque de temps pour se préparer à cette nouvelle obligation, les professionnels de l’immobilier ont demandé aux pouvoirs publics de reporter l’application de cette mesure à une date ultérieure. C’est chose faite ! La remise d’un audit énergétique ne sera donc obligatoire qu’au 1er avril 2023.

À noter : l’audit énergétique s’appliquera dans les départements et régions d’outre-mer à partir du 1er juillet 2024 pour les logements classés F ou G.


Décret n° 2022-1143 du 9 août 2022, JO du 11

Partager cet article

Posted on

Immobilier : plafonnement de la hausse des loyers

Afin de protéger le pouvoir d’achat des ménages français, les pouvoirs publics ont pris la décision, via la loi dite « pouvoir d’achat », notamment de plafonner la hausse des loyers d’habitation. Rappelons que les bailleurs peuvent, chaque année et si le bail le prévoit, réviser à la hausse le montant du loyer de leurs locataires. Cette révision ne pouvant pas être supérieure à la variation de l’Indice de référence des loyers (IRL) publié chaque trimestre. Étant précisé que l’IRL intègre dans sa formule de calcul l’évolution des prix à la consommation hors tabac.

Or, sans action de la part du gouvernement, avec l’inflation galopante que nous connaissons depuis plusieurs mois, l’Indice de référence des loyers aurait progressé de plus de 5 % selon les dernières projections. Ce qui aurait entraîné une forte augmentation des loyers, réduisant ainsi le pouvoir d’achat de nombreux locataires déjà touchés par la hausse des prix à la consommation.

Afin de répartir l’effort entre les propriétaires et les locataires, les pouvoirs publics ont donc pris la décision de plafonner la hausse des loyers, et non pas de les geler comme cela avait été envisagé initialement. Concrètement, les loyers ne pourront pas augmenter au-delà de certains pourcentages pendant l’application du dispositif baptisé « bouclier loyer ». Ainsi, pour les révisions de loyers intervenant du 3e trimestre 2022 au 2e trimestre 2023 (soit jusqu’au 30 juin 2023), la hausse de l’IRL est plafonnée à :

– 3,5 % en métropole ;

– 2 à 3,5 % en Corse ;

– 2,5 % en Outre-mer.

Partager cet article

Posted on

Résiliation anticipée d’un abonnement internet ou téléphonique : du nouveau !

La récente loi en faveur du pouvoir d’achat prévoit une réduction des frais qui sont demandés par les opérateurs aux consommateurs en cas de résiliation anticipée d’un contrat d’accès à internet ou de téléphonie.

Rappelons que lorsqu’ils sont engagés sur une durée de plus de 12 mois, les consommateurs ont la possibilité de résilier le contrat de manière anticipée à compter de la fin du 12e mois. Or jusqu’à maintenant, des frais de résiliation, qui pouvaient aller jusqu’à 25 % des mensualités restant dues pour la période du contrat qui n’était pas exécutée, étaient souvent facturés au consommateur qui faisait usage de cette faculté.

Bonne nouvelle pour les consommateurs : pour les contrats conclus à compter du 1er janvier 2023, aucun frais ne pourra être réclamé en cas de résiliation anticipée intervenant au bout d’un.

Des frais de résiliation anticipée pourront toutefois continuer à être facturés pour les contrats qui permettent aux consommateurs de bénéficier de la vente d’un équipement subventionné (par exemple, un téléphone portable vendu à moindre coût lors de la souscription d’un abonnement à un service de téléphonie mobile). Mais pour les contrats conclus à compter du 1er janvier 2023, ils seront plafonnés à 20 % du montant des mensualités restant dues, au lieu de 25 % actuellement.

À noter : aucun frais de résiliation anticipée ne pourra être réclamé à un consommateur qui fera l’objet d’une procédure de surendettement.


Art. 15, loi n° 2022-1158 du 16 août 2022, JO du 17

Partager cet article

Posted on

Masseurs-kinésithérapeutes : signature d’une convention avec l’IRDES

L’IRDES est un organisme public indépendant qui produit des études sur l’économie de la santé, notamment sur la démographie des médecins généralistes, des infirmiers ou encore d’autres professionnels de santé. Dans la lignée des travaux menés par l’observatoire de la commission santé publique et démographie de la profession, l’Ordre des masseurs-kinésithérapeutes s’est engagé, début juillet, dans une convention avec l’IRDES. Objectif : analyser les besoins en santé de la population française et comparer la démographie des praticiens avec celle des autres professions de santé.

Mieux répondre aux besoins de santé des Français

Cette convention est signée pour une durée de trois ans. Elle va permettre d’effectuer des recherches en lien avec la démographie des masseurs-kinésithérapeutes pour mesurer notamment son évolution dans le contexte politique de santé actuel. En fonction des résultats, elle devrait permettre de proposer des pistes de réflexion pour mieux répondre aux besoins de santé des Français dans leur prise en charge ou dans la prévention de leurs pathologies. L’Ordre avait déjà signé une première convention avec un organisme public indépendant reconnu scientifiquement : la DREES (direction de la Recherche, des Études, de l’Évaluation et des Statistiques).

Partager cet article

Posted on

Google Meet évolue à nouveau

Proposée gratuitement en version premium à tous les utilisateurs il y a deux ans au début du confinement, Google Meet avait à cette occasion supprimé la durée maximale d’une heure habituellement appliquée aux réunions de groupe. À partir de septembre, ces mesures temporaires vont disparaître. Les réunions à trois participants ou plus seront de nouveau soumises à la limite d’une heure. Et pour organiser des réunions de groupe de plus d’une heure, il faudra passer au forfait Google One supérieur, qui inclut des fonctionnalités de visioconférence avancées avec Google Workspace premium.

Une fonctionnalité pratique : le « push-to-talk »

D’autres nouveautés vont faire leur apparition. C’est le cas par exemple de la fonction « push-to-talk », qui permet à l’utilisateur d’activer rapidement son micro pour prendre la parole en maintenant uniquement la barre d’espace enfoncée, puis de la relâcher pour réactiver le mode muet. Un problème va également être réglé : celui de l’affichage de l’arrière-plan sur certains ordinateurs manquant de puissance pour extraire les informations de profondeur d’une webcam. La nouvelle version de Google Meet devrait entraîner jusqu’à 30 % d’économies d’utilisation du processeur. Enfin, elle va améliorer ses effets de profondeur dans les arrière-plans pour une meilleure expérience utilisateur.

Partager cet article

Posted on

Éleveurs de porcs : plus que quelques jours pour demander la prise en charge de vos cotisations sociales

Pour soutenir les éleveurs de porcs, qui subissent actuellement de grandes difficultés, les pouvoirs publics ont mis en place, en début d’année, un plan de sauvegarde de la filière porcine qui comprend un dispositif de prise en charge de leurs cotisations sociales.

Pour bénéficier de cette prise en charge, les éleveurs doivent déposer leur demande auprès de la MSA le 9 septembre prochain au plus tard. En pratique, ils doivent utiliser le formulaire prévu à cette fin sur le site de cette dernière et joindre une attestation du Cabinet d’expertise comptable mentionnant :

– le montant des pertes subies entre le 1er septembre 2021 et le 28 février 2022 ;

– les montants des aides d’urgence éventuellement perçues dans le cadre du plan de sauvegarde (aide forfaitaire à la trésorerie de 15 000 € et aide à la structuration) ;

– et le montant total de l’ensemble des aides perçues relevant de l’encadrement « de minimis » sur la période 2020-2022.

Les conditions à remplir

Le dispositif de prise en charge des cotisations sociales s’adresse aux exploitants ainsi qu’aux employeurs de main-d’œuvre de la filière porcine qui remplissent les conditions suivantes :

– avoir subi des pertes d’exploitation, dues à la crise porcine, entre le 1er septembre 2021 et le 28 février 2022 ;

– attester que le montant des aides économiques d’urgence déjà perçues (aide forfaitaire à la trésorerie de 15 000 € et aide à la structuration) ne dépasse pas le montant des pertes subies ;

– ne pas avoir dépassé le plafond des aides dites « de minimis » propre au secteur agricole, actuellement fixé à 20 000 € par la Commission européenne et calculé sur l’exercice fiscal en cours et les deux exercices précédents (donc 2020, 2021 et 2022).

Le montant pris en charge

La décision relative à la prise en charge des cotisations sociales et le montant de celle-ci seront notifiés à l’exploitant avant le 31 décembre 2022. Cette prise en charge s’appliquera aux cotisations sociales dues au titre de 2022, à l’exception de la CSG et de la CRDS, des cotisations et contributions conventionnelles (Agrica, Vivea…) et des majorations et pénalités de retard.

Pour les employeurs, la prise en charge concernera également la part patronale des cotisations sociales dues en 2022, à condition d’être à jour de la part salariale de ces cotisations.

En pratique : pour en savoir plus, rendez-vous sur le site de la MSA.

Partager cet article

Posted on

N’oubliez pas de payer votre second acompte de CVAE pour le 15 septembre 2022

Si vous relevez du champ d’application de la cotisation sur la valeur ajoutée des entreprises (CVAE), qui constitue la seconde composante de la contribution économique territoriale (CET), vous pouvez être redevable, au 15 septembre 2022, d’un second acompte au titre de cet impôt.

Rappel : les entreprises redevables de la CVAE sont celles qui sont imposables à la cotisation foncière des entreprises (CFE) et qui réalisent un chiffre d’affaires HT supérieur ou égal à 500 000 €, quels que soient leur statut juridique, leur activité et leur régime d’imposition, sauf exonérations.

Cet acompte n’est à régler que si votre CVAE 2021 a excédé 1 500 €. Son montant est égal à 50 % de la CVAE due au titre de 2022, déterminée sur la base de la valeur ajoutée mentionnée dans votre dernière déclaration de résultats exigée à la date de paiement de l’acompte.

Attention : auparavant, le seuil d’assujettissement aux acomptes de CVAE était fixé à 3 000 €.

L’acompte doit obligatoirement être télédéclaré à l’aide du relevé n° 1329-AC et téléréglé de façon spontanée par l’entreprise. Attention car aucun avis d’imposition ne vous est envoyé.

À noter : le versement du solde de CVAE n’interviendra, le cas échéant, qu’à l’occasion de la déclaration de régularisation et de liquidation n° 1329-DEF, en fonction des acomptes versés en juin et en septembre 2022. Cette déclaration devra être souscrite par voie électronique pour le 3 mai 2023.

Et bonne nouvelle ! Après une réduction de moitié en 2O21, Bruno Le Maire a annoncé la suppression pure et simple de la CVAE à partir de 2023. Une suppression qui devrait figurer dans le projet de loi de finances pour 2023. À suivre…

Partager cet article

Posted on

Les jours de RTT non pris peuvent être payés

En vue d’améliorer le pouvoir d’achat des Français en cette période d’inflation galopante, le gouvernement a intégré dans la loi de finances rectificatives pour 2022 une disposition permettant aux salariés de demander à leur employeur le rachat des jours de réduction du temps de travail (RTT) qu’ils ne prennent pas. Concrètement, si l’employeur accepte cette demande, le salarié travaille au lieu de poser un jour de repos et il perçoit, en contrepartie, une rémunération majorée.

À savoir : jusqu’alors, les jours de RTT qui n’étaient pas pris dans l’année par le salarié étaient perdus. Sauf notamment si l’entreprise disposait d’un compte épargne-temps ou si le salarié ne prenait pas ces jours de RTT du fait de l’employeur.

Ce dispositif, applicable dans toutes les entreprises quel que soit leur effectif, ne concerne que les jours de RTT acquis entre le 1er janvier 2022 et le 31 décembre 2025. Les demandes de rachat peuvent être formulées par les salariés depuis le 18 août 2022.

Une demande du salarié

Le salarié peut, sur sa demande et avec l’accord de son employeur, renoncer à tout ou partie des journées ou demi-journées :
– de RTT acquises en application d’un accord ou d’une convention collective instituant un dispositif de RTT maintenu en vigueur en application de la loi n° 2008-789 du 20 août 2008 ;
– de repos instaurées en application d’un accord collectif (d’entreprise, d’établissement ou à défaut de branche) d’aménagement du temps de travail sur une période de référence supérieure à la semaine.

Important : les congés payés sont exclus de cette possibilité de rachat.

Un paiement majoré

Les journées ou demi-journées travaillées en plus par le salarié dans le cadre de ce dispositif de rachat donnent lieu à une majoration de salaire.

Cette majoration correspond au moins au taux applicable à la première heure supplémentaire dans l’entreprise. Un taux qui s’élève à 25 %, sauf taux différent (sans pouvoir être inférieur à 10 %) prévu dans un accord d’entreprise ou d’établissement (ou, à défaut, un accord de branche).

À noter : les heures de travail rachetées ne s’imputent pas sur le contingent d’heures supplémentaires.

Un régime social et fiscal favorable

Les rémunérations et majorations versées au salarié qui renonce à des jours de RTT bénéficient du même régime social et fiscal de faveur que les heures supplémentaires.

Ainsi, elles sont exonérées d’impôt sur le revenu dans la limite de 7 500 € par an. Sachant que cette limite inclut également le paiement des heures supplémentaires « normales ».

De plus, ces rémunérations et majorations bénéficient d’une réduction de la part salariale des cotisations d’assurance vieillesse de base et de retraite complémentaire. Le taux de cette réduction s’élève à 11,31 %.

En pratique : pour calculer la réduction de cotisations à laquelle le salarié a droit, il convient d’appliquer ce taux de 11,31 % sur la rémunération et les majorations versées. Cette réduction est ensuite déduite du montant des cotisations d’assurance vieillesse de base dû par le salarié sur l’ensemble de sa rémunération, sachant que le montant de la réduction ne peut être supérieur au montant de ces cotisations.

Enfin, dans les entreprises de moins de 20 salariés, l’employeur a droit, sur ces rémunérations et majorations, à une déduction forfaitaire des cotisations sociales patronales fixée à 1,50 € par heure travaillée.


Art. 5, loi n° 2022-1157 du 16 août 2022, JO du 17

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×