Fil d’actus

Posted on

L’emploi progresse dans les associations

L’association Recherches & Solidarités vient de dévoiler la 21e édition de sa publication « La France associative en mouvement » portant notamment sur l’emploi dans les associations.

En 2020, les mesures instaurées par le gouvernement afin de lutter contre la propagation de l’épidémie de Covid-19 (fermeture d’établissement, confinement de la population, couvre-feu…) avaient considérablement freiné, voire mis à l’arrêt, l’activité de nombreuses associations. Conséquence, le nombre d’associations employeuses avait diminué de 4 % et leur effectif salarié de 1,6 %.

En 2021, l’emploi associatif était reparti à la hausse. Une tendance qui s’est confirmée en 2022. Ainsi, l’année dernière, 153 020 établissements employeurs (+4,4 %) faisaient travailler 1,88 million de salariés (+2,7 %).

Précision : les associations relevant du régime agricole représentaient environ 4,2 % du total des associations employeuses et 5 % des effectifs salariés associatifs. On comptait, en 2022, 6 460 établissements agricoles employant 94 876 salariés pour une masse salariale de 2,14 Md€.

Presque un dixième des salariés

En 2022, les associations faisaient travailler 9 % des salariés de l’ensemble du secteur privé, soit presque autant que le secteur du commerce de détail et plus que les secteurs de la construction (8,2 %) ou des transports (7,3 %).

Le secteur associatif disposait d’un quasi-monopole dans deux secteurs peu investis par le secteur lucratif : l’accueil et l’accompagnement sans hébergement d’enfants et d’adolescents (90 % des effectifs du secteur privé) ou l’aide par le travail (92 %). Il était, en revanche, peu représenté dans la restauration (moins de 1 %) et dans la recherche et le développement scientifique (moins de 5 %).

Dans les autres activités, les salariés des associations comptaient, en 2022, pour :
– 71 % des effectifs du secteur privé dans l’action sociale sans hébergement ;
– 69 % dans l’hébergement médico-social ;
– 67 % dans le sport ;
– près de 54 % dans l’enseignement ;
– 25 % dans les activités culturelles ;
– 23 % dans la santé.

Enfin, la majorité des employeurs associatifs relevaient du domaine sportif avec 27 070 établissements (17,7 % des établissements). Venaient ensuite l’action sociale sans hébergement (21 290 établissements, soit 13,9 %), les activités culturelles (18 820 établissements, soit 12,3 %), l’enseignement (17 280 établissements, soit 11,3 %) et l’hébergement médico-social (10 190 établissements, soit 6,7 %).

Environ 12 salariés par établissement

L’année dernière, les établissements associatifs employaient, en moyenne, 12,3 salariés. Ce nombre variait toutefois selon l’activité de l’association. Ainsi, on comptait 35,8 salariés pour l’hébergement médico-social, 31,1 salariés par établissement pour les activités humaines pour la santé, 27,6 pour les activités liées à l’emploi et 26,1 pour l’action sociale sans hébergement. Un chiffre qui tombait à 3,7 salariés par établissement dans les associations sportives et à 2,5 dans celles ayant une activité culturelle.

Ainsi, le secteur sanitaire et social représente plus de la moitié (56 %) des effectifs salariés associatifs avec l’action sociale sans hébergement (29,4 % des salariés associatifs), l’hébergement médico-social (19,3 %) et les activités humaines pour la santé (7,5 %).

Enfin, la moitié des établissements associatifs (49 %) occupaient moins de 3 salariés et 15 % employaient entre 3 et 5 salariés. Ils n’étaient plus que 4 % à compter entre 50 et 99 salariés, soit près de 5 900 établissements, et 1 % à employer au moins 100 salariés, soit environ 2 300. Ces « grosses » associations étant surtout présentes dans le secteur sanitaire et social.

Une masse salariale en milliards

En 2022, la masse salariale des associations employeuses s’élevait à 46,513 Md€. Un montant en hausse de 8,7 % par rapport à 2021.

Pour l’ensemble du secteur associatif, le salaire annuel moyen s’établissait à 24 670 € en 2022. Les rémunérations les plus élevées étaient versées par les organisations politiques (43 970 €), suivies des organisations patronales et consulaires (43 940 €) et des associations œuvrant dans la recherche et le développement scientifique (39 230 €) et dans les activités humaines liées à la santé (37 460 €).

Les salaires les moins importants se retrouvaient dans l’action sociale sans hébergement (20 070 €), dans les activités liés à l’emploi (19 260 €), dans l’agriculture, l’élevage, la chasse et la pêche (17 590 €), dans les associations récréatives et de loisirs (16 830 €) et dans les associations sportives (16 260 €).

Partager cet article

Posted on

Insertion : requalification en CDI de CDD conclus par une association intermédiaire

Les associations intermédiaires embauchent des personnes sans emploi qui rencontrent des difficultés sociales et professionnelles particulières (chômeurs de longue durée, bénéficiaires du revenu de solidarité active, travailleurs handicapés…) et accompagnent leur insertion professionnelle en les mettant à la disposition de tiers (collectivités, particuliers, associations, entreprises…).

Elles concluent un contrat de travail avec le salarié et un contrat de mise à disposition avec la structure utilisatrice. Sachant que cette mise à disposition n’est autorisée que pour l’exécution d’une tâche précise et temporaire et ne peut donc pas servir à occuper un emploi lié à l’activité normale et permanente de la structure utilisatrice.

16 CDD conclus sur 15 mois

Ainsi, dans une affaire récente, un salarié avait, via 16 contrats à durée déterminée (CDD) conclus sur 15 mois, été engagé par une association intermédiaire et mis à disposition en tant que veilleur de nuit auprès d’une association gérant une résidence sociale. Il avait saisi la justice afin d’obtenir la requalification de ces CDD en contrat à durée indéterminée (CDI) auprès de l’association utilisatrice.

La cour d’appel avait rejeté cette demande. En effet, selon elle, puisque les CDD avaient été conclus entre le salarié et l’association intermédiaire, c’était auprès de cette dernière que la requalification en CDI devait être recherchée. Et non pas auprès de l’association utilisatrice.

Cette solution n’a pas été validée par la Cour de cassation. Selon ses juges, la requalification en CDI de CDD conclus pour occuper un emploi lié à l’activité normale et permanente de la structure utilisatrice doit être demandée auprès de cette dernière.


Cassation sociale, 11 octobre 2023, n° 22-14367

Partager cet article

Posted on

Tempête Ciaran : l’Urssaf vient en aide aux employeurs et indépendants

La tempête Ciaran, qui a fortement touché l’ouest de la France début novembre, a causé de très nombreux dégâts. Face à cette situation, l’Urssaf active des mesures d’urgence pour accompagner les employeurs et les travailleurs indépendants dont l’activité a été affectée.

Pour les employeurs

Les employeurs peuvent demander à l’Urssaf un délai de paiement de leurs échéances de cotisations sociales. Et ce, sans pénalités ni majorations de retard.

En outre, l’Urssaf précise qu’elle sera compréhensive à l’égard des employeurs qui sont dans l’impossibilité temporaire de réaliser leurs déclarations en raison de la tempête.

Les employeurs peuvent contacter l’Urssaf :
– via leur messagerie sécurisée sur leur espace personnel : « Messagerie »/« Une formalité déclarative »/« Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
– par téléphone au 3957 choix 3.

Pour les travailleurs indépendants

Les travailleurs indépendants peuvent, eux aussi, demander à l’Urssaf un report du paiement de leurs échéances de cotisations sociales personnelles.

Ils peuvent également demander au Fonds catastrophe et intempéries du Conseil de la protection sociale des travailleurs indépendants (CPSTI) une aide d’urgence. Cette aide vise à répondre aux besoins les plus urgents des travailleurs indépendants qui sont confrontés à une dégradation de leurs locaux professionnels, de leurs outils de production et/ou de leur domicile principal.

Les travailleurs indépendants contactent l’Urssaf :
– via leur messagerie sécurisée sur leur espace personnel : « Messagerie »/« Une formalité déclarative »/« Déclarer une situation exceptionnelle (catastrophe naturelle, incendie…) » ;
– par téléphone au 3698 choix 0.

Partager cet article

Posted on

PER : vers un déblocage en capital pour tous les compartiments ?

Issu de la « loi Pacte » du 22 mai 2019, le Plan d’épargne retraite (PER) est un produit d’épargne visant à aider les Français à se constituer progressivement un capital pour financer leurs vieux jours. Rappelons que le Plan d’épargne retraite s’articule autour d’un PER individuel (PERI) et d’un PER d’entreprise lui-même constitué d’un PER d’entreprise collectif (PERECO) et d’un PER obligatoire (PERO).

Sachant que chaque PER est constitué de 3 compartiments :
– 1 compartiment recueillant les sommes issues des versements volontaires de l’épargnant. Au moment de la liquidation de la retraite, ces sommes peuvent être perçues sous la forme d’un capital ou d’une rente viagère ;
– 1 compartiment recueillant les sommes issues de l’épargne salariale. Là encore, le choix est laissé à l’épargnant : capital ou rente viagère ;
– 1 compartiment recueillant les sommes issues des versements obligatoires. Dans ce cadre, les sommes ne peuvent être débloquées qu’en rente viagère.

Lors d’une séance de questions à l’Assemblée nationale, un député a interpellé le ministre de l’Économie et des Finances sur les contraintes pesant sur les assurés qui souhaitent liquider leur dispositif d’épargne. À savoir l’impossibilité de bénéficier d’une sortie en capital pour les sommes issues des versements obligatoires. Le parlementaire a fait valoir que dans un système complémentaire par capitalisation volontaire et personnel, il serait juste et pertinent que chacun puisse choisir le mode de libération du capital le plus adapté à sa situation et à ses besoins au moment de sa retraite.

En réponse, les pouvoirs publics ont souligné qu’ils avaient conscience que la sortie en capital constitue un facteur majeur d’attractivité du PER, dont le succès a largement dépassé les objectifs initialement fixés par le gouvernement (plus de 80 Md€ d’encours et plus de 7 millions de titulaires à fin 2022). Une expertise est en cours sur l’opportunité d’une extension de la sortie en capital à tous les compartiments du PER, dans le cadre d’un large dialogue avec l’ensemble des parties prenantes.

Affaire à suivre, donc…


Rép. Min. n° 5681, JOAN du 3 octobre 2023

Partager cet article

Posted on

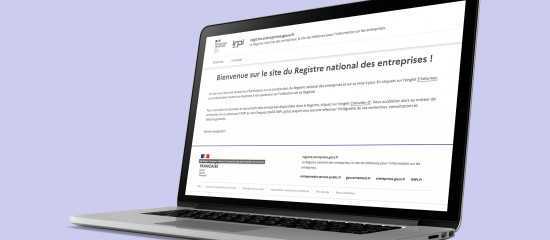
Registre national des entreprises : rectification des données et informations manquantes

Depuis le 1er janvier 2023, les entreprises exerçant une activité commerciale, artisanale, agricole ou indépendante doivent être inscrites auprès du Registre national des entreprises (RNE) et y publier l’ensemble des informations légales et des pièces relatives à leur situation.

Précision : tenu par l’Institut national de la propriété industrielle (Inpi), ce nouveau registre s’est substitué à la plupart des registres existant, à savoir notamment le répertoire des métiers, le registre des actifs agricoles et le registre spécial des agents commerciaux. Le registre du commerce et des sociétés (RCS) tenu par les greffiers des tribunaux de commerce, quant à lui, subsiste.

En pratique, les inscriptions et dépôts de documents au RNE s’effectuent par l’intermédiaire du guichet unique électronique que les entreprises doivent désormais utiliser pour leurs formalités (inscription concernant la création ou la cessation d’activité, modifications de la situation d’une entreprise individuelle ou d’une société, dépôt de pièces…).

Pour les entreprises immatriculées au RCS avant le 1er janvier 2023, les données inscrites au RCS ont été reprises par le RNE.

À ce titre, un certain nombre de précisions concernant le RNE viennent d’être apportées.

Ainsi, d’une part, les entreprises qui constateraient une divergence entre les informations du RNE les concernant et celles figurant au RCS ont la faculté de demander à l’Inpi de procéder à la rectification de ces données. L’Inpi peut alors demander à l’entreprise concernée de lui fournir des pièces justificatives complémentaires.

D’autre part, lorsque des informations concernant des entreprises dont l’immatriculation au RNE a été réalisée au 1er janvier 2023 par la reprise d’informations et de pièces issues des registres et répertoires existants sont manquantes dans le RNE et qu’il n’est pas possible de les obtenir en raison d’une impossibilité technique, l’entreprise concernée doit déclarer ces informations manquantes préalablement ou concomitamment à toute demande de modification ou de radiation.

Enfin, de nouveaux groupements non dotés de la personnalité juridique peuvent désormais s’inscrire au RNE par l’intermédiaire du guichet unique électronique. Il s’agit notamment des sociétés en participation et des sociétés créées de fait.


Décret n° 2023-955 du 17 octobre 2023, JO du 19

Partager cet article

Posted on

Médecins : des nouveautés pour les libéraux au 1 novembre

Le règlement arbitral prévoit qu’au 1er novembre toutes les spécialités de secteur I, y compris de médecine générale, ou ayant adhéré à l’Optam (option pratique tarifaire maîtrisée) bénéficient d’une augmentation de 1,50 euro (1,80 euro dans les Drom) de leur consultation.

Ainsi, par exemple, la consultation Généraliste de secteur I passe de 25 € à 26,50 €, celle pour enfants de moins de 6 ans Généraliste de secteur I passe de 30 à 31,50 € et la Consultation Spécialiste, secteur l ou II (Optam), passe de 30 à 31,50 €.

Déplafonnement annuel du nombre de visites longues

Autre changement au 1er novembre : le déplafonnement annuel du nombre de visites longues réalisées par le médecin traitant au domicile de patients pour des consultations en soins palliatifs. Le tarif reste inchangé (60 €) mais il doit désormais être facturé via le code dédié VSP. Les autres visites très complexes (par exemple, celles au domicile des patients atteints de maladies dégénératives) restent limitées à 4 par an.

Pour consulter l’ensemble de ces nouveaux tarifs, rendez-vous sur le site ameli.fr

Partager cet article

Posted on

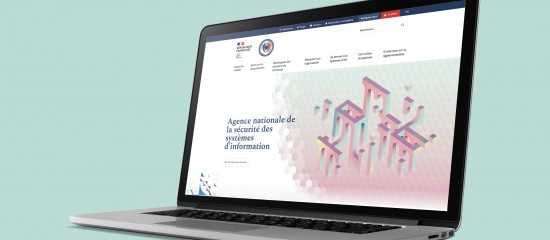
Un nouveau site pour l’ANSSI

Lancé en octobre dernier, le nouveau site de l’ANSSI est désormais accessible à partir d’une autre URL : cyber.gouv.fr. S’il n’est pas modifié par le fonds des informations transmises, il propose tout de même une expérience utilisateur améliorée. La navigation est plus fluide, plus intuitive et les recherches sont facilitées. Le site répond également au nouveau design, notamment du volet numérique de la marque de l’État, qui permet aux citoyens de retrouver une cohérence graphique entre les différents sites internet étatiques.

Un bug bounty en cours de réalisation

Le site est encore en cours d’amélioration. Un bug bounty (un appel à des spécialistes qui recherchent des vulnérabilités dans des applications ou des configurations de serveur en échange d’une gratification pour les découvertes et remontées) est ainsi en cours de réalisation pour perfectionner la sécurisation du site.

À noter : l’ancien site (www.ssi.gouv.fr) reste accessible jusqu’à la mi-novembre 2023.

Partager cet article

Posted on

Céréaliculteurs, producteurs de pommes de terre : encadrement de l’usage du prosulfocarbe

Depuis le 1er novembre dernier, l’application de produits contenant du prosulfocarbe, herbicide utilisé principalement pour la culture des céréales et des pommes de terre, est soumise à de nouvelles restrictions. En effet, les dernières simulations réalisées par l’Anses (l’Agence française de sécurité sanitaire) font état d’un risque potentiel de contamination par voie cutanée ou par inhalation pour les riverains de parcelles agricoles traitées avec ces produits très volatils, ce qui a conduit à la prise de ces mesures.

Ainsi, lorsqu’ils emploient ces produits, les agriculteurs doivent désormais respecter une distance de sécurité de 20 mètres aux abords des habitations. Distance qui peut être réduite à 10 mètres lorsqu’il est fait usage de buses homologuées réduisant la dérive d’au moins 90 %. Il est toutefois recommandé, en toute hypothèse, d’utiliser uniquement des buses homologuées à 90 %, afin de limiter au maximum les risques de dérive lors de la pulvérisation.

En outre, les doses maximales pouvant être appliquées ont été réduites, passant de 5 l/ha à 3 l/ha pour certains produits et de 3 l/ha à 1,6 l/ha pour d’autres. Il en est de même pour le stade d’application limite pour les céréales à paille.

À noter : l’utilisation de buses antidérives d’au moins 66 % lors de l’application de produits contenant du prosulfocarbe était déjà obligatoire depuis 2018. Cette mesure demeure donc en vigueur. En outre, l’application de ces produits à proximité de cultures non-cibles lorsqu’elles n’ont pas encore été récoltées reste interdite lorsque ces cultures sont situées à moins de 500 mètres de la parcelle traitée.

La substance active prosulfocarbe est en cours d’évaluation au niveau européen. Son approbation vient d’être prolongée jusqu’au 31 janvier 2027 par la Commission européenne.


Prosulfocarbe : le point sur les travaux de l’Anses

Partager cet article

Posted on

CFE 2023 : pensez à payer le solde pour le 15 décembre !

Les professionnels redevables de la cotisation foncière des entreprises (CFE) doivent la payer de façon dématérialisée, quels que soient leur régime d’imposition et leur chiffre d’affaires.

Rappel : la CFE constitue, avec la cotisation sur la valeur ajoutée des entreprises (CVAE), l’une des deux composantes de la contribution économique territoriale (CET). Cependant, la CVAE devrait être supprimée progressivement d’ici à 2027.

À ce titre, les entreprises ayant déjà opté pour un prélèvement (mensuel ou à l’échéance) n’ont aucune démarche à accomplir puisque le règlement de la somme due s’effectue automatiquement. En revanche, les autres entreprises ne doivent pas oublier d’acquitter leur solde de CFE 2023 :
– soit en payant directement en ligne jusqu’au 15 décembre prochain ;
– soit en adhérant au prélèvement à l’échéance au plus tard le 30 novembre prochain.

En pratique : votre entreprise peut être soumise à une autre date limite de paiement. Pensez à vérifier cette information sur votre avis d’impôt.

Et attention, l’administration fiscale n’envoie plus les avis d’impôt de CFE par voie postale. Les entreprises peuvent consulter leur avis de CFE 2023 en ligne, sur le site www.impots.gouv.fr, dans leur espace professionnel.

À savoir : les entreprises qui estiment pouvoir bénéficier, au titre de 2023, du plafonnement de la CET en fonction de la valeur ajoutée peuvent, sous leur responsabilité, anticiper le dégrèvement attendu en l’imputant sur leur solde de CFE.

Si vous souhaitez mensualiser le paiement de votre CFE 2024 dès janvier prochain, vous devez adhérer au régime de mensualisation au plus tard le 15 décembre 2023.

Partager cet article

Posted on

Cadeaux et bons d’achat offerts pour Noël aux salariés : quid des cotisations sociales ?

Si les cadeaux et bons d’achat offerts aux salariés à Noël sont, comme toute forme de rémunération, normalement soumis aux cotisations sociales, à la CSG et à la CRDS, en pratique, l’Urssaf fait preuve d’une certaine tolérance en la matière.

Précision : sont concernés les cadeaux et bons d’achat remis par le comité social et économique ou, en l’absence de comité, par l’employeur.

Ainsi, lorsque le montant total des cadeaux et bons d’achat que vous attribuez à chaque salarié au cours d’une année civile ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale (183 € par salarié en 2023), vous n’êtes pas redevable des cotisations sociales correspondantes.

Et si, cette année, vous avez déjà dépassé ce seuil, vous pouvez encore offrir un cadeau ou un bon d’achat à vos salariés pour Noël tout en étant exonéré de cotisations sociales. Mais à condition que sa valeur unitaire n’excède pas 183 €.

En outre, si vous optez pour un bon d’achat, veillez à ce qu’il précise soit la nature du bien qu’il permet d’acquérir, soit le ou les rayons d’un grand magasin ou encore le nom d’un ou plusieurs magasins spécialisés (bon multi-enseignes).

Attention : le bon d’achat ne doit pas permettre d’acheter du carburant ou des produits alimentaires, sauf s’il s’agit de produits alimentaires dits « de luxe » dont le caractère festif est avéré (foie gras, champagne…).

Enfin, les cadeaux et bons d’achat remis aux enfants (âgés de 16 ans au plus en 2023) de vos salariés échappent également, dans les mêmes conditions, aux cotisations sociales. En pratique, le plafond de 183 € est apprécié séparément pour le salarié (ou pour chaque salarié si les deux conjoints travaillent dans votre entreprise) et pour chacun de ses (leurs) enfants.

Important : dès lors qu’ils ne respectent pas tous ces critères, les cadeaux et bons d’achat sont soumis aux cotisations sociales pour l’ensemble de leur valeur.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×