Social

Posted on

Le salarié doit être informé des conséquences d’un abandon de poste

En avril 2023, un décret était enfin venu « régler le sort » de l’abandon de poste du salarié, une situation qui, auparavant, laissait peu de choix à l’employeur si ce n’est de procéder à un licenciement pour faute. Concrètement, les employeurs confrontés à un abandon de poste peuvent maintenant, sous réserve de suivre la procédure instaurée par ce décret, considérer leur salarié comme démissionnaire. Et cette procédure, qui avait fait l’objet d’une contestation en justice par plusieurs syndicats, vient d’être validée et complétée par le Conseil d’État.

Mieux vaut prévenir…

Pour rappel, lorsqu’un salarié ne se présente plus à son poste de travail, son employeur peut le mettre en demeure de justifier son absence et de réintégrer son emploi. Et ce, par lettre recommandée ou par lettre remise en main propre contre décharge. Sachant qu’un délai minimal de 15 jours calendaires (incluant les week-ends et les jours fériés) doit être laissé au salarié pour donner sa réponse.

Précision : comme l’a confirmé le Conseil d’État, ce délai débute à la date de présentation de la lettre recommandée au domicile du salarié (ou à la date de remise de la lettre en mains propres) et non à la date de sa réception.

Lorsqu’à l’issue du délai imparti, le salarié n’a ni justifié son absence ni réintégré son poste de travail, son employeur peut alors le considérer comme démissionnaire. Il en est de même si le salarié indique, en réponse à la mise en demeure, qu’il ne reviendra pas travailler.

À ce titre, le Conseil d’État impose désormais aux employeurs d’informer le salarié, dans la lettre de mise en demeure, que le défaut de reprise du travail ou de justification de son absence sera assimilé à une démission. Une information qui vise à s’assurer du caractère volontaire de l’abandon de poste du salarié.

En complément : un employeur confronté à un abandon de poste peut-il, en lieu et place de la procédure de présomption de démission, procéder au licenciement pour faute de son salarié ? Le ministère du Travail avait d’abord répondu par la négative dans une question-réponse publiée sur son site internet en avril 2023, avant de dépublier cette information en juin 2023 en raison de nombreuses contestations émises notamment par des juristes. La question reste donc sans réponse pour le moment.
Conseil d’État, 18 décembre 2024, n° 473640 et suivants

Partager cet article

Posted on

Une obligation de partage de la valeur dans l’économie sociale et solidaire

Le gouvernement a instauré une expérimentation de partage de la valeur destinée aux structures relevant de l’économie sociale et solidaire (ESS), que sont notamment les associations et les fondations. Cette expérimentation, qui a débuté le 29 novembre 2023, sera menée sur une période de 5 ans.

Important : cette obligation de mettre en place un dispositif de partage de la valeur s’applique aux exercices ouverts à compter du 1er janvier 2025.

Les organismes concernés

Les associations et les fondations qui emploient au moins 11 salariés, qui ne déclarent pas de bénéfice net fiscal et qui, pendant trois exercices consécutifs, ont réalisé un résultat excédentaire au moins égal à 1 % de leurs recettes doivent instaurer un dispositif de partage de la valeur au profit de leurs salariés au cours de l’exercice suivant. Sachant que les associations et fondations peuvent se lancer dans cette expérimentation seulement si un accord de branche étendu le permet.

Pour chaque exercice, la condition relative à la réalisation du résultat excédentaire s’apprécie sur la base des trois exercices précédents. Ainsi, pour l’exercice 2025, sont pris en compte les exercices 2022, 2023 et 2024.

À noter : les structures qui appliquent déjà un dispositif de participation ou de partage de la valeur pour l’exercice considéré ne sont pas soumises à cette obligation.

Le choix d’un dispositif de partage de la valeur

Il appartient à chaque structure de définir le dispositif de partage de la valeur qu’elle souhaite instaurer.

Les associations et les fondations peuvent ainsi mettre en place un intéressement via un accord conclu au sein de l’association ou de la fondation, via l’application d’un accord « clé en main » prévu par un accord de branche agréé ou via une décision unilatérale.

Elles peuvent également abonder un plan d’épargne instauré au sein de l’association (plan d’épargne entreprise ou interentreprises, plan d’épargne pour la retraite collectif…).

Enfin, elles peuvent verser une prime de partage de la valeur. Cette prime est exonérée de l’ensemble des cotisations et contributions sociales dans la limite de 3 000 € par année civile et par salarié. Une limite portée à 6 000 € pour :
– les associations et fondations pouvant faire bénéficier leurs donateurs d’une réduction d’impôt (a et b du 1 des articles 200 et 238 bis du Code général des impôts), à savoir les organismes d’intérêt général ayant un caractère philanthropique, éducatif, scientifique, social, humanitaire, sportif, familial, culturel, ou concourant à l’égalité entre les femmes et les hommes, à la mise en valeur du patrimoine artistique, à la défense de l’environnement naturel ou à la diffusion de la culture, de la langue et des connaissances scientifiques françaises ainsi que les fondations ou associations reconnues d’utilité publique remplissant les critères ci-dessus ;
– les établissements et services d’accompagnement par le travail pour les primes versées aux travailleurs handicapés bénéficiaires.


Art. 6, loi n° 2023-1107 du 29 novembre 2023, JO du 30

Partager cet article

Posted on

Le minimum garanti inchangé en 2025

Comme le Smic, le minimum garanti, qui intéresse tout particulièrement le secteur des hôtels-cafés-restaurants pour l’évaluation des avantages en nature nourriture, aurait dû faire l’objet d’une revalorisation automatique de presque 2 % au 1er janvier 2025. Mais cette revalorisation n’aura pas lieu en ce début d’année puisque le gouvernement l’a anticipé de 2 mois en augmentant le minimum garanti de 2 % au 1er novembre 2024, le faisant ainsi passer de 4,15 € à 4,22 €.

Le minimum garanti n’augmente donc pas au 1er janvier 2025, sauf « coup de pouce » surprise du gouvernement.

Dans le secteur des hôtels-cafés-restaurants, l’avantage nourriture reste donc évalué à 8,44 € par journée ou à 4,22 € pour un repas.

Partager cet article

Posted on

Avantage en nature « oublié » = travail dissimulé !

Les avantages en nature accordés aux salariés (nourriture, logement, véhicule, etc.) constituent des éléments de rémunération. À ce titre, ils doivent être renseignés sur la fiche de paie du salarié, être déclarés via la DSN (déclaration sociale nominative) et donner lieu au paiement de cotisations et contributions sociales auprès de l’Urssaf. Et prenez garde, car le fait de ne pas mentionner l’avantage en nature sur le bulletin de paie du salarié est constitutif d’une infraction de travail dissimulé, comme vient de l’indiquer la Cour de cassation.

Dans cette affaire, un salarié engagé en tant que contrôleur technique de poids lourds s’était vu accorder gratuitement un logement de fonction d’environ 45 m² situé dans un bâtiment de l’entreprise. Licencié 2 ans plus tard, il avait saisi la justice afin d’obtenir, entre autres, une indemnité pour travail dissimulé en raison de l’absence, sur ses bulletins de paie, de la mention de ce logement qui constituait un avantage en nature.

Saisies du litige, la Cour d’appel d’Aix-en-Provence puis la Cour de cassation ont donné raison au salarié. Et pour cause, selon le Code du travail, l’employeur qui se soustrait intentionnellement à son obligation de déclarer les rémunérations d’un salarié et de payer les cotisations sociales correspondantes commet un délit, celui de travail dissimulé par dissimulation d’emploi salarié. Un délit dont l’employeur s’était rendu coupable en omettant de mentionner l’avantage en nature accordé à son salarié sur ses fiches de paie (et donc, en ne réglant pas les cotisations sociales).

Conséquence : le salarié auquel l’employeur a recours en commettant des faits liés au travail dissimulé par dissimulation d’emploi salarié a droit, en cas de rupture de la relation de travail, à une indemnité égale à 6 mois de salaire (15 178,56 € dans cette affaire).


Cassation sociale, 4 décembre 2024, n° 23-14259

Partager cet article

Posted on

Les jours de RTT

Durée : 01 mn 40 s

Partager cet article

Posted on

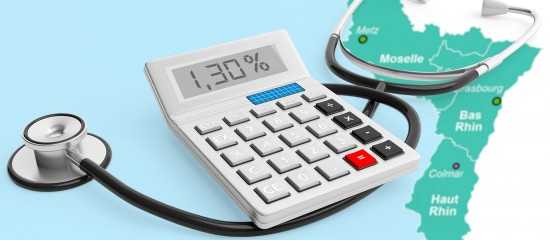
Cotisation maladie Alsace-Moselle : pas de changement en 2025

Les entreprises des départements du Haut-Rhin, du Bas-Rhin et de la Moselle doivent prélever sur les rémunérations de leurs salariés une cotisation supplémentaire maladie. Cette cotisation étant uniquement à la charge des salariés.

Au 1er avril 2022, le taux de cette cotisation a été abaissé de 1,5 % à 1,3 %.

Le Conseil d’administration du régime local d’assurance maladie d’Alsace-Moselle, réuni le 19 décembre dernier, a décidé de maintenir ce taux à 1,3 % en 2025.

Partager cet article

Posted on

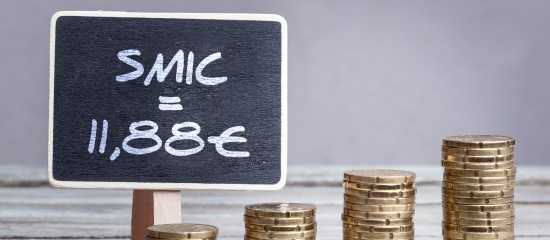
Le Smic à 11,88 € en 2025

Selon les chiffres publiés mi-décembre par l’Insee et la Dares, le Smic aurait dû faire l’objet d’une revalorisation automatique de presque 2 % au 1er janvier 2025. Mais cette revalorisation n’aura pas lieu en ce début d’année puisque le gouvernement l’a anticipée de 2 mois en augmentant le Smic horaire brut de 2 % au 1er novembre 2024, le faisant ainsi passer de 11,65 € à 11,88 €.

Le Smic n’augmente donc pas au 1er janvier 2025, sauf « coup de pouce » surprise du gouvernement.

Rappel : depuis le 1er novembre 2024, le montant mensuel brut du Smic s’établit à 1 801,80 € pour une durée mensuelle de travail de 151,67 heures (temps complet correspondant à la durée légale de travail de 35 heures par semaine).

Sachant qu’à Mayotte, le montant horaire brut du Smic s’élève à 8,98 € depuis le 1er novembre 2024, soit un montant mensuel brut égal à 1 361,97 € (pour une durée de travail de 35 h par semaine).

Smic mensuel depuis le 1er novembre 2024 en fonction de l’horaire hebdomadaire (1)
Horaire hebdomadaire Nombre d’heures mensuelles Montant brut du Smic (2)
35 H 151 2/3 H 1 801,80 €
36 H(3) 156 H 1 866,15 €
37 H(3) 160 1/3 H 1 930,50 €
38 H(3) 164 2/3 H 1 994,85 €
39 H(3) 169 H 2 059,20 €
40 H(3) 173 1/3 H 2 123,55 €
41 H(3) 177 2/3 H 2 187,90 €
42 H(3) 182 H 2 252,25 €
43 H(3) 186 1/3 H 2 316,60 €
44 H(4) 190 2/3 H 2 393,82 €
(1) Hors Mayotte ;
(2) Calculé par la rédaction ;
(3) Les 8 premières heures supplémentaires (de la 36e à la 43e incluse) sont majorées de 25 %, soit 14,85 € de l’heure ;
(4) À partir de la 44e heure, les heures supplémentaires sont majorées de 50 %, soit 17,82 € de l’heure.
Partager cet article

Posted on

Pour procéder à la mise à la retraite d’office d’un salarié

Lorsqu’un salarié atteint l’âge de 67 ans, son employeur peut, avec son accord, envisager sa mise à la retraite. Mais une fois franchi l’âge de 70 ans, son employeur peut procéder, cette fois sans son accord, à sa mise à la retraite. Et une seule condition s’applique à cette mise à la retraite d’office : le salarié doit avoir été recruté avant ses 70 ans. Autrement dit, peu importe l’âge auquel il peut bénéficier d’une pension de retraite à taux plein, comme vient de le préciser la Cour de cassation.

Dans cette affaire, un salarié avait été engagé par une association à l’âge de 63 ans. Son employeur avait procédé à sa mise à la retraite d’office lorsqu’il avait atteint l’âge de 70 ans. Une mesure que le salarié avait contesté en justice.

Saisie du litige, la Cour d’appel de Bordeaux avait constaté qu’à la date d’embauche du salarié, celui-ci, alors âgé de 63 ans, pouvait prétendre à une pension de retraite à taux plein (et avait d’ailleurs fait valoir ses droits). Dès lors, pour elle, l’employeur n’était pas fondé à prononcer sa mise à la retraite d’office.

Mais pour la Cour de cassation, peu importe l’âge auquel l’assuré peut faire valoir ses droits à retraite à taux plein (et qu’il demande ou non le bénéfice de sa pension). Dès lors qu’il est recruté avant l’âge de 70 ans, son employeur peut, une fois cet âge atteint, procéder à sa mise à la retraite d’office.

Important : lorsque la mise à la retraite d’office d’un salarié est injustifiée, la rupture du contrat de travail est requalifiée par les juges en licenciement sans cause réelle et sérieuse, donnant lieu au paiement de dommages-intérêts au salarié.


Cassation sociale, 27 novembre 2024, n° 22-13694

Partager cet article

Posted on

Demande de versement anticipé du salaire

L’un de nos salariés nous demande de lui verser son salaire de manière anticipée. Sommes-nous obligés d’accepter cette demande et, dans l’affirmative, quel montant sommes-nous autorisés à lui régler ?

Il convient dans cette situation de distinguer avance sur salaire et acompte sur salaire. Ainsi, si votre salarié vous demande de lui verser sa rémunération pour un travail qu’il n’a pas encore réalisé (par exemple, sa paie de février alors que nous sommes en janvier), il s’agit d’une demande d’avance que vous êtes libres de refuser.

Mais s’il s’agit d’une première demande d’acompte sur salaire pour le mois considéré, vous êtes obligés de l’accepter car celle-ci correspond à la rémunération d’un travail qui a déjà été accompli. À ce titre, il est à noter que l’acompte ne peut être versé qu’à partir du 15 du mois et qu’il s’élève à la moitié de la rémunération mensuelle du salarié (soit à la rémunération qui est due au salarié pour les 15 premiers jours travaillés du mois).

Partager cet article

Posted on

Compte professionnel de prévention : déclaration dans la DSN de décembre

Le compte professionnel de prévention (C2P) permet aux salariés soumis à certains facteurs de risques professionnels de cumuler des points permettant de financer une formation vers un emploi non exposé ou moins exposé à ces facteurs de risques, une reconversion professionnelle vers un emploi non exposé à ces facteurs de risques, des trimestres de retraite supplémentaires ou un passage à temps partiel sans perte de rémunération.

Rappel : les facteurs de risques inclus dans le C2P sont au nombre de six, à savoir, les températures extrêmes, le bruit, le travail de nuit, le travail en équipes successives alternantes, le travail répétitif caractérisé par la réalisation de travaux impliquant l’exécution de mouvements répétés, sollicitant tout ou partie du membre supérieur, à une fréquence élevée et sous cadence contrainte et, enfin, les activités exercées en milieu hyperbare.

Pour être prise en compte et donner droit à des points, la simple exposition à un ou plusieurs facteurs de risques ne suffit cependant pas. Il faut, en effet, que le salarié ait été exposé à ces facteurs au-delà de certains seuils déterminés par le Code du travail. Étant précisé que ces seuils sont appréciés après application des mesures de protection collective et individuelle mises en place (système de ventilation, bouchons d’oreille…).

Évaluer l’exposition

Tous les ans, les employeurs doivent évaluer l’exposition de leurs salariés, au-delà de ces seuils, à un ou plusieurs des six facteurs de risques inclus dans le C2P. Une évaluation faite au regard des conditions habituelles de travail caractérisant le poste occupé par le salarié, appréciées en moyenne sur l’année.

Pour simplifier cette tâche qui peut être ardue pour certains facteurs, les employeurs peuvent se reporter aux postes, métiers ou situations de travail définis par un accord de branche étendu ou dans des référentiels professionnels de branche homologués par arrêté.

En pratique : ces référentiels sont disponibles sur le site du ministère du Travail et de l’Emploi. À ce jour, 21 branches ont adopté un référentiel dont l’enseignement privé non lucratif, les secteurs sanitaire, social et médico-social privé à but non lucratif, l’aide à domicile, les poissonniers-écaillers, la pâtisserie, les chocolatiers et confiseurs, les charcutiers traiteurs, les travaux publics, les entreprises du paysage, les entreprises de l’eau, les entreprises de la beauté, les entreprises de coiffure, le commerce à distance ou encore la distribution, location, maintenance des matériels agricoles, de travaux publics, de manutention et de parcs et jardins.

Déclarer l’exposition

Les employeurs doivent déclarer à l’administration les salariés exposés, le ou les facteurs de risques auxquels ils ont été exposés au-delà des seuils prévus au titre de l’année écoulée ainsi que la période d’exposition. Sachant qu’ils n’ont pas à effectuer de déclaration pour les salariés dont le contrat de travail est inférieur à un mois.

Pour les salariés dont le contrat de travail est toujours en cours au 31 décembre, la déclaration de ces facteurs de risques est effectuée dans la déclaration sociale nominative (DSN) liée à la paie de décembre, c’est-à-dire dans la DSN transmise au plus tard le 5 ou le 15 janvier (selon l’effectif de l’entreprise). Ainsi, la déclaration des facteurs de risques de l’année 2024 doit être effectuée dans la DSN envoyée le 5 ou 15 janvier 2025.

En cas d’erreur, les employeurs pourront rectifier cette déclaration via une DSN rectificative à réaliser au plus tard :
– dans la DSN de mars 2025, transmise le 5 ou 15 avril 2025, si la correction est en défaveur du salarié ;
– le 31 décembre 2027, si elle est favorable au salarié.

À noter : pour les salariés qui quittent l’entreprise en cours d’année, l’employeur doit effectuer la déclaration des facteurs de risques dans la DSN correspondant à la dernière paie du salarié, soit le 5 ou le 15 du mois qui suit la fin du contrat de travail.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×