Patrimoine

Posted on

Immobilier : une carte interactive pour connaître le montant des loyers

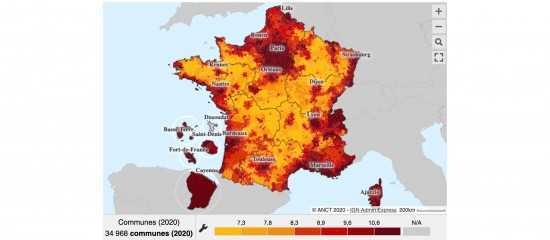
La connaissance des loyers participe au bon fonctionnement du marché locatif privé et représente un enjeu majeur dans la conduite des politiques nationales et locales de l’habitat. Pour permettre une meilleure diffusion de ces informations, le ministère du Logement vient de dévoiler un nouvel outil : des cartes interactives qui permettent de connaître le montant moyen des loyers (charges comprises) d’un appartement ou d’une maison sur le territoire national. Il faut savoir que ces cartes s’appuient sur les bases de données des sites internet SeLoger, LeBonCoin et Pap.fr. Gros bémols, les données utilisées par ces cartes datent du 3e trimestre 2018 et ne seront mises à jour que tous les 2 ans seulement par l’ANIL (Agence Nationale pour l’Information sur le Logement). Une fréquence de rafraîchissement bien trop faible dans un marché dynamique où les loyers peuvent évoluer d’une année sur l’autre.

Toutefois, l’équipe autour de ce projet se veut rassurante et indique que cet outil n’est encore qu’à un stade expérimental. Il est d’ailleurs prévu de le faire évoluer notamment en consolidant la méthodologie, en organisant l’actualisation des données et en renforçant les partenariats avec les sites internet qui alimentent l’outil.
Cartes des loyers

Partager cet article

Posted on

Avance sur crédits d’impôt : vous pouvez la modifier jusqu’au 10 décembre 2020 !

Vous le savez : le prélèvement à la source de l’impôt sur le revenu ne tient pas compte des crédits et réductions d’impôt. Ces derniers sont reversés l’été qui suit l’année de paiement des dépenses (N+1). Néanmoins, les avantages fiscaux dits « récurrents » donnent lieu au versement, dès le 15 janvier N+1, d’un acompte de 60 % du montant du dernier avantage fiscal obtenu.

Rappel : sont concernés les crédits d’impôt relatifs à l’emploi à domicile, aux frais de garde de jeunes enfants et aux cotisations syndicales ainsi que les réductions d’impôt pour dons aux œuvres et partis politiques, pour investissements locatifs (Censi-Bouvard, Scellier, Duflot et Pinel), pour dépenses liées à la dépendance et pour investissements outre-mer dans le logement. En revanche, le crédit d’impôt transition énergétique, notamment, n’ouvre pas droit à cet acompte.

Cette avance étant calculée sur la base des dépenses de l’année N-1, une baisse de charges en année N n’est donc pas automatiquement intégrée. Elle peut ainsi conduire les contribuables à devoir rembourser au cours de l’été de l’année N+1, lors de la liquidation définitive de l’impôt, un éventuel trop-perçu. Mais une telle situation peut être évitée ! En effet, il est possible de réduire ou de renoncer à l’avance de crédits d’impôt de janvier 2021 lorsque vos charges de 2020 ont baissé par rapport à celles de 2019.

Exemple : tel peut être le cas si vous avez employé, durant toute l’année 2019, une assistante maternelle pour la garde de votre enfant en bas âge et que vous avez mis fin à son contrat en septembre 2020 en raison de l’entrée à l’école de votre enfant.

En principe, les demandes pour réduire ou renoncer à l’avance de crédit d’impôt doivent intervenir avant le 1er décembre de l’année qui précède celle du versement de l’acompte, c’est-à-dire avant le 1er décembre 2020 pour l’avance de janvier 2021. Mais par tolérance, l’administration vous autorise, cette année, à opérer la modification jusqu’au 10 décembre prochain. Pour cela, rendez-vous dans votre espace particulier du site internet www.impots.gouv.fr, au service de gestion du prélèvement à la source, puis cliquez sur « Prélèvement à la source », et « Gérer votre avance de réductions et crédits d’impôt ». Vous devrez alors indiquer le montant estimé de vos avantages fiscaux, sachant qu’un simulateur de calcul est mis à votre disposition pour vous faciliter la tâche. L’avance sera ensuite recalculée automatiquement.

Attention : vous ne pouvez pas revoir à la hausse le montant de l’avance même si vos dépenses ont augmenté en 2020 par rapport à celles de 2019.

Partager cet article

Posted on

Taxe d’habitation : les prélèvements mensuels peuvent être modulés !

Promesse phare de la campagne présidentielle du candidat Macron, la réforme de la taxe d’habitation sur la résidence principale bénéficiera à tous les contribuables dès 2021. Pour rappel, aujourd’hui, 80 % des Français (les moins aisés) ne la payent plus depuis 2020, tandis que pour les 20 % restants, la suppression (avec une première baisse de 30 % en 2021) s’étalera sur trois ans.

Précision : en 2023, au total, ce sont 24,4 millions de foyers qui bénéficieront de la suppression complète de la taxe d’habitation sur leur résidence principale, pour un gain moyen de 723 € par foyer et par an.

Ainsi, pour les contribuables qui étaient redevables de cette taxe en 2020, le montant à payer diminuera progressivement jusqu’à la suppression totale de la taxe en 2023. Dans ce cas, et s’ils sont mensualisés, ils pourront bénéficier de cette baisse à partir de janvier 2021 en venant dès maintenant diminuer leurs prélèvements mensuels. De ce fait, ils n’auront pas à faire l’avance d’un montant qui leur serait restitué à l’automne prochain.

Pour moduler leurs prélèvements, les contribuables doivent :
– se rendre dans leur espace particulier sur www.impots.gouv.fr, rubrique « Paiement », puis « Gérer mes contrats de prélèvement » ;
– sélectionner le contrat de prélèvement de la taxe d’habitation principale et cliquer sur « Moduler vos prélèvements mensuels » ;
– indiquer le montant de l’impôt estimé sans oublier d’y ajouter, le cas échéant, le montant de leur contribution à l’audiovisuel public (138 € ou 88 € pour les départements d’outre-mer).

À noter : un simulateur du site www.impots.gouv.fr permet d’estimer le taux de réduction de la taxe d’habitation pour 2021. Simulateur disponible dans l’espace « Particuliers ».

Mais attention, pour bénéficier de la baisse du prélèvement dès janvier 2021, les contribuables doivent agir sur www.impots.gouv.fr avant le 15 décembre 2020. Passé cette date, les modifications qui auront été opérées ne seront prises en compte qu’à partir du mois de février 2021. Précision importante, aucune pénalité ne sera appliquée si les contribuables surestiment la baisse de leurs mensualités. Dans ce cas, ils paieront le complément à l’automne.

Partager cet article

Posted on

L’encadrement des loyers pourrait s’étendre à d’autres villes

Issue de la loi Alur de 2014, l’encadrement des loyers fait de nouveau parler de lui. En effet, selon le ministère de la Transition écologique, de nouvelles agglomérations se sont portées candidates pour intégrer ce dispositif expérimental. Jusqu’à aujourd’hui, seules les villes de Paris et Lille (incluant Hellemmes et Lomme) avaient mis en place un encadrement des loyers. Dans le détail, 4 nouvelles métropoles ont notifié leur volonté de mettre en place l’expérimentation, sur tout ou partie de leur territoire : Bordeaux, Grenoble, Lyon et Montpellier. Et 4 intercommunalités : Grand Paris Sud Seine Essonne Sénart, Grand Orly Seine Bièvre, Plaine Commune et Est Ensemble. Leurs dossiers sont actuellement instruits par le ministère du Logement, afin d’étudier les conditions de mise en œuvre de l’expérimentation sur leur territoire.

Rappelons que l’encadrement des loyers est un dispositif destiné à maîtriser le montant des loyers dans les zones où il existe un déséquilibre marqué entre l’offre et la demande de logements, entraînant des difficultés sérieuses d’accès au logement. En pratique, dans les zones concernées, les bailleurs doivent fixer leur loyer dans une fourchette (comprise entre -30 % et +20 % d’un loyer de référence) définie chaque année par arrêté préfectoral. Fourchette tenant compte notamment du type de logement, du nombre de pièces et du quartier.

Partager cet article

Posted on

Des réductions d’impôt pour soutien à la presse

Le projet de loi de finances pour 2021 aménage deux réductions d’impôt, l’une pour les sociétés et l’autre pour les particuliers, afin de soutenir le secteur de la presse d’information politique et générale. Un secteur déjà fragilisé par certaines évolutions, notamment technologiques, et que le gouvernement estime particulièrement exposé aux conséquences de la crise sanitaire actuelle.

Du côté des sociétés

Ainsi, les entreprises soumises à l’impôt sur les sociétés pourraient bénéficier d’une réduction d’impôt égale à 25 % du montant de leurs souscriptions au capital de sociétés de presse. Ces investissements devant intervenir entre le 1er janvier 2021 et le 31 décembre 2024. Pour en profiter, la société devra notamment conserver les titres souscrits pendant au moins 5 ans.

À noter : le bénéfice de cette réduction d’impôt est soumis au plafonnement des aides de minimis.

Du côté des particuliers

Quant aux particuliers, ils peuvent bénéficier d’une réduction d’impôt sur le revenu égale à 30 % ou à 50 %, selon les cas, des versements effectués au titre de la souscription au capital d’entreprises de presse, retenus dans la limite de 5 000 € pour un célibataire ou de 10 000 € pour un couple soumis à une imposition commune.

Ces plafonds seraient relevés, respectivement, à 10 000 € et à 20 000 € pour les versements effectués à compter du 1er janvier 2021.

À savoir : un crédit d’impôt de 30 % vient également d’être instauré en faveur des ménages qui souscrivent, jusqu’au 31 décembre 2022, un premier abonnement de presse d’une durée minimale de 12 mois. Un avis favorable de la Commission européenne est toutefois attendu pour rendre ce dispositif effectif.


Art. 42 J et 43 octies, projet de loi de finances pour 2021, adopté par l’Assemblée nationale le 17 novembre 2020 en première lecture, n° 500

Partager cet article

Posted on

Projet de loi de finances : le déclin du dispositif Pinel

Comme chaque année à la même époque, les parlementaires multiplient les débats pour pouvoir boucler le budget 2021 dans les temps. Dans ce budget, toujours en discussion, des mesures concernant l’immobilier sont prévues. En effet, les pouvoirs publics comptent, cette année encore, retoucher le dispositif Pinel. Il serait question de recentrer la réduction d’impôt accordée au titre des investissements locatifs intermédiaires sur les seuls bâtiments d’habitation collectifs pour les investissements réalisés à compter du 1er janvier 2021. En clair, seuls les logements qu’un contribuable ferait construire et pour lesquels une demande de permis de construire serait déposée à compter du 1er janvier 2021 seraient éligibles au dispositif Pinel. Ce qui veut dire qu’en seraient exclus les logements acquis neufs ou qui feraient l’objet de travaux. En outre, le dispositif Pinel, qui doit prendre fin au 31 décembre 2021, serait prorogé et s’appliquerait aux investissements réalisés jusqu’au 31 décembre 2024.

Autre modification, les taux de la réduction d’impôt seraient revus à la baisse de manière progressive en 2023 et 2024, le gouvernement ayant pour objectif de proposer un nouveau dispositif ensuite.

À noter : ces aménagements n’auraient pas vocation à s’appliquer au dispositif Denormandie.

Taux de la réduction d’impôt du dispositif Pinel
Durée de l’engagement Investissements réalisés depuis 2014 Investissements réalisés en 2023 Investissements réalisés en 2024
– Engagement de location de 6 ans
– 1re prorogation triennale
– 2nde prorogation triennale
12 %
6 %
3 %
10,5 %
4,5 %
2,5 %
9 %
3 %
2 %
– Engagement de location de 9 ans
– 1re prorogation triennale
18 %
3 %
15 %
2,5 %
12 %
2 %
Partager cet article

Posted on

Assurance-vie : comment un rachat est-il imposé ?

Le détenteur d’une assurance-vie peut reprendre, quand il le souhaite, une partie du capital versé sur son contrat. Une opération de rachat qui est soumise à taxation. Avant de procéder à un rachat, il n’est donc pas inutile de connaître la manière dont est déterminée la partie de ce rachat qui sera imposable. Explications.

La détermination de la plus-value taxable

Tout rachat partiel se décompose en deux parties : un remboursement d’une partie du capital versé à l’origine par l’investisseur et un paiement partiel d’intérêts. Seule la part correspondant aux intérêts générés par le contrat étant imposée. Et pour déterminer le montant imposable, une formule de calcul est applicable :

montant du rachat – [total des primes versées à la date du rachat partiel x (montant du rachat/ valeur de rachat du contrat)].

Prenons un exemple : soit un contrat souscrit avec versement d’une prime unique de 100 000 €. Quelques années plus tard, l’épargnant souhaite effectuer un rachat partiel de 50 000 €. La valeur de rachat du contrat est de 155 000 €. La part imposable du rachat est de : 50 000 – (100 000 x 50 000/155 000) = 17 742 €.

Le calcul de l’impôt

Après avoir déterminé la part imposable du rachat, il convient ensuite d’y appliquer la fiscalité. Dans le cadre de l’assurance-vie, il faut savoir que plusieurs régimes fiscaux cohabitent. Des régimes qui s’appliquent en fonction de l’ancienneté du contrat et de la date de versement des primes.

Ainsi, pour les primes versées jusqu’au 26 septembre 2017, les gains peuvent être soit intégrés aux revenus de l’épargnant imposés au barème, soit soumis à un prélèvement libératoire (taux de 7,5 %, 15 % et 35 % selon l’ancienneté du contrat, hors prélèvements sociaux). Pour les primes versées après le 26 septembre 2017, le prélèvement forfaitaire unique de 12,8 % (hors prélèvements sociaux) s’applique, sauf pour les contrats de plus de 8 ans, qui ouvrent droit, en principe, à une taxation à 7,5 % (hors prélèvements sociaux). Sachant que l’épargnant peut préférer opter pour le barème de l’impôt sur le revenu.

Stratégie intéressante, pour les rachats réalisés sur des contrats de plus de 8 ans, il est possible de bénéficier d’un abattement annuel de 4 600 € (célibataire) ou de 9 200 € (couple). En fonction des besoins de trésorerie de l’épargnant, il peut donc être judicieux de mettre en place des rachats partiels successifs pour profiter de ces abattements annuels plusieurs fois sur plusieurs années. Ce qui peut permettre d’éviter toute imposition lors de rachats.

Comment racheter ?

Pour faire une demande de rachat, l’assuré doit adresser une lettre recommandée à son assureur. Lettre dans laquelle il joint une copie de sa pièce d’identité, un relevé d’identité bancaire (RIB) et le dernier relevé annuel de son assurance-vie. Autre possibilité, il peut réaliser une demande de rachat directement dans son espace personnel du site internet de l’assureur. Dans ce cas, aucun document n’est à envoyer à ce dernier.

Partager cet article

Posted on

Préparation de la retraite : ce qu’en disent les Français

La préparation de la retraite est un sujet de préoccupation majeure pour 80 % de la population française. Une problématique qui a d’ailleurs fait l’objet d’une enquête nationale de la part de Carac, avec le concours d’OpinionWay. Et les résultats de cette enquête, réalisée auprès des 35-65 ans, ont été dévoilés récemment. Ainsi, selon cette dernière, 54 % des actifs n’ont pas encore commencé à préparer leur retraite et envisagent, pour 80 % d’entre eux, de commencer à le faire à partir de l’âge de 50 ans, alors que 57 % des retraités s‘y sont préparés à partir de 50 ans. En pratique, pour ceux qui s’y préparent, l’épargne mensuelle moyenne des actifs s’élève à 215 € et celle des retraités à 185 €.

En outre, l’enquête montre que la majorité des personnes interrogées n’a jamais effectué de recherches sur la retraite supplémentaire, en particulier les personnes ayant un revenu mensuel faible, les femmes, les plus jeunes et les inactifs. Ceux qui ont effectué des recherches se sont plutôt tournés pour 47 % vers des sites internet spécialisés, 39 % vers les banques et 32 % vers les caisses de retraite.

Interrogés sur les produits à privilégier pour préparer leur retraite, les répondants à cette enquête envisagent en premier lieu de faire appel à l’épargne financière, notamment les livrets d’épargne et les plans d’épargne salariale. Vient ensuite le Plan d’épargne retraite (PER). Lancé il y a un an, ce support d’épargne est d’ores et déjà présent à l’esprit de 60 % des Français : 26 % des actifs l’envisagent. En troisième position, l’assurance-vie. 48 % des Français entre 35 et 65 ans en ont entendu parler comme possible solution de préparation financière de leur retraite supplémentaire. Étonnamment, l’immobilier se classe en 4e position : 17 % des retraités l’ont mis en place et 23 % des actifs l‘envisagent.


L’étude OpinionWay/Carac « Argent et retraite : où en sont les Français ? »

Partager cet article

Posted on

Lancement du label Relance

Durée : 01 mn 07 s

Partager cet article

Posted on

IR-PME : le taux de la réduction d’impôt de 25 % reconduit en 2021

Dans le cadre du dispositif IR-PME (loi Madelin), les personnes qui investissent directement au capital d’une PME en passant par une plate-forme de financement participatif (crowdfunding) ou en souscrivant à un fonds commun de placement (FCPI) ou un fonds d’investissement de proximité (FIP), peuvent, dans certaines limites, bénéficier d’une réduction d’impôt. Cette dernière, fixée initialement à 18 % de l’investissement, avait été élevée à 25 % pour un an par la loi de finances pour 2018. Toutefois, l’accord de la Commission européenne, nécessaire à son application, n’étant intervenu qu’à la fin du mois de juin 2020, ce taux majoré ne s’applique que pour les investissements réalisés depuis le 10 août 2020 et jusqu’à la fin de l’année seulement.

Une prolongation d’un an

Une période d’à peine 5 mois qui a incité les députés à adopter un amendement lors de l’examen du projet de loi de finances pour 2021. Cet amendement prévoit que ce taux majoré de 25 % soit reconduit pour 2021. Mais attention, une fois encore, l’aval de la Commission sera nécessaire. S’il intervient avant la fin de l’année, le dispositif sera applicable dès le 1er janvier 2021. Dans le cas contraire, cette prolongation entrera en vigueur au plus tard dans les 2 mois qui suivront la réception de la décision de conformité de la Commission.

À noter : le taux de réduction d’impôt appliqué aux investissements au capital des entreprises solidaires d’utilité sociale (IR-ESUS) étant aligné sur celui du dispositif IR-PME, il restera également majoré à 25 % pour 2021.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×