Patrimoine

Posted on

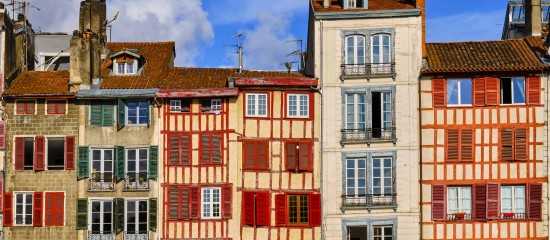
Le Pays basque adopte l’encadrement des loyers

C’est officiel ! La communauté d’agglomération Pays basque est autorisée à mettre en œuvre un encadrement des loyers. Un décret récent permet à 24 communes de la région d’expérimenter ce dispositif. Les communes concernées sont : Ahetze, Anglet, Arbonne, Arcangues, Ascain, Bassussarry, Bayonne, Biarritz, Bidart, Biriatou, Boucau, Ciboure, Guéthary, Hendaye, Jatxou, Lahonce, Larressore, Mouguerre, Saint-Jean-de-Luz, Saint-Pierre-d’Irube, Urcuit, Urrugne, Ustaritz et Villefranque.

Rappelons que l’encadrement des loyers est un dispositif destiné à faire baisser le niveau des loyers les plus élevés dans les zones dites « tendues ». Actuellement, ce dispositif est applicable aux villes de Paris, de Plaine Commune, Lille, d’Est Ensemble, de Montpellier, de Lyon et Villeurbanne et de Bordeaux. Pour qu’il puisse fonctionner, le préfet de la région communique annuellement les différents loyers de référence. Des loyers de référence par quartier qui ont été établis pour chaque type de logement (location nue ou meublée, nombre de pièces, date de construction) en se basant sur les loyers constatés par l’Observatoire des Loyers de l’Agglomération concernée. Étant précisé que les loyers de référence sont établis avec une limite haute (loyer de référence majoré de 20 %) et une limite basse (loyer de référence minoré de 30 %), fourchette dans laquelle le loyer pourra être librement fixé par le bailleur.

À noter que l’encadrement des loyers dans l’agglomération Pays basque devrait être opérationnel courant 2024. Le temps nécessaire pour l’agglomération de se doter des outils nécessaires pour pouvoir mettre en œuvre le dispositif.
Décret n° 2023-981 du 23 octobre 2023, JO du 25

Partager cet article

Posted on

Crédits immobiliers : les taux ont franchi le palier des 4 %

La Banque centrale européenne a fait le choix dernièrement de maintenir au même niveau ses taux directeurs. Conséquence : la hausse des taux des crédits immobiliers semble ralentir voire se stabiliser pour arriver à un plateau.

Précision : les taux directeurs sont les taux d’intérêts fixés par une banque centrale pour les prêts qu’elle accorde aux banques commerciales qui en ont besoin.

Dans cette période « d’accalmie », les banques ont récemment réactualisé leurs grilles de taux. Selon le courtier Cafpi, il est possible aujourd’hui d’emprunter à 4,01 % sur 15 ans (contre 3,91 % en septembre 2023), 4,17 % sur 20 ans (contre 4,05 % en septembre 2023) et 4,31 % sur 25 ans (contre 4,17 % en septembre 2023). Étant précisé que les profils d’emprunteurs aux revenus les plus importants peuvent encore obtenir, dans certaines régions, des taux très attractifs qui n’ont pas encore franchi le palier des 4 % : 3,70 % sur 15 ans, 3,90 % sur 20 ans et 3,98 % sur 25 ans.

Des taux d’usure en progression

Publiés mensuellement, le taux d’usure suit la même tendance. Une hausse qui devrait permettre de débloquer certains dossiers de financement. Même si la situation semble se stabiliser, les banques restent vigilantes sur le respect des conditions d’octroi des crédits immobiliers.

Taux d’usure
Durée du prêt Octobre 2023 Évolution par rapport au mois de septembre 2023
Prêt de moins de 10 ans 4,31 % +0,08 point
Prêt de 10 à 20 ans 5,55 % +0,27 point
Prêt de 20 ans et plus 5,80 % +0,24 point
Prêt à taux variable 5,40 % +0,27 point
Prêt relais 5,79 % +0,26 point
Partager cet article

Posted on

Le nouveau Plan d’épargne avenir climat

Durée : 02 mn 06 s

Partager cet article

Posted on

Revenus de capitaux mobiliers : comment demander une dispense d’acompte fiscal ?

Au moment de leur versement, les dividendes et les produits de placement à revenu fixe font l’objet d’un prélèvement forfaitaire non libératoire de l’impôt sur le revenu. Le taux de cet « acompte » étant fixé à 12,8 %.

Précision : cet acompte est ensuite imputé sur l’impôt sur le revenu dû au titre de l’année de perception des revenus, l’éventuel excédent étant restitué.

Toutefois, peuvent être dispensées du paiement de cet acompte les personnes dont le revenu fiscal de référence de l’avant-dernière année est inférieur à certains seuils. Ce seuil varie selon la nature des revenus concernés.

Ainsi, pour les dividendes, ce seuil est fixé à 50 000 € pour les contribuables célibataires et à 75 000 € pour les contribuables soumis à une imposition commune (mariage ou Pacs) tandis que pour les produits de placement à revenu fixe, il est respectivement de 25 000 € et de 50 000 €.

En pratique : la demande de dispense doit être transmise à l’établissement financier (teneur de comptes) au plus tard le 30 novembre de l’année précédant celle du versement de l’acompte. Elle doit prendre la forme d’une attestation sur l’honneur (un modèle-type établi par l’administration fiscale est également disponible en cliquant ici) dans laquelle le contribuable confirme remplir l’ensemble des critères requis.

Partager cet article

Posted on

La liste des Sofica 2024 est connue !

Comme chaque année à la même période, le centre national du cinéma et de l’image animée a dévoilé la liste des Sofica (sociétés pour le financement de l’industrie cinématographique ou de l’audiovisuel) agréées en 2023 pour les investissements de 2024. Et cette année, ce sont 13 sociétés qui pourront lever une enveloppe de 73,07 M€. Une collecte qui pourra être réalisée auprès des particuliers jusqu’au 31 décembre 2023.

Rappelons qu’en contrepartie d’un investissement dans une Sofica, les souscripteurs bénéficient d’une réduction d’impôt sur le revenu égale à 30 % des sommes effectivement versées à ce titre au cours de l’année d’imposition, retenues dans la double limite de 25 % du revenu net global et de 18 000 €, soit une réduction maximale de 5 400 €. Étant précisé que le taux de la réduction peut être porté à 36 % ou à 48 % lorsque notamment la société bénéficiaire s’engage à réaliser au moins 10 % de ses investissements directement dans le capital de sociétés de réalisation avant le 31 décembre de l’année suivant celle de la souscription. Attention toutefois, pour bénéficier de cet avantage fiscal, il est nécessaire de conserver ses parts pendant au moins 5 ans.

À noter : ce type de placement est à envisager pour diversifier son patrimoine et surtout pour réduire son impôt sur le revenu. Il faut toutefois être conscient que les Sofica présentent certains inconvénients comme la liquidité réduite et le risque de pertes en capital.


Centre national du cinéma et de l’image animée – Campagne Sofica 2024

Partager cet article

Posted on

L’euro numérique entame sa phase préparatoire

Le projet d’euro numérique semble être sur la bonne voie. En effet, la Banque centrale européenne (BCE) a fait savoir récemment qu’elle allait lancer, après une phase d’étude de 2 ans, la phase préparatoire de cet euro 2.0. Là encore, d’une durée initiale de 2 ans, cette phase préparatoire vise à achever la rédaction d’un recueil de règles et à sélectionner les fournisseurs en mesure de concevoir une plate-forme et une infrastructure pour un euro numérique. Cette phase comportera également des tests et des expérimentations afin de mettre au point un euro numérique qui réponde à la fois aux exigences de l’Eurosystème et aux besoins des utilisateurs en termes, par exemple, d’expérience utilisateur, de confidentialité, d’inclusion financière et d’empreinte environnementale.

À noter : le lancement de la phase préparatoire ne constitue pas une décision sur l’émission ou non d’un euro numérique. Cette décision ne sera envisagée par la BCE qu’une fois le processus législatif de l’Union européenne achevé.

Rappelons que l’euro numérique serait l’équivalent des billets en euros, mais sous forme dématérialisée. Cette forme de monnaie électronique serait émise par l’Eurosystème (la BCE et les banques centrales nationales) et accessible à tous, ménages comme entreprises. Étant précisé que cette monnaie 2.0 existerait parallèlement aux espèces, sans pour autant les remplacer. Accessible gratuitement, elle permettrait d’effectuer les paiements quotidiens rapidement et en toute sécurité. Disponible en ligne et hors ligne, l’euro numérique constituerait ainsi une solution de paiement supplémentaire, plus facile à utiliser, contribuant ainsi à l’accessibilité et à l’inclusion.

Précision : les personnes n’ayant pas accès à un compte bancaire ou aux outils numériques seraient également en mesure de payer avec un euro numérique, à l’aide, par exemple, d’une carte physique fournie par un organisme public tel qu’un bureau de poste. Les utilisateurs pourraient également échanger des euros numériques contre des espèces, et vice versa, aux distributeurs de billets.


BCE – L’euro numérique

Partager cet article

Posted on

L’épargne salariale et l’épargne retraite d’entreprise collective se portent bien !

L’association française de la gestion financière a publié les résultats de son enquête semestrielle portant sur l’épargne salariale et l’épargne retraite d’entreprise collective à fin juin 2023. Et les auteurs de l’étude ont relevé que les derniers encours enregistrés constituaient un nouveau record : 180 milliards d’euros, soit une progression de 13,2 % par rapport au 1er semestre 2022.

Dans le détail, l’épargne retraite collective d’entreprise (Perco et PER collectifs) a affiché une progression de 13,7 % au 1er semestre 2023 par rapport au 1er semestre 2022. Ce qui porte les encours à 28 milliards d’euros. Étant précisé que 77 % de cette épargne retraite sont constitués de PER collectifs. En termes de collecte, les versements sur les plans d’épargne d’entreprise (PEE) et sur les plans d’épargne retraite collectifs ont atteint 14,4 milliards d’euros (+1,2 milliard d’euros par rapport au 1er semestre 2022).

Autre information à tirer de cette étude, les deux tiers des versements des épargnants ont été placés dans des fonds orientés actions (y compris la part actions dans les fonds diversifiés). Ce qui témoigne de l’appropriation de ces dispositifs par les épargnants dans un objectif de détention à moyen-long terme. Une attitude que l’on retrouve également à travers le développement de la gestion pilotée, qui représente désormais 38 % des encours de l’épargne retraite.

Précision : le nombre d’entreprises équipées d’un dispositif d’épargne salariale ou d’épargne retraite est en augmentation, en particulier dans les TPE/PME : 386 800 entreprises (+5,2 % sur un an) sont équipées d’un plan d’épargne salariale ou retraite (type PEE ou Perco/PER collectif) et 215 500 entreprises (+9 % sur un an) sont équipées d’un dispositif d’épargne retraite d’entreprise (type PER collectif ou Perco).

Enfin, le PER collectif continue, lui aussi, sa progression dans les entreprises. 3 millions d’épargnants en sont désormais équipés. Ce qui représente un encours d’environ 21,5 milliards d’euros. L’ensemble des produits collectifs d’épargne retraite, à savoir Perco et PER collectifs au format compte-titres issus de la loi Pacte, représente 28 milliards d’euros d’encours (+13,7 % en un an). Ces produits d’épargne retraite bénéficient à 3,9 millions de porteurs de parts (+5,4 % sur un an).


AFG – Étude semestrielle 2023 sur l’épargne salariale et l’épargne retraite d’entreprise collective

Partager cet article

Posted on

Obligation déclarative des biens immobiliers

Je suis propriétaire de plusieurs biens immobiliers que je mets en location. Pour répondre à la nouvelle obligation de déclaration d’occupation des locaux d’habitation, dois-je faire une déclaration individuelle pour chaque bien ?

Deux possibilités s’offrent à vous. Soit vous déclarez chaque bien via « le parcours guidé » sur www.impots.gouv.fr, soit vous pouvez regrouper l’ensemble de vos biens en une seule déclaration au sein d’un fichier informatique au format CSV (communément appelé fichier Excel) que vous adresserez à l’administration fiscale. Étant précisé que si vous possédez plus de 200 biens, vous serez contraint d’effectuer votre déclaration par fichier CSV.

Partager cet article

Posted on

Le prêt à taux zéro fait de la résistance !

Finalement, le PTZ (prêt à taux zéro) ne prendra pas fin au 31 décembre 2023 ! Une information confirmée par le ministre de l’Économie et des Finances, Bruno Le Maire. Cette prolongation du dispositif (jusqu’en 2027) a été motivée par l’état du marché immobilier : avec une remontée des taux d’intérêt, les ménages peinent à emprunter pour financer leurs projets d’acquisition.

Rappel : le PTZ est un dispositif de soutien à l’accession à la propriété des ménages à revenus modestes et intermédiaires. Il permet de faciliter l’acquisition de sa première résidence principale et est accordé sous conditions de ressources. Comme son nom l’indique, il est consenti sans intérêts et pour une durée comprise entre 20 et 25 ans, avec une période de remboursement différé d’une durée de 5, 10 ou 15 ans, durant laquelle le ménage ne paie aucune mensualité sur son PTZ.

À noter que le PTZ devrait connaître quelques aménagements. Ainsi, il serait recentré sur l’acquisition de logements neufs collectifs en zone tendue (A, A bis, B1) et de logements anciens, hors zone tendue (B2, C), sous condition de réalisation de travaux de rénovation.

Autre nouveauté, les plafonds de revenus permettant à une personne d’être éligible au PTZ devraient être revus à la hausse. Résultat : un nombre plus important de ménages de « la classe moyenne » pourraient faire appel au PTZ. En outre, le montant maximal du PTZ devrait passer de 80 000 à 100 000 €. Et la part que représente ce prêt à taux zéro dans le crédit souscrit auprès de la banque pourrait passer de 40 à 50 %. Dernière évolution, 210 villes supplémentaires (comme Bordeaux, Le Mans, Auxerre…) pourraient être éligibles à ce nouveau PTZ.

Partager cet article

Posted on

Bail de résidence de tourisme : peut-on le résilier tous les 3 ans ?

En principe, le locataire titulaire d’un bail commercial a le droit d’y mettre fin tous les 3 ans. Toutefois, par exception, l’exploitant locataire d’une résidence de tourisme classée ne dispose pas de cette faculté. Les baux commerciaux conclus pour l’exploitation de tels biens ont donc nécessairement une durée de 9 ans minimum.

Mais attention, cette interdiction légale de résilier tous les 3 ans le bail d’un logement situé dans une résidence de tourisme classée ne s’applique pas aux baux renouvelés. Autrement dit, une fois que le bail est renouvelé, l’exploitant locataire retrouve la faculté de donner congé aux propriétaires de la résidence à l’expiration de chaque période triennale. Cette précision vient d’être apportée par la Cour de cassation.

À noter : l’interdiction de résilier le bail de logement situé dans une résidence de tourisme tous les 3 ans a été édictée par la loi pour permettre aux propriétaires de ces locaux, souvent des particuliers qui ont investi, d’être assurés de louer leur bien pendant au moins 9 ans et de pouvoir ainsi bénéficier de la réduction d’impôt associée à ce type d’investissement. Rappelons, en effet, que le bénéfice de cette réduction d’impôt est subordonné au respect de l’engagement du propriétaire de louer son logement à l’exploitant de la résidence de tourisme pendant au moins 9 ans.


Cassation civile 3e, 7 septembre 2023, n° 21-14279

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×