Patrimoine

Posted on

Qu’attendent les Français du nouveau label ISR ?

Au 1er mars 2024, le nouveau référentiel du Label ISR entre en vigueur. Une réforme devenue nécessaire suite aux différentes critiques formulées par les professionnels du secteur et les épargnants. En cause, un référentiel qui autorisait les sociétés de gestion à investir dans des entreprises pas toujours vertueuses.

Rappel : l’investissement socialement responsable (ISR) consiste pour un investisseur (particulier ou professionnel de la gestion financière) qui le pratique à intégrer dans sa sélection de produits financiers (telles que les actions, les obligations) différents critères environnementaux, sociaux ou de gouvernance. En somme, il s’agit de choisir les sociétés et/ou les secteurs d’activité sensibles au respect d’une certaine éthique liée au développement durable.

À l’occasion de l’entrée en vigueur de ce nouveau référentiel, la société Goodvest a interrogé les Français sur leurs attentes en matière d’investissement responsable. Globalement, les Français adhèrent largement à la cause écologique avec une sensibilité quasi-unanime à hauteur de 91 %. Les climatosceptiques (9 %) font office de minorité. Un bémol, bien qu’ils soient conscients que le thème de l’écologie doit occuper une place de plus en plus importante, ils sont 41 % à reconnaître ne pas s’engager par des actes concrets en faveur de la protection de l’environnement.

S’agissant de l’investissement socialement responsable, les Français sont 58 % à déclarer que la refonte du label ISR vers un modèle plus exigeant, et donc plus vertueux, est une nécessité, contre 32 % pour lesquels la mesure est peu nécessaire et 10 % pas du tout nécessaire.

Des résultats encourageants qui font écho à l’importance que les Français accordent à l’impact de leur épargne. En effet, pour 56 % d’entre eux, les répercussions sociales et écologiques de leurs économies sont un réel sujet de préoccupations, tandis que seuls 10 % des interrogés n’y attachent aucune importance et 33 % peu d’importance. Et devant deux solutions d’investissement ayant le même rendement financier, ils sont près de 70 % à opter pour une solution d’épargne responsable s’ils le pouvaient. 60 % seraient même prêts à accepter une baisse de leur rendement si leur investissement pouvait contribuer à protéger la planète.
Partager cet article

Posted on

Une tolérance pour l’imposition des locations de meublés de tourisme

Lorsqu’ils sont soumis à l’impôt sur le revenu, les revenus issus de la location en meublé relèvent de la catégorie des bénéfices industriels et commerciaux (BIC). À ce titre, jusqu’à présent, le régime micro-BIC était ouvert aux meublés de tourisme non classés à condition que le chiffre d’affaires HT dégagé pour cette activité n’excède pas 77 700 €. Et un abattement forfaitaire pour frais égal à 50 % était pratiqué.

La loi de finances pour 2024 a abaissé ce seuil d’application de 77 700 à 15 000 € et l’abattement pour frais de 50 à 30 %. Cette mesure s’applique dès l’imposition des revenus de 2023. Autrement dit, les loueurs de meublés de tourisme non classés dont le chiffre d’affaires HT réalisé en 2021 et 2022 est compris entre 15 001 et 77 700 € ne relèvent plus du régime micro-BIC en 2023. Ce qui implique pour ces derniers de reconstituer, a posteriori, une comptabilité commerciale au titre de 2023.

Cette démarche pouvant se révéler complexe, l’administration fiscale vient d’admettre une tolérance. Ainsi, ces loueurs peuvent encore profiter, s’ils le souhaitent, des anciennes modalités d’application du régime micro-BIC pour leurs revenus de 2023.

Précision : pour les meublés de tourisme classés et les chambres d’hôtes, le seuil de chiffre d’affaires reste fixé à 188 700 € et l’abattement pour frais à 71 %. Mais attention, les règles d’imposition des locations de meublés de tourisme devraient encore évoluer, une proposition de loi étant en cours d’examen devant le Parlement.


BOI-BIC-CHAMP-40-20 du 14 février 2024, n° 55

Partager cet article

Posted on

Une meilleure lisibilité pour les contrats d’assurance prévoyance

Le Comité consultatif du secteur financier (CCSF) vient d’adopter à l’unanimité un avis concernant les contrats d’assurance prévoyance. Cet avis fait suite à une demande du ministre de l’Économie, des Finances et de la Souveraineté industrielle et numérique d’engager des travaux sur la lisibilité de ces contrats.

Après avoir passé en revue l’offre existante des contrats d’assurance prévoyance, le Comité a constaté le manque de lisibilité globale des prestations de prévoyance quant au fonctionnement entre le régime de base et le régime complémentaire et a travaillé sur des tableaux d’exemples de remboursement pour les salariés du secteur privé et les travailleurs non-salariés.

Ces travaux ont permis d’élaborer des exemples de remboursement, destinés à faciliter la lisibilité et la comparabilité entre les offres existantes sur le marché pour les souscripteurs de ces contrats. Ils visent à aider les assurés à comprendre le fonctionnement de ces contrats prévoyance, avec des exemples chiffrés pour les principaux risques couverts par la prévoyance – décès, incapacité et invalidité – et indication des montants totaux perçus in fine par l’assuré. Des tableaux d’exemples qui devront être mis à disposition des assurés par toutes les compagnies d’assurance à compter du 1er janvier 2025.


Comité consultatif du secteur financier

Partager cet article

Posted on

Mise en location d’une résidence principale

Je souhaite louer, sur de courtes périodes, ma résidence principale en meublé de tourisme. Ai-je le droit de le faire ?

Tout à fait. Une fois les formalités réalisées (inscription au répertoire Sirène, déclaration en mairie…), rien ne vous interdit de pratiquer ce type de location. Attention toutefois, en principe, vous ne pouvez pas louer votre logement plus de 120 jours par année civile. Si vous dépassez cette limite, votre logement ne sera plus considéré comme votre résidence principale. Cette limite peut toutefois être dépassée lorsque vous justifiez soit d’une obligation professionnelle (par exemple, une formation à l’étranger), soit d’un problème de santé qui vous oblige à ne pas habiter votre logement, soit encore d’un cas de force majeure.

Partager cet article

Posted on

Le Plan d’épargne retraite continue sa progression

La loi Pacte du 22 mai 2019 a introduit le Plan d’épargne retraite (PER). Un plan d’épargne qui vise à donner aux Français un outil pour se constituer un complément de revenus. Plus de quatre ans après son lancement, le 1er octobre 2019, le gouvernement a fait un point d’étape. Et il apparaît, selon les derniers chiffres, que le nombre de contrats souscrits dépasse largement les attentes des pouvoirs publics. Ainsi, au 31 mars 2023, plus de 7,4 millions de personnes bénéficiaient de ce nouveau PER (l’objectif était fixé à 3 millions pour fin 2022). Et les encours constitués sur les PER s’élevaient, à cette date, à plus de 85 milliards d’euros, surpassant ainsi l’objectif initial de 50 milliards d’euros fixé pour fin 2022. Cette dynamique positive concerne tant les PER d’entreprise, collectifs (avec plus de 20 milliards d’euros d’encours) et obligatoires (avec plus de 13 milliards d’euros d’encours), que les PER individuels (avec plus de 51,6 milliards d’euros d’encours et plus de 3,2 millions de titulaires).

De bons résultats qui sont le fruit d’une refonte ambitieuse de l’épargne retraite opérée par la loi Pacte qui a remplacé les nombreux produits existants tels que le Perp, le contrat Madelin, l’article 83 ou encore le Perco, lesquels étaient caractérisés par des règles de fonctionnement complexes et hétérogènes. Autre raison de ce succès : le PER offre une plus grande souplesse en matière de sortie de l’épargne. En effet, l’assuré peut choisir entre une sortie en capital ou en rente viagère. En outre, en termes de gestion des fonds, le PER propose une approche plus dynamique grâce à la gestion pilotée par défaut, offrant de meilleures perspectives de rendement aux épargnants tout en favorisant des financements plus abondants pour les entreprises. Enfin, la fiscalité harmonisée et attractive constitue un autre atout du PER. Il est en effet possible de déduire les versements volontaires de l’assiette de l’impôt sur le revenu.

Partager cet article

Posted on

Coup d’envoi pour le dispositif Bail Rénov’ !

Pour lutter contre la précarité énergétique dans le parc locatif privé, un nouveau dispositif gratuit a été mis en place par les pouvoirs publics. Baptisé Bail Rénov’, ce dispositif d’informations et de conseils personnalisés, qui intervient en complément de la plate-forme France Rénov’, est lancé par sept acteurs du logement et de la rénovation énergétique, dont l’Agence nationale pour l’information sur le logement (Anil), l’association Soliha et le mouvement d’aide à l’insertion Habitat et Humanisme. Il est financé par le système des « certificats d’économies d’énergie » (CEE), qui oblige les fournisseurs d’énergie à réaliser des économies d’énergie.

Concrètement, Bail Rénov’ prévoit d’organiser deux à trois réunions d’information par jour en 2024 à destination des propriétaires bailleurs ou des locataires, et ambitionne de conseiller 6 000 ménages. Près de 550 ateliers collectifs et environ 4 500 visites à domicile sont prévus pour les seuls propriétaires bailleurs. De plus, une plate-forme téléphonique sera mise à disposition des bailleurs et locataires pour répondre à leurs besoins spécifiques.

Parallèlement, une équipe de téléconseillers doit contacter quelque 16 000 bailleurs de logements étiquetés E, F ou G pour les aider « à poser les bases d’un projet de rénovation ». Des logements qui seront progressivement interdits à la location : au 1er janvier 2025 pour les logements classés G au DPE, 2028 pour les logements classés F et 2034 pour les logements classés E.

À noter : le dispositif s’étend sur 27 départements dès son démarrage et prévoit une extension nationale d’ici la fin de l’année.


Bail Rénov’

Partager cet article

Posted on

La renonciation à succession

Durée : 01 mn 40 s

Partager cet article

Posted on

Un simulateur pour recalculer le DPE de votre logement

Récemment, le ministre de la Transition écologique et de la Cohésion des territoires, Christophe Béchu, a annoncé une série de mesures visant à simplifier certaines démarches dans le secteur du logement. Parmi ces mesures, le diagnostic de performance énergétique (DPE) devrait être corrigé afin d’éviter des biais de calcul. Sont notamment impactés par ces biais les logements de petite surface (moins de 40 m²). Le ministre explique que, par exemple, « plus la surface d’un logement est petite, plus la part de l’eau chaude sanitaire pèse sur son classement, sans lien réel avec le nombre d’occupants ». En pratique, cela aboutit à ce que « plus de 27 % des très petits logements soient considérés comme des passoires, ce qui ne reflète pas la réalité ».

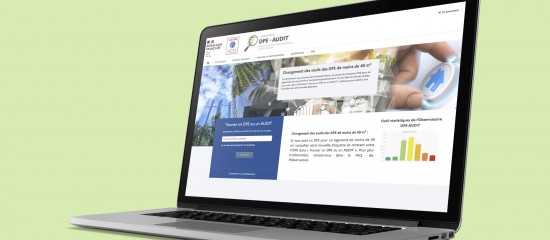
Pour pallier cette situation, un arrêté modifiant les étiquettes DPE est attendu prochainement pour une application au 1er juillet 2024. Sachant qu’il est possible dès à présent de réaliser une simulation sur le site de l’Ademe pour connaître la nouvelle étiquette énergétique de son logement. Pour ce faire, il suffit de se munir de son numéro d’enregistrement ADEME (qui figure généralement en première page du rapport d’expertise du diagnostiqueur) et de le renseigner dans la zone « Trouver un DPE ou un Audit », puis de valider. La nouvelle étiquette devrait apparaître.

À noter : à partir du 1er juillet 2024, ce même site internet permettra de générer une nouvelle attestation qui viendra remplacer officiellement l’étiquette du DPE actuel des logements concernés par cette mise à jour.

Partager cet article

Posted on

Crédit immobilier : les dossiers refusés vont pouvoir être réexaminés par les banques

Début décembre 2023, le Haut conseil de stabilité financière (HCSF) a pris plusieurs mesures pour faciliter la distribution de crédits immobiliers aux particuliers. Parmi ces mesures, le HCSF a évoqué la possibilité pour les ménages (solvables) qui auraient essuyé un refus de la part d’une banque pour le financement de leur projet de demander un réexamen de leur situation. Une mesure qui va prendre vie dans les prochaines semaines. En effet, la Fédération bancaire française a annoncé que ce dispositif sera mis en place par les banques progressivement courant février 2024 et s’appliquera jusqu’à fin décembre 2024. En pratique, il sera ouvert aux personnes physiques clientes de la banque concernée, qui ont établi un dossier conforme permettant l’instruction complète par la banque, et qui ne sont pas inscrites sur les fichiers d’incidents de paiements gérés par la Banque de France (FICP, FCC).

Dans le détail, la revue des crédits immobiliers non accordés concernera, à la demande des clients, les dossiers de financement de la résidence principale, d’une résidence secondaire ou d’un investissement locatif, qui entrent dans les critères d’octroi du Haut conseil de stabilité financière (durée du crédit, taux d’effort calculé avec les conditions de crédit de la banque). Ces crédits non accordés devront concerner des projets immobiliers pouvant encore être menés à terme (non abandonnés), de sorte que les nouveaux échanges entre la banque et son client puissent être diligents et utiles pour son projet.

À noter : chaque établissement bancaire détermine les modalités d’organisation et d’information de ses clients.


Fédération bancaire française

Partager cet article

Posted on

L’intérêt de renoncer à une succession

Dans le cadre d’une succession, trois options s’offrent aux héritiers. Accepter purement et simplement la succession, accepter la succession à concurrence de l’actif net ou renoncer à la succession. Cette dernière option peut, parfois, être la plus intéressante… Explications.

Pourquoi renoncer ?

Hériter d’un proche n’est pas toujours une bonne affaire. En effet, le défunt peut être criblé de dettes (créanciers, récupération d’aides sociales…). Le risque, en acceptant la succession, étant de devoir faire face à ce passif. Pour éviter cette issue, la renonciation peut être une bonne solution.

Autre raison qui peut pousser à renoncer à une succession : la volonté de gratifier la génération suivante. En effet, en renonçant, par exemple, à la succession de vos parents, vos propres enfants viendront hériter à votre place.

Une renonciation qui présente un double avantage. D’une part, ce saut de génération permet à un héritier d’aider financièrement ses enfants sans devoir trouver les liquidités nécessaires dans son propre patrimoine.

D’autre part, fiscalement, les héritiers venant en « représentation » se partagent l’abattement fiscal personnel très favorable du renonçant et bénéficient du tarif fiscal qui lui aurait été appliqué s’il avait accepté la succession.

Comment renoncer ?

L’héritier qui souhaite renoncer à ses droits dans la succession d’un parent dispose d’un délai de 4 mois à compter du jour du décès pour se décider. Sachant que pendant cette période, personne ne peut l’obliger à choisir d’accepter ou de refuser la succession. Il doit ensuite faire connaître sa décision de refus.

Pour cela, il doit s’adresser au notaire chargé du règlement de la succession ou faire parvenir un formulaire spécifique (Cerfa n° 15828*05) au greffe du tribunal judiciaire du lieu d’ouverture de la succession.

Ce formulaire doit être accompagné de certaines pièces : une copie recto-verso d’un justificatif d’identité, une copie intégrale de l’acte de décès et un extrait d’acte de naissance du renonçant.

Tout ou rien
La renonciation est un acte lourd de conséquences. En effet, le renonçant ne peut pas renoncer à une partie de ses droits seulement. Il renonce donc à tout. Et il ne peut pas non plus décider de la manière dont seront transmis les biens auxquels il renonce.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×