Fil d’actus

Posted on

Jours fériés de fin d’année : comment les gérer ?

Fin d’année oblige, vous allez bientôt devoir faire le point sur vos droits et obligations relatifs aux jours fériés des vendredi 25 décembre et 1er janvier. Le point sur les règles applicables en la matière.

Repos ou travail : qui décide ?

Un accord d’entreprise ou, à défaut, votre convention collective, peut vous imposer d’accorder des jours de repos à vos salariés. En l’absence de textes en la matière, il vous revient alors de prendre la décision.

À noter : en principe, les jeunes de moins de 18 ans et les salariés des entreprises d’Alsace-Moselle doivent bénéficier de repos pendant les jours fériés. Sachant que le 26 décembre est également un jour férié en Alsace-Moselle.

Quelle rémunération ?

Les salariés en repos durant les jours fériés de fin d’année doivent voir leur rémunération maintenue dès lors qu’ils cumulent au moins 3 mois d’ancienneté dans l’entreprise ou bien qu’ils sont mensualisés. Sachant que, pour les salariés mensualisés ayant moins de 3 mois d’ancienneté, le maintien de salaire ne comprend par la rémunération des heures supplémentaires qui auraient dû normalement être effectuées les jours fériés chômés.

Précision : les heures de travail perdues en raison des jours fériés chômés ne peuvent pas être récupérées.

Quant aux salariés qui viennent travailler durant ces jours fériés, ils ne bénéficient d’aucune majoration de salaire, sauf si votre convention collective en dispose autrement.

Et pour les salariés en congé ?

Si les 25 décembre et 1er janvier sont chômés dans votre entreprise, les salariés en vacances à cette période ne doivent pas se voir décompter un (ou deux) congé(s) payé(s) ce(s) jour(s)-là. La ou les journées de congé « économisées » du fait des jours fériés chômés pouvant venir prolonger sa période de vacances ou être prises à une autre période.

Et en cas d’activité partielle ?

Si les salariés sont placés en activité partielle les 25 décembre et/ou 1er janvier, il convient, pour déterminer la rémunération qui leur est due, de distinguer deux situations.

Si le jour férié est un jour habituellement chômé dans l’entreprise, l’employeur ne peut pas verser au salarié une indemnité d’activité partielle. Étant précisé qu’il doit maintenir sa rémunération habituelle si le salarié est mensualisé ou s’il a au moins 3 mois d’ancienneté.

Si le jour férié est habituellement travaillé dans l’entreprise, l’employeur paye au salarié une indemnité d’activité partielle pour chaque heure non travaillée durant ce jour. Une indemnité qui correspond à au moins 70 % de sa rémunération brute horaire.
Partager cet article

Posted on

Immobilier : une carte interactive pour connaître le montant des loyers

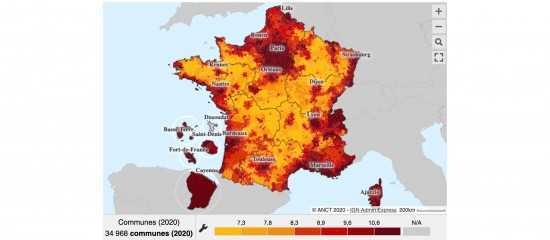
La connaissance des loyers participe au bon fonctionnement du marché locatif privé et représente un enjeu majeur dans la conduite des politiques nationales et locales de l’habitat. Pour permettre une meilleure diffusion de ces informations, le ministère du Logement vient de dévoiler un nouvel outil : des cartes interactives qui permettent de connaître le montant moyen des loyers (charges comprises) d’un appartement ou d’une maison sur le territoire national. Il faut savoir que ces cartes s’appuient sur les bases de données des sites internet SeLoger, LeBonCoin et Pap.fr. Gros bémols, les données utilisées par ces cartes datent du 3e trimestre 2018 et ne seront mises à jour que tous les 2 ans seulement par l’ANIL (Agence Nationale pour l’Information sur le Logement). Une fréquence de rafraîchissement bien trop faible dans un marché dynamique où les loyers peuvent évoluer d’une année sur l’autre.

Toutefois, l’équipe autour de ce projet se veut rassurante et indique que cet outil n’est encore qu’à un stade expérimental. Il est d’ailleurs prévu de le faire évoluer notamment en consolidant la méthodologie, en organisant l’actualisation des données et en renforçant les partenariats avec les sites internet qui alimentent l’outil.


Cartes des loyers

Partager cet article

Posted on

Éleveurs d’ovins et de caprins : revalorisation du montant des aides 2020

Initialement fixés par un arrêté du 29 septembre dernier, les montants des aides ovines et caprines (en France métropolitaine) versées au titre de la campagne 2020 ont été revalorisés.

Ainsi, le montant par animal de l’aide ovine de base a été porté de 19 € à 22,30 € et celui de l’aide caprine de 15,40 € à 15,60 €.

Quant au montant de l’aide ovine complémentaire pour les élevages ovins détenus par des nouveaux producteurs (c’est-à-dire des éleveurs qui détiennent pour la première fois un cheptel ovin depuis 3 ans au plus), il a été porté de 6 € à 6,35 €.

Rappel : une majoration de 2 € est accordée aux 500 premières brebis primées à l’aide de base.


Arrêté du 23 novembre 2020, JO du 5 décembre

Partager cet article

Posted on

Gel des tarifs des assurances pour les entreprises les plus touchées par la crise

Le 7 décembre dernier, les assureurs, par l’intermédiaire de la Fédération française de l’assurance (FFA), ont pris l’engagement auprès du ministre de l’Économie et des Finances de ne pas augmenter, en 2021, leurs tarifs s’agissant des contrats d’assurance multirisque professionnelle (locaux, biens, responsabilité civile) souscrits par les entreprises des secteurs les plus impactés par la crise sanitaire du Covid-19, à savoir ceux des hôtels, cafés, restaurants, du tourisme, de l’évènementiel, du sport et de la culture. Un geste qui, selon le ministère, serait évalué à plusieurs dizaines, voire plusieurs centaines de millions d’euros.

Les assureurs se sont également engagés à ne pas résilier les contrats des entreprises de ces secteurs qui ne paieraient pas leurs cotisations dans les délais impartis pendant le premier trimestre 2021 et à fournir gratuitement une couverture d’assistance aux chefs de ces entreprises et à leurs salariés en cas d’hospitalisation lié au Covid-19.

À noter : le gouvernement a indiqué qu’il souhaitait favoriser le recours à la médiation de l’assurance pour régler à l’amiable les litiges qui surviendraient entre les entreprises et leurs assureurs (évolution des garanties contractuelles, refus de renouvellement de garanties, résiliation de contrat…).

Les entreprises concernées devraient, dans les prochains jours, être informées par courrier des mesures dont elles pourront ainsi bénéficier de la part de leur assureur.


Communiqué de presse du ministère de l’Economie, des Finances et de la Relance du 7 décembre 2020

Partager cet article

Posted on

Consultation des associés : assouplissements prorogés pendant la crise sanitaire !

On se souvient que les règles relatives à la tenue des réunions des assemblées générales et des organes d’administration, de surveillance et de direction des sociétés avaient été assouplies pendant la crise sanitaire du Covid-19.

Tenue des assemblées générales et des réunions des organes collégiaux

Ainsi, il avait été notamment prévu qu’à titre exceptionnel, pendant cette période de crise, les assemblées générales et les réunions des organes collégiaux d’administration, de surveillance et de direction des sociétés puissent avoir lieu à huis clos (c’est-à-dire sans que leurs membres y participent), en visioconférence ou par conférence téléphonique alors même que ce n’était pas prévu par les statuts ou qu’une clause des statuts l’interdisait.

Ces mesures d’assouplissement, qui devaient normalement prendre fin le 30 novembre dernier, ont été prorogées jusqu’au 1er avril 2021. Plus précisément, elles s’appliqueront aux assemblées et aux réunions des organes collégiaux des sociétés qui se tiendront jusqu’au 1er avril 2021.

Attention : les situations permettant la tenue d’une assemblée à huis clos sont plus limitées qu’auparavant. En effet, une assemblée ne peut désormais avoir lieu à huis clos que si, à la date de la convocation ou à celle de sa réunion, une mesure administrative limitant les déplacements ou les rassemblements fait obstacle à la présence physique à l’assemblée de ses membres. Autrement dit, une assemblée ne peut pas se tenir à huis clos si aucune mesure administrative n’empêche, effectivement et concrètement, la présence physique de ses membres.

À noter que le recours au vote par correspondance est facilité pour les associés qui ne peuvent pas participer à l’assemblée. En effet, l’organe compétent pour convoquer l’assemblée (selon les cas, le gérant, le président, le conseil d’administration ou encore le directoire) peut désormais décider que les associés puissent voter par correspondance alors même qu’aucune clause des statuts ne le prévoie ou qu’une clause l’interdise. Et cette faculté est désormais ouverte à toutes les sociétés, y compris à celles pour lesquelles la loi ne prévoit pas déjà la possibilité de voter par correspondance (par exemple, les SARL).

Précision : le vote par correspondance est même de droit et n’est donc pas subordonné à une décision de l’organe compétent pour convoquer l’assemblée lorsque la loi ou les statuts prévoient déjà que les associés puissent voter par correspondance indépendamment de toute décision de cet organe.

Consultation écrite des associés

Par ailleurs, pendant la crise sanitaire du printemps, le recours à la consultation écrite des associés avait été rendu exceptionnellement possible même en l’absence de clause des statuts le permettant ou même si une clause l’interdisait. Cette mesure est également prorogée jusqu’au 1er avril 2021.

Nouveau : la consultation écrite devient possible dans toutes les sociétés, à l’exception des sociétés cotées, et non plus seulement dans celles pour lesquelles ce mode alternatif de prise de décision était autorisé par la loi. Elle devient donc possible dans les sociétés anonymes (non cotées). Des précisions en la matière doivent toutefois être apportées par l’intermédiaire d’un décret.

Le recours à la consultation écrite pour les décisions des organes collégiaux d’administration, de surveillance ou de direction est également prorogé jusqu’au 1er avril 2021.

Précision : il est d’ores et déjà prévu qu’en fonction de l’évolution de la crise sanitaire, ces mesures exceptionnelles pourront être prorogées jusqu’à une date qui ne pourra toutefois pas être postérieure au 31 juillet 2021.


Ordonnance n° 2020-1497 du 2 décembre 2020, JO du 3

Partager cet article

Posted on

Avocats : étendue de l’obligation d’information et de conseil

L’avocat qui rédige un acte est tenu à une obligation d’information et de conseil à l’égard des parties concernées. Il doit également s’assurer de la validité et de l’efficacité des actes qu’il établit.

Une récente affaire apporte des précisions sur l’étendue de cette obligation. En l’espèce, un avocat avait rédigé un acte de cession de la totalité des parts d’une société dans lequel il avait mentionné l’existence d’une procédure judiciaire en cours concernant le bail des locaux dans lesquels cette société exerçait son activité. En effet, un litige opposait le bailleur à cette société, le premier lui demandant de quitter les lieux car le bail était arrivé à expiration tandis que la seconde revendiquait la requalification de ce bail en bail soumis au statut des baux commerciaux et donc faisait valoir son droit à rester en place.

Le bailleur ayant finalement gagné le procès et la société ayant donc dû quitter les locaux, l’acquéreur des parts sociales avait engagé la responsabilité de l’avocat qui avait rédigé l’acte. En effet, il reprochait à ce dernier d’avoir manqué à son obligation d’information et de conseil car il ne l’avait pas prévenu de la forte probabilité qui existait que la société locataire perde le procès.

Pour sa défense, l’avocat avait fait valoir, d’une part, que l’acte de cession comportait bien une clause intitulée « Litiges en cours avec les bailleresses » mentionnant l’existence du litige, et d’autre part, que les conséquences du procès étaient évidentes si bien que l’acquéreur ne pouvait pas se méprendre sur les risques attachés à son acquisition en l’état de la procédure en cours, risques qu’il avait délibérément accepté de courir en toute connaissance de cause.

Mais la Cour de cassation a donné raison à l’acquéreur. Pour elle, la responsabilité de l’avocat pouvait bel et bien être mise en jeu, car il aurait dû l’informer de l’issue prévisible de la procédure concernant les locaux dans lesquels était exercée l’activité de la société et le conseiller quant aux risques qui en découlaient.


Cassation civile 1re, 7 octobre 2020, n° 19-17617

Partager cet article

Posted on

Paiement trimestriel des cotisations : une option d’ici la fin de l’année

Les entreprises versent les cotisations sociales dues sur les rémunérations de leurs salariés à l’Urssaf à un rythme mensuel. Toutefois, celles employant moins de 11 salariés peuvent opter pour un paiement trimestriel.

Pour que ces échéances trimestrielles soient mises en place en 2021, les entreprises doivent en informer, par écrit, l’Urssaf dont elles dépendent au plus tard le 30 décembre 2020.

Les cotisations sociales devront alors être réglées au plus tard le 15 du mois suivant chaque trimestre civil, soit le 15 avril 2021, le 15 juillet 2021, le 15 octobre 2021 et le 15 janvier 2022.

Attention : les entreprises qui acquittent les cotisations sociales trimestriellement doivent quand même transmettre tous les mois une déclaration sociale nominative (DSN). Une déclaration à envoyer au plus tard le 15 du mois suivant la période d’emploi, soit par exemple, le 15 février pour le travail effectué en janvier.

À l’inverse, les entreprises de moins de 11 salariés qui actuellement payent les cotisations sociales tous les trimestres peuvent revenir, en 2021, à des échéances mensuelles. Mais, pour cela, elles doivent en avertir leur Urssaf, par écrit, au plus tard le 30 décembre 2020. Sinon, elles continueront à se voir appliquer des échéances trimestrielles.

Partager cet article

Posted on

CFE : n’oubliez pas de déclarer la création ou la reprise d’un établissement en 2020 !

Une entreprise qui a créé ou acquis un établissement en 2020 doit, en principe, souscrire, au plus tard le 31 décembre prochain, une déclaration de cotisation foncière des entreprises (CFE) sur l’imprimé fiscal n° 1447 C.

Rappel : la CFE est l’une des composantes de la contribution économique territoriale (CET), avec la cotisation sur la valeur ajoutée des entreprises (CVAE).

Cette déclaration, servant à établir les éléments d’imposition de la CFE 2021, doit être déposée, pour chaque établissement créé ou repris, en un seul exemplaire auprès du service des impôts des entreprises (SIE) dont il relève, peu importe que plusieurs établissements se situent dans la même commune.

En pratique, des déclarations préidentifiées (n° 1447 CK) ont normalement été adressées, fin novembre, aux entreprises concernées. Cependant, celles qui ne recevraient pas de déclaration peuvent se procurer l’imprimé n° 1447 C auprès du SIE ou le télécharger sur le site www.impots.gouv.fr ou bien, sous conditions, utiliser une déclaration reproduite par voie informatique.

Précision : si l’établissement créé ou repris en 2020 peut bénéficier d’une exonération de CFE et/ou de CVAE en 2021, l’entreprise doit la demander dans cette déclaration.

En outre, dans le même délai, l’ancien exploitant doit déclarer, sur papier libre, la cession, qu’elle soit totale ou partielle, intervenue en 2020 ou prenant effet au 1er janvier 2021, auprès du SIE dont dépend l’établissement cédé. Et en cas de cession partielle, il doit éventuellement souscrire, avant le 1er janvier 2021, une déclaration rectificative n° 1447 M afin de réduire son imposition de 2021, sauf si cette déclaration a été déposée au printemps 2020 et qu’elle prend déjà en compte la cession.

Partager cet article

Posted on

Licenciement dans une association : qui est compétent ?

Dans une association, le pouvoir de licencier un salarié relève de la compétence de son président, sauf si les statuts attribuent cette compétence à un autre organe (conseil d’administration, bureau, comité directeur…). Le président de l’association ou l’organe désigné dans les statuts pouvant déléguer cette prérogative, par exemple, au directeur général de l’association.

À ce titre, la Cour de cassation a récemment rappelé que seule une clause des statuts de l’association attribuant spécifiquement le pouvoir de licencier un salarié à un autre organe rendait le président incompétent.

Ainsi, une salariée d’un établissement d’enseignement supérieur avait été licenciée par le directeur général de l’association, celui-ci agissant sur délégation de son président. Un licenciement que la salariée avait contesté devant les tribunaux au motif que le président de l’association, et donc le directeur général, n’était pas compétent pour licencier un salarié.

La cour d’appel avait donné raison à la salariée en estimant que son licenciement aurait dû être prononcé par le conseil d’administration de l’association et non pas par le directeur général sur délégation du président. Elle en avait déduit que le licenciement était sans cause réelle et sérieuse.

Pour en arriver à cette solution, la cour d’appel s’était basée, notamment, sur l’article 13 des statuts de l’association selon lequel « le Conseil d’administration est investi des pouvoirs les plus étendus pour gérer, diriger et administrer l’association sous réserve de ceux statutairement réservés aux assemblées générales ».

Mais, pour la Cour de cassation, la cour d’appel ne pouvait pas déduire de ces articles que le pouvoir de licencier les salariés de l’association appartenait au conseil d’administration. En effet, pour que cette compétence lui soit attribuée, il aurait fallu que les statuts contiennent une disposition spécifique en ce sens. La seule mention générale, dans les statuts, que le conseil d’administration « est investi des pouvoirs les plus étendus pour gérer, diriger et administrer l’association » ne lui conférait donc pas le pouvoir de licencier un salarié. En conséquence, c’était bien le président de l’association, et, sur délégation, le directeur général, qui était compétent pour licencier la salariée.


Cassation, sociale, 14 octobre 2020, n° 19-18574

Partager cet article

Posted on

Social : des aides pour les établissements d’accueil du jeune enfant

Les établissements d’accueil du jeune enfant (EAJE) financés par les Caisses d’allocations familiales (Caf) peuvent, jusqu’au 31 décembre 2020, bénéficier d’aides exceptionnelles destinées à accompagner leur baisse d’activité dues à l’épidémie de Covid-19.

Sont concernés les EAJE :
– faisant l’objet d’une fermeture totale sur décision administrative ;
– devant fermer partiellement, entre le 1er septembre 2020 et le 31 décembre 2020, soit sur décision administrative, soit à leur initiative lorsqu’il leur est impossible de respecter les taux d’encadrement en raison de l’absence de salariés malades du Covid-19 ou bien identifiés comme cas contacts par l’Assurance maladie.

De plus, du 1er octobre au 31 décembre 2020, les EAJE ont droit à une aide exceptionnelle pour les places temporairement inoccupées par des enfants « cas contacts ».

Le montant de l’aide s’élève à 17 € par place fermée ou inoccupée et par jour ouvré.

Les Caf adresseront aux EAJE un questionnaire spécifique qui devra leur être renvoyé au plus tard le 31 janvier 2021.

En complément : la Caisse nationale des allocations familiales a annoncé, le 17 novembre dernier, qu’elle prendrait à sa charge l’achat de plus de 500 000 masques transparents pour le personnel des crèches financées par la prestation unique de service et la prestation d’accueil du jeune enfant.


Circulaire n° 2020-012 du 26 octobre 2020

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×