Fil d’actus

Posted on

CDD et intérim : un accord d’entreprise peut adapter les règles

Les modalités de recours aux contrats à durée déterminée (CDD) et aux contrats de mission conclus dans le cadre du travail intérimaire (durée maximale, délai de carence…) sont strictement encadrées par la loi. Et seul un accord de branche étendu peut, en temps normal, déroger à ces règles.

Mais pour répondre aux difficultés rencontrées par les entreprises en raison de la crise économique liée au Covid-19, les pouvoirs publics leur avaient permis d’écarter ces règles par la voie d’un accord d’entreprise pour les CDD et les contrats de mission conclus jusqu’au 31 décembre 2020.

Le contexte actuel a conduit le gouvernement à prolonger cette possibilité de 6 mois, soit pour les CDD et les contrats de mission conclus jusqu’au 30 juin 2021.

L’accord d’entreprise conclu peut ainsi fixer :
– le nombre maximal de renouvellements des CDD et des contrats de mission, sachant que ce nombre ne peut avoir ni pour objet ni pour effet de pourvoir durablement un emploi lié à l’activité normale et permanente de l’entreprise ;
– les modalités de calcul du délai de carence à respecter entre deux CDD ou deux contrats de mission ;
– les cas dans lesquels ce délai de carence ne s’applique pas.

Les règles ainsi déterminées par l’accord d’entreprise prévalent sur les dispositions prévues par le Code du travail, mais aussi sur celles fixées par les conventions de branches et les accords professionnels habituellement applicables en la matière.


Ordonnance n° 2020-1597 du 16 décembre 2020, JO du 17

Rapport au Président de la République relatif à l’ordonnance n° 2020-1597 du 16 décembre 2020
Partager cet article

Posted on

L’encadrement des prix sur les denrées alimentaires se poursuit pendant 2 ans

On se souvient que deux mesures, prises en application de la loi Agriculture et Alimentation du 30 octobre 2018, sont venues, d’une part, relever de 10 % le seuil de revente à perte des denrées alimentaires et, d’autre part, encadrer les promotions sur ces denrées.

Ces mesures, dont l’objectif était de garantir une plus juste rémunération aux producteurs et donc d’améliorer leurs revenus, avaient été prises à titre expérimental pour 2 ans. Elles ont été reconduites jusqu’au 15 avril 2023. L’occasion de rappeler en quoi elles consistent.

Relèvement du seuil de revente à perte

Le seuil de revente à perte sur les denrées alimentaires et les produits destinés à l’alimentation des animaux de compagnie revendus en l’état aux consommateurs avait donc été relevé de 10 % à compter du 1er février 2019. Grâce au relèvement de ce seuil, les pouvoirs publics entendent revaloriser les produits alimentaires en interdisant aux distributeurs de réaliser une marge inférieure à 10 % de leur prix effectif. Le but étant que la marge ainsi dégagée soit reversée aux producteurs afin d’améliorer leur revenu.

Cette mesure, dont l’application était initialement prévue jusqu’au 1er février 2021, se poursuit donc jusqu’au 15 avril 2023.

Rappel : la revente à perte consiste pour un commerçant à revendre un produit en l’état à un prix inférieur à son prix d’achat effectif. Une pratique qui est interdite et passible d’une amende pouvant aller jusqu’à 75 000 € pour le commerçant (375 000 € pour une société) qui s’y adonne. Le seuil de revente à perte est donc le prix plancher en-dessous duquel un produit ne peut être vendu.

Encadrement des promotions

Depuis le 1er janvier 2019, les promotions, c’est-à-dire les avantages promotionnels, immédiats ou différés, ayant pour effet de réduire le prix de vente au consommateur des denrées alimentaires ou des produits destinés à l’alimentation des animaux de compagnie, sont encadrées tant en valeur qu’en volume.

Ainsi, les promotions sur ces produits ne peuvent pas être supérieures à 34 % du prix de vente au consommateur. Elles sont également limitées à 25 % en volume. Plus précisément, elles ne peuvent pas dépasser 25 % du montant du chiffre d’affaires prévisionnel ou du volume prévisionnel défini dans la convention conclue entre le fournisseur et le distributeur.

Cet encadrement, qui devait prendre fin le 1er janvier dernier, est également prolongé jusqu’au 15 avril 2023.

Une nouveauté toutefois : sous réserve d’une demande motivée émanant d’une organisation professionnelle ou de l’interprofession représentative des denrées concernées, l’encadrement des avantages promotionnels ne s’applique pas pour certains produits saisonniers dont plus de la moitié des ventes est concentrée sur une durée de 12 semaines au plus. La liste des produits concernés devant encore être précisée.

Attention : le non-respect de ces obligations peut être sanctionné par une amende administrative pouvant aller jusqu’à 75 000 € pour une personne physique et jusqu’à 375 000 € (ou jusqu’à la moitié des dépenses de publicité effectuées pour mettre en avant l’avantage promotionnel) s’il s’agit d’une société. Ce maximum pouvant être doublé si le manquement se renouvelle dans un délai de 2 ans à compter de la date à laquelle une première sanction est devenue définitive.


Art. 125, loi n° 2020-1525 du 7 décembre 2020, JO du 8

Partager cet article

Posted on

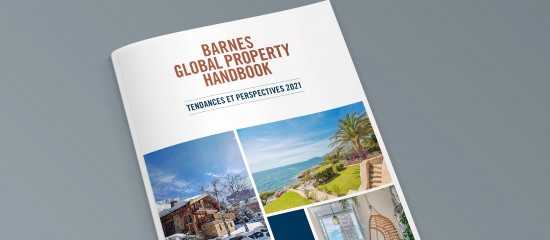
Immobilier de luxe : la ville de Zurich est plébiscitée par les grandes fortunes

La crise sanitaire liée au Covid-19 (et la crise économique qui s’est ensuivie) a bousculé le classement des villes les plus attractives pour les grandes fortunes souhaitant investir dans l’immobilier de luxe. Certaines villes, longtemps considérées comme des valeurs sûres et séduisantes, ont été détrônées. Ainsi, sept villes qui étaient en tête du classement Barnes City Index 2020 ont quitté le top 10 dans la version 2021 : New York passe de la 2e à la 11e place, Los Angeles de la 4e à la 14e place, Hong Kong de la 5e à la 27e place, Toronto de la 7e à la 15e place, San Francisco de la 8e à la 29e place, Lisbonne de la 9e à la 25e place et Madrid de la 10e à la 16e place.

Pour la mouture 2021, les nouvelles têtes du classement sont, dans l’ordre, Zurich, Copenhague, Tokyo, Miami et Stockholm. Des villes qui obtiennent les faveurs des investisseurs parce qu’elles semblent offrir, mieux que toutes les autres, ce qui est désormais le plus recherché par les familles fortunées dans les villes internationales, à savoir la qualité de vie, l’environnement et la sécurité. En revanche, douche froide pour notre ville lumière. Paris, qui occupait la première place en 2019, chute à la 7e place. Outre la crise liée au Covid-19, d’autres facteurs ont conduit les investisseurs à bouder la capitale française : grèves dans les transports, manifestations des Gilets jaunes, casseurs… Les auteurs du classement se veulent toutefois rassurants, Paris a maintenu le cap sur le plan immobilier, avec des prix et des volumes de transactions qui se sont plutôt bien maintenus.

Par ailleurs, soulignons l’entrée, dans ce classement international, de la ville de Bordeaux (50e place). Une ville qui a accueilli pas moins de 200 000 nouveaux habitants en l’espace de 10 ans. Un afflux d’acheteurs, des entrepreneurs et des professionnels libéraux notamment, qui viennent principalement de Paris. Ces derniers souhaitant profiter de la qualité de vie de la province tout en poursuivant leurs activités sur Paris, la mise en service de la LGV n’étant pas étrangère à ce phénomène.


Classement 2021 Barnes City Index

Partager cet article

Posted on

Avocats : recours aux modes alternatifs de règlement des différends

Élaboré par le Conseil national des barreaux, le Règlement Intérieur National des avocats rassemble l’ensemble des règles déontologiques applicables à la profession (secret professionnel, confidentialité, principe du contradictoire, etc.). Un texte qui vient d’être modifié pour encourager le recours des avocats aux modes amiables ou alternatifs de règlement des litiges, comme la médiation ou la procédure participative.

Avant toute action en justice… mais aussi pendant !

Le Règlement Intérieur National ainsi modifié recommande désormais aux avocats, même lorsque la loi ne l’impose pas, d’envisager avec leurs clients la possibilité de résoudre leurs différends en recourant à des modes amiables ou alternatifs de règlement des conflits. Et ce, avant l’introduction d’une action en justice ou lorsqu’une action est déjà en cours. Ils sont également invités, lors de la rédaction d’un acte juridique, à introduire une clause à cet effet.
Concrètement, les avocats peuvent, avec l’autorisation de leurs clients, prendre contact avec la partie adverse ou la recevoir en vue de lui proposer un règlement amiable du litige.


Décision du 18 décembre 2020 portant modification du règlement intérieur national de la profession d’avocat, JO du 17 janvier 2021

Partager cet article

Posted on

Social : des aides pour les établissements accueillant les jeunes enfants

Les établissements d’accueil du jeune enfant (EAJE) et les maisons d’assistantes maternelles (MAM) financés par les Caisses d’allocations familiales (Caf) pouvaient, jusqu’au 31 décembre 2020, bénéficier d’aides exceptionnelles destinées à accompagner leur baisse d’activité dues à l’épidémie de Covid-19. Compte tenu de la situation sanitaire, ces aides seront finalement accordées jusqu’au 30 juin 2021.

Sont concernés les EAJE et les MAM :
– faisant l’objet d’une fermeture totale sur décision administrative ;
– devant fermer partiellement soit sur décision administrative, soit à leur initiative lorsqu’il leur est impossible de respecter les taux d’encadrement en raison de l’absence de salariés malades du Covid-19, identifiés comme cas contacts par l’Assurance maladie ou bien en arrêt de travail dérogatoire en raison de symptômes du Covid-19 et dans l’attente du résultat d’un test de dépistage.

De plus, les EAJE et les MAM ont également droit à une aide exceptionnelle pour les places temporairement inoccupées par des enfants :
– identifiés comme cas contacts ;
– dont un parent est en isolement (cas contact ou malade du Covid-19) ;
– dont un parent est en arrêt de travail dérogatoire en raison de symptômes du Covid-19 et dans l’attente du résultat d’un test de dépistage ;
– dont un parent est privé d’activité, en raison des mesures prises par le gouvernement.

À noter : le montant de l’aide s’élève à 17 € par place fermée ou inoccupée et par jour ouvré.


Communiqué de presse du 17 janvier 2021 de la Caisse nationale d’allocations familiales

Partager cet article

Posted on

Tests antigéniques en entreprise, mode d’emploi

Pour intensifier la lutte contre la propagation du Covid-19, les employeurs sont désormais autorisés à proposer des tests antigéniques à leurs salariés. Ils peuvent ainsi effectuer des tests auprès des salariés symptomatiques ou identifiés comme étant cas contacts, mais aussi organiser des campagnes de dépistage collectif en cas de cluster (suspect ou avéré) ou de circulation particulièrement active du virus dans le département concerné.

Important : les campagnes de dépistage collectif doivent être déclarées, au moins 2 jours ouvrés avant leur lancement, via le téléservice http://invite.contacts-demarches.interieur.gouv.fr/Tests-antigeniques. Cependant, en cas de cluster, suspecté ou avéré, le dépistage peut commencer dès que la déclaration a été réceptionnée.

Dans tous les cas, les salariés doivent être volontaires. En effet, le professionnel de santé qui effectue les tests doit recueillir l’accord libre et éclairé des salariés après une information claire, loyale et appropriée. Et les opérations de tests doivent se dérouler dans le plus strict respect du secret médical. Ainsi, les résultats des tests sont rendus par un médecin, un pharmacien ou un infirmier, l’employeur ne devant pas en avoir connaissance.

À noter : en cas de test positif, les professionnels de santé conseillent au salarié d’en informer leur employeur.

Pour effectuer les tests, l’employeur doit, en priorité, faire appel à son service de santé au travail. Si ce dernier n’est pas en mesure de répondre favorablement à sa demande, l’employeur peut solliciter un professionnel de santé (infirmier, médecin libéral, laboratoire, pharmacien…).

L’approvisionnent en tests est réalisé par l’entreprise qui en assume seule le coût. De même qu’il appartient à l’employeur de prendre en charge l’intervention du professionnel de santé libéral.

Précision : il est recommandé aux employeurs d’acquérir des tests dont le coût unitaire n’excède pas 8,05 €.


Circulaire interministérielle n° CABINET/2020/229 du 14 décembre 2020

Partager cet article

Posted on

Baisse de l’impôt sur les sociétés en 2021

Lorsque l’activité est exercée au sein d’une société (SAS, SARL…), les bénéfices sont, en principe, taxés, de plein droit ou sur option, à l’impôt sur les sociétés. Le taux de cet impôt a été progressivement réduit ces dernières années. Une trajectoire de baisse qui se poursuit jusqu’en 2022.

Le taux d’imposition

En 2021, les entreprises sont redevables de l’impôt sur les sociétés au taux normal de 26,5 % (contre 28 % en 2020). Un taux qui baissera à 25 % à compter de 2022.

Toutefois, selon le montant du chiffre d’affaires, ce taux peut varier, à la hausse ou à la baisse. Ainsi, un taux réduit de 15 %, jusqu’à 38 120 € de bénéfice, s’applique aux petites et moyennes entreprises (PME). Jusqu’à présent, ce taux concernait les PME dont le chiffre d’affaires n’excédait pas 7,63 M€. Ce plafond est porté à 10 M€ pour les exercices ouverts à compter du 1er janvier 2021.

À noter : pour profiter du taux réduit, ces PME doivent aussi remplir des conditions relatives à la détention de leur capital.

Et le taux d’impôt sur les sociétés est seulement ramené à 27,5 % (au lieu de 26,5 %) en 2021 pour les entreprises dont le chiffre d’affaires est égal ou supérieur à 250 M€.

Un paiement spontané

Il revient à l’entreprise de calculer elle-même l’impôt sur les sociétés et de le télérégler de façon spontanée à l’administration fiscale.

Ce paiement prend d’abord la forme de quatre acomptes trimestriels (15 mars, 15 juin, 15 septembre, 15 décembre).

Puis, après la clôture de l’exercice, l’entreprise procède à la liquidation de l’impôt réellement dû. Une liquidation qui intervient lors de la déclaration des résultats de l’exercice. Le versement du solde correspondant étant effectué lors du dépôt du relevé de solde n° 2572, au plus tard le 15 mai de l’année suivant celle de la clôture de l’exercice lorsque celle-ci coïncide avec l’année civile (le 15 du 4e mois qui suit la clôture de l’exercice pour les autres entreprises).

Baisse de l’impôt sur les sociétés
Taux d’imposition
Exercices ouverts à compter de 2020 Exercices ouverts à compter de 2021 Exercices ouverts à compter de 2022
CA < 7,63 M€ – 15 % jusqu’à 38 120 € de bénéfice
– 28 % au-delà de 38 120 €
– 15 % jusqu’à 38 120 € de bénéfice
– 26,5 % au-delà de 38 120 €
– 15 % jusqu’à 38 120 € de bénéfice
– 25 % au-delà de 38 120 €
7,63 M€ < CA < 10 M€ 28 % – 15 % jusqu’à 38 120 € de bénéfice
– 26,5 % au-delà de 38 120 €
– 15 % jusqu’à 38 120 € de bénéfice
– 25 % au-delà de 38 120 €
10 M€ < CA < 250 M€ 28 % 26,5 % 25 %
CA ≥ 250 M€ – 28 % jusqu’à 500 000 € de bénéfice
– 31 % au-delà de 500 000 €
27,5 % 25 %


Art. 18, loi n° 2020-1721 du 29 décembre 2020, JO du 30

Partager cet article

Posted on

Une baisse de la confiance envers les associations

L’association « Le Don en confiance » vient de publier l’édition 2020 de son observatoire portant sur la confiance des Français envers les associations et les fondations. Une étude qui est le fruit d’une enquête réalisée mi-septembre auprès de 2 000 Français.

On y apprend qu’en 2020, les Français ont montré davantage de défiance envers les associations et fondations faisant appel au don. En effet, alors qu’en 2019, 55 % des Français faisaient confiance à ces organismes, ils n’étaient plus que 39 % en 2020. Un décrochage qui va au-delà des associations puisque les Français ont aussi moins confiance dans les collectivités locales, les entreprises et les partis politiques.

Par ailleurs, si, en 2020, 18 % des Français ont effectué plusieurs dons en argent à des associations et des fondations qui font appel au don et 22 % ont contribué environ une fois, ils sont 34 % à ne jamais avoir donné. Le manque de confiance à l’égard de l’utilisation des fonds (68 % des Français) constituant la principale raison invoquée pour ne pas contribuer au financement de ces structures. Autres motifs avancés : le manque d’argent du donateur (56 %) ou le sentiment d’avoir déjà contribué par ses impôts (37 %).


Observatoire du don en confiance, édition 2020

Partager cet article

Posted on

Insertion : une aide à l’embauche de 4 000 € pour les SIAE

Les structures d’insertion par l’activité économique (SIAE), que sont les ateliers et chantiers d’insertion, les associations intermédiaires, les entreprises d’insertion et les entreprises de travail temporaire d’insertion, embauchent des personnes sans emploi rencontrant des difficultés sociales et professionnelles particulières (bénéficiaires du RSA, demandeurs d’emploi de longue durée, travailleurs handicapés…) et leur offrent un accompagnement social et professionnel personnalisé. L’objectif étant que ces personnes réintègrent le marché du travail dit « classique ».

Afin de leur assurer une meilleure formation, ces personnes en difficulté peuvent être recrutées par un SIAE dans le cadre d’un contrat de professionnalisation. Alternant formation pratique et enseignement théorique, ce contrat vise à l’obtention d’une qualification (certificat de qualification professionnelle, CAP, BEP, bac professionnel, BTS…) ou bien de compétences définies par l’employeur et le salarié avec l’appui de leur opérateur de compétences (ex-OPCA).

La crise sanitaire et économique actuelle, qui touche particulièrement les personnes les plus précaires, a conduit le gouvernement à accorder une aide à l’embauche aux SIAE. Ainsi, les contrats de professionnalisation conclus depuis le 1er janvier 2021 avec une personne éligible à un parcours d’insertion par l’activité économique ouvrent droit pour l’employeur à une aide de 4 000 € pour un salarié à temps plein.

En pratique : la SIAE doit demander cette aide à Pôle emploi dans les 3 mois suivant la conclusion du contrat de professionnalisation.

L’aide est versée en deux fois : la moitié à l’issue du troisième mois d’exécution du contrat de professionnalisation et le solde après le sixième mois d’exécution.

Pour bénéficier de cette aide, la SIAE doit être à jour de ses obligations à l’égard de l’Urssaf ou de la MSA ou bien respecter un plan d’apurement. Et elle ne doit pas avoir procédé, dans les 6 mois précédant l’embauche en contrat de professionnalisation, à un licenciement pour motif économique sur le poste occupé par la nouvelle recrue.


Décret n° 2020-1741 du 29 décembre 2020, JO du 30

Partager cet article

Posted on

L’actionnariat salarié encouragé !

Le gouvernement a décidé de réduire, voire de supprimer, les taxes dont sont normalement redevables les employeurs qui mettent en place de l’actionnariat salarié.

Les versements de l’employeur sur un plan d’épargne entreprise

Les employeurs peuvent effectuer des versements sur les plans d’épargne entreprise (PEE) de leurs salariés. On parle d’abondements lorsque ceux-ci s’ajoutent à des versements réalisés par un salarié sur son PEE ou de versements unilatéraux lorsqu’ils sont réalisés en l’absence de contribution du salarié.

Dans les entreprises d’au moins 50 salariés, les abondements et les versements unilatéraux effectués par les employeurs sur un PEE sont soumis au paiement d’un « forfait social » à la charge exclusive de l’employeur et au taux fixé, en principe, à 20 %.

Toutefois, depuis le 1er janvier 2019, ce taux est réduit à 10 % lorsque les abondements complètent les versements des salariés consacrés à l’acquisition d’actions ou de certificats d’investissement de l’entreprise ou d’une entreprise du groupe. Et la loi de finances pour 2021 vient de préciser que ce forfait social au taux de 10 % concerne désormais aussi les versements unilatéraux effectués par les employeurs au profit de l’ensemble des salariés pour l’acquisition d’actions ou de certificats d’investissement.

Par ailleurs, nouveauté apportée par la loi de finances pour 2021, les abondements consacrés à l’acquisition d’actions ou de certificats d’investissement qui seront effectués en 2021 et 2022 seront totalement exonérés de forfait social. Une exonération temporaire qui, en revanche, ne concernera pas les versements unilatéraux des employeurs.

L’attribution gratuite d’actions

Les entreprises qui procèdent à l’attribution gratuite d’actions au profit de leurs salariés doivent verser une contribution patronale dont le taux s’élève à 20 %.

Sont cependant exonérées de ce paiement les petites et moyennes entreprises (PME) qui n’ont jamais versé de dividendes depuis leur création. Étant précisé que sont des PME, les entreprises de moins de 250 salariés ayant soit un chiffre d’affaires n’excédant pas 50 millions d’euros, soit un total du bilan annuel n’excédant pas 43 millions d’euros.

La loi de finances pour 2021 étend le bénéfice de cette exonération aux entreprises de taille intermédiaire (ETI) n’ayant jamais versé de dividendes depuis leur création. Celles-ci étant des entreprises employant entre 250 salariés et moins de 5 000 salariés et dont le chiffre d’affaires n’excède pas 1,5 milliard d’euros ou dont le total de bilan n’excède pas 2 milliards d’euros.

Précision : sont concernées par cette nouvelle exonération les actions gratuites dont l’attribution est autorisée par une décision de l’assemblée générale extraordinaire à compter du 1er janvier 2021.


Loi n° 2020-1721 du 29 décembre 2020, JO du 30

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×