Fil d’actus

Posted on

Quelles sont les villes de France les mieux couvertes en 5G ?

Depuis fin novembre 2020, les opérateurs de téléphonie ont commencé à implanter leurs nouvelles antennes. Pour établir un palmarès des villes qui sont le mieux pourvues pour le moment, Ariase, le site de comparaison des forfaits mobiles et box internet, a distingué les communes en quatre catégories : les métropoles, les grandes villes, les villes moyennes et les communes. Elle s’est basée sur le nombre de sites 5G implantés pour 1 000 habitants.

D’abord des villes moyennes

Les résultats sont surprenants, car si habituellement les opérateurs commencent par déployer leur réseau dans les zones les plus peuplées, le palmarès d’Ariase fait apparaître 10 villes de moins de 20 000 habitants dans les 10 premières places.

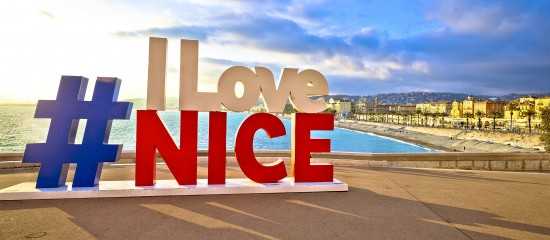
Ainsi par exemple, pour les communes de 5 000 à 20 000 habitants, c’est la ville de Lesquin (59) qui arrive en tête avec un taux de 0,93 installation pour 1 000 habitants. Alors que pour les métropoles, c’est Nice avec « seulement » 0,37 installation ; ou pour les grandes villes Cannes, avec aussi 0,37 installation.

Comme le rappelle Ariase, le rythme de déploiement de la 5G dépend de la mise en service de nouvelles antennes et de nouvelles fréquences d’une part, mais aussi de la concertation « politique » entre les opérateurs de téléphonie et les municipalités.

Ce palmarès est basé sur la déclaration de sites 5G fournie par l’Autorité de Régulation des Télécoms au 31 décembre 2020.

Pour consulter le palmarès : www.ariase.com
Partager cet article

Posted on

Producteurs de betteraves : l’usage de néonicotinoïdes autorisé mais limité

Faisant suite à la loi du 14 décembre 2020, qui autorise les producteurs de betteraves sucrières à faire exceptionnellement et temporairement usage de semences traitées avec des néonicotinoïdes pour lutter contre la maladie de la jaunisse de la betterave, un arrêté du ministre de l’Agriculture vient de préciser les types de néonicotinoïdes pouvant être utilisés et les conditions de leur utilisation.

Ainsi, le texte autorise l’usage de semences traitées à l’imidaclopride ou au thiamethoxam pour une période de 3 mois (120 jours) à compter du 7 février 2021.

Les cultures autorisées ensuite

En outre, afin de réduire les risques d’exposition des insectes pollinisateurs à d’éventuels résidus de produits, une liste des cultures (incluant les cultures intermédiaires) qui pourront être semées, plantées ou replantées sur des parcelles ayant reçu des semences de betteraves traitées avec l’un ou l’autre de ces néonicotinoïdes a été dressée. Ces cultures sont les suivantes :
– à partir de la campagne 2022 : avoine, blé, choux, cultures fourragères non attractives, cultures légumières non attractives, endive, fétuque (semences), moha, oignon, orge, ray-grass et seigle ;
– à partir de la campagne 2023 : chanvre, maïs, pavot/oeillette et pomme de terre ;
– à partir de la campagne 2024 : colza, cultures fourragères mellifères, cultures légumières mellifères, féverole, lin fibre, luzerne, moutarde tardive, phacélie, pois, radis, tournesol, trèfle et vesce.

Sachant que des mesures d’atténuation du risque sont préconisées lors de l’implantation de cultures de maïs et de colza (cf. annexe 2 bis de l’arrêté du 5 février 2021).

À noter : la Confédération générale des planteurs de betteraves (CGB) a fait savoir que si elle se réjouissait de cette autorisation, elle déplorait néanmoins les fortes restrictions imposées sur les cultures suivantes qui, selon elle, impacteront les bonnes pratiques agronomiques. Le maïs et le colza étant particulièrement visés. À ce titre, le conseil de surveillance, chargé du suivi et du contrôle de la recherche et de la mise en œuvre d’alternatives aux produits phytopharmaceutiques contenant une ou plusieurs substances actives de la famille des néonicotinoïdes, a demandé au gouvernement d’étudier la possibilité d’anticiper d’une année l’implantation de maïs (soit 2022 au lieu de 2023) et de colza (2023 au lieu de 2024). À suivre…

L’indemnisation des pertes

S’agissant de l’indemnisation des pertes subies par les producteurs impactés par la jaunisse, son déclenchement interviendrait, selon le ministère de l’Agriculture, pour des pertes supérieures à 30 % par rapport au rendement historique pour les exploitations bénéficiant d’une assurance récolte et pour des pertes supérieures à 35 % pour les exploitations non assurées.


Arrêté du 5 février 2021, JO du 6

Partager cet article

Posted on

Fonds de solidarité : des précisions pour le mois de janvier

Mis en place au mois de mars dernier pour aider les entreprises fragilisées par la crise sanitaire, le fonds de solidarité a été, une fois de plus, prolongé. Depuis son lancement, pas moins de 15 milliards d’euros ont été versés à 2 millions d’entreprises tous secteurs confondus.

Au titre du mois de janvier, les conditions d’octroi de cette aide ont été aménagées afin de mieux cibler les entreprises les plus touchées. Présentation des principaux critères d’éligibilité.

Les entreprises ne pouvant accueillir du public

Les entreprises qui ont été administrativement fermées en janvier 2021, quel que soit le nombre de leurs salariés, ont droit à une aide correspondant à leur perte de chiffre d’affaires par rapport à 2019 (même mois ou moyenne mensuelle) :

– dans la limite de 10 000 € ;

– ou, si le mode de calcul est plus favorable, dans la limite de 20 % de leur chiffre d’affaires mensuel moyen de 2019 ou de janvier 2019, plafonnée à 200 000 €.

Précision : pour les entreprises subissant une interdiction d’accueil du public, le chiffre d’affaires de janvier 2021 pris en référence pour calculer la perte de recettes ne doit pas tenir compte ni des ventes à distance avec retrait en magasin ou des livraisons, ni des ventes à emporter réalisées sur cette même période.

Les entreprises des secteurs les plus touchés

Ont également droit à une aide les entreprises, sans aucune condition d’effectif, appartenant aux secteurs les plus durement frappés par la crise (secteurs S1 présentés en annexe 1 du décret n° 2020-371 du 30 mars 2020), qui, bien qu’ayant été ouvertes en janvier, ont enregistré une perte de chiffre d’affaires d’au moins 50 % lors de ce mois par rapport à 2019. Ces entreprises ont droit à une compensation de leur perte de chiffre d’affaires plafonnée à 10 000 € ou, lorsque le dispositif leur est plus favorable, à une indemnisation égale à 15 % de leur chiffre d’affaires mensuel moyen de 2019 ou de janvier 2019, plafonnée à 200 000 €. Un taux porté à 20 % lorsque le niveau de perte de chiffre d’affaires est supérieur à 70 %.

À noter : les secteurs de la filière viticole (culture, vinification, production, commerce…), jusqu’à aujourd’hui présents dans la liste des secteurs connexes (S1 bis), passent dans celle des secteurs les plus touchés (S1). Les entreprises qui appartiennent à ces secteurs sont donc désormais éligibles aux aides renforcées.

Les entreprises des secteurs connexes et des stations de ski

Les entreprises de toutes tailles qui ont perdu au moins 50 % de leur chiffre d’affaires en janvier 2021 par rapport à 2019, et qui appartiennent aux secteurs connexes des secteurs les plus touchés (S1 bis présentés en annexe 2 du décret n° 2020-371 du 30 mars 2020), peuvent bénéficier d’une aide sous réserve d’avoir perdu au moins 80 % de leur chiffre d’affaires lors du premier ou du deuxième confinement ou au moins 10 % de leur chiffre d’affaires entre 2019 et 2020.

Ces entreprises ont droit à une compensation équivalente à 80 % de leur perte de chiffre d’affaires de janvier 2021 plafonnée à 10 000 € lorsque cette perte est comprise entre 50 % et 70 %. Un plafond qui passe à 20 % de leur chiffre d’affaires mensuel moyen de 2019 ou de janvier 2019, dans la limite de 200 000 €, pour celles ayant subi une perte de chiffre d’affaires au moins égale à 70 %.

Important : les commerces de détail, hors automobile, et les loueurs de biens immobiliers résidentiels, de toute taille, qui n’appartiennent ni aux secteurs S1 ni aux secteurs S1 bis mais qui sont domiciliés dans une des communes listées en annexe 3 du décret n° 2020-371 du 30 mars 2020, peuvent également bénéficier de cette aide au titre de janvier. Il s’agit principalement des entreprises fonctionnant dans ou à proximité d’une station de ski.

Les autres entreprises

Enfin, les autres entreprises ouvertes de moins de 50 salariés n’appartenant pas aux secteurs S1 et S1 bis et qui ont subi une perte de chiffre d’affaires de plus de 50 % en janvier 2021 peuvent également obtenir une aide. Toutefois, cette dernière est plafonnée au montant de leur perte de chiffre d’affaires dans la limite de 1 500 €.

En pratique : les entreprises ont jusqu’au 31 mars 2021 pour déposer leur demande sur le site impots.gouv.fr.


Décret n° 2021-129 du 8 février 2021, JO du 9

Décret n° 2020-371 du 30 mars 2020, JO du 31

Partager cet article

Posted on

Retraite : une proposition de loi pour autoriser les dons de trimestres

Pour bénéficier d’une pension de retraite à taux plein versée par le régime général de la Sécurité sociale, les assurés doivent notamment avoir cotisé un certain nombre de trimestres (déterminé en fonction de leur année de naissance). Si ce nombre de trimestres n’a pas été atteint et s’ils liquident leurs droits à la retraite avant l’obtention du taux plein automatique (entre 65 et 67 ans selon l’année de naissance de l’assuré et de sa situation), les assurés subissent alors une décote, c’est-à-dire une minoration de leur pension de retraite par l’application d’un coefficient de minoration lors du calcul de la pension. Coefficient dont le taux est actuellement établi à 1,25 % par trimestre manquant.

Afin de favoriser le départ à la retraite à taux plein, une proposition de loi vise à permettre à un assuré de donner des trimestres de retraite à son époux, son partenaire de Pacs ou son concubin. Une limite de 4 trimestres maximum est fixée pour éviter qu’un conjoint ne donne un nombre illimité de trimestres au détriment de sa propre retraite.

En outre, ce texte propose d’aménager le dispositif prévoyant l’octroi de 4 trimestres supplémentaires en raison de la naissance d’un enfant. Actuellement, ces 4 trimestres peuvent être partagés entre le père et la mère de l’enfant. Leur choix de partage devant être exprimé dans le délai de 6 mois à compter du 4e anniversaire de la naissance de l’enfant ou de son adoption. Pour optimiser, là encore, la retraite d’un des deux conjoints, les auteurs de la proposition de loi souhaitent que le choix de partage de trimestres majorés de retraite puisse être réévalué au moment du départ à la retraite de l’un des deux parents. À condition toutefois que les deux intéressés soient d’accord pour revenir sur leur décision.


Proposition de loi n° 3762, enregistrée à l’Assemblée nationale le 19 janvier 2021

Partager cet article

Posted on

Une réduction de cotisations pour les travailleurs indépendants

En raison de la crise économique liée à l’épidémie de Covid-19, les travailleurs indépendants (artisans, commerçants, professionnels libéraux et exploitants agricoles) ont pu bénéficier, au cours du premier semestre 2020, d’une réduction du montant de leurs cotisations sociales personnelles. C’est également le cas pour la deuxième vague de l’épidémie, notamment pour ceux qui ont été fortement impactés par les mesures de restriction (couvre-feu et deuxième confinement). Explications.

Qui est concerné ?

La réduction de cotisations sociales personnelles s’adresse aux travailleurs indépendants dont l’activité principale relève d’un des secteurs dits « protégés » (culture, sport, tourisme, hôtellerie, restauration, transport aérien et évènementiel) ou d’un secteur dit « connexe » à ces secteurs protégés.

Précision : les listes de ces secteurs figurent en annexe du décret n° 2020-371 du 30 mars 2020, dans sa version en vigueur au 1er janvier 2021.

Mais encore faut-il qu’ils aient subi, au cours du mois suivant celui au titre duquel la réduction est applicable :
– une interdiction d’accueil du public ;
– ou une perte de chiffre d’affaire d’au moins 50 % par rapport à la même période de l’année 2019 ou par rapport à leur chiffre d’affaires mensuel moyen de 2019.

À noter : cette dernière condition est considérée comme remplie si la baisse de chiffre d’affaires constatée au cours d’un mois, par rapport au même mois de 2019, représente au moins 15 % du chiffre d’affaires annuel 2019 du travailleur indépendant.

Peuvent aussi prétendre à une réduction de leurs cotisations sociales personnelles les travailleurs indépendants qui ne relèvent ni d’un secteur protégé, ni d’un secteur connexe, mais qui ont fait l’objet, au cours du mois suivant celui au titre duquel cet avantage est applicable, d’une interdiction d’accueillir du public, affectant de manière prépondérante l’exercice de leur activité, ou d’une interdiction d’exercer leur activité à la suite du décret n° 2020-1310 du 29 octobre 2020 prescrivant les mesures générales nécessaires pour faire face à l’épidémie de Covid-19 (commerces fermés durant le confinement de novembre, notamment).

À savoir : la condition d’interdiction d’accueil du public est remplie même si le travailleur indépendant a eu recours à la livraison, au click & collect et/ou à la vente à emporter, quel que soit le secteur d’activité concerné.

Pour quelles périodes ?

La réduction de cotisations s’applique pour les périodes d’activité débutant à compter :
– du 1er septembre 2020, pour les travailleurs indépendants relevant d’un secteur connexe et, s’ils exercent leur activité dans un lieu soumis au couvre-feu avant le 30 octobre 2020, pour les travailleurs indépendants relevant d’un secteur protégé ;
– du 1er octobre 2020, pour les autres travailleurs indépendants.

Et elle prend fin :
– le 31 décembre 2020, ou le dernier jour du mois précédant l’autorisation d’accueillir du public, pour les travailleurs indépendants relevant des secteurs protégés ou des secteurs connexes ;
– le 30 novembre 2020, pour les autres.

Attention : l’éligibilité à la réduction s’apprécie mois par mois. Ainsi, par exemple, pour bénéficier de la réduction au titre du mois d’octobre, les travailleurs indépendants doivent remplir les conditions exigées (interdiction d’accueil du public ou perte de chiffre d’affaires) durant le mois de novembre.

Quel montant ?

La réduction de cotisations accordée aux travailleurs indépendants s’élève à 600 € par mois. Elle vient réduire le montant des cotisations dues au titre de l’année 2020 (en priorité) et, en cas de reliquat, de l’année 2021 (uniquement de l’année 2021 pour les exploitants agricoles).

En pratique, le montant de la réduction s’imputera sur le montant des cotisations définitives (de 2020 et/ou de 2021) dues par les travailleurs indépendants. Or, ces cotisations définitives ne seront calculées qu’une fois leur revenu (de 2020 et/ou de 2021) connu de l’Urssaf ou de la Mutualité sociale agricole (MSA). Aussi, les formalités à accomplir pour bénéficier de la réduction n’ont pas encore été détaillées par l’administration.

À suivre : il est donc recommandé de régulièrement consulter les sites internet de l’Urssaf ou de la MSA.

Toutefois, les travailleurs indépendants (hormis les exploitants agricoles) peuvent anticiper les effets de la réduction, c’est-à-dire réduire le montant des cotisations provisionnelles réglées au titre de l’année 2021. Pour ce faire, ils doivent appliquer, sur leur revenu estimé de 2021, un abattement de 1 200 € (pour une réduction estimée à 600 €).

Démarche : les artisans et commerçants doivent se connecter à leur espace personnel du site www.secu-independants.fr (Rubrique « Mon compte »). Les professionnels libéraux, quant à eux, doivent adresser un message en ligne à leur Urssaf (Rubrique « paiement », « gérer mon moyen de paiement ou les informations relatives au paiement », puis « moduler des versements provisionnels »).


Art. 9, loi n° 2020-1576 du 14 décembre 2020, JO du 15

Décret n° 2021-75 du 27 janvier 2021, JO du 28

Partager cet article

Posted on

Avocats : justification du refus d’un renvoi

Le rejet par un juge d’une demande de renvoi émanant d’un avocat doit être motivé.
« Tout conducteur s’apprêtant à quitter une route sur sa gauche doit serrer à gauche », rappelle l’article R415-4 du Code de la route. Une obligation que n’a pas respectée un automobiliste qui, en conséquence, a été poursuivi devant un tribunal de police. Toutefois, quelque temps avant la date de comparution, son avocat, par courrier adressé au greffe du tribunal de police, avait demandé le renvoi de l’affaire, arguant du fait qu’il ne pourrait pas se rendre à l’audience en raison d’un mouvement de grève national.

Mais le juge n’a pas donné droit à la demande de l’avocat, sans en préciser la raison, et a jugé son client à la date prévue. Ce dernier a été condamné à 75 € d’amende.

Le droit à l’assistance d’un défenseur

Suite à cette condamnation, le conducteur a formé un pourvoi en cassation au motif que le jugement avait violé les articles 6, § 3, de la Convention européenne des droits de l’homme et 593 du Code de procédure pénale. Un argumentaire repris par les juges de la Cour de cassation pour qui « toute personne poursuivie, qui ne souhaite pas se défendre elle-même, a droit à l’assistance d’un défenseur de son choix. Les juges ne peuvent, sans motiver leur décision, refuser le renvoi d’une affaire sollicité par l’avocat du prévenu ». En conséquence, le jugement a été annulé et l’affaire renvoyée devant le tribunal de police pour être rejugée.


Cassation criminelle, 12 janvier 2021, n° 20-83590

Partager cet article

Posted on

Les bruits et les odeurs de la campagne sont protégés !

Les sons et les odeurs qui caractérisent les espaces et milieux naturels font désormais partie du patrimoine commun de la nation, au même titre que les espaces et milieux naturels terrestres et marins eux-mêmes, les sites, les paysages diurnes et nocturnes, la qualité de l’air, les êtres vivants et la biodiversité.

C’est ce que prévoit une loi, récemment publiée, dont l’objet est de définir et de protéger le patrimoine dit « sensoriel » des campagnes françaises. Née de l’initiative d’un député, cette loi a été prise en réaction à un certain nombre d’affaires relatives à des querelles de voisinage (on pense notamment à la célèbre affaire du coq Maurice de Saint-Pierre-d’Oléron) opposant des habitants de territoires ruraux et de nouveaux arrivants ayant du mal à supporter certains bruits (chant du coq, caquètement des volailles, sonnerie des cloches des églises…) et certaines odeurs (fumier…) de la campagne.

Une base juridique pour désamorcer les conflits de voisinage

En « sacralisant » les sons et les odeurs des espaces ruraux, cette loi apporte une base juridique de nature à permettre, à l’avenir, de régler plus facilement les litiges qui surviendraient entre les résidents habituels des campagnes, en particulier les agriculteurs, et les citadins, en quête de tranquillité, qui viennent s’y installer et qui découvrent alors un monde agricole qu’ils ne connaissent pas ou peu. Très souvent sollicités, les maires des communes rurales pourront ainsi s’appuyer sur cette base juridique pour désamorcer ce type de conflits de voisinage.

Plus précisément, la loi prévoit qu’une liste de ces sons et de ces odeurs sera dressée, dans les territoires, par les services régionaux de l’Inventaire général du patrimoine culturel. Une liste qui « apportera des éléments factuels et scientifiques » sur lesquels les protagonistes pourront s’appuyer pour gérer le conflit et y mettre fin.

À noter : la notion de « trouble anormal de voisinage », aujourd’hui définie au cas par cas par les tribunaux, pourrait prochainement être précisée par le gouvernement, puis par le Parlement, avant d’être inscrite dans la loi. À suivre…


Loi n° 2021-85 du 29 janvier 2021, JO du 30

Partager cet article

Posted on

Titres-restaurant : des conditions d’utilisation assouplies

Le gouvernement assouplit les conditions d’utilisation des titres-restaurant afin d’une part, de permettre aux salariés d’utiliser les titres qui leur ont été distribués en 2020 et d’autre part, de soutenir l’activité des cafés et des restaurants.

Ainsi, dans tous les établissements qui acceptent ce moyen de paiement, les titres-restaurant émis en 2020 pourront être utilisés jusqu’au 31 août 2021 (au lieu du 28 février 2021).

À noter : les salariés pourront, du 1er au 15 septembre 2021, rendre à l’employeur les titres qu’ils n’auront pas utilisés afin qu’ils soient échangés gratuitement contre des titres émis en 2021.

Par ailleurs, jusqu’au 31 août 2021, dans les restaurants, les hôtels-restaurants et les débits de boissons assimilés à ces établissements :
– la limite journalière de paiement en titres-restaurant passe de 19 € à 38 € ;
– tous les salariés peuvent les utiliser les dimanches et les jours fériés.

Précision : ces assouplissements concernent aussi les livraisons et la vente à emporter.


Décret n° 2021-104 du 2 février 2021, JO du 3

Partager cet article

Posted on

Réclamation fiscale et absence de réponse de l’administration

Pour contester un impôt, et obtenir le dégrèvement correspondant, les contribuables doivent en faire la demande auprès de l’administration fiscale par le biais d’une réclamation avant, le cas échéant, de pouvoir saisir les tribunaux. Plus précisément, un contribuable peut déposer une réclamation afin d’obtenir la réparation d’une erreur qu’il aurait commise dans l’assiette ou le calcul de son imposition ou pour bénéficier d’un avantage fiscal, comme une réduction d’impôt, qu’il aurait omis de demander dans sa déclaration.

À compter de la présentation de la réclamation, l’administration doit, en principe, y répondre dans un délai de 6 mois.

Précision : ce délai peut être porté à 9 mois, sous réserve que l’administration en informe le contribuable.

Lorsqu’elle répond, l’administration peut :
– soit admettre la demande ;
– soit rejeter tout ou partie de la demande en mentionnant les voies et délais de recours, le contribuable pouvant contester en justice la réponse de l’administration sous 2 mois ;
– soit rejeter tout ou partie de la demande en n’indiquant pas les voies et délais de recours, le contribuable pouvant alors saisir le tribunal dans un délai dit « raisonnable », fixé à 1 an.

Sachant que si l’administration ne répond pas dans les 6 mois suivant la réclamation, elle est considérée comme ayant rejeté implicitement la réclamation. Dans ce cas, aucun délai ne peut être opposé au contribuable pour porter sa contestation en justice tant qu’une décision expresse de rejet de sa réclamation ne lui a pas été notifiée, vient de préciser le Conseil d’État. Autrement dit, les délais de recours de 2 mois et de 1 an précités ne peuvent pas courir à l’encontre du contribuable.


Conseil d’État, 21 octobre 2020, n° 443327

Partager cet article

Posted on

Les frais kilométriques des bénévoles revalorisés

L’association doit rembourser au bénévole les frais qu’il engage dans le cadre de ses activités associatives. Ces remboursements s’effectuent, en principe, sur présentation de pièces justificatives (billets de train, factures d’achat, notes de restaurant…) et correspondent au montant réellement dépensé.

Toutefois, lorsque le bénévole utilise son propre véhicule pour l’activité de l’association, ses frais peuvent être évalués forfaitairement selon un barème d’indemnités kilométriques fixé par l’administration fiscale.

À la suite de la revalorisation de ce barème début janvier, cette indemnité s’élève à 0,321 € par kilomètre pour une voiture et à 0,125 € par kilomètre pour un vélomoteur, un scooter ou une moto. Ce barème s’appliquant indépendamment de la puissance fiscale du véhicule, du type de carburant et du kilométrage parcouru.

Ce barème peut également être utilisé, dans la déclaration des revenus perçus en 2020, par les bénévoles qui décident de renoncer au remboursement de leurs frais. En effet, cet abandon de frais, analysé comme un don, leur permet, sous certaines conditions, d’obtenir une réduction d’impôt sur le revenu.

À noter : ces montants, annoncés sur le site www.service-public.fr, devront être confirmés par le service des impôts dans la brochure pratique de déclaration des revenus 2020.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×