Fil d’actus

Posted on

Indice de réparabilité : du nouveau au rayon des appareils électroniques !

Mieux informer les consommateurs et encourager les constructeurs à améliorer l’écoconception de leurs produits pour lutter contre l’obsolescence programmée : c’est l’objectif du nouvel indice de réparabilité qui, depuis le 1er janvier 2021, a fait son apparition sur les emballages de certains appareils électroniques vendus dans le commerce.

À ce titre, si seulement 5 catégories d’équipements sont, à ce jour, concernées par la mesure (smartphones, ordinateurs portables, téléviseurs, lave-linges à hublot et tondeuses à gazon), la liste devrait s’allonger progressivement afin d’intégrer d’autres familles de produits.

Une auto-évaluation de la part des fabricants

Instauré par le gouvernement français dans le cadre de la loi anti-gaspillage du 10 février 2020, l’indice de réparabilité se matérialise sous la forme d’un logo représentant une clé de mécanicien entourée d’un engrenage et se verra accompagné d’une note allant de 0 à 10.

Attribuée par le fabricant de l’appareil, cette dernière porte sur 5 critères principaux :
– disponibilité de la documentation technique nécessaire à la réparation ;
– possibilité de démonter l’appareil, accessibilité des pièces à remplacer et outils nécessaires ;
– durée de disponibilité des pièces détachées et délais de livraison ;
– prix des pièces détachées (par rapport à l’équipement neuf) ;
– critères spécifiques à la catégorie d’équipement concernée.

À défaut d’être établi par un organisme indépendant (procédure jugée trop lourde par le ministère de la Transition écologique et solidaire) l’indice pourra être contrôlé par la DGCCRF (Direction générale de la Concurrence, de la Consommation et de la Répression des fraudes). En cas de doute manifeste concernant l’évaluation fournie par le constructeur, les consommateurs pourront, par ailleurs, effectuer un signalement auprès de l’Ademe ou via le site web de la DGCCRF.

Des précisions tardives et un déploiement au compte-gouttes

Si le « devoir de transparence » imposé aux fabricants par le biais de l’indice de réparabilité devrait, à terme, contribuer à allonger la durée de vie des appareils électroniques, les consommateurs, eux, devront toutefois s’armer de patience. En cause, notamment : une publication tardive de l’arrêté fixant les conditions d’affichage et les modalités de calcul du nouvel indice, paru le 29 décembre dernier.

En pratique, le déploiement du nouveau système de notation devrait donc se faire de manière très progressive et concerner, dans un premier temps, les produits récemment mis sur le marché.
Partager cet article

Posted on

Cultures pérennes et arables : un crédit d’impôt sortie du glyphosate

Un crédit d’impôt destiné à soutenir les entreprises agricoles qui n’utilisent plus de produits phytosanitaires contenant du glyphosate vient d’être instauré par la loi de finances pour 2021.

Plus précisément, il bénéficiera aux entreprises agricoles qui exercent leur activité principale dans le secteur des cultures pérennes (autres que les pépinières) ou sur des terres arables (hors surfaces en jachère) ou encore sous serre, ainsi qu’aux éleveurs exerçant une part significative de leur activité dans les cultures (polyculture-élevage), et qui n’utiliseront pas de glyphosate en 2021 et en 2022.

D’un montant de 2 500 €, ce crédit d’impôt s’appliquera aux revenus déclarés au titre de l’année pendant laquelle l’usage de glyphosate aura été évité. Sachant que pour le calcul du crédit d’impôt des groupements agricoles d’exploitation en commun (GAEC), le montant de 2 500 € est multiplié par le nombre d’associés que compte le groupement, dans la limite de 4.

Attention : ce crédit d’impôt ne sera pas cumulable avec le crédit d’impôt agriculture biologique, ni avec le nouveau crédit d’impôt créé en faveur des exploitations bénéficiant d’une certification Haute Valeur Environnementale (HVE). Et il doit encore être approuvé par la Commission européenne avant de pouvoir s’appliquer.


Art. 140, loi n° 2020-1721 du 29 décembre 2020, JO du 30

Partager cet article

Posted on

Activité partielle de longue durée : le confinement ne compte pas !

Les entreprises confrontées à une baisse durable de leur activité peuvent bénéficier d’un dispositif spécifique baptisé « Activité partielle de longue durée » (APLD). Un dispositif qui permet aux employeurs de préserver leur trésorerie en contrepartie d’engagements en matière de maintien en emploi de leurs salariés.

Ainsi, sous réserve de signer un accord d’établissement, d’entreprise ou de groupe, ou bien d’appliquer, via un document unilatéral, un accord de branche étendu conclu sur ce sujet, elles peuvent percevoir de l’État une allocation égale, en principe, à 60 % de la rémunération horaire brute des salariés placés en activité partielle.

À savoir : l’accord ou le document unilatéral doit être approuvé par la Direccte.

Mais attention, car ce dispositif ne s’applique que pour une durée maximale de 24 mois (consécutifs ou non), sur une période de référence de 3 années consécutives. En outre, la réduction de l’horaire de travail des salariés ne peut pas excéder 40 % de la durée légale de travail (50 %, exceptionnellement et sur décision de la Direccte). Sachant que cette réduction de l’horaire de travail est appréciée pour chaque salarié concerné sur la durée totale de recours à l’APLD.

Bonne nouvelle, afin de ne pas pénaliser les entreprises, les pouvoirs publics ont décidé d’exclure la période liée au deuxième confinement du décompte de la durée d’application de l’APLD. De la même façon, cette période est neutralisée pour effectuer le décompte de la réduction de l’horaire de travail pratiquée dans l’entreprise.

Précision : la période liée au deuxième confinement s’étend du 1er novembre 2020 à une date fixée par arrêté, et au plus tard jusqu’au 31 mars 2021.

Cette mesure s’applique automatiquement pour les entreprises dont l’accord collectif (ou le document rédigé dans le cadre d’un accord de branche étendu) est validé par la Direccte à compter du 16 décembre 2020. Quant aux entreprises dont l’accord (ou le document) a été validé avant cette date, elles doivent conclure un avenant ou modifier leur document. Un avenant ou une modification qui doit également être approuvé par la Direccte.

Exception : les entreprises dont l’activité, qui implique l’accueil du public, a dû (ou doit) être interrompue, totalement ou partiellement, ne sont pas tenues de conclure un avenant ou de modifier leur document pour bénéficier de la neutralisation de la période liée au deuxième confinement.


Décret n° 2020-1579 du 14 décembre 2020, JO du 15

Partager cet article

Posted on

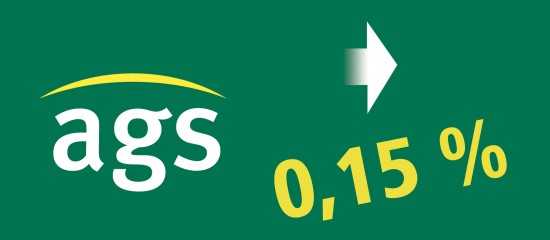
La cotisation AGS est maintenue au même taux en 2021

L’Association pour la gestion du régime de Garantie des créances des Salariés (AGS) assure aux salariés dont l’employeur est placé en redressement ou en liquidation judiciaire le paiement des sommes qui leur sont dues (salaires, indemnités de licenciement…).

Ce régime est financé par une cotisation exclusivement à la charge des employeurs. Depuis le 1er juillet 2017, son taux s’établit à 0,15 %.

Le conseil d’administration de l’AGS a décidé, le 9 décembre dernier, que le taux de cotisation sera maintenu à 0,15 % au 1er janvier 2021.

Rappel : la cotisation AGS est applicable sur les rémunérations des salariés dans la limite de quatre fois le plafond mensuel de la Sécurité sociale, soit 13 712 € par mois en 2021.

Partager cet article

Posted on

Exploitants agricoles : l’allocation de remplacement est encore de mise !

Dans le cadre d’un congé de maternité ou de paternité, les exploitants agricoles qui cessent leur activité peuvent percevoir une allocation de la Mutualité sociale agricole (MSA) destinée à prendre en charge le coût de leur remplacement au sein de l’exploitation.

Compte tenu de la situation sanitaire, les pouvoirs publics avaient permis aux exploitants agricoles en arrêt de travail en raison de l’épidémie de Covid-19 de bénéficier de cette allocation à compter du 16 mars 2020. Mais cette mesure avait pris fin le 10 juillet 2020.

Seconde vague oblige, ce dispositif est renouvelé ! Ainsi, les exploitants agricoles qui sont atteints du Covid-19 ainsi que ceux qui doivent rester à leur domicile pour garder leurs enfants, qui ont été en contact étroit avec une personne malade ou qui sont considérés comme des personnes vulnérables peuvent de nouveau prétendre à l’allocation de remplacement. Et ce, pour une période comprise entre le 30 octobre 2020 et le 16 février 2021.

Attention : pour se voir allouer l’allocation de remplacement, les exploitants agricoles doivent renoncer à percevoir les indemnités journalières versées par la MSA en cas d’arrêt de travail pour maladie.

Pour bénéficier de cette allocation, dont le montant maximal est fixé à 112 € par jour, les exploitants doivent être remplacés dans les travaux qu’ils effectuent sur l’exploitation soit par l’intermédiaire d’un service de remplacement, soit par l’embauche directe d’un salarié.

En pratique, ils demandent l’allocation en adressant le formulaire dédié, via leur espace privé sur le site de la MSA, dans la rubrique « Contact et échange ».

Précision : cette allocation de remplacement est versée aux chefs d’exploitation ou d’entreprise agricole mais également aux associés, collaborateurs d’exploitation et aides familiaux.


Ordonnance n° 2020-1553 du 9 décembre 2020, JO du 10

Décret n° 2021-5 du 5 janvier 2021, JO du 6 https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000042866019

Partager cet article

Posted on

Commissaires-priseurs judiciaires : encadrement des émoluments

Suite à la liquidation judiciaire d’une société, une commissaire-priseuse avait été chargée d’effectuer l’inventaire et la prisée de l’actif de cette société. Une fois sur place, constatant que 4 véhicules appartenant à la société étaient stationnés à l’extérieur des locaux, elle avait pris l’initiative de charger un confrère exerçant à proximité de faire déplacer les véhicules et d’en assurer la garde. Elle avait informé le liquidateur par courriel de cette opération sans qu’il ne réagisse. Par la suite, elle avait demandé au président du tribunal, facture de son confrère à l’appui, que les frais de transport et de gardiennage soient pris en compte dans le calcul de ses émoluments. Une demande reçue favorablement par le tribunal.

Le cadre de la mission

Le liquidateur avait alors contesté l’ordonnance établissant les frais de la commissaire-priseuse à 11 000 € au motif que cette somme comprenait des frais engagés au titre du transport et du stockage des véhicules. Des actions qui n’entraient pas dans la mission qui avait été confiée à la commissaire-priseuse par le tribunal. Un argument retenu par la Cour de cassation pour qui « le commissaire-priseur judiciaire ne peut obtenir du président du tribunal la taxation que des seuls émoluments, honoraires, frais et débours exposés pour l’accomplissement de la mission que lui a confiée le tribunal de la procédure collective ou le juge-commissaire qui l’a désigné ». Or cette mission « consistait en l’inventaire et la prisée des actifs de la société […], de sorte qu’elle n’incluait pas l’accomplissement des diligences relatives au convoyage et au gardiennage des véhicules inventoriés et évalués, qui n’avaient fait l’objet d’aucune autorisation du juge-commissaire, ni d’un accord formel du liquidateur ».


Cassation commerciale, 21 octobre 2020, n° 19-17434

Partager cet article

Posted on

Cotisations sociales : plus de délai de paiement en cas de décalage de la paie !

Tous les employeurs doivent, chaque mois, verser à l’Urssaf les cotisations sociales dues sur les rémunérations de leurs salariés. Un paiement qui, selon l’effectif de l’entreprise, doit intervenir au plus tard le 5 ou le 15 du mois suivant la période travaillée (soit par exemple, au plus tard le 5 ou le 15 février pour le travail accompli au mois de janvier).

Exception : les employeurs de moins de 11 salariés peuvent, sur option auprès de l’Urssaf, régler les cotisations sociales selon des échéances trimestrielles. Ils s’acquittent alors des cotisations sociales au plus tard le 15 du mois qui suit le trimestre travaillé (soit par exemple, au plus tard le 15 avril pour le travail accompli au cours du premier trimestre de l’année civile).

Toutefois, jusqu’alors, un délai supplémentaire était accordé à certains employeurs qui pratiquent le décalage de la paie, c’est-à-dire qui versent la rémunération au cours du mois suivant la période travaillée.

Exemple : les employeurs de plus de 9 et de moins de 50 salariés qui payent les salaires après le 10 du mois suivant la période travaillée (soit par exemple après le 10 février pour le travail accompli au mois de janvier) avaient jusqu’au 20 du mois suivant cette période pour s’acquitter des cotisations sociales (soit, dans notre exemple, jusqu’au 20 février).

Ce n’est plus le cas pour les périodes de travail débutant à compter du 1er janvier 2021 ! En effet, les entreprises qui pratiquent le décalage de la paie sont tenues, à l’instar des autres employeurs, de verser les cotisations sociales au plus tard le 15 du mois qui suit la période travaillée (soit par exemple, au plus tard le 15 février pour le travail accompli au mois de janvier), et ce quelle que soit la date de paiement des rémunérations.

Partager cet article

Posted on

Exploitants agricoles : montant de la cotisation Atexa pour 2021

En contrepartie d’une assurance contre les accidents du travail et les maladies professionnelles, dénommée Atexa, les exploitants agricoles sont redevables, chaque année, d’une cotisation sociale auprès de la Mutualité sociale agricole. Fixée annuellement, son montant varie en fonction du secteur d’activité et du statut du non-salarié agricole.

Pour l’année 2021, cette cotisation est en baisse pour les chefs d’exploitation à titre principal ou exclusif qui exercent :
– une activité de maraîchage, de floriculture, d’arboriculture fruitière ou de pépinière, la cotisation passant de 439,24 à 436,67 € ;
– une activité liée aux cultures, à l’élevage, à l’entraînement, au dressage, aux haras, à la conchyliculture ou aux marais salants, la cotisation passant de 464,07 à 461,38 €.

Dans les autres domaines d’activité, la cotisation Atexa due pour l’année 2021 par les chefs d’exploitation à titre principal ou exclusif demeure identique à celle de 2020. Elle s’établit donc à :
– 433,85 € pour la viticulture ;
– 471,57 € pour les exploitations de bois, les scieries fixes, les entreprises de travaux agricoles, les entreprises de jardin, les paysagistes, les entreprises de reboisement et la sylviculture.

Quant aux exploitants agricoles qui exercent leur activité à titre secondaire, ils sont redevables d’une cotisation égale à la moitié de la cotisation due par les exploitants à titre principal ou exclusif.

À savoir : une cotisation accidents du travail-maladies professionnelles est également due pour les collaborateurs, les aides familiaux et les associés d’exploitation. Elle s’établit à 38,48 % de la cotisation du chef d’exploitation à titre principal ou à 76,96 % de celle du chef d’exploitation à titre secondaire. Sauf pour les collaborateurs dont le nombre annuel d’heures de travail salarié effectué en dehors de l’exploitation excède la moitié de la durée légale de travail. Pour eux, la cotisation s’élève à 19,24 % de la cotisation du chef d’exploitation à titre principal ou à 38,48 % de celle du chef d’exploitation à titre secondaire.


Arrêté du 22 décembre 2020, JO du 30

Partager cet article

Posted on

Quelle gratification pour les stagiaires en 2021 ?

L’entreprise doit verser une gratification minimale au stagiaire qui effectue en son sein, au cours d’une même année scolaire ou universitaire, un stage de plus de 2 mois, consécutifs ou non.

Cette gratification minimale correspond à 15 % du plafond horaire de la Sécurité sociale. Comme ce plafond reste fixé à 26 € en 2021, le montant minimal de la gratification est inchangé au 1er janvier 2021 et s’élève donc à 3,90 € de l’heure.

Son montant mensuel est calculé en multipliant 3,90 € par le nombre d’heures de stage réellement effectuées au cours d’un mois civil.

Exemple : la gratification minimale s’établit à 546 € pour un mois civil au cours duquel le stagiaire a effectué 140 heures de stage. Cette somme est calculée ainsi : 3,90 x 140 = 546 €.

Les sommes versées aux stagiaires qui n’excèdent pas le montant de cette gratification minimale ne sont pas considérées comme des rémunérations et ne sont donc pas soumises à cotisations et contributions sociales.

À noter : si la gratification accordée au stagiaire est supérieure au montant minimal de 3,90 € de l’heure, la différence entre le montant effectivement versé et ce montant minimal est soumise à cotisations et contributions sociales.


Arrêté du 22 décembre 2020, JO du 29

Partager cet article

Posted on

Commerces fermés : une protection en cas de défaut de paiement du loyer

C’est la loi : les commerces qui sont « affectés par une mesure de police administrative » prise dans le cadre du deuxième confinement sont à l’abri des sanctions de leur bailleur lorsqu’ils ne peuvent pas payer leur loyer dans les délais impartis. Sont avant tout concernés les établissements qui reçoivent habituellement du public et qui ont été (librairies, parfumeries…) ou qui sont encore dans l’obligation de rester fermés (cafés, restaurants, cinémas, salles de spectacle, salles de sport…).

Ainsi, dans ce cas, leur bailleur ne peut pas leur appliquer des pénalités financières, des intérêts de retard ou des dommages-intérêts. Il ne peut pas non plus les poursuivre en justice ou résilier le bail pour ce motif ni même agir contre les personnes qui se sont portées caution du paiement de leur loyer.

Précision : cette mesure s’applique aux loyers et aux charges locatives dont l’échéance de paiement intervient entre le 17 octobre 2020 et l’expiration d’un délai de 2 mois à compter de la date de la réouverture du commerce (plus précisément, à compter de la date à laquelle l’activité de l’entreprise cessera d’être affectée par la mesure administrative).

De même, les procédures qui auraient été engagées, pendant cette période protégée, par un bailleur contre son locataire pour cause de non-paiement du loyer sont suspendues.

L’objet de cette mesure étant de permettre à ces entreprises très en difficulté de cesser temporairement de régler leur loyer sans qu’une sanction puisse leur être infligée. Et donc d’obliger en quelque sorte leur bailleur à leur accorder un report.

Au moins 50 % de perte de chiffre d’affaires au mois de novembre 2020

Un récent décret est venu préciser les entreprises qui peuvent bénéficier de cette mesure de protection. Ainsi, il s’agit de celles qui :
– emploient moins de 250 salariés ;
– ont réalisé un chiffre d’affaires (CA) inférieur à 50 M€ lors du dernier exercice clos (ou, pour les activités n’ayant pas d’exercice clos, un chiffre d’affaires mensuel moyen inférieur à 4,17 M€) ;
– et ont subi une perte de CA d’au moins 50 % au titre du mois de novembre 2020 par rapport au mois de novembre 2019 ou, au choix de l’entreprise, par rapport au CA mensuel moyen de 2019.

Précision : pour les entreprises créées entre le 1er juin 2019 et le 31 janvier 2020, il convient de prendre en compte le chiffre d’affaires mensuel moyen sur la période comprise entre la date de création de l’entreprise et le 29 février 2020 ; pour celles créées entre le 1er février 2020 et le 29 février 2020, le chiffre d’affaires réalisé en février 2020 et ramené sur un mois ; et pour celles créées après le 1er mars 2020, le chiffre d’affaires mensuel moyen réalisé entre le 1er juillet 2020, ou à défaut la date de création de l’entreprise, et le 30 septembre 2020.

Important : pour les entreprises ayant fait l’objet d’une mesure d’interdiction d’accueil du public, le chiffre d’affaires réalisé au mois de novembre sur leurs activités de vente à distance avec retrait en magasin ou livraison ne doit pas être pris en compte pour calculer le chiffre d’affaires de référence du mois de novembre 2020.

En pratique : les entreprises concernées attestent du respect de ces conditions en produisant une déclaration sur l’honneur. Cette déclaration est accompagnée de tout document comptable, fiscal ou social permettant de justifier ce respect. La perte de chiffre d’affaires étant établie sur la base d’une estimation. Sachant que les entreprises de moins de 50 salariés qui bénéficient de l’aide servie au titre du fonds de solidarité peuvent justifier de leur situation en présentant l’accusé-réception du dépôt de leur demande d’éligibilité au fonds de solidarité au titre du mois de novembre 2020, accompagné de tout document comptable ou fiscal permettant de justifier qu’elles ne dépassent pas le niveau de chiffre d’affaires requis (selon les cas, 50 M€ ou 4,17 M€ mensuel moyen).


Art. 14, loi n° 2020-1379 du 14 novembre 2020, JO du 15

Décret n° 2020-1766 du 30 décembre 2020, JO du 31

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×