Filières agricoles

Posted on

Élevage bovin : provision pour hausse de la valeur du stock de vaches

La loi de finances pour 2024 avait offert la possibilité aux exploitants agricoles, pour les exercices 2023 et 2024, de pratiquer une déduction extra-comptable de 150 € par vache laitière ou allaitante lorsque, à la clôture de l’exercice, la valeur du stock excédait de 10 % celle de l’ouverture de l’exercice précédent ou de l’exercice en cours.

N’ayant pas eu les effets attendus par les éleveurs, ce dispositif, exclusivement fiscal, vient d’être remplacé par une provision qui, en étant enregistrée comptablement, permettra de minorer le résultat imposable et l’assiette des cotisations sociales de l’exploitant.

Application de la provision

La provision n’est applicable que par les exploitants agricoles soumis au régime réel d’imposition.

Concrètement, elle peut être appliquée lorsque la valeur du stock de vaches laitières ou allaitantes, à la clôture de l’exercice, est supérieure à celle constatée à son ouverture. Son montant correspond à la hausse de la valeur constatée pour chaque catégorie d’animaux (vaches laitières ou allaitantes) dans la limite de 15 000 € par exercice.

Elle peut être pratiquée au titre des exercices clos à compter du 1er janvier 2025 et jusqu’au 31 décembre 2028.

Sachant que pour accélérer les effets de cette mesure, les pouvoirs publics ont récemment annoncé que les exploitants agricoles qui constatent une hausse de la valeur de leurs stocks de vaches laitières et allaitantes peuvent appliquer la provision dès les exercices clos à compter du 1er janvier 2024. Cette application anticipée devrait être confirmée dans le prochain projet de loi de finances. Attention toutefois, les exploitants qui ont bénéficié de la déduction fiscale, prévue par la loi de finances précédente, ne peuvent pas appliquer la nouvelle provision pour augmentation de la valeur des stocks de vaches au titre du même exercice.

À noter : pour les GAEC et les EARL relevant de l’impôt sur le revenu, le plafond est multiplié par le nombre d’associés exploitants dans la limite de 4.

Et attention, lorsque l’exploitant n’a pas conclu un contrat de vente de produits agricoles (prévu à l’article L 631-24 et suivants du Code rural), le montant de la provision et celui de son plafond sont minorés.

Reprise de la provision

La provision pratiquée à la clôture d’un exercice est réintégrée au résultat imposable de l’exercice de cession ou de sortie de l’actif d’un animal, et au plus tard du 6e exercice suivant celui au titre duquel la déduction a été pratiquée, sauf, notamment, lorsque :
– la valeur des stocks dudit exercice est au moins égale à celle de l’exercice de constitution de la provision ;
– la sortie est compensée par l’entrée dans les stocks d’un nouvel animal.


Art. 66. I-2°, loi n° 2025-127 du 14 février 2025, JO du 15

Ministère de l’Agriculture, communiqué de presse du 1er avril 2025
Partager cet article

Posted on

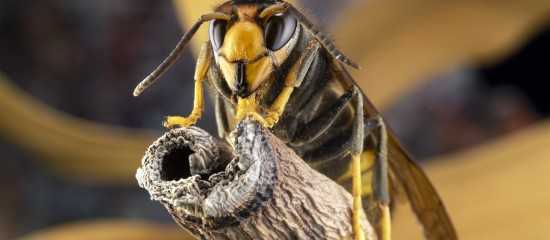
Apiculture : adoption d’un plan national de lutte contre le frelon asiatique

En mars dernier, une loi visant à « endiguer la prolifération du frelon asiatique et à préserver la filière apicole » a été adoptée. Porté par le sénateur du Lot-et-Garonne, Michel Masset, avec le soutien de l’Union nationale de l’apiculture française (Unaf), ce texte prévoit l’instauration d’un plan national de lutte contre cet insecte, responsable chaque année, selon le ministère de l’Agriculture, de la perte de 20 % des abeilles domestiques.

Surveillance et prévention

Concrètement, ce plan vient déterminer les orientations nationales et les indicateurs de suivi des actions de surveillance, de prévention, de piégeage sélectif et de destruction qui devront être mises en œuvre dans le cadre des plans départementaux de lutte contre l’espèce. Ces plans départementaux seront élaborés par les préfets en concertation avec les conseils départementaux, les acteurs socio-économiques touchés par la mise en danger des pollinisateurs, les associations de protection de l’environnement et l’Office français de la biodiversité.

Un volet budgétaire qui permettra de financer les actions de prévention, de recherche scientifique et d’information est également prévu, de même que l’instauration d’un dispositif d’indemnisation des exploitants qui subissent des pertes économiques à cause du frelon asiatique.

À noter : les modalités pratiques du déploiement de ce plan de lutte contre le frelon asiatique à pattes jaunes seront précisées dans un décret à paraître.


Loi n° 2025-237 du 14 mars 2025, JO du 15

Partager cet article

Posted on

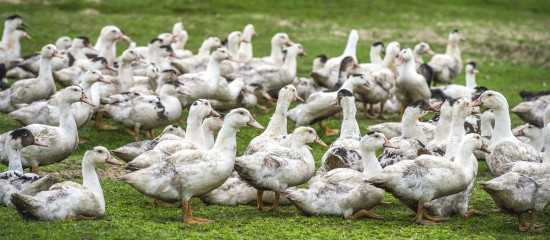
Aviculture : le risque de grippe aviaire redevient modéré

Qualifié d’« élevé » depuis le 9 novembre dernier, le niveau de risque d’influenza aviaire hautement pathogène vient d’être abaissé à « modéré » sur l’ensemble du territoire métropolitain. Cette mesure a été prise par le ministère de l’Agriculture en raison de l’amélioration de la situation sanitaire dans l’avifaune sauvage.

Aménagement de certaines mesures de prévention

Par ailleurs, certaines mesures de surveillance, de prévention et de lutte contre la maladie ont été assouplies. Ainsi, lorsque le niveau de risque est ramené de « élevé » à « modéré », ce qui vient de se produire, les canards de plus de 42 jours peuvent désormais être placés sur un « parcours adapté ».

Précision : un parcours adapté est un parcours qui respecte des conditions déterminées sur la base d’une analyse des risques d’introduction du virus réalisée par le vétérinaire. Cette analyse prend notamment en compte la dimension du parcours et le fait que les dispositifs d’alimentation et d’abreuvement soient abrités.

En outre, il est précisé que le dépistage virologique favorable qui doit être réalisé dans les 72 heures qui précèdent un déplacement de canards entre deux établissements (hors abattoirs) doit être réalisé sur 20 canards. Sont concernés les mouvements de palmipèdes prêts à engraisser, de palmipèdes futurs reproducteurs et de palmipèdes reproducteurs.

Enfin, est dorénavant constitutif d’une infraction le fait de ne pas respecter les mesures de nettoyage et de désinfection requises dans les bâtiments d’élevage lorsqu’un cas de grippe aviaire a été confirmé.


Arrêté du 19 mars 2025, JO du 20 (niveau de risque)

Arrêté du 19 mars 2025, JO du 20 (surveillance et prévention)

Partager cet article

Posted on

Production de poires : montant de l’aide couplée végétale 2024

Pour la campagne 2024, le montant unitaire de l’aide, dite « couplée », végétale à la production de poires williams destinées à la transformation a été fixé à 1 130 €, contre 1 300 € en 2023. Il connaît donc une forte baisse.

Pour rappel, les montants des autres aides couplées végétales, pour la plupart en baisse également par rapport à ceux de 2023, ont été fixés par deux arrêtés précédemment parus (les 6 et 21 février dernier) à :

– 43,88 € pour la production de semences de graminées prairiales (48,40 € en 2023) ;
– 588,45 € pour la production de cerises bigarreau destinées à la transformation (631,50 € en 2023) ;
– 533,45 € pour la production de pêches pavie destinées à la transformation (563 € en 2023) ;
– 1 583,85 € pour l’aide au maraîchage (1 747 € en 2023) ;
– 122 € pour la production de légumineuses à graines et de légumineuses fourragères déshydratées ou destinées à la production de semences (même montant en 2023) ;
– 148,61 € en zone de montagne (149 € en 2023) et 124 € hors zone de montagne (130 € en 2023) pour la production de légumineuses fourragères ;
– 59,50 € pour la production de blé dur (54,50 € en 2023) ;
– 92,16 € pour la production de pommes de terre féculières (92,40 € en 2023) ;
– 132,65 € pour la production de riz (146,30 € en 2023) ;
– 434 € pour la production de houblon (447,12 € en 2023) ;
– 59 € pour la production de chanvre (83,40 € en 2023) ;
– 947,51 € pour la production de prunes d’ente destinées à la transformation (980 € en 2023) ;
– 950 € pour la production de tomates destinées à la transformation (1 160 € en 2023).

À noter : en principe, le paiement de ces aides intervient au mois de février et se poursuit au mois de mars.


Arrêté du 10 mars 2025, JO du 15

Partager cet article

Posted on

Production de fruits et légumes : produits traités au thiaclopride

On se souvient que l’importation et la mise sur le marché en France de fruits et légumes frais provenant de pays extérieurs à l’Union européenne ayant fait l’objet de traitements au moyen d’un produit phytopharmaceutique à base de thiaclopride avaient été interdites à titre conservatoire jusqu’à ce que l’Union européenne prenne des mesures en la matière, ou, à défaut, pendant un an jusqu’au 25 février 2025.

Rappel : cette mesure avait fait partie des engagements pris par les pouvoirs publics pour répondre à la crise agricole de l’an dernier. Et la France avait demandé à la Commission européenne de prendre une mesure similaire en mettant fin aux importations dans l’Union de denrées alimentaires issues de végétaux traités au thiaclopride.

Cette mesure d’interdiction est reconduite jusqu’au 12 mai prochain, date à laquelle le règlement européen abaissant les limites maximales de résidus (LMR) pour le thiaclopride dans les denrées alimentaires entrera en vigueur.

En attendant, les exploitants du secteur alimentaire et du secteur de l’alimentation animale en France doivent mettre en œuvre des mesures « raisonnables » afin de s’assurer que les fruits et légumes frais qu’ils importent et mettent sur le marché en France n’ont pas été traités avec du thiaclopride (collecte d’informations sur la provenance des fruits et légumes frais acquis, évaluation du risque de traitements des fruits et légumes avec des produits phytopharmaceutiques à base de thiaclopride, mise en œuvre de mesures d’atténuation du risque si celui-ci n’est pas négligeable, analyses mettant en évidence l’absence de résidu quantifiable de thiaclopride).

Rappel : le thiaclopride est un insecticide faisant partie de la famille des néonicotinoïdes dont l’utilisation est interdite en France depuis septembre 2018 et dans l’Union européenne depuis février 2021. Mais il continue d’être utilisé dans certains pays hors de l’Union européenne.


Arrêté du 24 février 2025, JO du 25

Partager cet article

Posted on

Cultures végétales : montant de quatre aides couplées 2024

Pour la campagne 2024, les montants unitaires des quatre aides, dites « couplées », végétales suivantes ont été fixés à :

– 43,88 € pour la production de semences de graminées prairiales (48,40 € en 2023) ;

– 588,45 € pour la production de cerises bigarreau destinées à la transformation (631,50 € en 2023) ;

– 533,45 € pour la production de pêches pavie destinées à la transformation (563 € en 2023) ;

– 1 583,85 € pour l’aide au maraîchage (1 747 € en 2023).

Neuf montants déjà fixés

Rappelons qu’un précédent arrêté avait déjà fixé les montants de neuf aides couplées végétales, à savoir :

– 122 € pour la production de légumineuses à graines et de légumineuses fourragères déshydratées ou destinées à la production de semences (même montant en 2023) ;

– 148,61 € en zone de montagne (149 € en 2023) et 124 € hors zone de montagne (130 € en 2023) pour la production de légumineuses fourragères ;

– 59,50 € pour la production de blé dur (54,50 € en 2023) ;

– 92,16 € pour la production de pommes de terre féculières (92,40 € en 2023) ;

– 132,65 € pour la production de riz (146,30 € en 2023) ;

– 434 € pour la production de houblon (447,12 € en 2023) ;

– 59 € pour la production de chanvre (83,40 € en 2023) ;

– 947,51 € pour la production de prunes d’ente destinées à la transformation (980 € en 2023) ;

– 950 € pour la production de tomates destinées à la transformation (1 160 € en 2023).

Hormis celui de l’aide à la production de blé dur (en hausse) et celui de l’aide à la production de légumineuses à graines et de légumineuses fourragères déshydratées ou destinées à la production de semences (inchangé), les montants de ces aides sont donc en baisse par rapport à ceux de l’an dernier.

En principe, le paiement de ces aides intervient au mois de février et se poursuit au mois de mars.

À noter : à l’heure où cet article était publié, seul le montant de l’aide à la production de poires pour la campagne 2024 n’avait pas encore été déterminé.


Arrêté du 21 février 2025, JO du 27

Partager cet article

Posted on

Élevage : l’origine des viandes mentionnée dans la restauration

Bonne nouvelle pour les éleveurs : l’obligation imposée depuis de nombreuses années (2002) dans la restauration commerciale et collective (cantines des établissements publics et des entreprises privées) d’indiquer l’origine des viandes bovines servies dans leur établissement vient d’être étendue aux viandes ovines, porcines et de volailles.

Rappelons que cette obligation, qui concerne les viandes achetées crues, avait été imposée à titre expérimental de mars 2022 à février 2024. Elle est donc pérennisée. Pour les viandes (bovines, ovines, porcines et de volailles) utilisées en tant qu’ingrédients dans les préparations de viandes et de produits à base de viande, l’obligation d’indiquer leur origine est en vigueur depuis déjà un an (mars 2024).

Lieu de naissance, d’élevage et d’abattage

Concrètement, lorsque la naissance, l’élevage et l’abattage de l’animal dont sont issues les viandes ont eu lieu dans le même pays, l’origine (nom du pays) doit être mentionnée. Et lorsque la naissance, l’élevage et l’abattage ont eu lieu dans des pays différents, le restaurateur doit indiquer :

– pour la viande bovine : « Né et élevé (nom du pays de naissance et nom du ou des pays d’élevage) et abattu (nom du pays d’abattage) » ;

– pour la viande ovine, porcine et de volailles : « Élevé (nom du ou des pays d’élevage) et abattu (non du pays d’abattage) ». Pour ces viandes, le lieu de naissance reste donc facultatif.

En pratique : ces mentions doivent être portées à la connaissance du consommateur, de façon lisible et visible, par affichage, indication sur les cartes et menus, ou sur tout autre support.

Selon la ministre de l’Agriculture, cette avancée en matière de transparence répond à la fois au souhait des consommateurs de connaître l’origine des aliments qu’ils mangent, et donc de renformer leur confiance, et à la demande des restaurateurs « qui voient dans l’origine France un gage de qualité et un atout concurrentiel ». Sans compter les éleveurs français qui ne peuvent que se réjouir de la mise en valeur de la qualité de leurs produits.

Attention : le professionnel qui ne respecte pas cette obligation est passible d’une amende administrative dont le montant peut aller jusqu’à 1 500 € s’il s’agit d’une personne physique et jusqu’à 7 500 € s’il s’agit d’une personne morale.


Décret n° 2025-141 du 13 février 2025, JO du 18

Partager cet article

Posted on

Cultures végétales : montant de certaines aides couplées 2024

Pour la campagne 2024, les montants unitaires des neuf aides, dites « couplées », végétales suivantes ont été fixés à :

– 122 € pour la production de légumineuses à graines et de légumineuses fourragères déshydratées ou destinées à la production de semences (même montant en 2023) ;

– 148,61 € en zone de montagne (149 € en 2023) et 124 € hors zone de montagne (130 € en 2023) pour la production de légumineuses fourragères ;

– 59,50 € pour la production de blé dur (54,50 € en 2023) ;

– 92,16 € pour la production de pommes de terre féculières (92,40 € en 2023) ;

– 132,65 € pour la production de riz (146,30 € en 2023) ;

– 434 € pour la production de houblon (447,12 € en 2023) ;

– 59 € pour la production de chanvre (83,40 € en 2023) ;

– 947,51 € pour la production de prunes (980 € en 2023) ;

– 950 € pour la production de tomates destinées à la transformation (1160 € en 2023).

Hormis celui de l’aide à la production de blé dur (en hausse) et celui de l’aide à la production de légumineuses à graines et de légumineuses fourragères déshydratées ou destinées à la production de semences (inchangé), les montants de ces aides sont donc en baisse par rapport à ceux de l’an dernier.

En principe, le paiement de ces aides intervient au mois de février et se poursuit au mois de mars.

À noter : à l’heure où cet article était publié, les montants des autres aides couplées végétales pour 2024 n’avaient pas encore été déterminés. À suivre…


Arrêté du 6 février 2025, JO du 9

Partager cet article

Posted on

Elevage bovin : montants de l’aide 2024

Provisoirement fixés par un arrêté du 2 octobre 2024, les montants définitifs de l’aide aux bovins de plus de 16 mois versée aux éleveurs au titre de la campagne 2024 ont été ajustés à la hausse pour les départements métropolitains, hors Corse. Voici les montants définitifs :

– 105 € par unité de gros bétail (UGB) pour le montant unitaire supérieur (contre un montant provisoire fixé à 97 € par UGB en octobre dernier) ;

– 57,50 € par UGB pour le montant de base (contre un montant provisoire fixé à 53 € par UGB).

Rappel : ces montants se sont respectivement élevés à 110 € et à 60 € en 2023.

En principe, le versement du solde de l’aide bovine est intervenu sur la base de ces montants il y a quelques jours.

Rappel : s’agissant des demandes des aides bovines (aide à l’UGB et aides aux veaux sous la mère ou aux veaux bio) pour la campagne 2025, la télédéclaration doit être effectuée au plus tard le 15 mai 2025 sur le site Télépac.


Arrêté du 27 janvier 2025, JO du 31

Partager cet article

Posted on

Élevages ovins, caprins et bovins : indemnisation des pertes dues à la FCO

Les éleveurs d’ovins, de caprins et de bovins touchés par la fièvre catarrhale ovine de sérotype 3 (FCO-3) en 2024 et les éleveurs d’ovins et de caprins touchés par la FCO-8 en 2024 vont pouvoir percevoir une indemnité au titre des pertes de surmortalité qu’ils ont subies.

Rappel : une avance a été versée, au mois de novembre dernier, aux éleveurs d’ovins et de bovins touchés par la FCO-3, pour les surmortalités liées à ce sérotype dans les foyers confirmés entre le 5 août et le 30 septembre 2024. Les éleveurs ayant demandé cette avance doivent déposer une demande d’aide dans le cadre du présent dispositif pour percevoir le solde. Mais il n’est pas obligatoire d’avoir demandé une avance pour pouvoir solliciter une aide au titre du présent dispositif.

Plus précisément, l’indemnité vise à prendre en charge les surmortalités liées à la FCO-3 observées pour la période allant du 5 août au 31 décembre 2024 sur les cheptels d’ovins, de caprins et de bovins confirmés foyers entre le 5 août et le 31 décembre 2024 inclus, ainsi que les surmortalités liées à la FCO-8 observées sur la période allant du 1er juin au 31 décembre 2024 sur les cheptels d’ovins et de caprins confirmés foyers entre le 1er juin et le 31 décembre 2024 inclus.

Les éleveurs éligibles

Sont éligibles au versement de l’aide les élevages :

– d’ovins, de caprins ou de bovins qui ont été confirmés comme foyer FCO-3 entre le 5 août et le 31 décembre 2024 et les élevages d’ovins ou de caprins qui ont été confirmés comme foyers FCO-8 entre le 1er juin et le 31 décembre 2024 et qui ont eu des animaux euthanasiés ou morts en raison de ces maladies pendant cette période ;

– qui justifient d’un cheptel de référence, à savoir, pour les ovins et les caprins, des ovins ou des caprins de plus de six mois au 1er janvier 2024 (EDE), et pour les bovins, des bovins de moins de six mois, de six mois à moins d’un an, d’un à deux ans et de plus de deux ans au 1er juillet 2024 (BDNI).

À noter : les éleveurs récemment installés qui ne détenaient pas d’animaux aux dates indiquées ci-dessus ou qui ont vu leur cheptel significativement évoluer depuis ces dates doivent justifier du nombre d’animaux à la date de confirmation du foyer.

Le montant de l’indemnité

Le calcul du montant de l’indemnité est égal à :

(nombre d’animaux morts au cours de la période – mortalité de référence) x forfait pour la catégorie d’animaux concernée

La mortalité de référence étant : cheptel de référence 2024 par catégorie x taux de mortalité de référence

Pour chaque catégorie d’animaux, les montants forfaitaires sont les suivants :

– ovins d’un mois à moins d’un an : 162 € ;

– ovins d’un an et plus : 330 € ;

– caprins d’un mois à moins d’un an : 225 € ;

– caprins d’un an et plus : 451 € ;

– bovins de moins de six mois : 300 € ;

– bovins de six mois à moins d’un an : 1 000 € ;

– bovins d’un an à moins de deux ans : 1 900 € ;

– bovins de deux ans et plus : 2 500 €.

Les taux de mortalité de référence pris en compte sont les suivants :

– ovins d’un mois à moins d’un an : 1,83 % (foyer FCO-3) ;1,35 % (foyer FCO-8) ;

– ovins d’un an et plus : 1,73 % (foyer FCO-3) ; 2,37 % (foyer FCO-8) ;

– caprins d’un mois à moins d’un an : 2,97 % (foyer FCO-3) ; 2,59 % (foyer FCO-8) ;

– caprins d’un an et plus : 3,48 % (foyer FCO-3) ; 3,88 % (foyer FCO-8) ;

– bovins de moins de six mois : 6,68 % (foyer FCO-3) ;

– bovins de six mois à moins d’un an : 1,10 % (foyer FCO-3) ;

– bovins d’un à moins de deux ans : 0,71 % (foyer FCO-3) ;

– bovins de deux ans et plus : 1,69 % (foyer FCO-3).

En pratique : les demandes pour bénéficier de cette aide doivent être demandées sur le site de FranceAgriMer avant le 14 février prochain à 14 heures.

Pour en savoir plus, rendez-vous sur le site de FranceAgriMer.

Partager cet article
Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×

Your browser is out-of-date!

Update your browser to view this website correctly.Update my browser now

×