
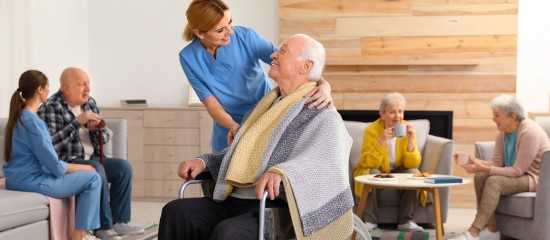
L’association simplement déclarée qui gère un Ehpad bénéficie de l’exonération des droits de mutation sur les dons et legs qu’elle reçoit à condition qu’elle accueille exclusivement des personnes matériellement démunies.
L’article 795-4° du Code général des impôts prévoit que sont exonérés de droits de mutation à titre gratuit les dons et legs faits aux organismes reconnus d’utilité publique dont les ressources sont affectées à des œuvres d’assistance et de bienfaisance ainsi qu’aux associations simplement déclarées (non reconnues d’utilité publique) qui poursuivent un but exclusif d’assistance et de bienfaisance.
En 2019, une réponse du ministre de l’Économie avait précisé les modalités d’application de cet avantage fiscal aux associations simplement déclarées qui ont pour mission de gérer un établissement d’hébergement pour personnes âgées dépendantes (Ehpad). Ainsi, dans cette situation, l’association bénéficie de l’exonération des droits de mutation à titre gratuit lorsqu’elle accueille exclusivement des personnes en situation de détresse et de misère.
Ce principe vient d’être appliqué par la Cour d’appel de Rennes. Dans cette affaire, une association simplement déclarée gérant un Ehpad avait été désignée bénéficiaire du contrat d’assurance-vie d’une de ses résidentes. Au décès de cette dernière, l’association avait reçu un capital d’environ 54 000 € sur lequel elle avait payé des droits de mutation à titre gratuit de 20 730 €.
L’Ehpad avait ensuite présenté une réclamation à l’administration fiscale afin d’obtenir l’application de l’exonération prévue à l’article 795-4° du Code général des impôts et donc le remboursement des droits qu’elle avait payés. Une demande qui a été rejetée par la Direction générale des finances publiques et par la Cour d’appel de Rennes.
En effet, pour les juges, le seul fait d’héberger et d’assister des personnes âgées et dépendantes ne permet pas de considérer un Ehpad comme une structure poursuivant un but exclusif d’assistance et de bienveillance. Le but exclusif de bienveillance étant atteint uniquement si l’Ehpad n’héberge que des personnes matériellement démunies.
Dans cette affaire, l’Ehpad accueillait 80 résidents dont seulement 26 bénéficiaient, en tout ou partie de l’aide sociale, pour payer leurs frais de séjour. Autrement dit, 54 résidents payaient eux-mêmes intégralement ces frais. Les juges en ont conclu que l’association ne poursuivait pas un but exclusif de bienveillance.
Réponse El Haïry : AN 21 mai 2019, n° 8961
Cour d’appel de Rennes, 1re chambre, 14 septembre 2021, n° 19/00735
À lire également
Les jeunes, moteurs de l’investissement responsable
Si les labels de l’investissement responsable restent encore méconnus du grand public en 2026, la jeune génération passe à l’action. Persuadés de l’impact positif de leur épargne, les … Read More
Smic horaire et mensuel
Le Smic, ou salaire minimum de croissance, augmente chaque année en fonction de l’évolution de l’économie et de la conjoncture, tout comme le minimum garanti, qui sert notamment … Read More
Courriers électroniques : focus sur les pixels de suivi
Intégrer des pixels de suivi dans des courriels, notamment dans des newsletters, n’est dorénavant possible qu’avec l’autorisation du destinataire. Un nouveau cadre qui implique une démarche … Read More