
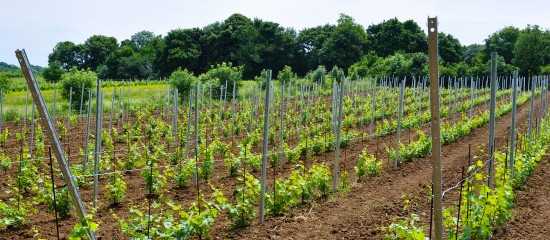
Initialement fixée au 31 décembre 2020, la fin de la période permettant aux producteurs de convertir leurs droits de plantation de vignes non utilisés en autorisations de plantation a été repoussée au 31 décembre 2022.
Le 1er janvier 2016, une nouvelle règlementation en matière de droits de plantation de vignes est entrée en vigueur. Les fameux droits de plantation ont ainsi été remplacés par des autorisations de plantation gratuites, incessibles et valables pendant trois ans. Dans ce cadre, il avait été prévu que les producteurs détenant des droits de plantation de vignes de variétés à raisins de cuve classées qui n’avaient pas été utilisés et qui étaient encore valables au 31 décembre 2015 pouvaient les convertir en autorisations de plantation jusqu’au 31 décembre 2020. Une période de transition qui s’est révélée trop courte, en France comme dans d’autres pays européens, ce qui a conduit les autorités à l’allonger de deux ans. Les viticulteurs peuvent donc déposer leur demande de conversion jusqu’au 31 décembre 2022.
En pratique : les demandes de conversion des droits de plantation en autorisations de plantation doivent être déposées sur Vitiplantation, le guichet unique et dématérialisé, commun à FranceAgriMer et à l’INAO. Suite à la prolongation de la date limite jusqu’au 31 décembre 2022, les demandes de conversion des droits de plantation non utilisés pourront à nouveau être déposées à partir de la semaine du 8 mars 2021, a fait savoir FranceAgriMer.
Décret n° 2021-187 du 19 février 2021, JO du 20
À lire également
Démarchage téléphonique : précisions sur les obligations des professionnels
Dans une foire aux questions publiée sur son site internet, la DGCCRF apporte un certain nombre de précisions sur le champ d’application de la réglementation du démarchage téléphonique, … Read More
ALD non exonérante : une indemnisation réduite à un an
La durée maximale de versement d’indemnités journalières par l’Assurance maladie, au profit des assurés atteints d’une affection de longue durée dite « non exonérante », est abaissée à un … Read More
Intérêts des comptes courants d’associés
Les intérêts des sommes mises en compte courant par un associé sont déductibles dans la limite de la moyenne annuelle des taux effectifs moyens pratiqués par les établissements … Read More